レシートと領収書の違いとは?実はレシートが強い理由と税務の真実
「経費精算には手書きの領収書が必須」「レシートでは確定申告に通らない」といった昭和・平成から続く商習慣に基づく思い込みは、2026年現在のビジネス現場において思わぬ税務リスクや業務負担を招く要因となっています。インボイス制度(適格請求書等保存方式)の定着や電子帳簿保存法の実務運用が進む中、証憑(しょうひょう)に求められる基準は形式的な体裁から「取引実態の透明性」へと完全にシフトしました。
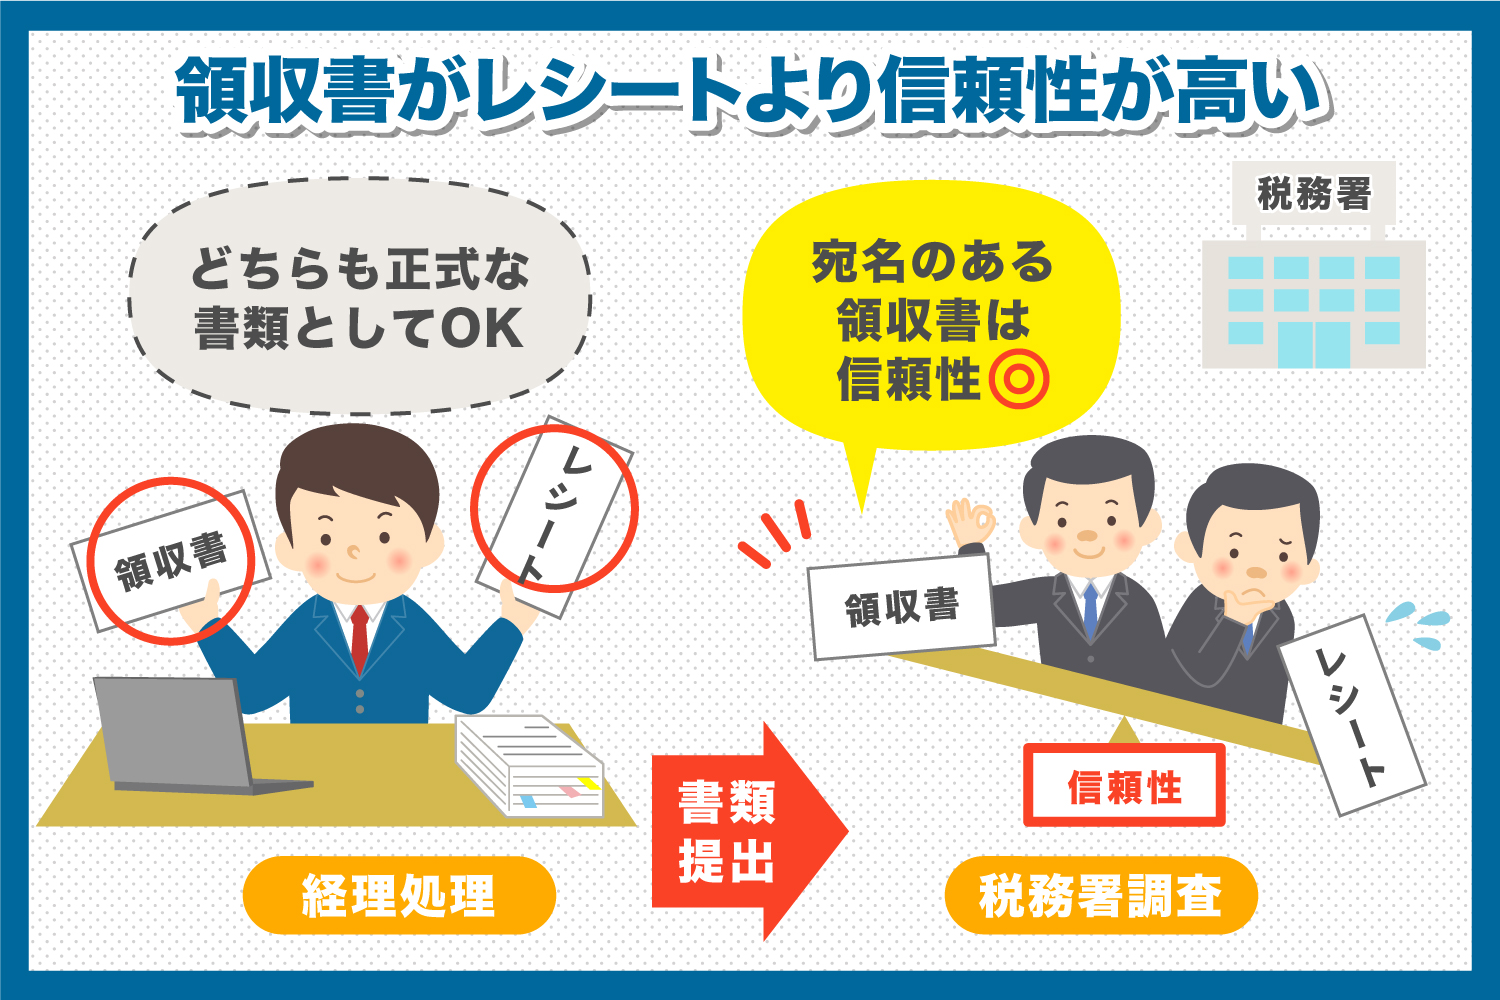
実は、税務署の調査現場や企業会計の実務において、手書きの領収書よりもレジから印字されるレシートの方が「税務上の証拠能力が高い」と評価されるケースが多々あります。本稿では、レシートと領収書の法的・税務的な違いを徹底解剖し、インボイス制度下における要件や経費精算で失敗しないための正しい扱い方を分かりやすく解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:税務調査では、品目詳細が自動印字されるレシートの方が手書き領収書(「お品代」「上様」等)より高い証拠能力を持つ。
- 要点2:インボイス制度において、小売店や飲食店など特定業種では宛名のない「適格簡易請求書(レシート)」で完全に仕入税額控除が可能。
- 要点3:レシートと領収書の二重受取は架空計上を疑われる重大リスクがあり、電帳法スキャン保存の要件に沿った運用が必須。
【徹底比較】レシートと領収書の違いとは?法的な位置づけと決定的な差
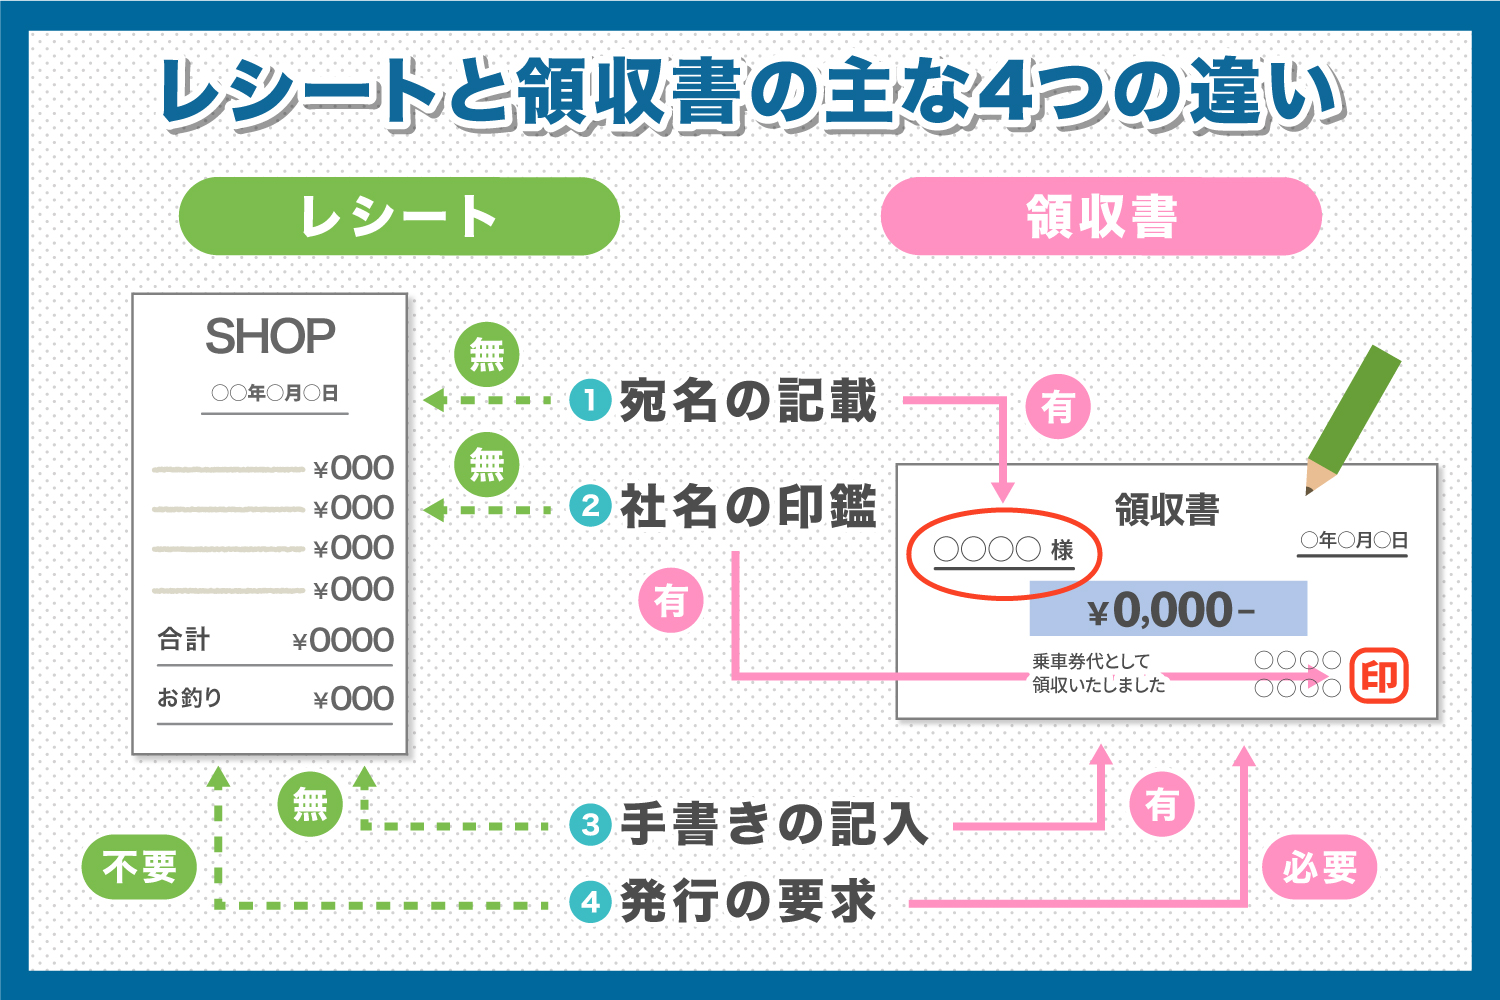
日常的に混同されがちなレシートと領収書ですが、法律上の定義や果たすべき役割には明確な違いがあります。領収書とは、民法第486条で規定されている「受取証書」に該当し、金銭の支払者が受取人に対して発行を請求できる代金受領の証明書です。一方、レシート(Receipt)も本質的には受取証書の一種であり、支払いの事実を証明する効力に法的な優劣はありません。
実務上の決定的な違いは「記載される情報の客観性と詳細度」にあります。両者の特徴と税務上の扱いを整理した比較データは以下の通りです。
| 項目 | 一般的なレシート(レジ印字) | 手書きの領収書 | 編集部の見解・実務評価 |
|---|---|---|---|
| 宛名の有無 | 原則なし(一部例外あり) | あり(会社名・屋号等) | 「上様」や空欄は税務上の信用度が低い |
| 購入品目の明細 | 全商品・品名が個別に印字 | 「お品代等」と簡略化されがち | 私的流用(私物購入)混在の判別にレシートが最適 |
| 税率ごとの内訳 | 8%・10%の税率区分と税額を自動計算 | 手書き記入(計算ミスのリスクあり) | インボイス要件の充足率はレシートが圧倒的 |
| 改ざん耐性 | POSシステム連動で改ざん困難 | 筆跡・金額の加筆リスクが存在 | 税務調査における客観的証拠能力はレシートが優位 |
| 発行の手間・コスト | 数秒で自動発行(待ち時間ゼロ) | 手書き作成(5万円以上は収入印紙が必要) | 店舗側のオペレーション負荷・印紙代コストが増加 |
確定申告におけるレシートと領収書の違いについて悩む個人事業主も多いですが、税法上「どちらが有効か」という問いに対しては、必要な取引要件を満たしている限り両者同等に有効とみなされます。しかし、後述するように税務調査での実質的な証明力には大きな差が生じます。
実はレシートの方が有利?税務調査で証拠能力が高いとされる決定的な理由
「レシートは捨てて領収書をもらうべき」という昔ながらの風潮に対し、国税庁の元調査官や現役の税理士は口を揃えて「品目が詳細に記載されたレシートを残すべき」と指摘します。その理由は、税務調査において調査官が最も注視するポイントが「本当に事業に関連する支出なのか」という点にあるためです。
手書き領収書で頻繁に見られる「お品代」という但し書きの書き方や、宛名なし(上様)の領収書には、以下のような致命的な手書き領収書のデメリットが存在します。
- 私的費用の混入が疑われる:スーパーやドラッグストアで「お品代」と書かれた手書き領収書を提出しても、事業用消耗品だけでなく生活用品や高級嗜好品が含まれていないかを証明できません。
- 架空計上・金額改ざんの温床:白紙領収書への自己記入や、数字の書き換えといった不正が疑われやすく、税務署からの追及が厳しくなる傾向があります。
- 店舗側データとの突合リスク:税務調査では反面調査(取引先店舗への確認)が行われることがあり、手書き領収書の金額と店舗側のPOS売上履歴が一致しない場合、重加算税の対象となります。
これに対し、POSレジから出力されるレシートには「購入日時(分単位)」「店舗名」「購入した個々の商品名」「単価・個数」「適用税率」がすべて明記されています。商品の内訳が一目瞭然であるため、私物混入の疑いを即座に晴らすことができ、税務調査におけるレシートの証拠能力は手書き領収書を大きく凌駕します。
インボイス制度下におけるレシートの扱い|「適格簡易請求書」の必須要件
インボイス制度において、取引の証憑は「適格請求書」または「適格簡易請求書(簡易インボイス)」のいずれかの要件を満たす必要があります。ここで極めて重要なのが、レシートが適格簡易請求書として法的に完全に認められているという事実です。
不特定多数の顧客に対して商品・サービスを提供する以下の業種では、宛名のないレシート形式(適格簡易請求書)の交付が認められています。
- 小売業(スーパー、コンビニエンスストア、百貨店など)
- 飲食業(レストラン、カフェ、居酒屋など)
- 写真業、旅行業、タクシー業、駐車場業
適格簡易請求書(レシート)の必須記載要件は以下の5点です。
- 適格請求書発行事業者の氏名または名称および登録番号(T+13桁)
- 取引年月日
- 取引内容(軽減税率の対象である旨の表記)
- 税率ごとに区分して合計した対価の額(税抜または税込)
- 税率ごとに区分した消費税額等、または適用税率
通常の適格請求書では「書類の交付を受ける事業者の氏名または名称(宛名)」が必須ですが、適格簡易請求書では宛名の記載が免除されています。つまり、タクシー代や飲食店での会食費、ドラッグストアでの備品購入などにおいて、わざわざ店員に手書き領収書を発行してもらわなくても、登録番号と税率内訳が印字されたレシートを受け取るだけで、何ら問題なく仕入税額控除を適用できます。
【実態検証】経費精算は「レシートのみ」で通るのか?企業現場と税務のリアル
「会社の経理部門から『レシートではなく領収書をもらってきてください』と差し戻された」という経験を持つビジネスパーソンは少なくありません。税法上はレシートで十分であるにもかかわらず、なぜこのようなギャップが生じるのでしょうか。
現場の実態を調査すると、これは税法上のルールではなく「社内規程(内規)の形骸化」が原因であることが分かります。かつて感熱紙レシートが経年劣化で数年後に消色して読めなくなっていた時代や、レシートに会社名が入らないことを理由に社内不正を防止しようとした名残が、規程としてそのまま残っているケースです。
しかし、近年の経理現場では意識改革が急速に進んでいます。大手上場企業や先進的な中小企業では、以下のような理由から経費精算をレシートのみで統一する動きが主流化しています。
- 精算作業の自動化:経費精算システムのOCR機能(文字認識)やスマホアプリによるレシート読み取りが普及し、品目明細があるレシートの方が自動入力精度が高いため。
- 手書き領収書による不正請求の根絶:「上様領収書」による私的飲食や架空請求を排除し、ガバナンスを強化するため。
なお、注意すべき危険な行為として「レシートと領収書を両方もらう」ことが挙げられます。店舗側に依頼してレシートと手書き領収書の両方を受け取り、それぞれを二重に経費精算したり帳簿に計上したりする行為は、税務調査において悪質な脱税(二重計上)と判断され、重加算税や刑事罰の対象となる極めて重大なコンプライアンス違反です。店舗側でも二重発行防止のため「レシートと引き換えで領収書を発行し、レシートは回収する」運用が徹底されています。
電子帳簿保存法と保存期間|個人事業主・法人が押さえるべき保管ルール
証憑の保管方法に関しても、電子帳簿保存法(電帳法)の抜本的な見直しにより実務のデジタル化が加速しています。紙のレシートや領収書を受け取った場合、スマートフォンやスキャナで読み取って電子データとして保存する「スキャナ保存制度」の要件が大幅に緩和されました。
電子帳簿保存法におけるレシートスキャン運用の重要ポイント:
- スマホ撮影による即時データ化:受領後、おおむね最長2か月と7営業日以内にスマホのカメラ等で撮影・スキャンし、タイムスタンプの付与または訂正削除履歴が残るクラウドシステム等に保存すれば、元の紙レシートは即座に破棄可能です。
- 解像度とカラー要件:200dpi相当以上、24ビットカラー(RGB)以上の画質が必要ですが、一般的なスマートフォンのカメラ性能であれば十分にクリアできます。
- 検索機能の確保:「取引年月日」「取引金額」「取引先名」の3項目で検索できるように索引付けを行う必要があります。
紙のまま保管する場合、個人事業主のレシート保存期間は確定申告の提出期限翌日から原則7年間(青色申告。前々年所得が300万円以下の白色申告者は5年間)、法人は原則7年間(欠損金が生じた事業年度は最長10年間)と定められています。感熱紙レシートを紙で保管する場合は、直射日光や高温多湿を避け、光や熱で印字が消えないようファイリングする管理体制が求められます。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
日々のビジネスにおいて「レシートで済ませるべきか」「あえて手書き領収書をもらうべきか」に迷った際は、以下の判断基準に沿って選択してください。
| 選択区分 | 該当する具体的なシチュエーション | 推奨する対応・理由 |
|---|---|---|
| レシート受取が 最適なケース | ・コンビニ、スーパー、ホームセンターでの消耗品購入 ・一般的な飲食店での会食・打ち合わせ ・タクシー移動やコインパーキングの利用 | レジ発行レシートをそのまま受領する。 品目・税率・インボイス登録番号が明記されており、税務上の証拠能力が最も高い。 |
| 領収書発行を 依頼すべきケース | ・高額な慶弔費・祝儀等の支払いや贈答品購入 ・社内規程で厳格に「会社宛名の領収書」が必須な企業 ・レジ機能がなくインボイス要件を満たすレシートが出ない個人店 | 宛名・具体的な品名・登録番号を明記した領収書を依頼。 「お品代」「上様」は避け、社名と具体的な商品内容を正確に記入してもらう。 |

【レシートと領収書の違い】に関するよくある質問(FAQ)
Q1:レシートと領収書を両方受け取って保管するのは問題ありますか?
A1:明確に避けるべきです。同一取引について両方を所持していると、意図しない二重計上や架空経費の計上を税務調査で疑われるリスクがあります。店舗側も二重発行防止のため原則として両方の交付は行いません。万が一両方を受け取ってしまった場合は、品目明細の入ったレシートのみを残して帳簿に添付するか、領収書側にレシートをホチキス留めして単一の取引であることを明示してください。
Q2:宛名が「上様」や「空欄」の手書き領収書は確定申告やインボイスで使えますか?
A2:インボイス制度における適格簡易請求書の対象業種(小売、飲食、タクシー等)であれば宛名なしでも有効です。しかし、それ以外の業種(卸売、製造、コンサルティング等の一般取引)では正式な適格請求書として宛名の記載が必須となります。また、税務調査において「上様」表記は誰が支払ったかの客観的証明が難しくなるため、可能な限り正確な会社名・屋号を記載してもらうか、詳細なレシートで保存することを推奨します。
Q3:感熱紙のレシートは数年経つと文字が消えてしまいますが、どう対策すればよいですか?
A3:電子帳簿保存法に基づき、スマートフォンアプリやスキャナで受領後速やかに撮影・データ化してクラウド保存するのが最も確実な対策です。紙のまま保存する場合は、感熱紙を光(紫外線)、熱、塩ビ素材のクリアファイル、可塑剤を含む接着剤から遠ざけ、暗所のファイルボックスで保管してください。コピーを取って原本と一緒に保管することも実務上有効な自衛策です。
まとめ:形骸化した慣習を捨て実質的な証拠能力で選ぶ新常識
「手書き領収書こそが正式な書類である」という古い商慣習は、デジタルトランスフォーメーションと税制改正が進んだ現在、完全に過去のものとなりました。品目や税率が自動的に印字されるレシートは、改ざんが難しく取引の透明性を証明できる極めて信頼性の高い証憑です。
インボイス制度や電子帳簿保存法が求める要件を正しく理解していれば、レジ前で手書き領収書の発行を待つ余分な時間を削減し、バックオフィス業務の劇的な効率化が図れます。形式にとらわれず、取引の実態を正確に記録したレシートを適切に管理・保存することが、税務リスクを防ぎ賢く事業を運営するための決定的な鉄則です。 (出典: レシート 領収 書 違い(Yahoo!ニュース))
毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。
