インボイス制度は何がヤバい?漫画級にわかる仕組みと2026年の現実
2023年10月の鳴り物入りでのスタートから時間が経過し、制度の全貌が実務レベルで定着しつつあります。しかし2026年を迎えた現在、個人事業主やフリーランスの現場では、いわゆる「2割特例」の期限到来や「経過措置のステップ移行」を目前に控え、再び大きな緊張感が漂っています。
「税金の専門用語が並ぶだけで頭が痛くなる」「結局、自分はどう動けば損をしないのか」――そうした不安を抱える方のために、まるで漫画のストーリーを読むかのように直感的に把握できる構成で、制度の決定的な仕組みと今後の生き残り戦略を解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:インボイス制度の本質は「買い手側が支払う消費税の控除ルール変更」であり、免税事業者のままだと発注元の税負担が増加する。
- 要点2:2026年は激変緩和措置である「2割特例」が終了を迎え、経過措置も「50%控除」へ縮小する極めて重要な転換点である。
- 要点3:取引相手が一般消費者(BtoC)か企業(BtoB)かによって登録の必要性は180度異なり、自身の事業形態に合わせた冷静な見極めが必須となる。
【漫画のストーリーで理解】インボイス制度は何がヤバい?超初心者向け基礎知識
インボイス制度の構造を理解するには、3つの登場人物による短いドラマをイメージするのが近道です。
登場人物は、発注元である「出版社A社」、フリーランスの「漫画家・イラストレーターBさん」、そして「国(税務署)」の3者です。
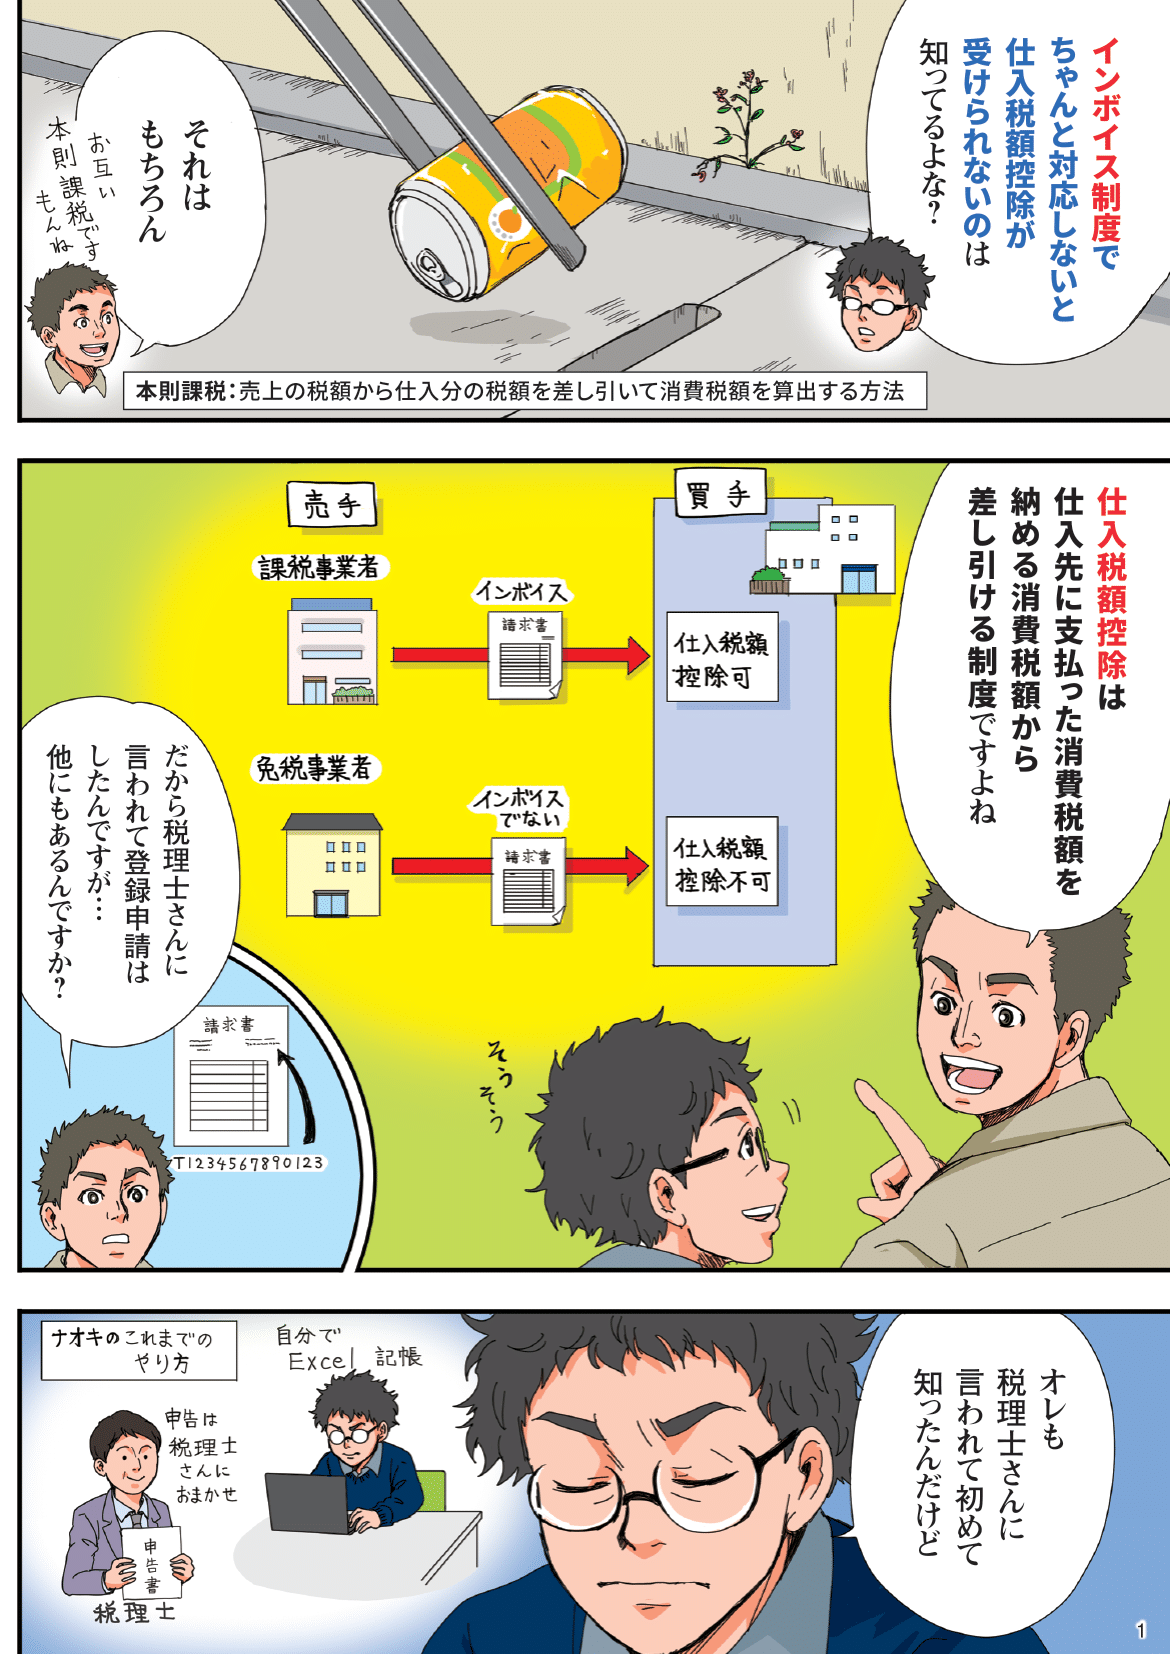
これまでBさんが年商1,000万円以下の「免税事業者」だった場合、A社から支払われた原稿料11万円(税込:本体10万円+消費税1万円)のうち、預かった消費税1万円はBさんの手元に残すことが法的に認められていました(いわゆる益税の仕組み)。また、発注元のA社も「Bさんに消費税1万円を支払った」として、自社が国に納める消費税からその1万円を差し引く(仕入税額控除)ことができていました。
ところが、インボイス制度の導入によってルールが一変しました。国は「国の認可を受けた事業者(適格請求書発行事業者)が発行したレシート・請求書(インボイス)でなければ、消費税を差し引くことを認めない」と定めたのです。
これにより、もしBさんがインボイスを発行できない免税事業者のままだと、A社は「Bさんに1万円の消費税を払ったのに、国にも別途1万円を納めなければならない」という二重払いの状態に陥ります。結果として、A社はBさんに対して「インボイスを登録して課税事業者になってほしい」「それが無理なら消費税分の値下げに応じてほしい」と迫るか、最悪の場合は「登録している別の作家に乗り換える」という選択肢を検討せざるを得なくなるわけです。
これが、クリエイターや個人事業主の間で「実質的な増税」「取引排除につながる」と騒がれた問題の核心です。

【図解で比較】免税事業者と課税事業者の違い|やらないとどうなる?
個人事業主が事業を続けるにあたり、「適格請求書発行事業者の登録申請」を行って課税事業者になるのか、それとも免税事業者を維持するのかは、収益と取引関係を左右する最重要事項です。両者の決定的な差異を客観的な指標で比較します。
| 項目 | 課税事業者(インボイス登録あり) | 免税事業者(インボイス未登録) | 編集部の見解・評価 |
|---|---|---|---|
| 消費税の納税義務 | あり(売上1,000万円以下でも必須) | なし(売上1,000万円以下なら免除) | 登録すると手取りが数%〜10%減少する直接リスク |
| 法人顧客(BtoB)からの需要 | 高い(相手側の税負担が増えない) | 低下リスクあり(相手側が控除不可) | 企業相手の受託ビジネスでは登録が事実上の標準 |
| 個人客(BtoC)への影響 | 影響なし(領収書を求められない) | 影響なし(一般消費者は控除無関係) | エンドユーザー相手なら未登録でも不都合は皆無 |
| 確定申告・経理の事務負担 | 大幅に増加(消費税申告書の作成) | 従来通り(所得税の申告のみ) | 会計ソフトや税理士サポートの導入コストを要検討 |
| プライバシー(本名公表) | 国税庁公表サイトに本名が掲載 | 公表されない(匿名性を維持可能) | ペンネーム活動のクリエイターには心理的ハードル |
【実態検証】登録した人と見送った人のリアル|SNSや現場取材で見えた明暗
報道関係者や税理士への取材、そしてSNS上のリアルな発信を検証すると、事業者の選択は完全に「二極化」しています。
大手IT企業や広告代理店と取引を行うWEBデザイナーやライター、下請けのシステムエンジニアの場合、8割以上が適格請求書発行事業者の登録を済ませています。現場のインタビューでは「発注側から『登録番号がない場合、今後の案件単価を見直さざるを得ない』という通達が届き、実質的に選択の余地がなかった」という生々しい証言が目立ちます。
一方で、登録を断固として見送った層も存在します。その代表例が、ピアノ教室の講師、個人の整体師、ハンドメイド作家、同人誌作家など、直接一般消費者を相手にする事業者です。彼らにとって顧客は「インボイスを必要としない個人」であるため、登録してわざわざ消費税を納めるメリットが一切ありません。
また、BtoB取引であっても「自分にしかできない独自の技術や知名度がある職人・トップクリエイター」は、免税事業者のままでも契約を切られることなく、従前通りの条件で取引を継続しています。取引における「立場の強さ(価格交渉力)」がそのまま制度への対抗力になっているのが実態です。

【2026年の大転換】2割特例の終了と経過措置50%突入で起きる大波乱
2026年がフリーランスにとって極めて重要な年である理由は、制度開始時に設けられた「緩和措置」が大きな節目を迎えるからです。
まず注目すべきは「2割特例」のタイムリミットです。2割特例とは、免税事業者がインボイス発行事業者になった場合、納める消費税額を「売上税額の2割」に軽減できる強力な救済策でした。例えば、売上にかかる消費税が50万円だった場合、本来なら経費計算などを経て納めるところを、一律10万円(50万円×20%)の納税で済ませることができた仕組みです。
この2割特例は「2023年10月1日から2026年9月30日を含む課税期間」までの限定措置となっています。特例の恩恵が切れた後は、原則的な計算方式(本則課税)か、業種ごとに定められた「みなし仕入率」を用いて計算する「簡易課税制度」を選択しなければならず、税負担が跳ね上がる事業者が続出する懸念があります。
さらに、免税事業者からの仕入れに対する「仕入税額控除の経過措置」も段階的に縮小します。
- 2023年10月1日〜2026年9月30日:免税事業者への支払いでも80%を控除可能
- 2026年10月1日〜2029年9月30日:控除割合が50%に半減
- 2029年10月1日以降:控除割合が0%(完全廃止)
2026年秋以降、発注企業側が被る税金の手出し負担は「従来の20%分」から「50%分」へと一気に2.5倍に拡大します。これまで「80%控除できるから」と免税事業者のままで取引を容認してくれていた取引先が、突如として厳しい値下げ交渉や登録要請に踏み切るケースが急増すると予測されています。
一般に知られていない盲点とネットの誤解|インボイスのデメリット総点検
制度をめぐっては、SNSを中心に極端な言説や誤解が飛び交っています。事業者が冷静に判断するために知っておくべき「真のデメリットと盲点」を整理します。
第1の誤解は、「インボイスに登録しなければ違法になる」という思い込みです。登録はあくまで事業者の任意であり、未登録自体に罰則はありません。発注元が「免税事業者であることを理由に一方的な買いたたきや契約解除を行うこと」は、下請法や独占禁止法で厳格に禁じられており、公正取引委員会による監視指導も強化されています。
第2の盲点は、「税金そのものよりも、日々の事務処理コストが経営を圧迫する」という現実です。インボイス導入後は、請求書への登録番号記載はもちろん、受け取った領収書が「適格インボイスか否か」を1枚ずつ仕分けし、保存要件を満たさなければなりません。年間の売上が数百万円規模の個人事業主にとって、追加の会計ソフト利用料や税理士報酬は、納める消費税額以上に重い負担としてのしかかります。
第3の点は、ペンネームで活動するクリエイターの「本名バレ」に関する懸念です。国税庁の適格請求書発行事業者公表サイトでは、個人事業主の登録番号を検索すると本名が表示される仕組みになっています。屋号の併記や各種マスキング対策などの改善は図られているものの、完全な匿名性を担保したい副業ワーカーにとっては依然として心理的障壁となっています。
【プロの結論】経済合理性と事業継続性から下す「登録すべき人・見送る人」の判断基準
感情論に流されず、自身のビジネスモデルに基づいたドライな意思決定が求められます。以下の判断基準を参考にしてください。
▼インボイス登録を強く推奨する事業者
- 売上の大半が「課税事業者である民間企業」からの受注である(BtoB中心)
- 同業のライバルが多く、代わりの人材を見つけるのが容易な職種
- 年商が700万〜800万円を超えており、近い将来に売上1,000万円超(自然課税)を見込んでいる
- 新規の法人クライアントを積極的に開拓していきたいフェーズにある
▼インボイス登録を見送る(または様子見すべき)事業者
- 一般個人や免税事業者を主な顧客としている(BtoCサービス、教室、個人向け販売など)
- 副業として小規模に活動しており、利益よりも手間の削減や匿名性を最優先したい
- 他者に代替できない卓越したスキルや実績があり、発注元に対して強い価格決定権を持っている
- 取引先企業が「簡易課税制度」を採用しており、仕入税額控除の影響を受けないことが確認できている
【インボイス制度 わかりやすく 漫画】に関するよくある質問(FAQ)
Q1:インボイス制度に登録しないと、本当に仕事が切られてしまいますか?
A1:一律に切られるわけではありません。取引先が一般消費者である場合や、取引先企業が簡易課税を選択している場合は一切影響がありません。また、発注元が免税事業者を理由に一方的な取引停止や不当な減額を行うことは法律(独占禁止法・下請法)で禁止されています。ただし、代わりの効く一般的な業務の場合、新規発注時にインボイス登録事業者が優先される傾向があるのは事実です。
Q2:2割特例が終わった後はどうすればいいですか?簡易課税とは何が違いますか?
A2:2割特例の期限後は、「簡易課税制度」の選択を検討するのが一般的です。簡易課税は、業種ごとに定められた「みなし仕入率(サービス業なら50%、飲食業なら60%など)」を売上税額から差し引いて納税額を計算する制度です。事前に税務署へ届出書を提出しておくことで、仕入れや経費の煩雑な領収書管理を大幅に簡略化し、税負担を抑えることが可能です。
Q3:副業で小さな収入があるだけですが、インボイス登録は必要ですか?
A3:年間の副業収入が数十万円程度など、小規模である場合は基本的に登録不要のケースが多いです。特にクラウドソーシング等で個人向けに納品している場合や、本名公開を避けたい場合は、免税事業者のままで活動を続ける方がメリットが大きいと言えます。発注元から登録を求められた段階で、その案件の利益と消費税申告の手間を天秤にかけて判断しても遅くはありません。
まとめ:制度の節目を乗り切るための賢いサバイバル戦略
インボイス制度は単なる「税金の引き上げ」ではなく、事業者間の取引構造や力関係を再定義するシステム改革です。2026年を迎えた今、2割特例の終息と経過措置の縮小という「第2の波」が押し寄せています。
周囲が登録しているからと盲目的に追従するのではなく、自分の顧客層が誰なのか、取引における自らの強みは何かを客観的に棚卸しすることが不可欠です。事業規模や将来設計に合わせて「登録して販路を広げる」のか、「未登録のまま独自の価値を磨く」のか、主体的な戦略を選択していく姿勢が何よりも求められます。 (出典: インボイス制度 わかりやすく 漫画(Yahoo!ニュース))
毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。
