前金とは?内金・手付金との違いや返金トラブル防止策を徹底解説
ビジネスの受発注や不動産売買、さらには個人間の高額な売買において、契約締結直後に求められることが多い「前金」。商品やサービスが実際に納品・完了する前に代金の一部または全額を支払う商慣習ですが、日常の商談で何気なく交わされる「内金」「手付金」「着手金」との法的な境界線を正しく把握している人は驚くほど多くありません。
契約が予定通り滞りなく履行されている間は問題が表面化しません。しかし、予期せぬトラブルや自己都合による中途解約が発生した瞬間、「すでに支払った前金が一切戻ってこない」「莫大な違約金を請求された」といった深刻な金銭紛争へ直結します。2026年現在、フリーランス市場の成熟や無形ITサービスの急拡大を背景に、代金の事前決済をめぐるトラブル相談が法テラスや国民生活センター等へ相次いでいます。無用な損失を被らないために、前金の正確な法的性質、会計仕訳、返金規定、契約書の実務ポイントを徹底検証します。
📌 【この記事の重要ポイントまとめ】
- 要点1:前金は代金前払いの総称であり、法的に契約解除権を留保する「手付金」とは性質・返金義務が根本から異なる。
- 要点2:中途解約時の返金可否は民法上の原状回復義務と個別契約条項に左右され、相場(20〜50%)に応じた適切な支払期日設定が必須となる。
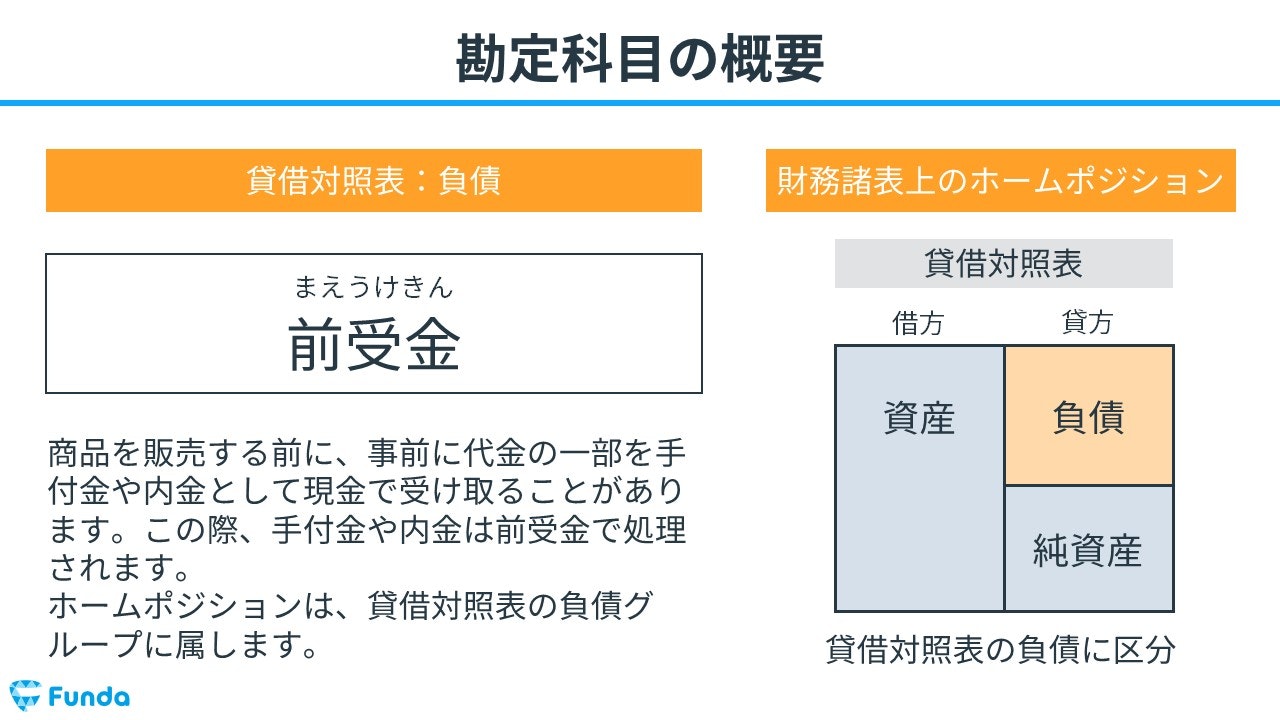
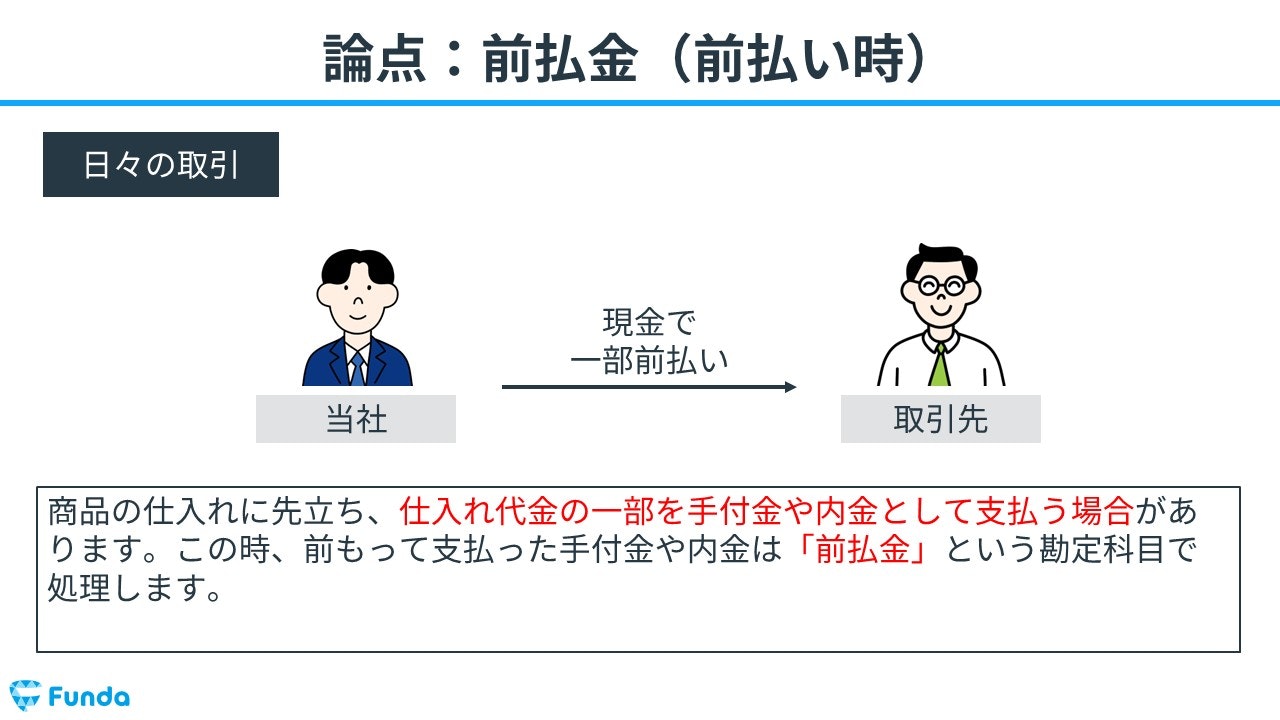
- 要点3:会計実務では「前受金(負債)」「前払金(資産)」として計上し、役務提供完了時に売上・費用へ振り替える厳密な処理が求められる。
【徹底比較】前金・内金・手付金・着手金の法的な違いと定義
「前金(まえきん)」とは、商品やサービスの提供・納品が完了する前に、代金の全部または一部として事前に支払う金銭を指す一般的な実務用語です。法律上の厳密な定義語というよりも、商慣行として定着した呼び方ですが、類似する用語との間には民法上の効力において決定的な差が存在します。
まず、前金と内金の違いについて整理します。「内金(うちきん)」は、売買代金や請負代金の一部として前払いされる金銭であり、実質的な機能は前金とほぼ同義です。内金を支払った時点で、当事者双方が契約の履行に着手したとみなされるケースが多く、単に「代金の一部を分割して先に支払った」状態を指します。
一方、実務上最も混同されやすく、紛争の火種になりやすいのが前金と手付金の違いです。手付金(てつけきん)は民法第557条に明確な規定が存在し、特段の取り決めがない限り「解約手付」と推定されます。つまり、買主側は支払った手付金を放棄(手付流し)すれば契約を無条件で解除でき、売主側は受け取った手付金の倍額を現実に提供(手付倍返し)することで契約を解除できる権利を留保します。これに対し、前金や内金には法的な解除権留保の効力はありません。
さらに、専門職の業務委託やシステム開発などで用いられる前金と着手金の違いも重要です。着手金は、弁護士の訴訟対応やクリエイターのオーダーメイド制作などにおいて、「業務を開始するための対価・初期経費」として支払われます。着手金は作業に着手した時点で対価としての役割を果たすため、依頼者の都合で途中解約となった場合でも、原則として返還されない特約が結ばれる点が前金とは明確に異なります。
| 区分 | 法的性質・役割 | 中途解約時の返金義務 | 編集部の見解・実務アドバイス |
|---|---|---|---|
| 前金(内金) | 代金の一部の前払い(履行の着手を示す) | 原則として返還対象(未履行分・原状回復) | 解除権留保の機能はないため、自己都合キャンセルでも当然に没収はできない。 |
| 手付金 | 契約成立の証憑・解除権の留保(民法557条) | 放棄または倍返しにより契約解除(返金不可) | 不動産取引等で多用。契約書に「手付」と明記しないと前金とみなされる危険性あり。 |
| 着手金 | 業務開始の事務費用・拘束料(役務開始の対価) | 原則として返金不可(特約による) | 士業やフルスクラッチ開発で一般的。成果物の納品有無にかかわらず消化される。 |

【実態検証】利用者の生の声と現場目線で見えたトラブルの真相
インターネット上の掲示板やSNS、知恵袋などの相談プラットフォームを調査すると、前金返金トラブルに関する切実な叫びが数多く見受けられます。
「Webサイト制作で着手前に代金の50%を前金として振り込んだが、制作会社のレスポンスが極端に悪化し、納品期日を過ぎても初稿すら上がってこない。契約解除と返金を求めたら『すでに作業を開始しているため返金できない』と突っぱねられた」(30代・飲食店経営者)
「結婚式場の契約時に内金20万円を納付した。半年前の段階で家庭の事情によりやむを得ずキャンセルを申し出たところ、規約を盾に全額没収された上に、追加のキャンセル料まで請求された」(20代・会社員)
こうしたトラブルの根底にあるのは、「前金=理由を問わず返還されるべき金銭」という発注側の思い込みと、「前金=いかなる事態でも返金不要の確保資金」と捉える受注側の認識の乖離です。
民法第545条(契約解除に伴う原状回復義務)に照らせば、契約が解除された場合、双方は相手方を契約締結前の状態に戻す義務を負います。したがって、受注側が正当な理由なく債務を履行しない場合、発注側は契約を解除して支払済みの前金全額の返還を請求できます。さらに、損害が発生していれば損害賠償請求も可能です。
しかし問題は「発注側の自己都合キャンセル」の場合です。契約書に適切な前金キャンセル規定が定められていない場合、受注側は「すでに発生した実費・投下した工数」を損害額として前金から差し引き、残額を返還するのが法的な原則です。一方的に「いかなる理由があっても前金は返金しない」と定めた条項は、相手方が一般消費者である場合、消費者契約法第9条(消費者が支払う損害賠償の額を予定する条項等の無効)に抵触し、無効と判断される司法判断が積み重なっています。
一般に知られていない盲点とネットの誤解|下請法と商取引の力関係
ネット上の簡易な解説記事では「前金を多めに取れば未回収リスクはゼロになる」「前金を払うのは危険だから常に後払いにすべき」といった極端な言説が散見されます。しかし、商取引の現場では双方の力関係や法規制に応じた繊細なバランス調整が欠かせません。
とりわけ見落とされがちな盲点が、親事業者と下請事業者の力関係を律する下請代金支払遅延等防止法(下請法)との関係です。下請法が適用される取引において、資本金規模が大きい親事業者が下請事業者に対し、不当に代金の支払いを遅らせる行為は禁止されています。逆に、親事業者が資金繰りに苦しむ下請事業者に対してあらかじめ前金を交付することは法律上推奨される側面もあります。
しかし、下請事業者の側が親事業者に対して「全額前払い以外は受け付けない」と頑なに要求した場合、契約締結自体が見送られるリスクを背負います。また、発注側にとっての前金支払いは、相手方の倒産時に金銭が回収不能となる「信用リスク」を一身に背負う行為に他なりません。帝国データバンク等の倒産集計でも明らかな通り、建設業やITベンダーの突然の破産により、支払済みの前金が一般破産債権となり、数パーセントの配当しか戻らなかった実例は枚挙にいとまがありません。
失敗を防ぐ実務|前金の相場割合とメリット・デメリット
契約交渉を有利に進め、双方の信頼を損なわないためには、取引内容に見合った前金相場割合を把握しておくことが極めて合理的です。業界ごとに長年培われたリスク配分の基準が存在します。
| 業界・取引種別 | 一般的な前金の相場割合 | 支払タイミングの目安 | リスク管理上の留意点 |
|---|---|---|---|
| Web制作・システム開発 | 30% 〜 50% | 契約締結後、作業着手前 | 残金は検収完了後に設定。マイルストーン分割払いも有効。 |
| 建築・住宅リフォーム | 20% 〜 33% | 契約時・着工時・中間時・引渡時 | 「契約時3割、中間時3割、完工時4割」など工程連動型が安全。 |
| 特注品の製造・資材調達 | 30% 〜 50%(または原材料実費) | 資材発注・ライン確保前 | 資材原価が高額な場合、実費相当分を前金で担保する。 |
| 新規取引先(与信不足) | 50% 〜 100%(全額前受) | 業務開始・出荷の完全事前 | 相手側の財務状況が不透明な場合の貸倒れ防止策。 |
取引における前金のメリット・デメリットは、立場によって完全に表裏一体です。
【受注者(売手)の視点】
メリットは、最大の経営リスクである「売掛金の貸倒れ・未回収」を物理的に回避できる点にあります。また、初期の資材仕入れや外注費の支払いに前金を充当できるため、キャッシュフローが大幅に安定します。一方のデメリットは、契約締結の心理的ハードルが上がり成約率が低下することや、万一納期遅延が発生した際に顧客から厳しい追及を受ける心理的・法的プレッシャーが生じる点です。
【発注者(買手)の視点】
メリットは、前金を支払うことで相手方のリソースを確実に押さえ、優先的にプロジェクトを稼働させられる点です。一方のデメリットは、相手方の倒産リスクや債務不履行リスクを一方的に背負う点です。さらに、代金を先払いしてしまうと「納品物のクオリティが低い場合の修正交渉」において発注側の立場が弱くなる現実があります。
こうしたリスクを抑制するためにも、前金の支払期日は「契約締結日から〇銀行営業日以内」と明確に定め、入金確認を正式な着手条件とする条項設計が不可欠です。
経理・実務の完全ガイド|勘定科目と請求書・契約書の作成ルール
前金のやり取りは、税務・会計の現場でも誤謬が多発しやすい領域です。前金を受け取った、あるいは支払った時点では、いまだ役務や商品の提供が完了していないため、売上や費用として計上することは企業会計原則上認められません。
1. 会計処理:前受金と前払金の仕訳
受注側(売手)が前金を受け取った場合、使用する前受金の勘定科目は「流動負債」に分類されます。将来的に商品や役務を提供する義務を負っているため、会計上は負債として扱います。納品と検収が完了した時点で、前受金を売上高へと振り替えます。
発注側(買手)が代金を先払いした場合の前払金の仕訳処理では、勘定科目は「流動資産」として計上します。まだ対価となる役務を受け取っていないため費用化はできず、納品検収時に仕入高や外注費などの費用科目へ振り替えます。
【受注側の仕訳例(前金10万円受取時)】
借方:普通預金 100,000円 / 貸方:前受金 100,000円
(※納品検収完了時)
借方:前受金 100,000円 / 貸方:売上高 100,000円
なお、インボイス制度下における消費税の認識タイミングは原則として「資産の譲渡等の時期(納品・役務提供完了時)」です。前金を受領した段階では原則として消費税の課税関係は生じず、売上確定時に消費税を認識します。
2. トラブルを未然に防ぐ「請求書の書き方」と「契約書条項」
実務における前金の請求書書き方には、後々の疑義を避けるための厳密な記載が求められます。
請求書の件名には「Webサイト制作費(着手金/前金分)」と明記し、品目欄に「制作代金総額(税込〇〇円)の内、着手時前金(全体の50%)」といった計算根拠を明記します。さらに、前金支払期日を確定日付で記載し、「本請求書の入金確認をもって正式な業務着手といたします」という着手要件の一文を付記するのが実務上の定石です。
また、前金の契約書条項において絶対に盛り込むべき条項は以下の3点です。
第一に「第〇条(代金の支払):甲は乙に対し、本契約締結後〇日以内に前金として〇〇円を乙の指定口座に振り込むものとする。乙は当該入金を確認後、遅滞なく本件業務に着手する」。
第二に「第〇条(中途解約と精算):甲の都合により本契約を中途解約する場合、乙がそれまでに着手した実作業割合に応じた実費を前金から控除し、余剰がある場合は甲に返還し、不足が生じる場合は甲が乙に追加で支払うものとする」。
第三に「第〇条(債務不履行による解除):乙の責に帰すべき事由により契約が解除された場合、乙は甲より受領した前金の全額を遅滞なく返還しなければならない」。
【プロの結論】健全な取引関係を築くための判断基準
ビジネス取引の根底にあるのは「信用」ですが、その信用を制度として担保するのが契約書と代金決済スキームです。社会学や組織行動論の観点から見れば、金銭のやり取りにおいて過度な性善説に依存することは、当事者間に「健全な心理的バウンダリー(境界線)」を失わせる原因となります。「相手が良い人そうだから契約書なしで前金を振り込む」「大手企業だから未回収リスクはないだろうと全額後払いを呑む」といった態度は、いずれもビジネスの依存関係を生み、深刻なトラブルを招く土壌となります。
取引を成功に導くために、前金を設定すべき状況と慎重になるべき状況の明確な判断基準を提示します。
【前金を設定・要求すべきケース】
- 新規取引で信用情報(帝国データバンク等の評点)が不十分な場合:与信枠の設定ができない相手には、少なくとも原価相当分(30〜50%)の前払いを条件とすべきです。
- 他社へ転用できない特注品・カスタム開発の案件:仕入れ資材の廃棄リスクや専属エンジニアの稼働枠を拘束するため、前金による担保が不可欠です。
- 個人のフリーランスが大規模な受託案件を受ける場合:未回収が即座に個人の死活問題につながるため、中間金を含む分割請求を導入すべきです。
【前金の支払いを避ける・極めて慎重になるべきケース】
- 相手方の法人登記や固定の事業所が確認できない場合:実体のない個人やペーパーカンパニーへの前金支払いは、持ち逃げリスクが極めて高くなります。
- 契約書に「返金不可特約」が一方的に記載されている場合:債務不履行時すら返金に応じない契約条項を提示してくる事業者は、リスク管理能力そのものが疑われます。
- 相場(20〜50%)を逸脱し、正当な理由なく全額前払いを強硬に求めてくる場合:相手方の資金繰りが破綻寸前であるシグナルの可能性が高いため、分割支払いを提案するか、取引自体を見送るべきです。
【前金とは】に関するよくある質問(FAQ)
Q1:前金を振り込んだ後に相手と連絡が取れなくなりました。返金してもらえますか?
A1:法的には民法上の債務不履行および不当利得返還請求権に基づき、全額の返還を請求できます。ただし、相手が倒産している場合や計画的な詐欺である場合、口座の差し押さえや回収が困難になるのが現実です。内容証明郵便による契約解除通知の送付、弁護士への相談、場合によっては警察への被害届提出を速やかに検討してください。
Q2:個人間売買やフリーランスの副業案件でも前金を請求して法的に問題ありませんか?
A2:何ら法的な問題はありません。むしろ未回収リスクを防ぐため、業務委託基本契約書や見積書に「前金〇%の入金確認後に制作着手」と明記して請求することが強く推奨されます。ただし、相手が合意していない段階で一方的に前金を強要することは商談破談の原因となるため、契約前の条件提示が肝要です。
Q3:前金の領収書や請求書には消費税を記載する必要がありますか?
A3:前金を受領・請求する段階では、消費税額を内訳として参考記載することは実務上一般的ですが、税法上の「課税売上」が確定するのは納品時です。インボイス制度対応の領収書を前金受領時に発行する場合、「前受金として」と但書に明記し、納品完了時に正式な精算インボイスを発行する運用が税務上最も確実です。
Q4:契約書で「手付金」と書くべきところを「前金」と誤記してしまった場合、法的な効力はどうなりますか?
A4:契約書の文言が「前金」となっている場合、民法第557条の「手付(解約手付)」としての効力は原則として認められなくなります。つまり「支払った金を放棄すれば無条件で解約できる」という権利は主張できず、正当な解約理由がない限り契約の履行を強制されるか、損害賠償を求められるリスクがあります。手付の性質を持たせたい場合は、必ず「手付金」と明記してください。
まとめ:今後の動向と失敗しないための判断基準
前金は、取引のリスクを適正に分散し、資金繰りを円滑化するための極めて合理的で歴史ある商慣行です。しかし、その背後にある「手付金との法的性質の違い」「中途解約時における返金規定の有無」「会計上の正しい仕訳処理」を疎かにしたまま漫然と金銭をやり取りすることは、重大な法的紛争の引き金となります。
ビジネスの現場においては、相場の割合(20%〜50%)を意識し、支払期日と着手条件を契約書・請求書上で一体として明記することが防御の鉄則です。口約束や曖昧な慣行を排し、双方が納得できる客観的なルールを条項として明文化することこそが、損失を防ぎ強固な信頼関係を築くための最良の道筋となります。 (出典: 前 金 と は(Yahoo!ニュース))
毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。
