貯金300万は通過点?20代・30代のリアル割合と1000万への資産形成術
通帳の残高表示が「300万円」の大台に乗った瞬間、多くのビジネスパーソンが感じるのは確かな達成感と、それと表裏一体の「この金額で将来は本当に安心できるのか」という静かな迷いです。インフレや社会保険料の負担増が家計を直撃する現在、貯蓄300万円という水準は社会全体の中でどの位置にあり、どのような意味を持つのでしょうか。
金融広報中央委員会が公表する統計や現場への取材を紐解くと、300万円という数字は単なる通過点ではなく、家計管理の基盤が完成し、人生の選択肢を劇的に広げる「資産形成の最大のターニングポイント」であることが浮き彫りになってきます。本稿では、20代・30代のリアルな懐事情から、この壁を突破した後に訪れる心理的変化、そして新NISAを活用して1000万円の大台へ最短距離で到達するための実践的な戦略までを徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:貯金300万円は20代・30代単身世帯の中央値を大きく上回り、同年代の上位層に位置する堅実な水準です。
- 要点2:半年〜1年分の「生活防衛資金」が確保されることで、キャリアの選択肢や精神的余裕が劇的に改善します。
- 要点3:インフレ環境下では現金放置を避け、ネット銀行の高金利普通預金と新NISAインデックス投資を組み合わせた加速戦略が不可欠です。
【2026年最新データ】貯金300万円は多いのか?年代別割合と中央値の実態
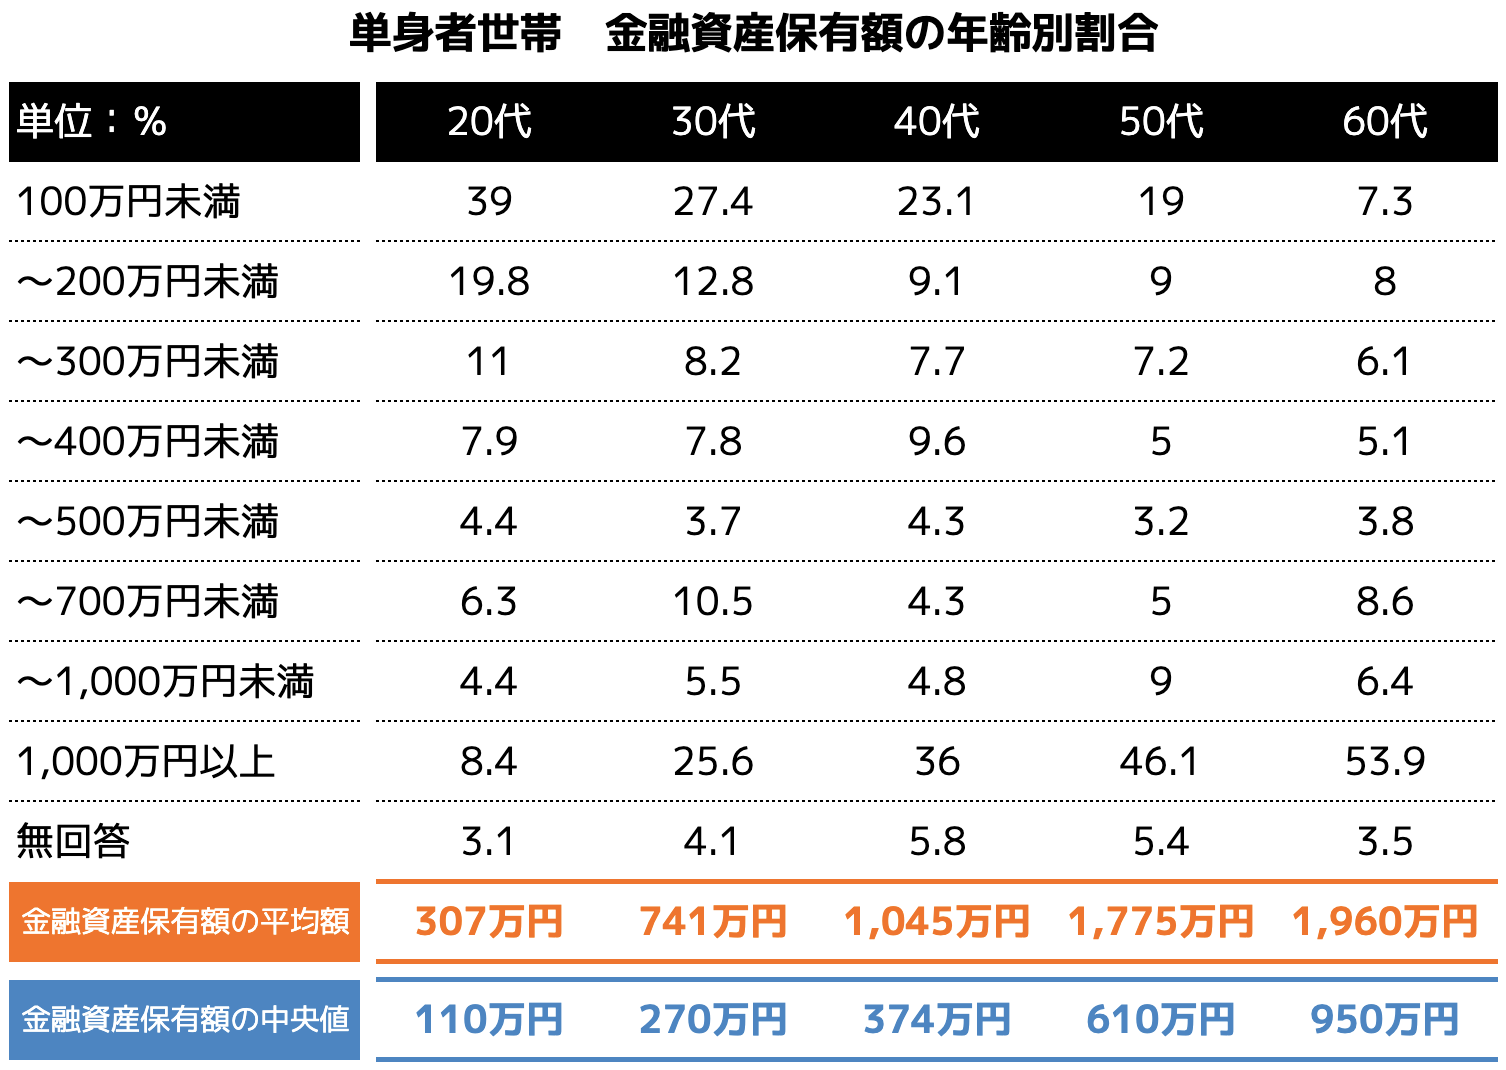
「周囲の同世代は一体どれくらい貯めているのか」という疑問は、資産形成を進める上で誰もが一度は抱くものです。金融広報中央委員会による「家計の金融行動に関する世論調査」の最新データを分析すると、世間一般のイメージと客観的な統計の間には顕著な乖離が存在します。
資産データを正しく読み解く鍵は、「平均値」ではなく「中央値(データを小さい順に並べた中央の値)」を見ることです。一部の富裕層が数値を大きく引き上げる平均値に対し、中央値こそがリアルな生活実態を反映しています。20代貯金中央値はおよそ100万円前後、30代貯金平均額は500万円前後とされるものの、中央値ベースでは150万〜200万円程度に留まるのが実情です。
| 区分・世帯属性 | 金融資産中央値 | 貯金300万円以上の割合 | 編集部の見解・位置付け |
|---|---|---|---|
| 20代・単身世帯 | 約100万円 | 約15〜20% | 同世代の上位2割に入る卓越した貯蓄水準 |
| 30代・単身世帯 | 約150万〜200万円 | 約30〜35% | 堅実な家計管理が定着している上位層 |
| 30代・二人以上世帯 | 約250万〜300万円 | 約45〜50% | 教育・住宅資金の基礎が整った標準的ライン |
貯金300万円の年代別割合を見渡すと、20代で到達していれば文句なしの上位15〜20%以内、30代単身であっても上位3分の1に位置します。ネット上で飛び交う「30代なら1000万あって当たり前」といった極端な言説に惑わされる必要はありません。300万円を自力で築き上げた事実は、家計管理の規律が確立されている証拠です。

なぜ「貯蓄300万の壁」を突破すると人生の景色が変わるのか|心理と行動の転換点
ファイナンシャルプランナーや資産形成の専門家が異口同音に「最初の関門」として挙げるのが「貯蓄300万の壁」です。100万円までは生活費の余剰を切り詰める我慢の蓄財になりがちですが、300万円を超えた段階で生活の質とマインドセットには明確な構造変化が生じます。
最大の要因は、万が一の事態に対応するための「生活防衛資金の目安」を完全にクリアできる点にあります。一般的な単身者の1ヶ月の生活費が15万〜20万円と仮定した場合、300万円の現金があれば約1年半、無収入でも生活を維持できます。この絶対的な安全圏がもたらす貯金300万独身の安心感は、精神面だけでなく日々の意思決定に次のような好循環をもたらします。
- 理不尽な労働環境からの脱却:「今仕事を辞めても当面は生きていける」という確信が、転職や独立といったキャリアの選択肢を現実的なものにします。
- 突発的な支出への耐性:冠婚葬祭、急な病気や怪我、家電の故障といった数万〜数十万円の出費に対して、家計が一切揺らぎません。
- 浪費習慣の根本的な消失:「まとまった資産を減らしたくない」という健全な心理的ブレーキ(保有効果)が働き、見栄や衝動買いが自然と抑えられます。
心理学でいう「自己効力感(自分の行動で状況をコントロールできる感覚)」が定着することこそが、貯金300万で人生変わる理由の本質と言えます。
【実態検証】300万円達成者の生の声と現場目線で見えたリアル
実際に300万円の資産を築き上げた生活者への取材やコミュニティの声を集約すると、生活の派手さはないものの、内面的な落ち着きを獲得している共通点が浮かび上がります。
都内のIT企業に勤務する20代後半の男性は、次のように語ります。「通帳残高が300万円を超えたとき、職場で理不尽な要求をされても過剰にストレスを溜めなくなりました。『いざとなれば辞めて次を探せばいい』という心理的バウンダリー(境界線)ができたことで、皮肉にも肩の力が抜けて仕事のパフォーマンスが上がりました」。
一方で、SNSやWEB上の掲示板を検証すると、「300万円貯まっても将来の老後不安がゼロになったわけではない」という冷静な声も少なくありません。達成したからこそ「守るだけでは不十分」「この資金をどう働かせるか」という次のステージへの知的関心が芽生えるのが、この資産規模の特徴です。
一般に知られていない盲点とネットの誤解|「300万あれば一生安泰」の落とし穴
300万円の到達は称賛に値する実績ですが、ここで立ち止まってしまうことには現代特有のリスクが潜んでいます。最大の盲点は、インフレ(物価上昇)による現金の購買力低下です。
年2%の物価上昇が続いた場合、銀行に預けたままの300万円の実質的な価値は、10年後には約246万円相当にまで目減りします。大手メガバンクの普通預金金利が引き上げられたとはいえ、インフレ率を上回るリターンを預金だけで得ることは困難です。
「せっかく貯めたお金を減らしたくない」という過度なリスク回避から、全額を低金利の口座に放置し続けることは、実質的にお金を減らし続ける選択になりかねません。「守るお金」と「増やすお金」を明確に切り分ける視点が不可欠です。
貯金300万から1000万へ増やすロードマップ|新NISAと高金利預金の併用戦略
ここから資産1000万円という富裕層への入り口へ駆け上がるためには、具体的な資産形成ロードマップに基づく戦略的な資産配分(アセットアロケーション)が必要です。貯金300万から1000万へ増やす方法の基本原則は、「守りの防衛資金」と「攻めの投資資金」のハイブリッド運用にあります。
ステップ1:生活防衛資金を「ネット銀行高金利普通預金」に配置
300万円のうち、生活費の約半年〜1年分に相当する100万〜150万円は、流動性の高い預金として確保します。この際、SBI新生銀行、あおぞら銀行BANK、楽天銀行など、好金利を提供するネット銀行高金利普通預金を活用することで、元本保証を維持しながら効率よく利息を受け取ります。
ステップ2:残りの余剰資金を「新NISA資産運用」に投じる
生活防衛資金を除いた150万〜200万円、および毎月の家計余剰金(月3万〜10万円)は、新NISA資産運用へシフトさせます。非課税保有期間が無期限化された制度のメリットを最大限に活かし、時間を味方につけた複利運用を行います。
投資先としては、低コストで世界中に分散投資ができるインデックス投資おすすめ銘柄(「eMAXIS Slim 全世界株式(オール・カントリー)」や「eMAXIS Slim 米国株式(S&P500)」など)が王道です。仮に150万円を初期投資とし、毎月5万円を年利5%で複利運用した場合、約7〜8年で資産1000万円の大台に到達する計算になります。

【プロの結論】資産運用を加速させるべき人と現金をキープすべき人の判断基準
すべての人が300万円全額を積極的に投資へ回すべきではありません。個人のライフイベントとリスク許容度に応じた明確な判断基準を持つことが重要です。
- 資産運用を加速させるべき人:
- 直近2〜3年以内に結婚、住宅購入、教育費などの大型支出の予定がない単身者・共働き世帯
- 本業の収入が安定しており、毎月黒字の家計収支を維持できている人
- 一時的な市場の下落局面でも慌てて売却せず、長期保有を貫ける規律がある人
- 現金の比率を多めにキープすべき人:
- 1〜2年以内にマイホーム購入の頭金や子どもの進学費用を控えている人
- フリーランスや歩合制など、毎月の収入変動が大きい職業に従事している人
- 元本割れに対して強い心理的不安を感じ、夜眠れなくなるリスク耐性の低い人
【貯金 300 万】に関するよくある質問(FAQ)
Q1:貯金300万円に達したら、仕事を辞めてしばらく休職しても大丈夫ですか?
A1:1〜1.5年程度の生活費は賄えますが、無職期間中の国民健康保険料や住民税、国民年金の支払いは前年の所得ベースで請求されるため、想像以上に支出が膨らみます。再就職のキャリアプランや支出のシミュレーションを綿密に行う必要があります。
Q2:新NISAを始める場合、300万円を一括で投資すべきですか?
A2:一括投資はタイミングによって高値掴みとなるリスクがあります。まずは生活防衛資金(100万〜150万円程度)を手元に残し、残りの投資余力を毎月一定額ずつ積み立てる「時間分散」を取り入れるのが堅実なアプローチです。
Q3:30代独身で貯金300万は恥ずかしい水準でしょうか?
A3:決して恥ずかしい水準ではありません。同年代の単身世帯の中央値(約150万〜200万円)を上回っており、上位30%前後に位置します。蓄財の習慣が身についているため、適切な資産運用を組み合わせれば1000万円への到達も十分に現実的です。
まとめ:300万円を土台に築く盤石なマネー戦略
貯金300万円という節目は、経済的な自立に向けた「強固な土台」が完成した瞬間です。世間の平均や無責任な情報に惑わされることなく、まずは自力でこの壁を突破した規律の高さを肯定してください。
インフレと金利のある世界が定着した現在、大切な資金を守り育てるためには、徹底した生活防衛資金の確保と新NISAによる長期・積立・分散投資の組み合わせが不可欠です。築き上げた300万円をエンジンとして稼働させ、着実に1000万円への道を歩み進めていきましょう。 (出典: 貯金 300 万(Yahoo!ニュース))
Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。
