税理士の受験資格は完全撤廃された?2026年最新の緩和ルールを徹底解説
国家資格の中でも屈指の難関として知られる税理士試験において、「受験資格が撤廃された」という言説がネット上で広く拡散されています。しかし、この情報は半分正しく、半分は誤解を含んでいます。2023年度(第73回)の税理士法改正によって試験制度の門戸は歴史的なレベルで開放されたものの、すべての科目で資格要件が無条件に撤廃されたわけではありません。
2026年現在、制度の定着に伴い受験者層の構造は劇的に変化しています。これから税理士を目指す初学者が最短ルートで合格を掴むためには、どの科目に資格が必要で、どの科目なら今すぐ受けられるのかという正確な事実関係の把握が不可欠です。本稿では、国税庁が公表する最新の実施要領や現場の取材データに基づき、学歴・職歴・保有資格ごとの詳細な要件や必要書類の実務までを徹底検証します。
📌 【この記事の重要ポイントまとめ】
- 要点1:会計科目(簿記論・財務諸表論)は受験資格が完全撤廃され、学歴・年齢・国籍を問わず誰でも受験可能。
- 要点2:税法科目は受験資格が存続しているものの、学歴要件が「社会科学系1科目」へ拡大され、職歴要件も「実務経験2年」へ大幅緩和。
- 要点3:高卒や大卒以外の学歴であっても、日商簿記1級・全経上級の取得や実務ルートを介することで全科目の受験が可能。
【真相解明】税理士の受験資格は本当に撤廃されたのか?2026年の制度構造
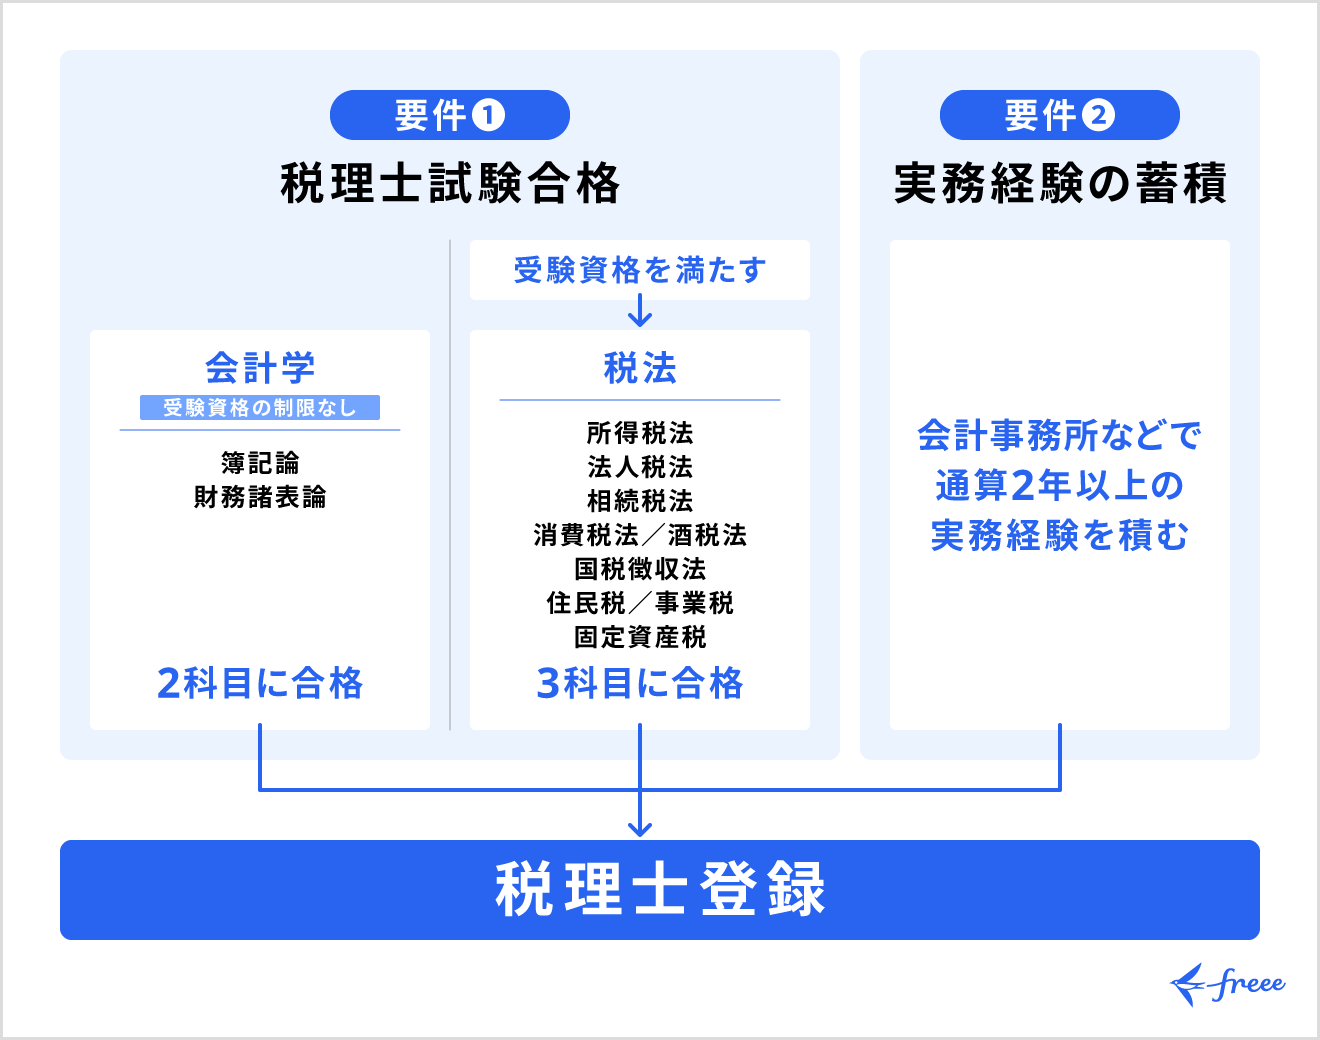
ネット上のQ&AサイトやSNSで散見される「税理士試験の受験資格がなくなった」という噂の真相は、会計科目(簿記論・財務諸表論)の受験資格撤廃と税法科目の大幅な要件緩和が混同されて伝わったものです。税理士試験は全5科目の合格が必要となる国家試験ですが、受験資格のルールは「会計科目」と「税法科目」で明確に二分されています。
国税庁の発表資料および現行の税理士法において、制度の全体像は以下のように規定されています。
- 会計学に属する科目(簿記論・財務諸表論):受験資格の制限は一切なし。大学生・高校生・中学生・社会人を問わず、誰でも1科目から出願および受験が可能。
- 税法に属する科目(所得税法、法人税法、消費税法、相続税法など):一定の受験資格(学歴・資格・職歴のいずれか1つ)を満たすことが必須。
かつては会計科目を受験するだけでも、大学で指定科目を履修しているか、日商簿記1級などの上位資格を保持している必要がありました。しかし法改正以降は、簿記初学者であってもいきなり国家試験の本番に挑戦できる仕組みへと刷新されています。一方で、税法科目に関しては依然として要件が課されているため、「完全に誰でも5科目すべてを自由に受けられるわけではない」という点が最大の留意点です。

【学歴・職歴・資格別】税法科目の受験資格を満たす全ルート完全網羅
税法科目の受験資格は、大きく分けて「学歴」「保有資格」「職歴(実務経験)」の3つのルートが存在します。2023年の法改正によってそれぞれのハードルが大きく引き下げられ、2026年現在もその緩和基準が適用されています。
1. 学歴による受験資格(大幅緩和の主軸)
従来の「法律学又は経済学に属する科目を1科目以上履修」という厳格な縛りから、「社会科学に属する科目を1科目以上履修」へと範囲が大幅に拡張されました。これにより、文系・理系を問わず極めて多くの学部出身者が大学在学中または卒業時点で受験資格を満たす設計になっています。
- 対象となる履修分野:法学、経済学、経営学、商学、政治学、社会学、社会福祉学、国際関係学、行政学、教育学の一部、心理学の一部など、広範な社会科学系科目。
- 大学在学中の要件:大学3年次以上で、社会科学系科目を含む62単位以上を取得済みであれば在学中でも受験可能。
- 短大・高等専門学校(高専):卒業しており、社会科学系科目を1科目以上履修していれば対象。
- 専修学校(専門学校):修業年限2年以上かつ総授業時数1,700時間以上の専門課程を修了し、社会科学系科目を履修していれば対象。
2. 保有資格による受験資格(大卒以外の有力ルート)
学歴要件を満たさない高校卒業者や他分野出身者が税法科目に進む場合、資格取得によるルートが標準的な選択肢となります。
- 日商簿記検定1級合格者:日本商工会議所主催の簿記検定1級合格証書を提出することで税法科目の受験資格を獲得。
- 全経簿記能力検定上級合格者:全国経理教育協会主催の簿記上級合格者も同等の資格要件を満たす。
- 公認会計士試験・短答式試験合格者等:関連する会計系国家試験の合格実績による認定。
3. 職歴・実務経験による受験資格
実務経験ルートにおける従事期間は、法改正により従来の「3年以上」から「2年以上」へと1年間短縮されました。会計事務所や税理士法人の補助業務だけでなく、一般企業の経理・財務部門での実務も幅広く算入されます。
- 弁護士、公認会計士、税理士等の業務補助に従事した期間が通算2年以上。
- 会社等の法人または個人事業主のもとで、会計帳簿の記帳や決算書類作成事務に従事した期間が通算2年以上。
- 銀行、信託会社、保険会社等における貸付・資金運用関連事務に従事した期間が通算2年以上。
【比較表で一目でわかる】科目別・属性別の受験資格一覧と必要書類
自身がどの区分に該当し、出願時にどのような証明書類を用意すべきかを整理した比較データは以下の通りです。
| 試験区分・対象科目 | 必要な受験資格要件 | 出願時の主な提出書類 | 編集部の見解・難易度評価 |
|---|---|---|---|
| 会計科目 (簿記論・財務諸表論) | 要件なし(完全撤廃) 年齢・学歴・国籍不問 | 写真付き受験願書のみ (資格証明書は不要) | 参入障壁はゼロ。高校生や大学1・2年生の早期挑戦が急増中。 |
| 税法科目 (学歴ルート) | 社会科学系科目を1科目以上履修した大学・短大・専門卒、または大学3年次以上(62単位) | 卒業証明書、成績証明書、または単位修得証明書 | 理工学部や文学部出身者でも教養課程の単位でクリアできるケースが多数。 |
| 税法科目 (資格ルート) | 日商簿記1級合格、または全経簿記上級合格 | 合格証書のコピーまたは合格証明書原本 | 高卒・非該当学部生にとっての王道。会計科目の学習と親和性が極めて高い。 |
| 税法科目 (職歴ルート) | 会計事務所・企業の経理事務等に通算2年以上従事 | 事業者(雇用主)が証明する「実務経歴証明書」原本 | 実務経験3年から2年へ短縮。社会人転職組にとって大幅な時間短縮に。 |

【現場検証】受験者層の激変とネットの誤解|「誰でも税理士になれる」の罠
受験資格の緩和以降、大手資格予備校(TACや大原など)の受講生データやSNS上のコミュニティでは、20代前半の若年層や大学生の受講比率が顕著に増加しています。特に「大学在学中に簿記論・財務諸表論の2科目を揃える」という学習プランが標準化しつつあります。
しかし、現場を取材すると、ネット上の言説に踊らされた受験生が直面する2つの構造的トラップが浮き彫りになっています。
誤解1:「誰でも税理士になれる」わけではない
会計科目の敷居が下がったことで「税理士試験全体の難易度が下がった」と錯覚する初学者が後を絶ちません。しかし、試験自体の合格率(各科目およそ12〜20%前後)や計算・理論の膨大な記述量は一切変わっていません。門戸が広がった分、基礎学力の高い受験生が早期参入し、相対評価である本試験の競争倍率はむしろ熾烈さを増しています。
誤解2:合格後の「実務経験2年」は登録に必須
仮に試験で5科目に合格(または大学院免除と組み合わせて5科目到達)したとしても、税理士会への最終登録には「通算2年以上の租税・会計実務経験」が必須です。試験の受験資格と、税理士を名乗って開業・登録するための要件は法的に明確に区別されています。実務未経験の学生合格者の場合、合格後に会計事務所等で2年間の実務経験を積むステップが不可欠となります。
一般に知られていない盲点とネットの誤解
受験資格の確認において、多くの受験生が見落としがちな盲点が国税庁の「科目認定基準」です。
自身の卒業した大学が理系学部や文学部であるため「自分は学歴ルートを使えない」と思い込み、わざわざ難関の日商簿記1級取得に1年以上を費やしてしまうケースがあります。しかし、成績証明書を取り寄せて精査すると、1〜2年次の一般教養科目で「社会学概論」「法学入門」「マクロ経済学基礎」「政治思想史」といった社会科学系科目の単位を取得していることが多々あります。
国税庁の指針では、学部の名称ではなく「履修した科目の実質的な内容」で判断されます。疑義がある場合は、出願前に成績証明書とシラバス(講義要項)の控えを手元に用意し、国税局の税理士試験等担当係へ事前照会を行うことが無駄な遠回りを防ぐ鉄則です。
【戦略的アプローチ】最短で官報合格を狙うルート設計と免除制度の活用
緩和された新制度を最大限に活かし、最小の年数で資格取得に至るための戦略設計は主に以下の2パターンに集約されます。
パターンA:簿財先行・学歴(または簿記1級)併用ルート
最もスタンダードな戦略は、受験資格を問われない簿記論・財務諸表論の2科目を初年度に学習・受験し、並行して日商簿記1級の取得や大学の単位確認を進めるプランです。会計科目の知識は日商簿記1級の商業簿記・会計学とほぼ重複するため、学習効率を極大化できます。
パターンB:大学院免除(院免)制度を活用した科目圧縮ルート
税理士試験には、大学院の修士課程で特定の研究を行い、国税審議会の認定を受けることで試験科目が免除される「試験免除制度」が存在します。
- 税法科目の免除:税法に関する修士論文を執筆し修了することで、税法3科目のうち「2科目」が免除(残り税法1科目の本試験合格が必要)。
- 会計科目の免除:会計学に関する修士論文を執筆し修了することで、会計2科目のうち「1科目」が免除(残り会計1科目の本試験合格が必要)。
働きながら最短で資格取得を目指す社会人の間では、会計2科目を本試験で突破した後、大学院(夜間・通信制含む)へ進学して税法2科目の免除を受けるルートが確実性の高いキャリア戦略として広く定着しています。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
制度緩和によって誰にでもチャンスが生まれたからこそ、自身の適性とリソースを冷静に見極める必要があります。
- 挑戦をおすすめできる人:
- 地道な反復学習と数字の突合作業を苦にせず、年間1,000時間規模の勉強時間を継続確保できる人。
- 将来的に独立開業、または事業承継や税務コンサルタントとして専門性を確立したい人。
- 社会科学系の履修実績があり、簿財から税法へスムーズに移行できる環境にある人。
- 慎重に検討すべき人:
- 「受験資格が撤廃されたから簡単になった」と短絡的に捉えている人。
- 暗記や理論記述が極端に苦手で、短期間での一発逆転のみを期待している人。
- 合格後の実務経験(2年間)を積むキャリアプランが描けていない人。
【税理士 受験 資格】に関するよくある質問(FAQ)
Q1:高卒で経理の実務経験もありません。税法科目を受験する最短ルートは何ですか?
A1:日商簿記検定1級または全経簿記能力検定上級の合格を目指すのが最短ルートです。まずは受験資格が不要な税理士試験の「簿記論」「財務諸表論」の勉強を開始し、その知識をベースに日商簿記1級に合格することで、税法科目の受験資格を獲得できます。
Q2:大学の文学部出身ですが、税法科目の学歴要件を満たしているか確認する方法は?
A2:大学から「成績証明書」を取り寄せ、履修科目の中に「法学」「政治学」「経済学」「社会学」「商学」「経営学」などの社会科学系科目が1科目でも含まれているか確認してください。一般教養科目であっても対象となります。判断に迷う科目の場合は、シラバスを用意した上で国税局の担当係に事前相談することをおすすめします。
Q3:2026年の税理士試験の日程と、受験資格証明書の提出タイミングはいつですか?
A3:税理士試験は例年5月上旬〜中旬が出願期間、8月上旬に本試験が実施されます。税法科目を初めて受験する出願時に、卒業証明書や成績証明書、合格証書のコピー、実務経歴証明書などの原本・必要書類を願書に同封して提出します。過去に税法科目の受験票交付を受けたことがある場合は、以降の出願で証明書類の再提出は不要となります。
まとめ:今後の動向と失敗しないための判断基準
税理士試験の受験資格緩和は、意欲ある初学者や若手層にとって間違いなく歴史的な好機です。会計科目は完全に門戸が開かれ、税法科目も社会科学系1科目の履修や実務経験2年という現実的な基準へと再編されました。
しかし、制度の入口が広がったことと、国家試験としての合格難度が下がったことは全く別問題です。成功を掴む鍵は、自分が現在どの要件を満たしているかを正確に把握し、証明書類の準備を怠らず、会計科目から税法科目(あるいは大学院免除)へと続く長期的な学習設計を早期に確立することにあります。まずは自身の成績証明書や保有資格を確認し、着実な一歩を踏み出してください。 (出典: 税理士 受験 資格(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。
