東京海上日動トータルアシスト自動車保険の評判と高い理由を徹底解剖
ネット完結型のダイレクト自動車保険が急速にシェアを伸ばすなか、損害保険業界の絶対王者として君臨し続けるのが、東京海上日動火災保険の「トータルアシスト自動車保険」です。数多くのドライバーがコスト削減のために保険の見直しを進める一方で、あえて代理店型である同社を選び続ける層が確実に存在します。
しかし、ネット上では「保険料が高すぎる」「ダイレクト型と何が違うのか」といった疑問や、事故対応へのシビアな口コミも散見されます。2026年の最新市場動向を踏まえ、東京海上日動のトータルアシスト自動車保険が選ばれ続ける構造的な背景、実際の事故対応力、そして契約前に見落としてはならない特約の落とし穴まで、現場のデータとリアルな証言から徹底検証します。
📌 【この記事の重要ポイントまとめ】
- 要点1:保険料はダイレクト型より10〜30%割高な傾向にあるが、全国約200拠点・専任スタッフ約10,700名による対面・示談交渉体制が最大の付加価値である。
- 要点2:ドライブレコーダー特約や弁護士費用特約は極めて強力な防御策となる一方、家族間での重複加入や解約時の機器返却など見落としがちな盲点が存在する。
- 要点3:等級割引率が高いドライバーや、万が一の事故時に交渉をすべて専門家に委ねたい人には適しているが、純粋にコストパフォーマンスのみを追求するなら他社比較が必須となる。
【2026年最新】東京海上日動トータルアシスト自動車保険の基本構造と改定動向
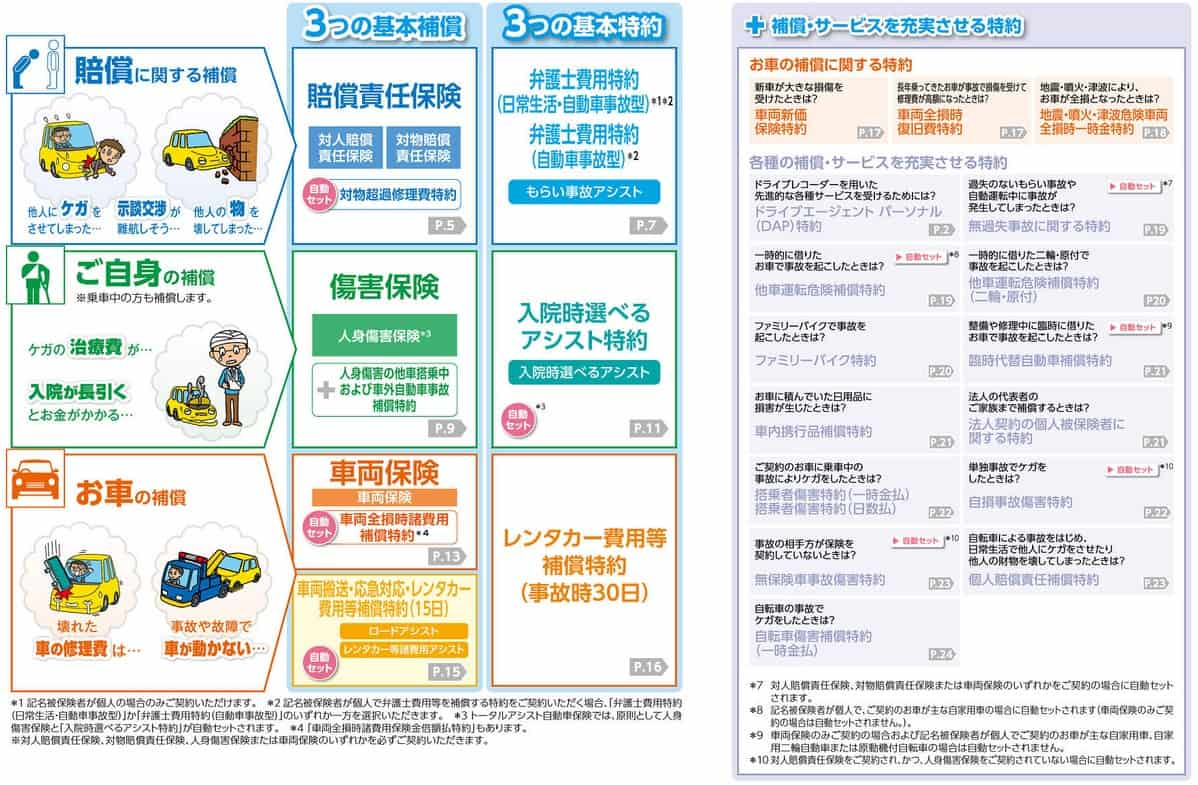
東京海上日動の主力商品であるトータルアシスト自動車保険(正式名称:総合自動車保険)は、ドライバーを取り巻くあらゆるリスクを包括的にカバーする設計思想を持っています。基本補償は大きく分けて「賠償に関する補償(対人・対物)」「ご自身の補償(人身傷害・搭乗者傷害)」「お車の補償(車両保険)」の3本柱で構成されています。
公式発表資料によると、2026年10月1日以降を始期とする契約においても、安全運転支援技術の普及や自然災害の頻発化に対応した保険料算出基準および特約規定の最適化が進められています。同社が他社と一線を画しているのは、全国約200ヶ所の事故対応拠点と、事故対応に関わる約10,700名の専任スタッフを配置している点です。電話とWebのみで完結させるダイレクト型とは異なり、いざという時に「人の顔が見えるサポート」を物理的な組織力で担保しています。
さらに、基本セットとして組み込まれている「車両搬送・応急対応費用特約(トータルアシスト自動車保険 ロードサービス)」は、事故や故障時のレッカー移動だけでなく、現場での応急処置や宿泊・移動費用の補償まで手厚くカバーしており、長距離運転が多いユーザーからも高い支持を集めています。

なぜ選ばれるのか?「保険料が高い」と言われる構造的理由
東京海上日動のトータルアシスト自動車保険を検討する際、誰もが直面するのが「保険料の高さ」というハードルです。見積もりを取った多くのドライバーが「ネット型に比べて年間の支払額が数万円単位で跳ね上がった」と口を揃えます。では、この価格差はどこから生じているのでしょうか。
最大の理由は、代理店手数料と巨大な実店舗インフラの維持コストにあります。ダイレクト型保険会社が中間マージンを極限まで削り、コールセンターと基幹システムに集約して低価格を実現しているのに対し、東京海上日動は全国津々浦々のプロ代理店やカーディーラー網を介して保険を販売しています。契約者は単に「事故の補償」を買っているだけでなく、「専属の代理店担当者による対面コンサルティング」や「事故時に担当者が間に入って動いてくれる安心料」に対価を支払っている計算になります。
保険業界の内部構造に詳しい関係者は次のように明かします。「ダイレクト型との10〜30%の価格差は、平時には『無駄なコスト』に見えるかもしれません。しかし、当事者同士の主張が真っ向から対立する重大事故や、相手が無保険車だった場合、代理店と専任アジャスターが連携して動く初動体制の重厚さは、ネット専任損保とは一線を画します」。つまり、高い保険料の正体は、有事における「人的インフラの維持費」そのものです。
【客観データ比較】トータルアシスト自動車保険 vs 主要ダイレクト型損保
トータルアシスト自動車保険の立ち位置を客観的に把握するため、業界平均的なダイレクト型自動車保険との主要項目を詳細に比較しました。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 年間保険料水準 | ダイレクト型比で約10〜30%高額 | ネット専業損保:年3〜5万円前後(30代・20等級) | 対面手数料や拠点網の維持費が上乗せされており、コスト優先派には割高に映る。 |
| 事故対応拠点網 | 全国約200ヶ所 / 専任スタッフ約10,700名 | 主要ダイレクト型:数カ所〜十数カ所の中央拠点 | 地方都市を含めた対面調査・直接面談の即応力は国内トップクラス。 |
| 示談交渉・初動体制 | 専任担当制(夜間・休日初期対応窓口あり) | 平日日中専任+夜間受電センター対応 | アジャスターの現場派遣力と過失割合交渉の粘り強さに定評がある。 |
| 特約の充実度 | 通信型ドラレコ、入院時選べるアシストなど豊富 | 必要最小限の特約をユーザーが任意選択 | 自動付帯される補償が手厚い反面、不要な特約を外せないケースも一部存在。 |
【実態検証】利用者のリアルな口コミと事故対応の現場評価
ウェブやSNS、契約者コミュニティで飛び交う「トータルアシスト自動車保険 評判」や「トータルアシスト自動車保険 事故対応 口コミ」を精査すると、明確な明暗が浮き彫りになります。
高評価を投じるユーザーの多くは、実際に大きな事故を経験したドライバーです。SNS上の投稿では「もらい事故で相手方が理不尽な主張をしてきたが、専任担当者が過去の判例を盾に毅然と対応してくれ、過失割合10対0を勝ち取ってくれた」「ディーラー担当者と保険会社の担当者が直接連絡を取り合い、愛車の修理から代車手配までノータッチで完了した」といった、精神的負担の軽減を評価する声が圧倒的です。
一方で、トータルアシスト自動車保険 デメリットとして指摘されるのが「担当者のスキル差」と「連絡スピード」です。「代理店を挟むことで、ダイレクト型よりも初期連絡がワンクッション遅れた」「担当者の当たり外れが激しく、進捗連絡が滞った」という手厳しい口コミも存在します。特に、事故処理がルーティン化している軽微な物損事故では、ダイレクト型のチャットやアプリによるスピーディーな進捗管理と比べ、かえって手続きがまどろっこしく感じられるケースがあるのも実情です。
知っておくべき特約のメリットと落とし穴
トータルアシスト自動車保険の契約において、保険料と安心のバランスを左右するのが特約の設計です。特に契約件数が伸びている3つの主要特約について、メリットと注意点を検証します。
1. ドライブレコーダー特約(ドラレコ特約)の即応力とコスト
東京海上日動が提供する通信機能付きオリジナルドライブレコーダー特約は、強い衝撃を検知すると自動でコールセンターへ事故受付と位置情報が送信される仕組みです。通話機能が内蔵されているため、パニック状態でもオペレーターと直接会話ができ、警察や救急の手配をアシストしてくれます。しかし、市販の高性能ドラレコを一度購入すれば月額費用がかからないのに対し、特約は月額数百円のコストが継続的に発生します。また、途中解約時には機器の返却が必要となる点も念頭に置くべきです。
2. 弁護士費用特約の決定的なメリット
自動車事故において、自側に過失が全くない「もらい事故(追突事故やセンターラインオーバーなど)」では、弁護士法72条(非弁行為の禁止)の規定により、保険会社が相手方と示談交渉を代行することができません。自身で相手方や相手の保険会社と渡り合う必要がありますが、この際に絶大な威力を発揮するのが「弁護士費用特約」です。弁護士費用の自己負担が実質ゼロになるため、泣き寝入りを防ぐ必須の防御策といえます。ただし、同居の親族がすでに別の自動車保険や火災保険で同特約に加入している場合、補償が重複して保険料の無駄払いになるケースが多いため、事前の点検が不可欠です。
3. ファミリーバイク特約の補償範囲
125cc以下の原動機付自転車を運転中の事故をカバーする「ファミリーバイク特約」は、自身や家族が原付や小型二輪に乗る家庭にとって頼もしい味方です。補償タイプには「人身傷害型」と「自損事故型」があり、人身傷害型を選べば過失割合に関わらず自身の治療費が手厚く補償されます。こちらも1台の主契約にセットすれば同居親族全員が対象となるため、複数台の車を所有している世帯では二重加入に細心の注意を払う必要があります。

等級割引率と更新・継続手続きで見落としがちなポイント
自動車保険の維持費をコントロールする上で避けて通れないのが、「自動車保険 等級 割引率」の理解です。自動車保険は1等級から20等級まで区分されており、最高ランクの20等級に到達すると最大63%もの割引(無事故の場合)が適用されます。
実は、等級が低く事故リスクの高い若年層ドライバーほど、代理店型とダイレクト型の保険料の絶対額の差が激しくなります。逆に、すでに20等級に到達しており、ゴールド免許を保持しているベテラン層の場合、割引率が極限まで適用されるため、代理店型であるトータルアシスト自動車保険を選んでもダイレクト型との年間差額が1万〜2万円程度に縮まることがあります。「この程度の差額なら、担当者がいる安心感を取りたい」と考える層が代理店型に定着するのは、この等級制度の仕組みが一因です。
また、「トータルアシスト自動車保険 更新 継続手続き」においては、契約内容の自動更新特約がセットされているケースが多いため注意が必要です。前年と同条件でそのまま更新し続けた結果、子どもの年齢条件変更や不要になった特約の見直しを行わず、本来削れるはずの保険料を余分に支払い続けているケースが現場取材でも多々見受けられます。満期の2〜3ヶ月前には、補償内容を必ず見直す習慣が求められます。
【プロの結論】向いている人・他社比較を急ぐべき人の判断基準
リスクマネジメントの観点から導き出される、トータルアシスト自動車保険を選ぶべき人と、他社自動車保険 見積もり 比較を急ぐべき人の境界線は明確です。
トータルアシスト自動車保険を強くおすすめできる人
- 対面での心理的安心感を最優先したい人:万が一の事故の際、アプリの入力や電話の自動音声に煩わされることなく、馴染みの代理店担当者にすべてを委ねたいドライバー。
- 自動車の等級が高いベテラン層:20等級に近く、代理店型とネット型の保険料差が年間1〜2万円程度に収まるため、「安心の維持費」として許容できる人。
- もらい事故や重過失トラブルへの備えを盤石にしたい人:通信型ドラレコや専任アジャスターによる強力な示談交渉網をバックにつけておきたい人。
ダイレクト型損保への乗り換え・比較を推奨する人
- 年間コストを1円でも削りたい人:特に20代〜30代前半など、年齢条件による保険料の開きが大きく、ダイレクト型に切り替えるだけで年3万〜5万円以上の節約が見込めるドライバー。
- ネット完結の手続きに抵抗がない人:Web上での補償変更やチャットサポートでの事故対応進捗確認に慣れており、対面サポートの必要性を感じない人。
- サンデードライバーなど運転頻度が極めて低い人:年間の走行距離が短く、事故を起こす確率が極めて低いにもかかわらず、手厚すぎる代理店インフラ費用を払い続けている人。
【トータル アシスト 自動車 保険】に関するよくある質問(FAQ)
Q1:ダイレクト型損保と比べてトータルアシスト自動車保険はどのくらい高いですか?
A1:契約者の年齢、等級、車両保険の有無によって異なりますが、一般的にはダイレクト型損保と比較して年間10%〜30%程度高い水準です。若年層や等級が低い段階では年間3万〜6万円以上の差が開くこともありますが、20等級でゴールド免許の場合、年間1万〜2万円程度の差に縮まるケースもあります。
Q2:通信型ドライブレコーダー特約は市販品と何が違いますか?
A2:市販品が「映像を記録すること」に特化しているのに対し、東京海上日動のドラレコ特約は強い衝撃を検知した瞬間に位置情報と映像が事故受付センターへ自動送信され、端末を通じてオペレーターと直接通話できる点が決定的な違いです。パニック状態でも迅速な初期対応や緊急車両の出動要請が可能です。
Q3:他社から東京海上日動へ乗り換える際、等級は引き継げますか?
A3:はい、原則として現在の等級および事故履歴はそのまま引き継がれます。主要なダイレクト型損保や他の大手代理店型損保との間でも、中断証明書を利用した再加入を含め、制度上の等級引き継ぎが可能です(一部の共済等を除く)。
Q4:更新・継続手続きはインターネット上からでも行えますか?
A4:契約内容の条件や代理店の形態によって異なりますが、契約者専用のマイページ(お客様Webサービス)から継続手続きが可能なケースが増えています。ただし、補償内容の大幅な変更や特約の付け替えを行いたい場合は、担当代理店と直接相談しながら進めるのが確実です。
まとめ:今後の動向と失敗しないための判断基準
東京海上日動のトータルアシスト自動車保険は、単なる損害填補のツールではなく、有事の際にドライバーの生活と精神を守るための「総合セキュリティパッケージ」です。「保険料が高い」という風評の裏には、全国200拠点・1万人超の専任スタッフという強固な防衛網が存在しています。
自動車保険選びにおいて最も重要なのは、ブランド名に盲従することでも、安さだけに目を奪われることでもありません。自身のリスク許容度、運転頻度、そして「事故が起きた時に自分がどこまで自力で対応できるか」という心理的キャパシティを冷静に見極めることです。現在契約中の方も、これから検討する方も、まずは満期前のタイミングで現在の補償内容を棚卸しし、納得のいく保険設計を行ってください。 (出典: トータル アシスト 自動車 保険(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。
