固定資産税の課税明細書の見方|過大請求を見抜く必ず見るべき要点
目次
📌 【この記事の重要ポイントまとめ】
- 要点1:納税通知書に同封される課税明細書には「評価額」と「課税標準額」が記載されており、住宅用地の特例などが正しく適用されているか確認しないと最大6倍の税額差が生じる。
- 要点2:自治体による税額算出ミスや減額措置の適用漏れは現実に発生しており、発覚した場合は過去に遡って還付を受けられる法的枠組みが存在する。
- 要点3:固定資産の価格に不服がある場合の「審査の申出」や他物件と比較できる「縦覧制度」には法的な期限があるため、通知受領直後の迅速なセルフ監査が命運を分ける。
【基本構造を把握】納税通知書と課税明細書の違い&書類の全体像
手元に届く封書には、主に「納税通知書」と「課税明細書」という役割の異なる2つの書類が同封されています。一体型になっている自治体も多いものの、法的な位置付けと記載情報は明確に分かれています。 納税通知書と課税明細書の違いを一言で整理すると、納税通知書は「納付すべき総税額、納期限、納期ごとの分割金額」を納税者に告知する請求書です。一方の課税明細書は、「どの土地や建物に対して、どのような評価を行い、どのような特例を適用してその税額に至ったのか」という計算の根拠と内訳を細かく記した納品明細書にあたります。 課税明細書の紙面は通常、上段に「土地」、下段に「家屋」と分かれて印字されています。所有物件数が多い場合は別紙の明細書が複数枚添付されます。紛失時の対処法:固定資産税課税明細書の再発行手続きと名寄帳
課税明細書を紛失してしまった場合、原則として課税明細書そのものの再発行を行っていない自治体が多く見られます。しかし、慌てる必要はありません。同一市区町村内で所有するすべての固定資産が一覧化された「名寄帳(なよせちょう)」の閲覧・交付申請を行えば、課税明細書とまったく同じ課税基礎データを手に入れられます。 申請手続きは、物件が所在する自治体の税務窓口(資産税課など)で行います。本人確認書類と手数料(300円前後、自治体によっては無料)を用意すれば即日取得可能です。近年はマイナンバーカードを活用したオンライン申請や郵送請求に対応する自治体も増えています。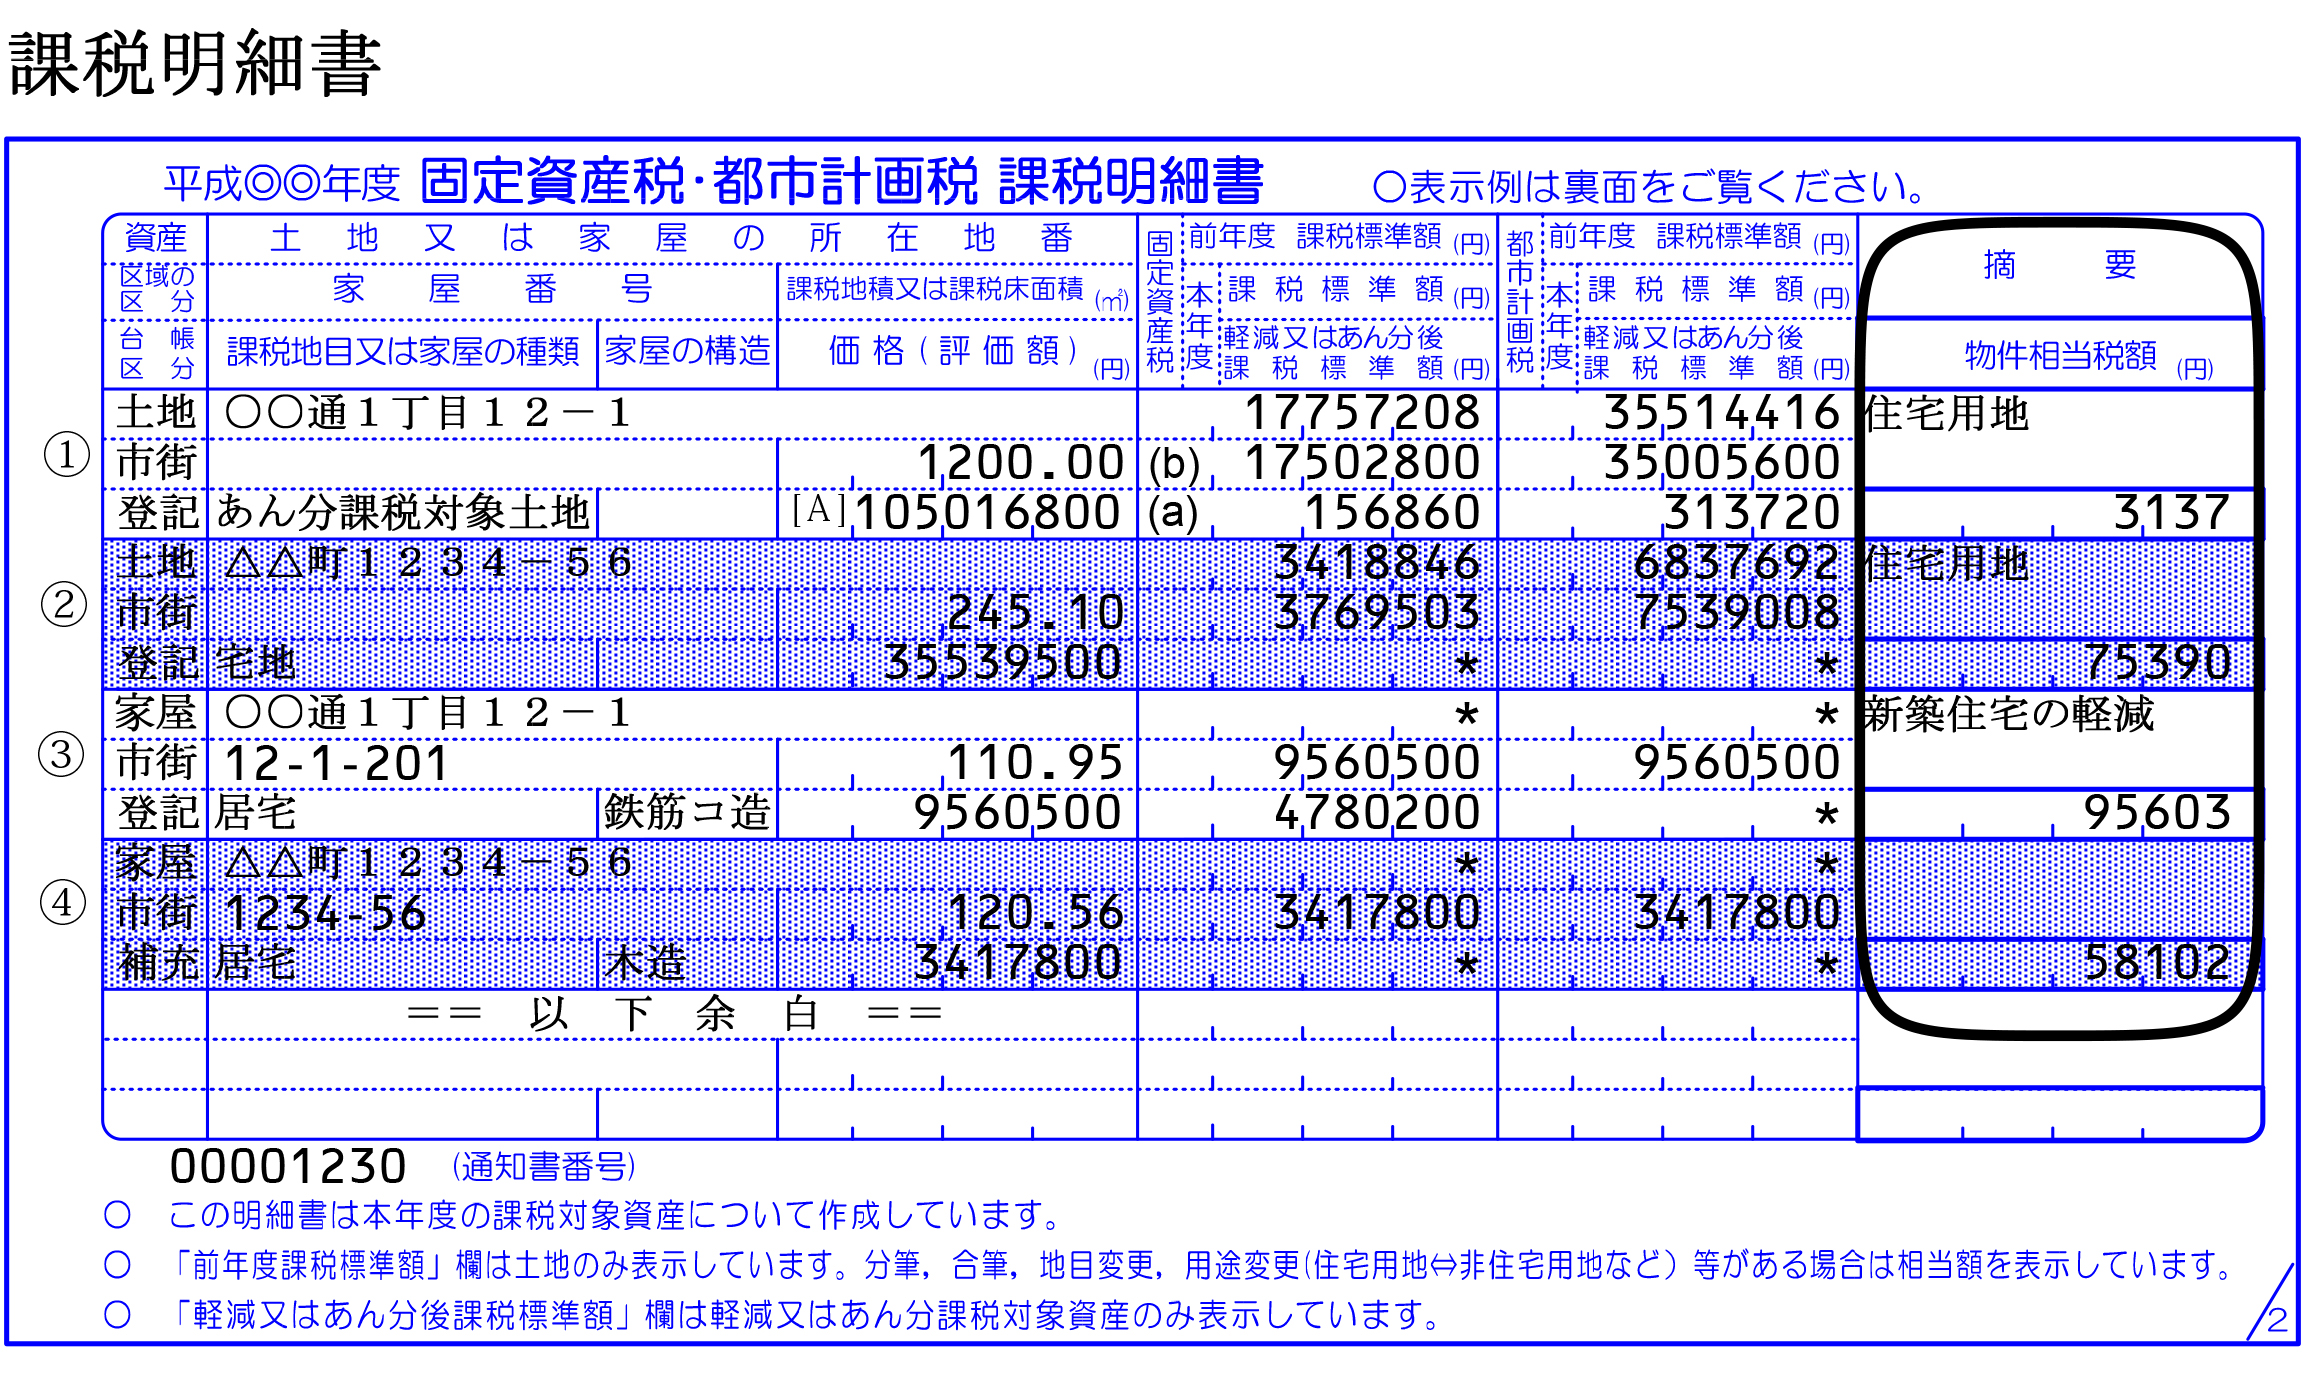
【最大6倍の格差】課税標準額と評価額の違いと土地・建物の税額計算方法
課税明細書を読み解くうえで、納税者が最もつまずきやすいのが課税標準額と評価額の違いです。この2つの数字を混同していると、税額の計算ミスを見過ごす最大の引き金になります。 * 固定資産税評価額:総務大臣が定めた「固定資産評価基準」に基づき、自治体が決定した適正な時価。3年に1度の「評価替え」で見直されます。 * 課税標準額:税率(標準税率1.4%)を直接掛け合わせるための金額。政策的な減額特例や負担調整措置を適用した後の数値を指します。 一般的な住宅地の場合、特例が適用されるため「課税標準額」は「評価額」よりも大幅に低い金額になります。もし両方の欄にまったく同じ金額が印字されている場合、減額特例が反映されていない危険信号です。土地と建物の税額計算方法の基本式
固定資産税および都市計画税の計算は、以下の計算式に基づきます。 * 固定資産税額 = 土地・建物の課税標準額 × 1.4%(標準税率) * 都市計画税額 = 土地・建物の課税標準額 × 0.3%(上限税率、自治体条例による) ※都市計画税は、原則として都市計画法の「市街化区域」内に所在する不動産にのみ課税されます。市街化調整区域などの不動産には課税されません。税負担を激変させる2大特例措置
税額を劇的に下げる要素が、以下の2つの減額措置です。 1. 住宅用地の特例措置(土地): 住宅の敷地として使われている土地は、面積に応じて課税標準額が減額されます。 ・小規模住宅用地(200㎡以下の部分):評価額 × 6分の1 ・一般住宅用地(200㎡を超える部分):評価額 × 3分の1 ※都市計画税の特例では、小規模住宅用地が3分の1、一般住宅用地が3分の2となります。 2. 新築住宅の軽減措置期間(建物): 一定の要件を満たす新築住宅は、居住面積120㎡相当分までの固定資産税額が一定期間「2分の1」に減額されます。 ・一般の木造新築住宅:新築後3年間 ・3階建て以上の中高層耐火建築物(マンション等):新築後5年間 ・長期優良住宅の認定を受けた戸建て:新築後5年間(マンションは7年間)【徹底比較】課税明細書の主要項目一覧とチェックすべき危険信号
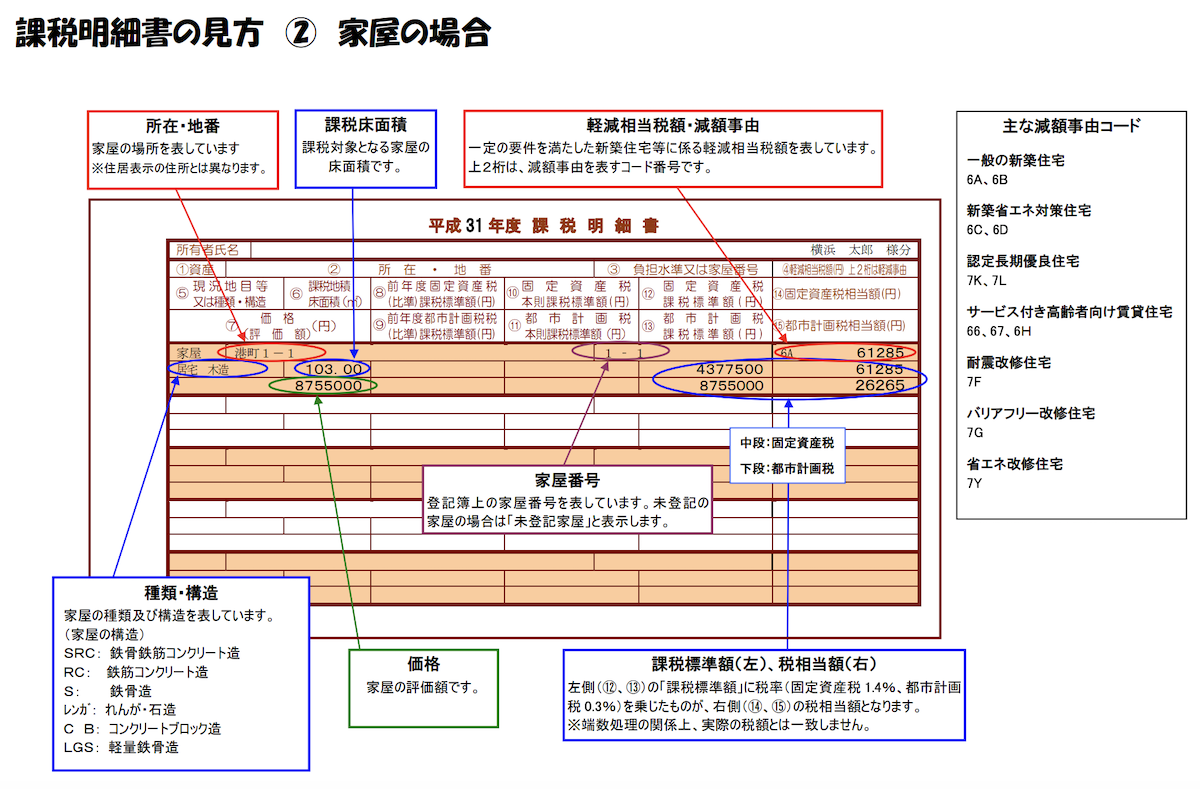
課税明細書の各項目にどのような意味があり、どこに異常値が現れやすいのかを整理しました。手元の書類を広げ、以下の基準と照らし合わせてみてください。| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 地目(現況) | 登記地目ではなく「現況地目」が宅地になっているか | 住宅地であれば「宅地」表示が基本 | 農地や雑種地のまま処理され住宅特例が外れている事例が散見される要注意欄 |
| 価格(評価額) | 自治体が決定した評価額(3年に1度改定) | 公示価格の約70%水準が国の評価基準の目安 | 前年より不自然に跳ね上がっていないか。建物は年数経過で下がっているか要点検 |
| 課税標準額 | 各種減額措置適用後の課税対象金額 | 小規模住宅用地なら評価額の1/6程度まで低下 | 評価額と課税標準額が同額なら特例未適用の疑い大。直ちに自治体に確認を |
| 軽減税額・備考 | 新築軽減や住宅用地特例の適用コード | 新築後3年(長期優良5年)は建物税額が半額 | 軽減期間が終了すると税額が約2倍に戻る。終了年度と記載内容を要照合 |
| 持分割合 | 共有名義不動産における所有権の配分割合 | 登記簿(登記事項証明書)の記載持分と完全一致 | 夫婦間ペアローンや親族共有で持分登録の入力誤りが発生する盲点 |
【実態検証】固定資産税の過大請求と還付|自治体のミスはなぜ起きるのか
「公的機関が計算しているのだから間違えるはずがない」という思い込みは危険です。総務省が公表した固定資産税の課税誤りに関する実態把握調査では、全国の市町村のうち9割以上の自治体で税額の修正や過大徴収による返還事案が発生した経験を持つことが判明しています。 報道各社の取材や法廷闘争でも、10年以上にわたり隣接地と土地単価を取り違えて過大徴収していたケースや、住宅が建っているにもかかわらず航空写真の目視確認漏れで「更地(非住宅用地)」として課税し続け、本来の税額の数倍を徴収していた事例が幾度となく明るみに出ています。課税明細書の見落としがちな項目と過誤の典型パターン
取材現場から見えてくる、課税ミスが生じやすい典型的なポイントは以下の通りです。 1. 住宅用地特例の脱落:古い建物を解体して新築へ建て替える際、一時的に「更地」とみなされ、翌年度に建物が完成した後も特例適用のフラグが戻っていなかったケース。 2. 家屋調査時の部材判定ミス:新築時の家屋調査において、実際には標準的な内装材であるにもかかわらず、高級設備や高価格外壁材のコードでシステム登録されていたケース。 3. 減額期間終了の判定エラー:認定長期優良住宅であるにもかかわらず、一般住宅と同じ3年で新築軽減措置を打ち切られていたケース。 4. 共有名義の税額按分の誤認:共有物件について、代表者に届く納税通知書全体の税額を自身の持分に応じた税額と勘違いして全額負担していたり、自治体側の持分比率入力ミスがあったケース。 地方公務員の定期的な異動や、複雑化する特例法制に現場のシステム設定が追いつかない人的要因が重なり、過大請求は水面下で蓄積していきます。【真実の検証】お役所無過失神話への盲従が生む「沈黙の損失」
なぜこれほど多くの課税誤りがありながら、長年放置されてしまうのでしょうか。背景には、日本の納税者が抱きがちな「行政への無条件の信頼」と、難解な書類を前に思考停止してしまう心理的な認知負荷が存在します。 SNSやネット掲示板上でも、「税額が急に上がったけれど、物価高の影響だろうと諦めていた」「役所に問い合わせたら『計算システムに従っている』と言われ引き下がってしまった」という声が多数確認できます。 しかし、役所の税務担当部署はすべての家屋や土地を毎年詳細に現地調査しているわけではありません。固定資産の現況管理は膨大な件数にのぼるため、「納税者からの指摘があって初めて台帳のミスに気づく」のが行政の実情です。 自ら明細書の数値を突合し、不審な点を理論的に照会する姿勢を持たない限り、誰も過払いに気づいてはくれません。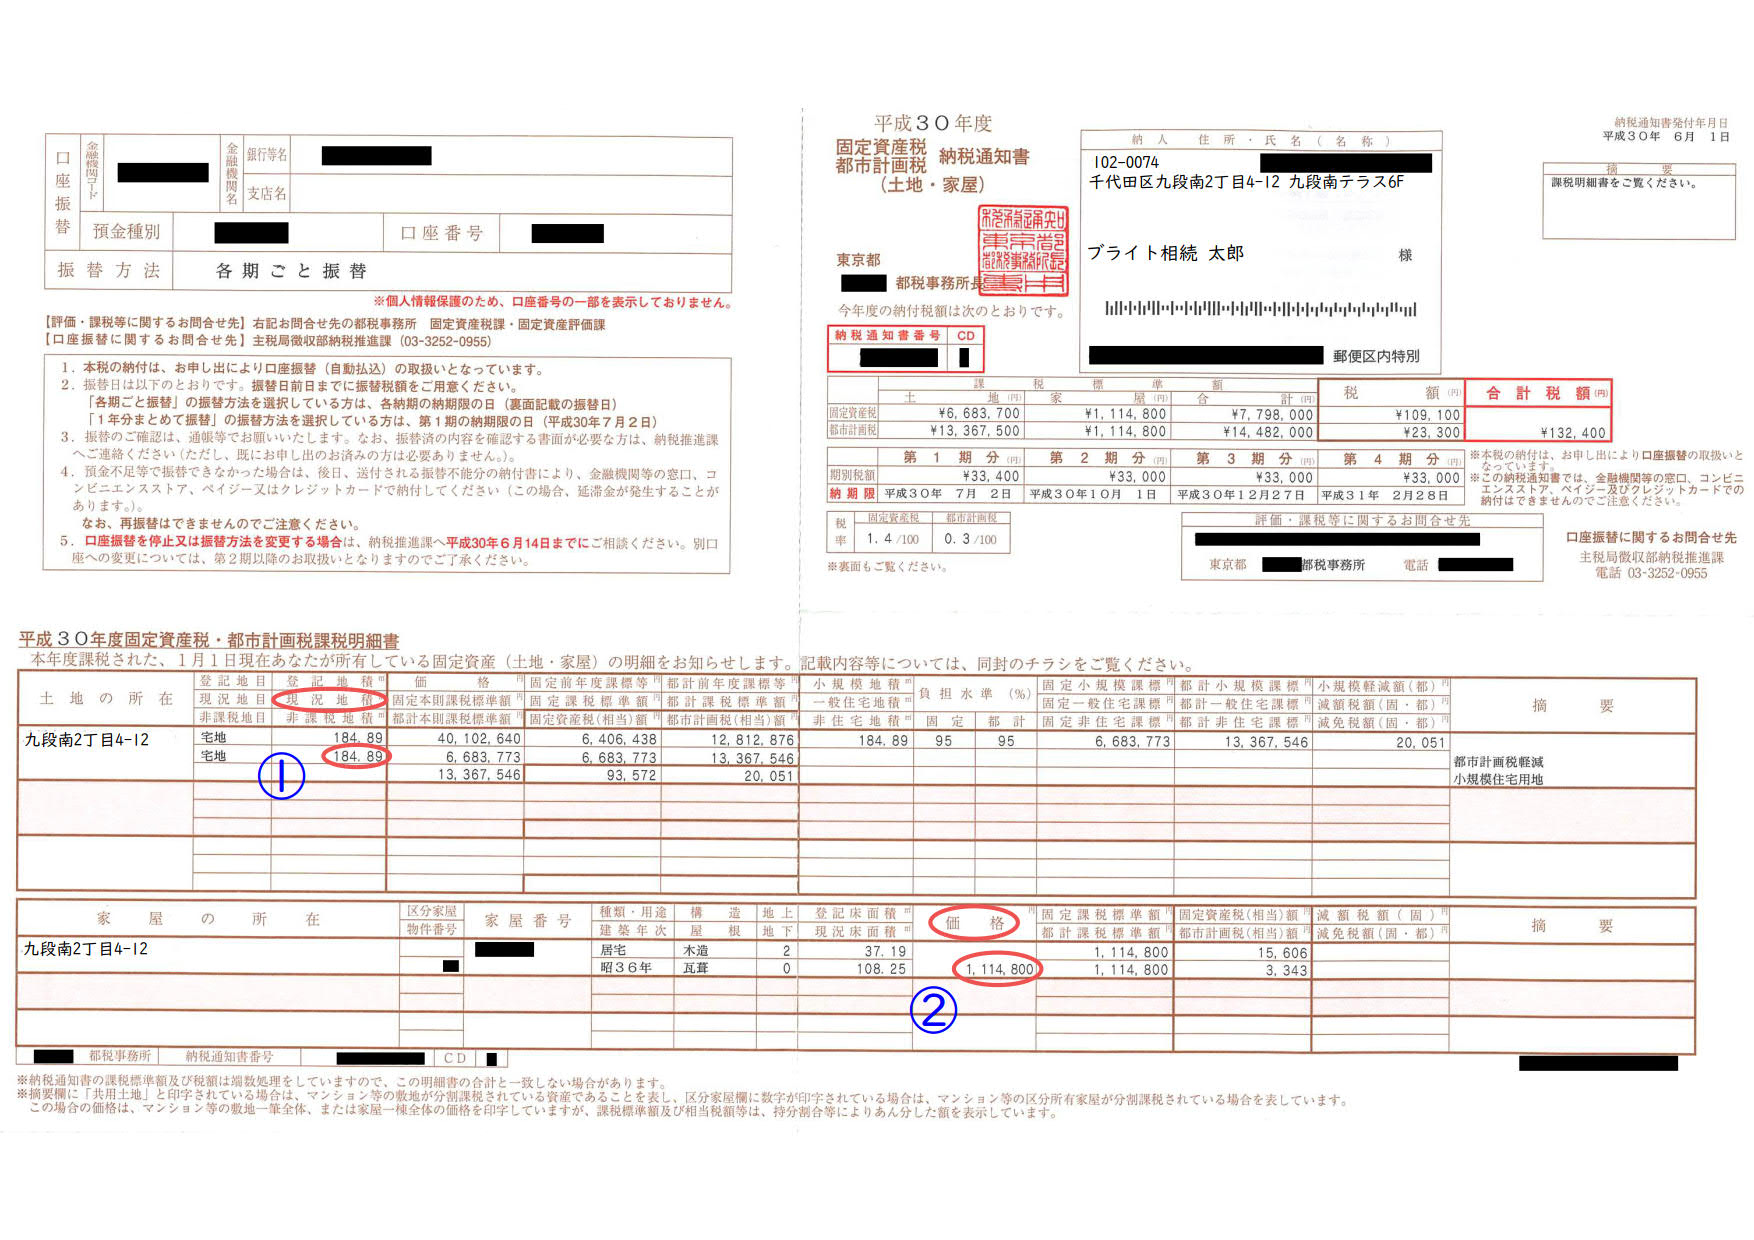
【権利を行使する】審査の申出と縦覧制度|誤りを見つけた時の対抗手順
もし課税明細書の記載内容や評価額に疑問を感じた場合、地方税法に基づく法的な対抗手段が用意されています。1. 縦覧制度(じゅうらんせいど)
自分の土地や建物の評価額が、近隣の類似物件と比べて適正かどうかを比較できる制度です。毎年4月1日から最初の納期限(通常4月〜5月頃)までの期間、市区町村の窓口で「縦覧帳簿」を無料で確認できます。近隣の標準的な路線価や平米単価と見比べることで、自分の物件だけが不当に高く評価されていないかを検証できます。2. 審査の申出(固定資産評価審査委員会)
固定資産税評価額の確認方法を経て、評価額そのものに不服がある場合は、自治体に設置されている第三者機関「固定資産評価審査委員会」に対して「審査の申出」を行えます。 提出期間は、納税通知書の交付を受けた日の翌日から起算して3か月以内と厳格に定められています。この期限を1日でも過ぎると、その年度の評価額に対する不服申し立ては法的に却下されるため注意が必要です。過大請求が発覚した場合の「還付」のルール
自治体の計算誤りによって税金を納め過ぎていた場合、地方税法第18条の3の規定に基づき、過去5年分について過納金の還付(返還)を受けられます。 さらに、自治体の明らかな過失(違法な賦課処分)によって長年払い過ぎていた場合は、国家賠償法や自治体が個別に定める「返還金交付要綱」に基づき、最大20年分まで遡って返還される取り扱いが定着しています。過去数年分の課税明細書や領収証書が残っていなくても、役所側の台帳記録と照合することで返還請求は可能です。【プロの結論】見直すべき人と安全圏にいる人の判断基準
課税明細書の総点検を行うにあたり、早急に確認が必要な人と、比較的リスクが低い人のプロの判断基準を提示します。直ちに課税明細書を精査すべき人
* 新築から4年目、または6年目を迎えた人:新築住宅の軽減措置期間が切れ、税額が適正に上がっているか(上がっていない場合も過小課税による後からの追徴リスクがある)。 * 建て替えやリフォーム、用途変更を行った人:「住宅用地の特例」が外れたままになっていないか、あるいは増改築部分の評価が重複計上されていないか。 * 相続した古い土地や私道負担部分を所有している人:公共の用に供する私道(非課税扱いとなるべき土地)に誤って課税されていないか。 * 共有名義で登記している人:登記事項証明書の持分割合と課税明細書の按分計算が正確に一致しているか。比較的リスクが低い人
* 直近数年間で建物の増改築を行っておらず、前年と税額や課税標準額の数値が連動している一般的な分譲マンションの単独所有者(管理組合による集団的な確認が行き届きやすいため)。【固定資産税の課税明細書の見方】に関するよくある質問(FAQ)
Q1:課税明細書に記載されている「地目」と実際の使い道が違う場合はどうすればいいですか?
A1:固定資産税は「現況主義」をとっているため、登記簿上の地目が山林や畑であっても、実際に住宅が建っていれば「宅地」として扱われ、住宅用地の特例が適用されなければなりません。もし現況と異なる地目で高い税額が課されている場合は、現況写真や図面を用意し、市町村の資産税課へ現地確認を申し出てください。
Q2:築年数が30年以上経過しているのに建物の税額が下がりません。なぜですか?
A2:建物の評価額は経年減価によって年々下がりますが、下限値(新築時の2割)に達するとそれ以上は下がりません。現在の評価額が新築時評価の20%程度にとどまっている場合は適正な経年減価の結果ですが、20%を大幅に上回っている場合は経年減点補正率の計算ミスの可能性があります。
Q3:課税ミスを見つけて役所に連絡したら、すぐにお金は戻ってきますか?
A3:自治体による事実関係の調査、台帳の修正、過誤納金還付の決裁手続きを経るため、通常は申請から返還金の振込まで1〜2か月程度を要します。還付金には所定の還付加算金(利息に相当するもの)が上乗せされて支払われます。 (出典: 固定 資産 税 課税 明細 書 見方(Yahoo!ニュース))
まとめ:資産を守る第一歩は年1回の明細書チェックから
固定資産税は、確定申告のように納税者がみずから所得や控除を申告する「申告納税方式」とは異なり、自治体が一方的に税額を決定して通知する「賦課課税方式」が採られています。それゆえに納税者は受動的になり、送られてきた納付書の金額を盲信してしまいがちです。 課税明細書は、自治体が下した計算プロセスのすべてを開示した唯一の証明書です。評価額と課税標準額の対比、住宅用地の特例の有無、共有持分の確認という3点を見るだけでも、重大な課税ミスの大半は発見できます。 手元に通知書が届いたら、納付書を切り離して終わりにするのではなく、課税明細書を広げて数値をチェックする習慣をつけてください。不審な点があれば遠慮なく窓口へ確認することが、大切な資産と家計を守る確実な防衛策となります。
デジタルマーケター
渡辺 翔太 (Shota Watanabe)
プロフィールを見る →
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。
