リースとレンタルの違いを徹底比較!後悔しない選択基準と税務の盲点
オフィスの複合機や社用車、現場の重機からパソコン端末に至るまで、モノを「買わずに調達する」手段として定着しているリースとレンタル。日常会話では同義のように混同されがちですが、法的な契約性質、財務・税務上の影響、そして現場が背負うリスクには天と地ほどの開きが存在します。
表面的な月額コストだけで安易に決定すると、「途中で使わなくなったのに違約金が高額で解約できない」「資産計上が必要で想定していた節税効果が得られなかった」といった深刻な経営トラブルに直結しかねません。法人の財務担当者や個人事業主が押さえておくべき本質的な分岐点と、失敗を避けるための判断軸を深掘りします。
📌 【この記事の重要ポイントまとめ】
- 要点1:最大の違いは「目的」にあり、リースは長期の資金調達(金融取引)、レンタルは短期の物品利用(賃貸借契約)である。
- 要点2:リースは原則「途中解約不可」で修理費も自己負担だが、レンタルはいつでも解約可能で保守義務は貸主側にある。
- 要点3:新リース会計基準の動向を踏まえ、自社の財務規模や使用期間、陳腐化リスクに応じた戦略的使い分けが不可欠である。
【徹底比較】リースとレンタルの決定的な違い|契約期間・途中解約・会計処理の真相
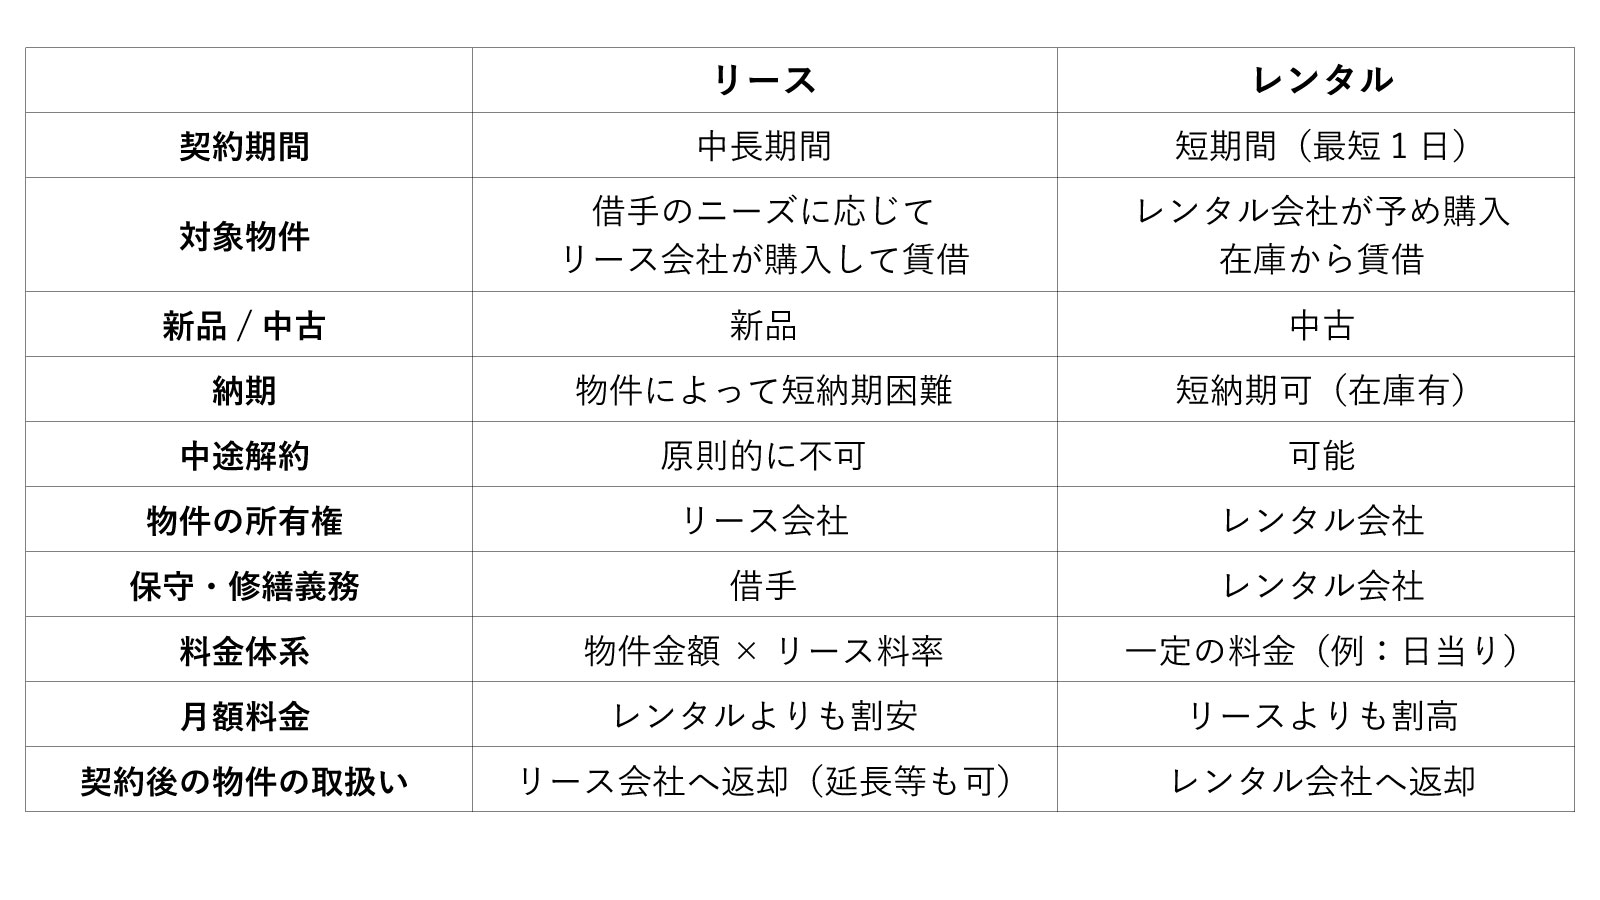
「どっちが得なのか」という問いに対する答えは、利用期間と対象物件の性質によって完全に分かれます。両者の最も根本的な違いは、取引の実態が「金融(ファイナンス)」なのか「物品の一時的な貸し出し(レンタル)」なのかという点です。
リース取引は、ユーザーが指定した最新の機械や車両をリース会社が代理購入し、それを長期にわたって貸し出す仕組みをとります。物件の選定権は完全にユーザー側にあり、新品が導入されます。対してレンタルは、レンタル会社がすでに保有している在庫の中から選んで借りるため、基本的には中古品であり、利用期間も数日から数か月といった短期間が主眼です。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 契約期間の違い | リース:法定耐用年数基準(3〜7年) レンタル:1日〜数か月(短期対応) | リースは年単位縛り レンタルは日・月単位 | 長期前提なら月額はリースが安価だが、利用終了時の融通はレンタルが圧勝。 |
| 途中解約の可否 | リース:原則不可(解約損害金100%) レンタル:原則自由(期日前予告のみ) | リース残債の一括請求リスク | プロジェクトの中断や事業縮小リスクがある場合は、リース契約は大きな負債に化ける。 |
| 修理費用負担 | リース:ユーザー自己負担(瑕疵担保責任も負う) レンタル:貸主負担(自然故障は無償代替) | リースは保守契約が別途必須 | 「リース代を払っているのに故障修理費も請求される」という現場トラブルの温床。 |
| 審査基準 | リース:銀行融資並みの財務審査 レンタル:簡易審査(身分証・前払い等) | 決算書2〜3期分提出が通例 | 創業初期や赤字決算の企業はリース審査落ちのリスクが高い。 |
このように、契約期間や途中解約の条件を見比べるだけでも、実態が全く異なる取引であることが明白です。事業計画に狂いが生じた際、即座に返却して支出を止められるのがレンタルであり、事業の成否に関わらず全額を払い終える義務を負うのがリースです。

ファイナンスリースとオペレーティングリース|会計処理と税務上のメリット
リース取引を実務で活用するにあたり、避けて通れないのがファイナンスリースとオペレーティングリースの分類です。この区分によって、日々の記帳における勘定科目や決算書上の見え方が劇的に変わります。
ファイナンスリースの本質と2つの判定基準
日本の税法および会計基準において、以下の2条件を両方満たす取引はすべてファイナンスリースとして扱われます。
第一に「ノンキャンセラブル(契約期間の途中で解約できないこと)」、第二に「フルペイアウト(物件の取得価額および諸費用の概ね全額を、リース料としてユーザーが負担すること)」です。実質的に「分割払いで借金をして買い取った」とみなされるため、会計上も原則として売買処理が強制されます。
さらに細分化すると、契約終了時に物件が自社のものになる所有権移転ファイナンスリースと、リース会社へ返却する「所有権移転外」に分かれます。移転外の場合、ユーザー側での減価償却費は「リース期間定額法」を用いて残存価額ゼロで償却計算を行います。
オペレーティングリースの特徴と税務上のメリット
一方で、上記の条件に該当しない取引はすべてオペレーティングリースに分類されます。これは物件の「中古市場価値(残価)」をあらかじめリース会社が差し引き、利用する期間分の価値低下分だけを支払う手法です。
かつてはオペレーティングリースを活用することで、貸借対照表(B/S)に負債を載せない「オフバランス処理」を行い、全額を「賃借料」という勘定科目で損金処理できる点が大きな税務上のメリットとされてきました。しかし、国際会計基準(IFRS16号)に続き、日本国内でも新リース会計基準が整備されたことで、大企業を中心に原則すべてのリース取引がオンバランス化(資産・負債計上)される枠組みへ移行しています。中小企業向けの特例措置が残されているとはいえ、「リースだから節税になる」という単純な神話は過去のものになりつつあります。
【現場検証】総務・財務担当者が直面したトラブルとネット上の生々しい証言
企業の総務部や経理現場、あるいは個人事業主のコミュニティでは、契約前の認識不足に端を発するトラブルの報告が絶えません。SNSや各種相談プラットフォームに投稿された実例を分析すると、共通する落とし穴が浮かび上がってきます。
特に目立つのが、スタートアップ企業や新規店舗の開業時における「解約トラブル」です。
「業績悪化に伴いオフィスを縮小移転することになったが、複合機のリースが3年残っており、途中解約を申し入れたところ残期間分のリース料と違約金合わせて約120万円の一括請求を受けた。使わない機械のために毎月支払い続けるか、キャッシュを一気に失うかの二者択一を迫られた」という悲痛な声は典型例です。
また、修理・保守をめぐる勘違いも現場を混乱させます。ある製造業の管理者は次のように吐露しています。
「工場で使用する計測器が故障した際、リース会社に修理を依頼したら『当社に修繕義務はありません。実費でお客様がメーカーへ修理依頼してください』と冷たく突き放された。レンタルの感覚でいたため、リース料に保守費用が含まれていると思い込んでいた」
法的な修理費用負担の所在は、契約書に明記されているにもかかわらず、営業担当者の甘い説明やユーザー側の確認不足によって見落とされがちなポイントです。リースは「金融仲介」に過ぎず、モノの性能や稼働を保証しているわけではないというシビアな現実を直視しなければなりません。
車リースとレンタルの違い|法人営業車や自家用車の選び方
モビリティ分野における車リース レンタル 違いは、多くの法人および個人が最も日常的に直面するテーマです。どちらも「毎月定額で車に乗る」という点では酷似していますが、運用上の制約とコスト構造は別物です。
最も分かりやすい識別点は「ナンバープレート」と「使用者名義」に表れます。
レンタカーは法律上、ナンバープレートのひらがなが「わ」または「れ」に限定されます。対してカーリースの場合は、一般の自家用車と全く同じナンバーが交付され、車検証の「所有者」欄にリース会社、「使用者」欄に契約者の氏名・企業名が記載されます。取引先への訪問時など、社用車が「わ」ナンバーであることに抵抗を感じるビジネスシーンでは、リースが選ばれる決定打となります。
しかし、契約の柔軟性ではレンタカーやカーシェアが圧倒します。カーリースは短くても3年、標準的には5〜7年の長期契約となり、厳格な審査基準が設けられます。過去の信用情報(CIC等)に傷がある個人や、設立間もない法人は審査を通過できません。一方、マンスリーレンタカーであれば、割高な月額費用を支払う代わりに、事前審査なし・途中返却自由で柔軟にフリート(保有台数)を調整可能です。
「繁忙期の3か月間だけ営業車を3台増車したい」というケースでリースを組むのは致命的な悪手であり、マンスリーレンタルを選ぶのが鉄則です。逆に、3年以上の定常的な稼動が確定している拠点であれば、維持管理費を包含したメンテナンスリースを組むことで、車両管理業務を劇的にスリム化できます。
一般に知られていない盲点とネットの誤解|「リース=経費で得」を暴く
ネット上には「リースなら全額経費で落とせるから、現金購入より絶対にお得」といった無責任な言説が散見されます。しかし、金融工学と税務の観点から精査すれば、これがミスリーディングであることは火を見るより明らかです。
盲点1:総支払額は「現金購入」を大幅に上回る
リース料の内訳を分解すると、物件本体価格のほかに「リース会社の調達金利」「固定資産税」「動産総合保険料」「リース会社の手数料(マージン)」が上乗せされています。同等スペックの機器を銀行融資(低金利)を受けて一括購入した場合と比較すると、総支払額ベースで約8%〜15%ほど割高になる構造です。初期費用をゼロに抑えられる「資金繰り上のメリット」と引き換えに、確実な金利コストを支払っているに過ぎません。
盲点2:契約終了時に自分の資産にはならない
所有権移転外ファイナンスリースの場合、数年間にわたって物件価格以上の金額を払い終えても、所有権は手に入りません。契約満了時の選択肢は「物件を自費で返却する」か、「再リース料(年額リース料の1〜2か月分程度)を支払って使い続ける」かのいずれかです。返却の際には厳格な原状回復が求められ、破損や過剰な損耗があれば追加の精算金を請求されるリスクも潜んでいます。

【プロの結論】リースが向いている企業・個人 vs レンタルを選ぶべき境界線
財務戦略およびリスク管理の観点から導き出される、両者の明確な適性マトリクスを提示します。自社の事業フェーズや資金力に照らし合わせ、冷静な意思決定を下してください。
リースを選択すべき対象
- 長期(3年以上)にわたり、陳腐化しない設備を使い続ける確証がある:配送トラック、安定稼働している工場の基幹工作機械、本社の大型複合機など。
- 運転資金を手元に残し、銀行の借入枠を温存したい:手元流動性を確保しつつ、最新設備への設備投資を前倒しで進めたい成長企業。
- 固定資産税の申告や保険手続き、車両管理の手間を外注したい:総務・経理部門のリソースが不足しており、バックオフィスの効率化を最優先したい組織。
レンタル・カーシェアを選択すべき対象
- 使用期間が1年未満、またはプロジェクト単位で終了する:建設現場の仮設事務所用OA機器、半年間の限定イベント用機材、季節変動の激しい繁忙期用車両。
- 技術革新のスピードが極めて速いITハードウェア:2〜3年でスペックが時代遅れになる検証用サーバーやハイエンドPC端末。
- 事業の先行きが不透明な新規事業部:撤退の可能性を常に織り込んでおくべき事業体では、途中解約ペナルティのないレンタルが唯一のリスクヘッジとなる。
【リース と レンタル の 違い】に関するよくある質問(FAQ)
Q1:個人事業主が開業したばかりですが、複合機や車のリース審査に通りますか?
A1:開業直後で確定申告の実績がない場合、信販会社やリース会社の審査基準を満たすのは難易度が高いのが実情です。連帯保証人を立てるか、保証金を差し入れることで通過できるケースもありますが、最初の1〜2年は中古品の買い取り、あるいは審査の緩いレンタル・サブスクリプションサービスの活用を推奨します。
Q2:リース契約中の物件が地震や火災で全壊した場合、残りの支払いはどうなりますか?
A2:原則としてリース契約に付帯されている「動産総合保険」から保険金が支払われ、残存債務の精算に充当されます。ただし、地震・噴火・津波による損害は動産総合保険の免責事項となっているケースが多いため、特約を付加していない限り、物件が消滅してもユーザーは残債全額の支払い義務を負い続けます。
Q3:少額のパソコン数台なら、税務上の処理はどうなりますか?
A3:中小企業者等の少額減価償却資産の特例(取得価額30万円未満)を活用できる環境であれば、リースを組むよりも一括購入して即時償却(全額損金算入)した方が、税務メリットおよび総支払額の双方で有利になるケースが大半です。少額資産における安易なリース利用は推奨されません。
Q4:リース期間満了後、その製品を買い取ることは可能ですか?
A4:一般的な「所有権移転外ファイナンスリース」では、税法上の制約により、契約当初から無償譲渡や格安買い取りを約束することは禁じられています。買い取りが認められる契約タイプ(所有権移転型)でない限り、返却するか再リース料を支払って継続利用する形になります。
まとめ:今後の動向と失敗しないための判断基準
設備の調達において「所有」に固執しない選択肢は、キャッシュフローを安定させ、身軽な組織運営を実現するための強力な武器です。しかし、リースは「長期的な設備資金の調達(借入)」であり、レンタルは「一時的なサービス利用」であるという根本的な境界線を曖昧にしたままでは、予期せぬ金銭的・法的な足枷をはめられることになります。
新リース会計基準の浸透により、大企業のみならずサプライチェーン全体で取引の透明化とオンバランスへの意識が高まっています。表面的な月額コストの安さに惑わされることなく、「その設備を何年間、どのような確度で使い倒すのか」「事業環境が変わった際に撤退できるか」という出口戦略から逆算して、最適な調達手法を導き出すことが肝要です。 (出典: リース と レンタル の 違い(Yahoo!ニュース))
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。
