3000万円住宅ローンの月々返済額と必要年収は?年収400万のリアルな限界
マイホーム購入を検討する際、全国的な平均借入額としても一つの大きな目安となるのが「3000万円」という借入規模です。しかし、日本銀行の金融政策修正に伴い金利環境が転換点を迎えた現在、「3000万円の住宅ローンを組むと月々の返済は実際にいくらになるのか」「年収400万円で組むのは無謀なのか」と不安を抱く方が急増しています。
金融機関のシミュレーターで算出される表面的な返済額だけで資金計画を立ててしまうと、購入後の維持費や将来の金利上昇によって家計が破綻に追い込まれるリスクを孕んでいます。本記事では、金利タイプ別の厳密な返済額シミュレーションから、手取り収入ベースで見た安全基準、現場取材から見えてきたリアルな落とし穴まで、金融ジャーナリストの視点から徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:3000万円借入・35年返済の場合、月々返済額は変動金利(0.5%)で約7.8万円、固定金利(1.8%)で約9.6万円となり、維持管理費を含めると月10万〜12万円の実質負担が生じる。
- 要点2:年収400万円でも銀行審査の通過自体は可能だが、手取り月収に占める住居費負担率が40%前後に跳ね上がり、家計の余力が極めて逼迫しやすい。
- 要点3:「頭金なし」や「ペアローン」での3000万円調達は、諸費用の現金流出や将来のライフイベント変化によるリスクが高いため、額面ではなく手取り年収を基準とした防衛策が必須。
【金利別一覧】3000万円住宅ローン月々返済額と35年シミュレーション
住宅ローンで3000万円を借り入れる場合、月々の返済額や完済までの総支払額は適用される金利と借入期間によって大きく変動します。不動産ポータルサイトや金融機関の試算ツールでも金利別のシミュレーションは提供されていますが、変動金利と固定金利の比較を行う際は、月々の差額だけでなく「利息を含めた総返済額の差」に着目することが極めて重要です。
以下の表は、3000万円を元利均等返済・ボーナス払いなしで借り入れた場合の返済額と総支払額を一覧化したものです。
| 借入期間と金利条件 | 3000万円住宅ローン月々返済額 | 3000万円ローン総返済額の真相 | 編集部の見解・リスク評価 |
|---|---|---|---|
| 35年返済・変動金利(年0.50%) | 77,875円 | 約3,271万円(利息:約271万円) | 返済額は最安水準だが、将来の金利上昇による返済増リスクを許容できる方向け |
| 35年返済・変動金利(年1.00%) | 84,685円 | 約3,557万円(利息:約557万円) | 金利が0.5%上がると月額約6,800円、総額で約286万円の負担増が発生 |
| 35年返済・全期間固定(年1.80%) | 96,327円 | 約4,046万円(利息:約1,046万円) | 完済まで返済額が確定する安心感はあるが、利息総額が1000万円を超える |
| 30年返済・変動金利(年0.50%) | 89,767円 | 約3,232万円(利息:約232万円) | 完済年齢を早めたい層に適合。35年返済と比べ月額負担は約1.2万円上昇 |
| 30年返済・全期間固定(年1.80%) | 107,994円 | 約3,888万円(利息:約888万円) | 月額10万円を突破。手取り月収30万円以上を安定して維持できる家計が前提 |
住宅ローン35年返済シミュレーションの結果から明白な通り、同じ3000万円の借入であっても、金利が0.5%から1.8%に上昇するだけで月々の支払額は約1万8,000円跳ね上がり、総返済額の差は約775万円にも達します。住宅情報サイトの簡易計算だけで判断せず、将来的な金利改定を見込んだストレステストを行うことが欠かせません。

住宅ローン3000万円の必要年収は?「年収400万円は無謀」と言われる理由
住宅ローン3000万円必要年収について、金融機関の審査基準と、家計を破綻させないための「安全基準」には決定的な乖離が存在します。多くの銀行が設けている住宅ローン返済負担率基準(年収に対する年間返済額の割合)は通常30%〜35%以内とされていますが、これはあくまで「貸し出し可能な上限値」に過ぎません。
実際に年収400万円住宅ローン3000万円という借り入れを組んだ場合、なぜ専門家から「無謀」「危険水準」と警告されるのか、具体的な手取り収入の内訳から検証します。
年収400万円の手取り月収と実質返済比率の罠
年収400万円(単身または配偶者扶養あり)の場合、社会保険料や所得税・住民税が差し引かれた後の手取り年収は約310万〜320万円程度となります。ボーナス支給額を年間60万円(手取り約48万円)と仮定した場合、毎月の手取り月収は約22万〜23万円にとどまります。
ここで、35年返済・金利1.0%で3000万円を借り入れた場合の家計収支を検証してみましょう。
- 手取り月収:約225,000円
- 住宅ローン月々返済額:84,685円
- マンション管理費・修繕積立金(または戸建て維持積立):約25,000円
- 固定資産税・都市計画税(月割り換算):約10,000円
- 住居費合計:約119,685円
- 住居費を除いた生活費残高:約105,315円
このように、額面年収ベースでは返済負担率が約25.4%となり銀行の審査を難なく通過しますが、3000万円ローン手取り月収目安で見ると、実に手取り収入の53%以上が住居関連費用で消滅する計算になります。残された約10万5,000円の中から食費、光熱費、通信費、保険料、教育費、日用品費をすべて賄わなければならず、冠婚葬祭や医療費などの突発的な出費があれば即座に貯蓄を取り崩す事態に陥ります。
安全に返済できる理想年収は「500万円以上」
家計経済学およびファイナンシャルプランニングの定石において、住居費(維持費含む)は「手取り月収の25%〜30%以内」に抑えることが推奨されています。3000万円のローン(月々約8万円の返済+諸経費3万円=計11万円)を無理なく返済し、将来の教育費や老後資金を積み立てるための安全な手取り月収は約32万〜35万円です。これを額面年収に逆算すると、年収500万円〜550万円以上が現実的な適正ラインとなります。
【実態検証】利用者の生の声と現場目線で見えたリアル
金融広報中央委員会の家計調査や、大手不動産仲介の住宅購入相談窓口、SNS・コミュニティに寄せられる体験談からは、3000万円の住宅ローンを組んだ世帯のリアルな現実が浮き彫りになっています。
都内のIT企業に勤務し、30歳時点で年収420万円・頭金ほぼゼロで3000万円の新築マンションを購入したAさん(33歳・既婚・子1人)は、当時の心境と現状の手記で次のように述べています。
「住宅展示場の営業担当者から『家賃並みの月々7万円台で買えますよ』と説明され、銀行審査も満額で通ったため何の疑いも持ちませんでした。しかし購入後、固定資産税の通知書が届き、さらにマンションの修繕積立金が段階値上げで月8,000円から18,000円にアップ。妻が育児休業に入って手取りが減ったタイミングと重なり、毎月の貯金は完全にストップしました。ボーナスが出ないと毎月の赤字を補填できない綱渡り状態です」
現場取材を通じて見えてくるのは、「銀行が貸してくれる金額」と「自分たちが返せる金額」を取り違えてしまった世帯の苦悩です。特に以下の3つの要素が重なった際、家計の破綻リスクが急激に高まります。
- 修繕積立金・管理費の段階的値上げ:購入当初は安く設定されているものの、5年〜10年ごとに1.5倍〜2倍に増額されるケースが頻発。
- 教育費のピーク到来:子どもが中学生・高校生・大学進学期に入ると、月々の教育費負担が5万〜10万円単位で増加。
- 金利上昇に伴う返済額改定:変動金利の「5年ルール・125%ルール」があるとはいえ、元金返済が遅延し最終的な未払利息リスクが蓄積。
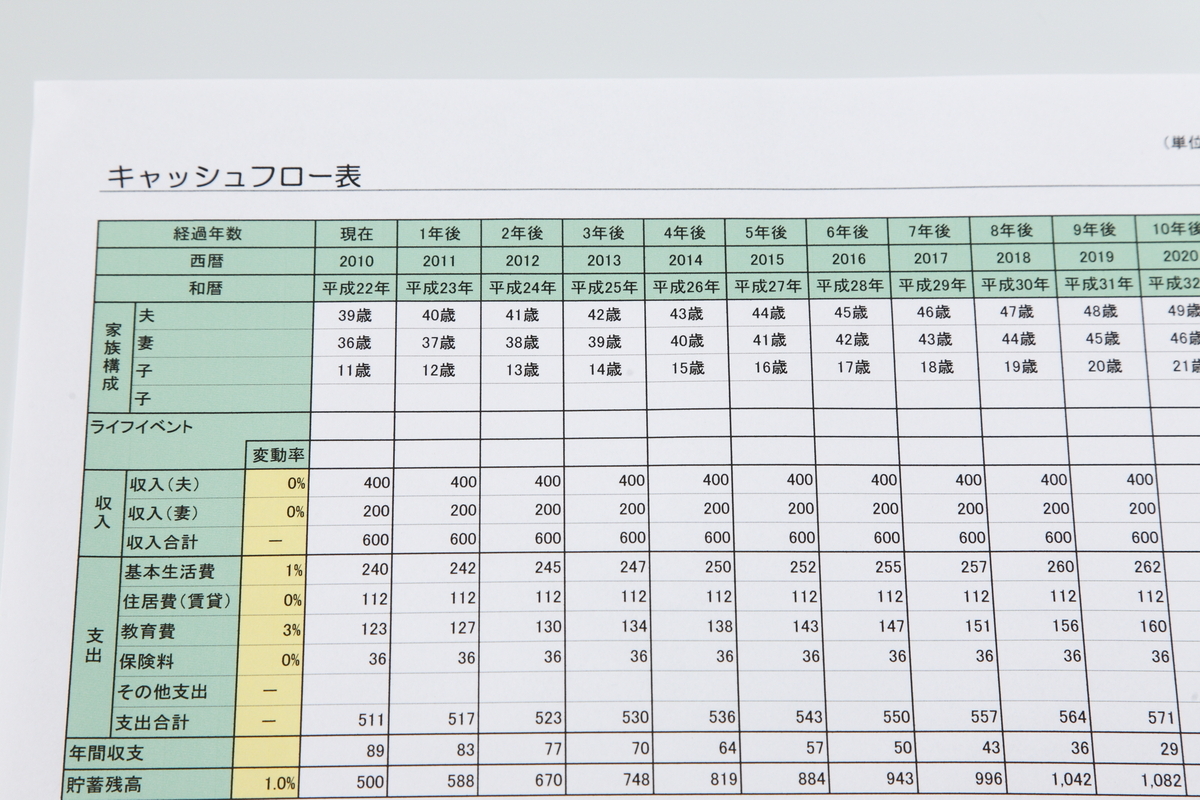
3000万円ローン頭金なし・ペアローンの盲点とネットの誤解
近年、物件価格の高騰を背景に「3000万円ローン頭金なし(フルローン)」や「夫婦合算のペアローン3000万円借入」を選択する世帯が定着しています。しかし、ネット上で流布している「頭金なしでも減税があるから得」「ペアローンなら控除が2倍でお得」といった言説には、見落とされがちな重大な落とし穴が存在します。
「諸費用」はローンとは別に現金が必要になる
住宅を購入する際には、物件本体の価格に加えて各種税金や手数料が発生します。いわゆる「頭金なし」で物件価格の3000万円を全額借り入れたとしても、諸費用を自己資金から支出できなければ契約自体が成立しません。
以下は、一般的な住宅ローン諸費用内訳まとめです(3000万円の物件購入時)。
- 融資事務手数料または保証料:約66万円(融資額の2.2%程度)
- 仲介手数料(中古物件・建売等の場合):約105.6万円(物件価格の3%+6万円+税)
- 登記費用(登録免許税・司法書士報酬):約25万〜40万円
- 印紙税(売買契約書・金銭消費貸借契約書):約2万〜4万円
- 火災保険料・地震保険料(一括加入等):約15万〜30万円
- 固定資産税・都市計画税清算金:約5万〜15万円
- 諸費用合計目安:約218万〜260万円(物件価格の約7%〜9%)
諸費用までローンに組み込む「オーバーローン」を取り扱う金融機関も存在しますが、借入金利が0.1%〜0.3%程度高めに設定されるペナルティが課されることが多く、総返済額がさらに膨らむ要因となります。
住宅ローン審査基準と減税制度の適用条件
住宅ローン審査基準と減税制度の観点では、住宅の環境性能(省エネ基準適合住宅、ZEH水準、長期優良住宅など)によって住宅ローン控除の借入限度額や控除期間が細かく規定されています。省エネ基準を満たさない「その他の住宅」の場合、新築であっても住宅ローン減税の対象外となるケースがあるため、購入対象物件の証明書種別を事前に確認しなければなりません。
また、夫婦それぞれが主たる債務者となるペアローンは、借入可能額を増やし住宅ローン控除を夫婦双方で受けられるメリットがある反面、将来妻側が妊娠・出産・育児等で休職や時短勤務となった際に収入が激減し、返済が滞る事例が多発しています。さらに、万が一の離婚時における物件売却や名義変更のトラブルは単独ローンと比べて極めて複雑化します。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
住宅購入は単なる金融取引ではなく、家族の生活基盤を構築するライフイベントです。行動経済学や家族社会学の知見では、マイホーム購入時に多くの人が「自分たちの収入は今後も右肩上がりに伸びる」という正常性バイアス(楽観主義バイアス)に陥りやすいことが指摘されています。
家族の心理的安全性と経済的独立性を維持するために、3000万円の住宅ローンを選択すべき人と、借入額の見直しや賃貸継続を含めて慎重に再考すべき人の客観的な判断基準を明示します。
3000万円の住宅ローンをおすすめできる人
- 世帯の手取り年収が450万円以上(額面年収550万円以上)ある世帯:住居費を支払った後も月々5万〜10万円以上の生活防衛資金・投資原資を確保できる。
- 購入後も手元に生活防衛資金として最低200万〜300万円の流動性預金を残せる人:突発的な失業、病気、家電・設備の故障に対応可能。
- 変動金利を選択する場合、金利が1〜2%上昇しても毎月の返済を継続できる資金的バッファがある人。
3000万円の住宅ローンを慎重に見直すべき人
- 額面年収が400万円未満、またはボーナス払いを年間20万円以上組み込まないと毎月返済が回らない世帯。
- 頭金・諸費用を支払うと手元の貯蓄がほぼゼロ(100万円未満)になってしまう人。
- 共働き前提のペアローンで、どちらか一方の収入が途絶えた瞬間に返済比率が手取りの50%を超える資金計画を組んでいる世帯。

【3000 万 ローン】に関するよくある質問(FAQ)
Q1:年収350万〜400万円でも3000万円の住宅ローン審査に通りますか?
A1:銀行の審査基準上、他の借入(自動車ローンやカードローンなど)がなく勤続年数や信用情報に問題がなければ、返済負担率30%〜35%の範囲内に収まるため審査に通る可能性は十分にあります。ただし、「審査に通ること」と「安全に返済し続けられること」は別問題です。手取りベースの支出割合が過大になるため、物件価格を下げるか自己資金を貯めて借入額を2000万〜2500万円程度に抑えることを強く推奨します。
Q2:3000万円を借りる場合、変動金利と固定金利のどちらを選ぶべきですか?
A2:毎月の手取り収入に余裕があり、将来金利が上昇した際に繰り上げ返済できる貯蓄力や運用資産がある方は、初期返済額を抑えられる変動金利が有利に働きます。一方、毎月の返済額がギリギリで金利上昇による数千円〜数万円の負担増に耐えられない家計構造の場合は、全期間固定金利(フラット35等)を選び、住居費支出を完全に固定化して家計管理を行うのが鉄則です。
Q3:頭金はいくら用意するのが理想的ですか?
A3:一般的には物件価格の10%〜20%(3000万円の物件なら300万〜600万円)の頭金に加え、購入諸費用(約200万円)と生活防衛資金(生活費の半年〜1年分)を別枠で確保するのが理想です。どうしても頭金なしで組む場合でも、諸費用と手元に残す生活防衛資金の計300万〜400万円程度の現金は手元に維持した状態でローン契約を結ぶ必要があります。
まとめ:今後の動向と失敗しないための判断基準
3000万円の住宅ローンは、日本の平均的な給与所得者にとって手の届きやすい借入規模である一方、金利動向やライフプランの設計次第で「ゆとりあるマイホーム生活」にも「終わりのない返済苦」にも転じる分岐点となります。
購入の成否を分けるのは、不動産会社や金融機関から提示される「借りられる額」ではなく、自身の家計構造から導き出された「手取りベースで無理なく返せる額」を冷静に把握することです。返済期間35年という長期にわたる契約を結ぶ前に、固定資産税や維持管理費、将来の教育費や老後資金の積立を合算した総合的なライフプランニングを作成し、盤石な資金計画のもとで理想の住まい選びを進めてください。 (出典: 3000 万 ローン(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。
