家族の連帯保証人は絶対ダメ?背負う責任の実態と断り方の全知識
「家族だから」「名前を貸すだけだから」という一言で連帯保証人の契約書に判を押してしまい、ある日突然、数千万円単位の請求書を突きつけられて人生が一変する——。このような悲劇は、決してドラマの中だけの話ではありません。借金や賃貸、事業融資において、主債務者が返済不能に陥ったり夜逃げ・自己破産を選んだりした瞬間、そのすべての返済義務は連帯保証人に容赦なくのしかかります。
日本において家族間のお金の貸し借りや保証契約は、長年「情」や「身内の助け合い」という文脈で語られがちでした。しかし、法的な観点から見れば、連帯保証契約は主債務者とまったく同等の重い責任を背負う極めて危険な法律行為です。本記事では、家族の連帯保証人になる法的なリスク、本人が破産・死亡した際の波及経路、安全に断るための実践的な対処法まで、調査報道の視点から徹底的に解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:連帯保証人は主債務者と同等の返済義務を負い、「催告の抗弁権」や「検索の抗弁権」などの法的防御権を一切持たない。
- 要点2:家族であっても保証契約を結んでいなければ返済義務はないが、連帯保証人本人が死亡した場合は保証債務が相続人に引き継がれる。
- 要点3:頼まれた際は「情」で流されず、法的な代替案(保証会社の利用など)を提示して毅然と断る境界線(バウンダリー)が不可欠。
【法的責任の真実】本人が破産・夜逃げしたら?家族に及ぶ恐ろしい連帯保証の罠
法務省の民法規定において、連帯保証人は通常の「保証人」とは決定的に異なる強大な責任を負わされています。通常の保証人であれば、債権者から請求された際に「まず主債務者に請求してください」と主張できる催告の抗弁権や、「主債務者に財産があるから先にそれを差し押さえてください」と対抗できる検索の抗弁権が認められています。さらに、保証人が複数いれば頭数で割った分だけ支払えばよい「分別の利益」も存在します。
ところが連帯保証人には、これら3つの権利が一切存在しません。つまり、主債務者が夜逃げしたり音信不通になったりした場合はもちろん、主債務者に十分な預貯金があっても、債権者が「連帯保証人から回収する」と判断すれば、即座に全額の返済を求められます。法的には「自分自身が借金した」のと全く同じ立場に立たされる仕組みです。
ここで多くの人が混乱するのが、連帯保証人家族の責任と家族の借金返済義務の線引きです。大原則として、日本の法律では「個人の借金は個人のもの」であり、親や配偶者、子どもであっても、契約書に署名・捺印していなければ法的な返済義務は1円も発生しません。債権者が家族に対して直接取り立てを行うことは貸金業法等で厳しく禁じられています。
しかし、本人が家族の連帯保証人になってしまっていた場合は話が別です。主債務者が自己破産や個人再生などの法的整理を開始すると、主債務者の借金は免責されても、連帯保証人の返済義務は一切免除されません。結果として、主債務者が破産で身軽になる一方で、連帯保証人となった家族だけが莫大な借金を背負わされ、連鎖破産に追い込まれるケースが後を絶ちません。

【徹底比較】保証人・連帯保証人・連帯債務の違いと民法改正のポイント
契約書を取り交わす際、用語の微妙な違いを理解していないと取り返しのつかない事態に陥ります。特に住宅ローンや事業資金調達で頻出する「保証人」「連帯保証人」「連帯債務」は、法的な性質とリスクの大きさが大きく異なります。まずはその決定的な違いを整理します。
| 契約の類型 | 法的権利・抗弁権の有無 | 主債務者が破産した場合 | リスク度と編集部の見解 |
|---|---|---|---|
| 一般的な保証人 | 催告・検索の抗弁権あり 分別の利益あり | 主債務者が払えない残額のみ、頭割りで請求される | 【中】一定の法的防御が可能だが、現在金融取引で使われる例は稀 |
| 連帯保証人 | 抗弁権・分別の利益なし (主債務者と同列の責任) | 免責されず、全額が一括請求される | 【極めて高】権利が一切なく、実質的に主債務者以上の過酷な負担を負う |
| 連帯債務 | 主債務者と共同で債務そのものを負担する | 残りの連帯債務者が全額の支払義務を負い続ける | 【高】夫婦ペアローン等で利用。双方に住宅ローン控除等の恩恵はあるがリスク同等 |
連帯債務連帯保証人違いについて押さえておくべき核心は、連帯債務が「最初から2人以上の人間が共同で借主になる契約」であるのに対し、連帯保証は「主債務者の借金を肩代わりする従たる契約」である点です。実質的な返済義務の重さはほぼ同じですが、税制上の優遇や団信(団体信用生命保険)の適用範囲などで実務上の違いが生じます。
なお、2020年4月に施行された民法改正により、個人の保証人を保護するための重要な法改正が行われました。継続的な取引から生じる不特定の債務を保証する「個人の根保証契約(賃貸借契約や事業継続融資など)」を締結する際、契約書に民法改正極度額(支払う上限額の明記)の記載がない場合、その保証契約自体が無効となります。この改正により、青天井に膨れ上がった借金を突然請求されるリスクは一部制限されましたが、極度額の範囲内であれば依然として全額請求される現実に変わりはありません。
【実態検証】主債務者が自己破産・債務整理した時の影響と一括請求対処法
司法書士や弁護士の相談窓口に寄せられる深刻な事例の多くは、「主債務者が債務整理をした結果、連帯保証人へ請求が回ってきた」というものです。自己破産連帯保証人家族や債務整理連帯保証人への影響は、主債務者の手続きが始まった瞬間に顕在化します。
主債務者が弁護士に依頼して受任通知が債権者に送付されると、主債務者への直接の取り立てはストップします。しかし、債権者は即座に矛先を連帯保証人に変更し、残債務の一括請求を通知書(内容証明郵便)で送りつけてきます。主債務者が分割払いの権利(期限の利益)を喪失したため、連帯保証人に対しても残額+遅延損害金の全額一括払いが法的に要求されるのです。
突然数百万円〜数千万円の一括請求書が届いた場合、パニックになって放置してはいけません。放置すると数ヶ月で裁判所から支払督促が届き、給与や預貯金、不動産などの財産が差し押さえられます。連帯保証人一括請求対処法として取るべき実務手順は以下の通りです。
- 請求内容の精査:時効(最終返済から原則5年)が成立していないか、極度額の制限を超えていないかを確認する。
- 債権者との直接交渉(分割和解):返済能力がある場合、弁護士を介して現実的な分割払いの合意(任意整理)を取り付ける。
- 連帯保証人自身の債務整理:支払いが到底不可能な金額であれば、連帯保証人自身も個人再生や自己破産を選択し、生活再建を図る。
公の相談機関や手記には、「兄の事業資金3,000万円の連帯保証人になっていたが、兄が自己破産して自宅を手放すことになった」「親の借金を肩代わりさせられ、自分の家族を養えなくなった」といった悲痛な告白が溢れています。債権者側にとっても回収業務はビジネスであり、「身内の情」を理由に請求を免除してくれることは絶対にありません。
【相続と賃貸の盲点】死亡時の相続放棄と賃貸契約における家族のルール
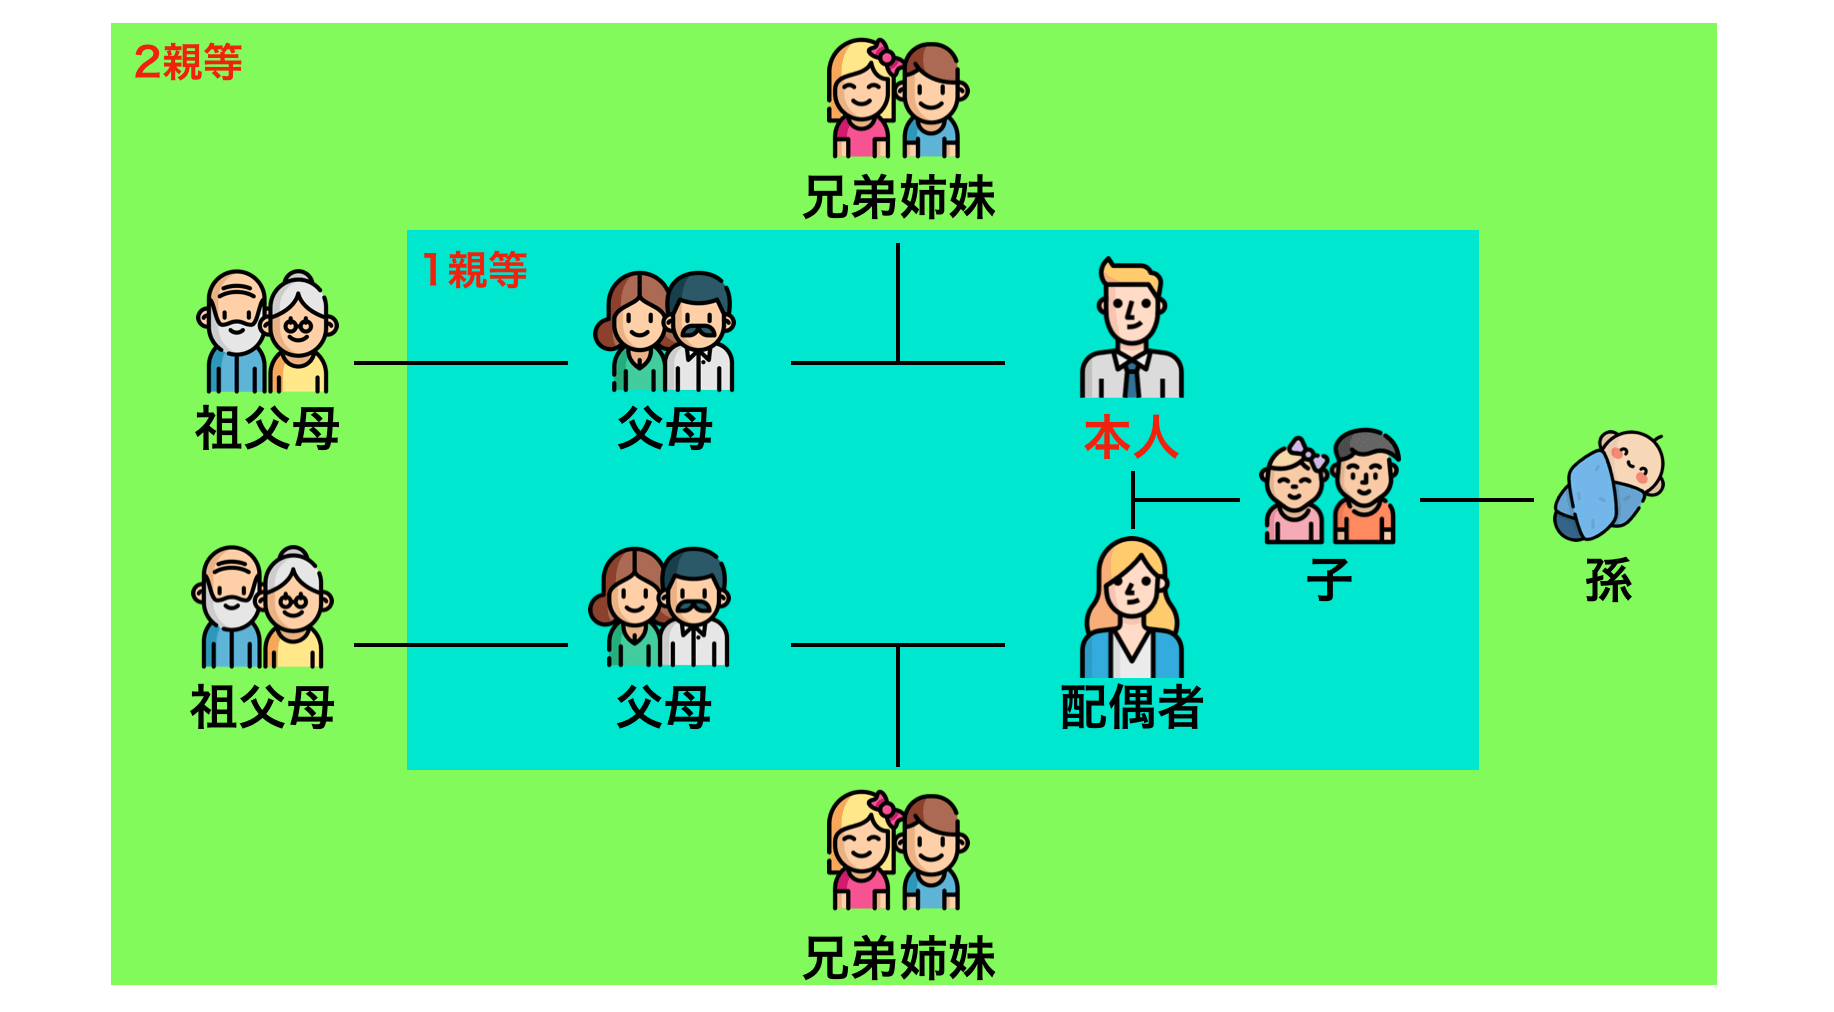
連帯保証人の恐ろしさは、当事者が死亡した後にも及ぶ点にあります。一般に「借金は相続される」と知られていますが、実は「連帯保証人としての地位(保証債務)」もプラスの財産・マイナスの財産とともに法定相続人にそのまま引き継がれます。
例えば、父親が誰かの連帯保証人になっていたことを家族が知らないまま父親が他界した場合、遺産分割協議を終えて何年も経った後に、突如として債権者から数千万円の請求が子どもに届くことがあります。この事態を防ぐための唯一の法的手段が連帯保証人死亡相続放棄です。
相続放棄は、「自己のために相続の開始があったことを知った時(通常は死亡を知った時、または保証債務の存在を知った時)から3ヶ月以内」に家庭裁判所へ申述しなければなりません。もし被相続人に多額の保証債務がある疑いがある場合は、安易に遺産(預貯金や不動産など)を使ったり名義変更したりせず、速やかに相続放棄または限定承認を検討する必要があります。
一方で、日常生活で最も身近な連帯保証人賃貸契約についても独自のルールがあります。賃貸物件を借りる際、親や兄弟に連帯保証人を頼むケースは一般的ですが、不動産会社や管理会社の審査基準として「同一世帯の家族は連帯保証人になれない」のが通例です。
同一世帯の家族は家計を共にしているため、借主が家賃を滞納した際、連帯保証人も同時に収入減に陥っているリスクが高いと判断されるためです。そのため、別居している安定収入のある親族(親・兄弟)が求められます。現在では家賃保証会社の利用を必須とする物件が全体の約8割以上を占めており、親族に連帯保証人を頼めない場合でも保証料(家賃の0.5〜1ヶ月分程度)を支払うことで契約可能なケースが主流となっています。
【後悔しない防衛策】角を立てずに断る技術と連帯保証人を外れる方法
親や兄弟、親しい親族から「頼むから連帯保証人になってくれ。絶対に迷惑はかけないから」と懇願されたとき、人間関係を壊さずに拒否するのは心理的に極めて困難です。しかし、ここで曖昧な返答をしたり情に流されたりすることは、将来の破滅を招く行為です。
連帯保証人断り方の鉄則は、「相手の人間性を否定するのではなく、自分自身の客観的な状況や家庭の方針を理由にすること」です。感情論を排除し、以下のような明確なテンプレートを用いることが推奨されます。
- 家計・配偶者を理由にする:「我が家では『誰であっても保証人には絶対にならない』と配偶者と誓約書を交わしており、判を押せば家庭が崩壊してしまう」
- 自身の将来設計を理由にする:「近々住宅ローン(または教育ローン・マイカーローン)の本審査を控えており、保証人になると信用情報に影響が出てローンが通らなくなる」
- 制度の代替案を提示する:「連帯保証人にはなれないが、保証会社を利用するための初回手数料(数万円程度)であれば支援できる」
すでに判を押してしまった後で連帯保証人外れる方法はあるのでしょうか。結論から言えば、債権者の同意なしに一方的に連帯保証人を辞任・解除することは法的に不可能です。債権者にとって保証人を外すことは債権回収の担保を失うことを意味するため、単に「頼まれたから外してほしい」と言っても門前払いされます。
例外的に外れるための現実的なルートは、主債務者に「同等以上の支払い能力を持つ別の連帯保証人を立ててもらう」「不動産等の物的担保を追加提供してもらう」「保証会社との契約へ切り替えてもらう」という代替条件を債権者に提示し、交渉することに限られます。
【プロの結論】家族社会学と心理的バウンダリーから見直す「情と契約」の境界線
家族問題や債務整理を専門とする弁護士・心理カウンセラーが共通して指摘するのは、保証人問題の背景にある「共依存(イネーブラー)構造」です。借金を重ねる親や兄弟に対し、「自分が助けてあげなければ」「家族なのだから見捨てるわけにはいかない」と連帯保証人を引き受けてしまう行為は、一見家族愛のように見えて、実際には主債務者の経済的自立を妨げ、破滅を先送りしているに過ぎません。
家族社会学の観点からも、昭和・平成初期までの「一族郎党が運命を共にする拡大家族観」から、各家庭が個別に自立した家計を営む「個人単位のリスク管理」へと社会構造は完全に移行しています。他者の人生の責任を背負い込まず、健全な距離感を保つ「心理的バウンダリー(境界線)」を引くことこそが、結果として家族全員が共倒れになる最悪のシナリオを防ぐ唯一の知恵です。
連帯保証人を引き受けてよい例外条件は、「仮に主債務者が明日全額踏み倒して夜逃げしても、自分がその借金を即座に全額キャッシュで一括返済でき、相手との関係が破綻しても生活に全く困らない場合」のみです。この条件を1ミリでも満たさないのであれば、いかに血の繋がった肉親であっても、連帯保証人の依頼には断固として「NO」を突きつけなければなりません。

【連帯保証人と家族】に関するよくある質問(FAQ)
Q1:夫が多額の借金を作って夜逃げしました。妻である私や子どもに返済義務はありますか?
A1:あなたが夫の借金の「連帯保証人」や「連帯債務者」になっていない限り、法的な返済義務は一切ありません。夫婦であっても個人の借金は本人のみの責任です。ただし、生活費の購入など日常家事債務に該当する例外を除き、金融機関からの借入金を家族が代わりに払う義務はありません。万が一、債権者から嫌がらせや取り立てを受けた場合は、即座に警察や弁護士へ相談してください。
Q2:親の賃貸マンション契約で連帯保証人になりましたが、もし親が孤独死や事故物件化させた場合の損害賠償も請求されますか?
A2:はい、請求される可能性が極めて高いです。賃貸借契約の連帯保証人は、未払い家賃だけでなく、原状回復費用や借主の過失によって生じた損害賠償責任も包括して引き受ける契約になっています。2020年4月以降の契約であれば「極度額」の定めがあるため上限はありますが、極度額の範囲内であれば全額の支払いを求められます。
Q3:主債務者が自己破産の手続きを始めたら、連帯保証人である私のブラックリスト(信用情報)にも傷がつきますか?
A3:主債務者が破産したこと自体で連帯保証人の信用情報に事故情報が載るわけではありません。しかし、主債務者が破産すると連帯保証人に残債が一括請求されます。その一括請求に対して支払いができずに延滞したり、連帯保証人自身も債務整理(任意整理や破産など)を行ったりした時点で、信用情報機関(JICC、CIC等)に異動情報(いわゆるブラックリスト)が登録されます。
Q4:亡くなった親が知人の連帯保証人になっていたことが数年後に判明しました。今からでも相続放棄は間に合いますか?
A4:原則として「被相続人が死亡したこと」および「連帯保証債務が存在していたことを知った時」から3ヶ月以内であれば、家庭裁判所に熟慮期間の伸長や相続放棄の申述が受理される可能性があります(判例上も認められるケースがあります)。債権者からの督促状が届いた日付を証明できるよう封筒等を保管し、1日も早く弁護士・司法書士などの専門家に相談してください。
まとめ:家族を守るために知っておくべき法と境界線の選択
連帯保証人という制度は、法律上「主債務者と同じ人間がもう一人増える」のと同義の、極めて過酷な契約形態です。「身内だから」という甘い言葉で保証人になることは、相手を助けるどころか、将来的に一家共倒れという破滅的なリスクを抱え込むことに他なりません。
現代の法制度においては、保証会社や公的セーフティネット、法的な債務整理など、連帯保証人に頼らずに問題を解決するための選択肢が整っています。家族から連帯保証人を頼まれたときこそ、安易な情に流されず、法的なリスクを正しく理解した上で毅然とした境界線を引くこと。それこそが、自分自身の生活と大切な家族の未来を守るための最も誠実で賢明な決断です。 (出典: 連帯 保証 人 家族(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。
