個人事業主と法人どちらが得?2026年最新の税金比較と失敗しない法人化基準
個人事業主として事業が軌道に乗り始めると、必ず直面するのが「いつ法人化すべきか」という選択です。税金の負担軽減や対外的な信用の獲得を狙って法人成り(法人化)を検討する事業者が増える一方、社会保険料の負担増などのコスト面で想定外の損失を被るケースも後を絶ちません。
インボイス制度の定着や各種税制の見直しが進む2026年現在、事業形態の切り替えにはこれまで以上に精緻な損益計算と事業戦略が求められます。本稿では、税務・財務の客観的データに基づき、個人事業主と法人の根本的な差異、損をしない切り替えの判断基準、そして現場の実態を徹底的に解剖します。
📌 【この記事の重要ポイントまとめ】
- 要点1:税金負担の分岐点は「課税所得800万〜900万円」。所得税の累進課税と法人税の実効税率の逆転現象がカギを握る。
- 要点2:最大の盲点は「社会保険料の強制加入」。節税額を上回る法定福利費の増加リスクを事前試算することが必須。
- 要点3:インボイス制度や取引先からの信用要件を踏まえ、単なる税負担だけでなく事業成長の目的に応じた形態選択が勝敗を分ける。
【2026年最新比較】個人事業主と法人の決定的な違いと税金シミュレーション
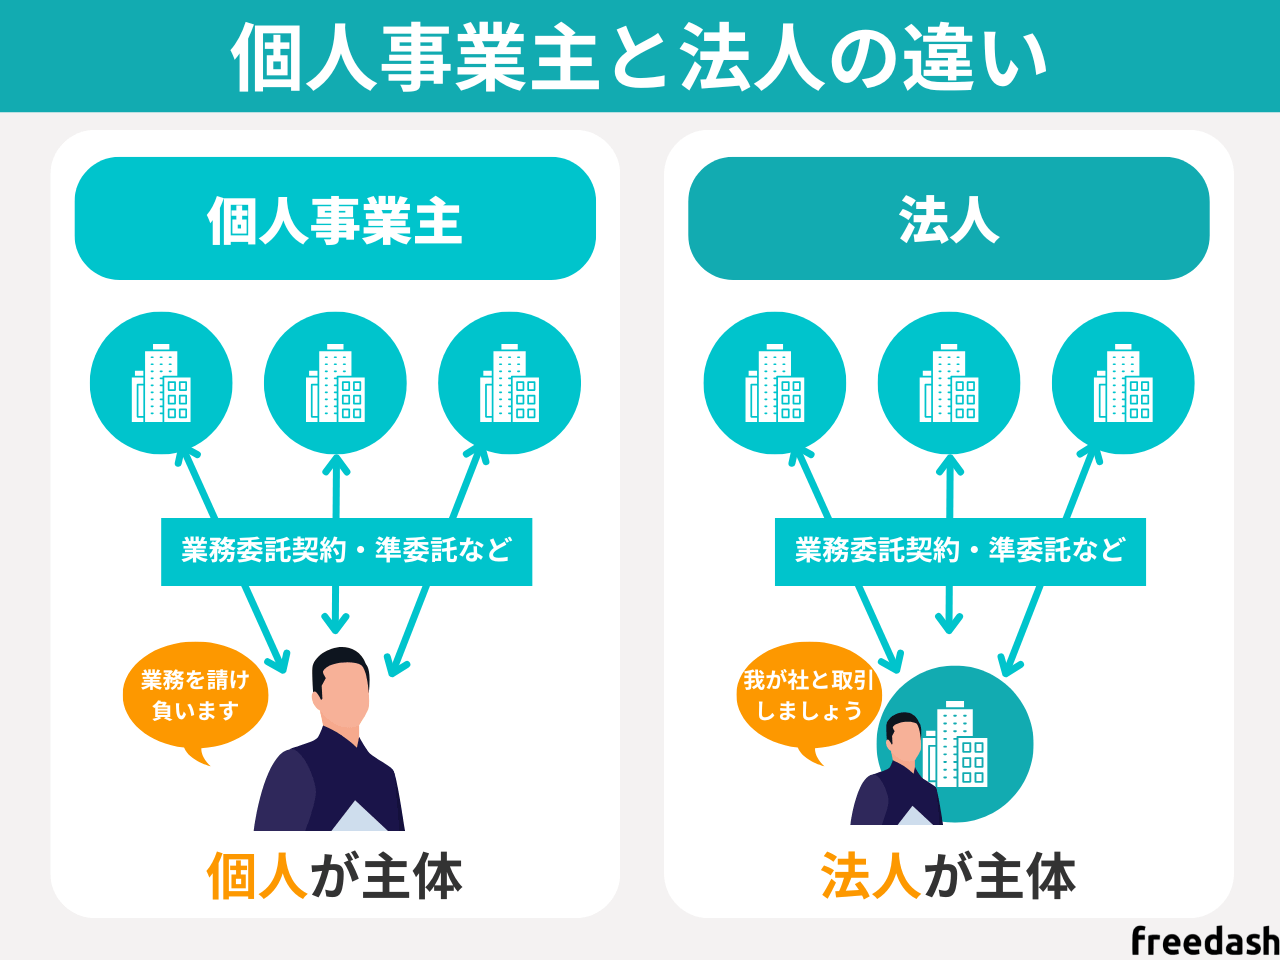
個人事業主と法人の最大の違いは、所得に対して課される税金の仕組みにあります。個人事業主には「所得税」が適用され、利益が増えるほど税率が段階的に上がる超過累進税率(5%〜45%)が課されます。住民税の10%を加算すると最高税率は55%に達するため、利益が大きくなるほど手元に残る資金の比率は著しく低下します。
一方、法人には「法人税」が適用されます。中小法人の場合、年800万円以下の所得に対する税率は軽減され、実効税率は約22〜25%、800万円を超える部分についても約34%程度にとどまります。この構造上の違いにより、一定以上の利益が出た段階で法人税率のほうが割安になる「税率の逆転」が発生します。
さらに、法人は代表者への支払いを「役員報酬」として計上することで役員報酬損金算入が可能となり、法人税の課税対象から除外できます。役員報酬を受け取る個人側には「給与所得控除」が適用されるため、会社と個人の双方で控除の恩恵を受ける所得分散・二重控除の効果を発揮できる点が法人化の強力な武器となります。
| 比較項目 | 個人事業主 | 法人(中小企業・マイクロ法人含む) | 編集部の見解・評価 |
|---|---|---|---|
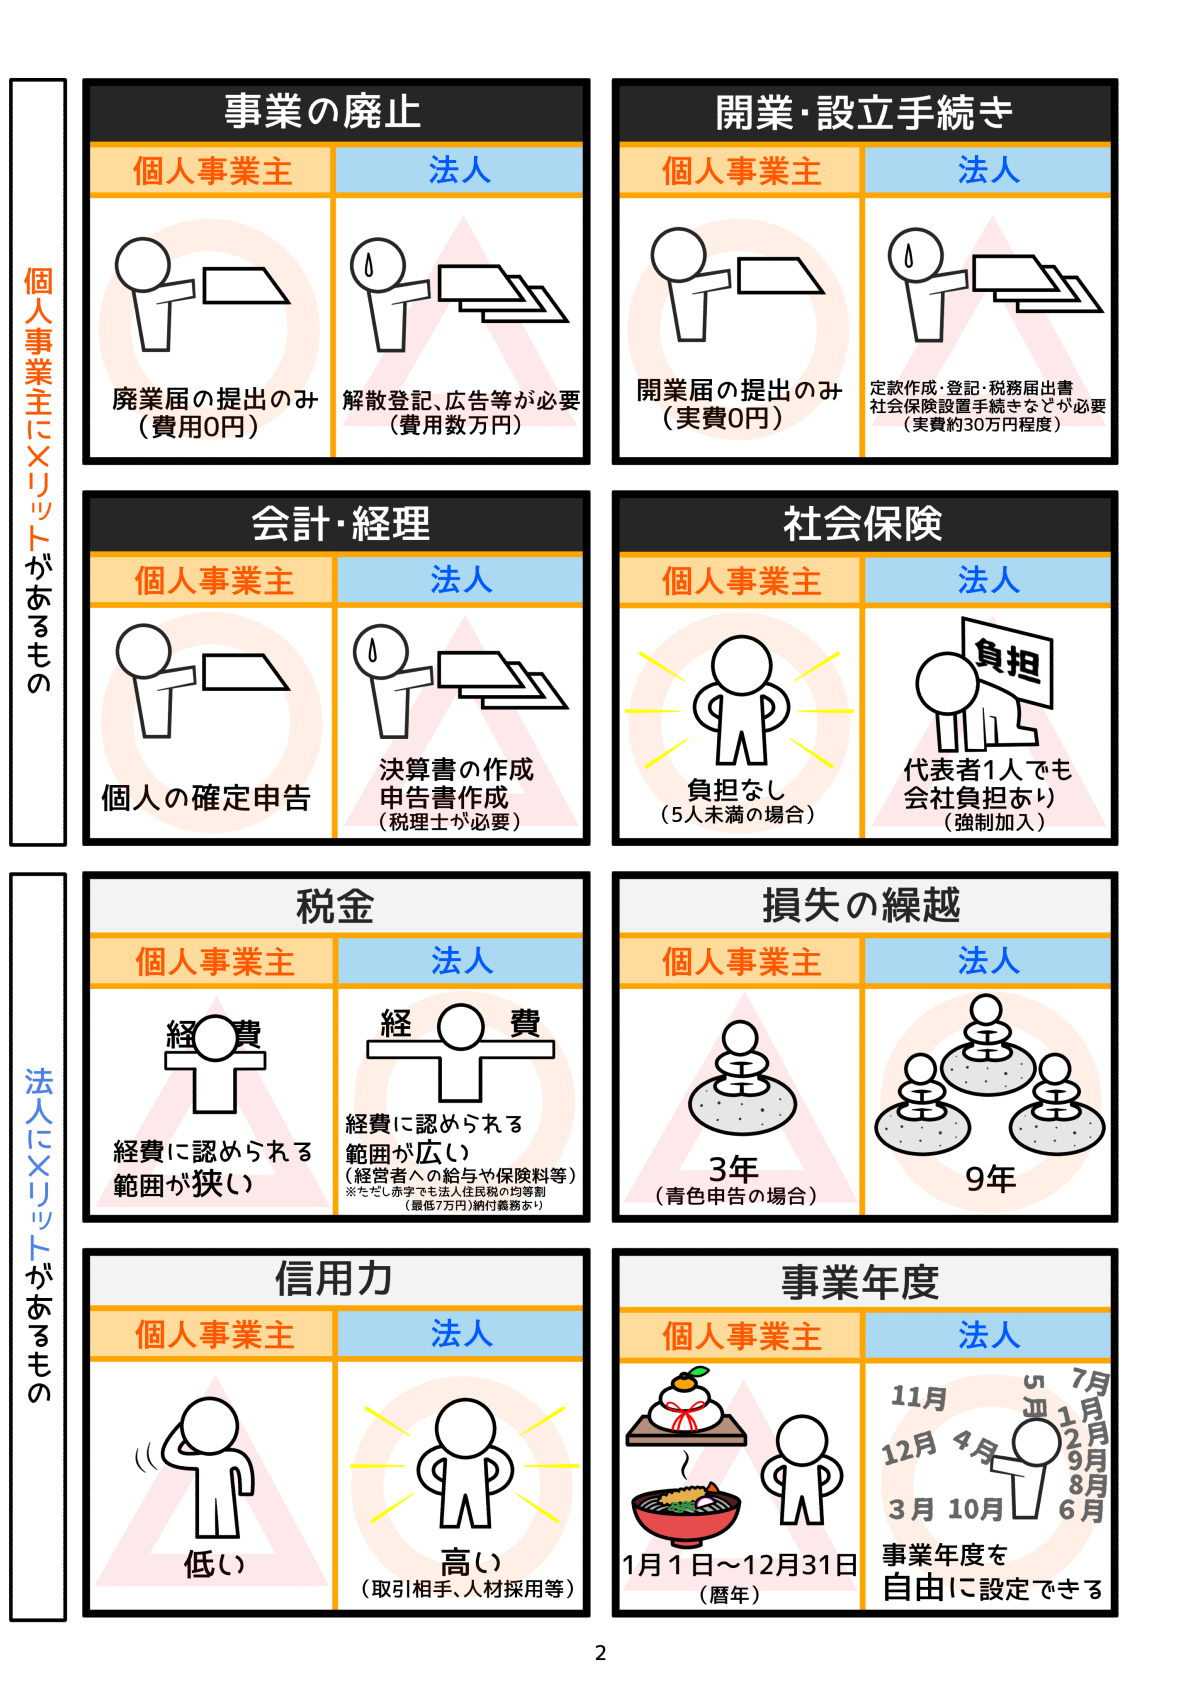
| 課税体系 | 所得税(5%〜45%)+住民税(10%)+個人事業税(3%〜5%) | 法人税+法人住民税+法人事業税(実効税率 約25%〜34%) | 所得が800万円を超えると法人の実効税率が有利になる |
| 給与所得控除 | なし(青色申告特別控除 最大65万円) | あり(役員報酬に対して最大195万円の控除) | 役員報酬の設定により個人の課税所得を圧縮可能 |
| 赤字時の税負担 | 所得税・住民税は0円(均等割等の負担なし) | 法人住民税の均等割が年間最低7万円発生 | 完全な赤字でも固定維持費が毎年確実に発生する |
| 社会保険への加入 | 国民健康保険+国民年金(従業員5人未満は任意) | 健康保険+厚生年金に強制加入(役員1人でも必須) | 会社負担分(約15%)が加わり手取り減の主因になり得る |
| 経費の許容範囲 | 事業に直接要した費用に限定(家事按分が厳格) | 役員社宅、出張日当、生命保険、退職金など広範 | 合法的な節税スキームの選択肢は法人が圧倒的に豊富 |

法人成りタイミングを見極める「売上800万円の壁」と利益基準の真相
税理士や財務コンサルタントの間で定説とされているのが、「課税所得800万円」および「売上高1,000万円」という二つの基準です。
所得税と法人税の税率差を試算すると、各種控除後の課税所得が700万円〜800万円に達した時点で、個人事業主としての所得税率(23%+住民税10%=33%)が法人の実効税率(所得800万円以下で約25%)を上回ります。このラインを超えると、役員報酬の設定次第で数十万円単位の税金削減効果が生まれます。
もう一つの指標である「売上高1,000万円」は、消費税免税事業者の特例に関わる基準です。従来は開業から2年間、あるいは前々年の課税売上高が1,000万円以下であれば消費税の納税義務が免除されていました。個人事業主で売上1,000万円を超えた後、2年後に法人成りを行うことで、最長4年間にわたり免税の恩恵を受ける手法が広く使われてきました。
しかし、インボイス制度導入後の事業環境では、この消費税免税のメリットを享受できる事業者が限定されています。BtoB(法人向け)取引が中心の場合、適格請求書発行事業者として登録しなければ取引先から敬遠されるリスクがあるため、免税事業者の権利を自ら放棄して課税事業者を選択せざるを得ないケースが標準化しています。したがって、現在の法人化判断は「消費税免税の年数稼ぎ」ではなく、「純粋な所得税・法人税の差額」と「取引上の信用力」を基準に組み立てる必要があります。
【実態検証】現場のリアルな声と数字で見る法人化メリット・デメリット
実際に個人事業主から法人成りした経営者の声を取材すると、机上の計算だけでは見えてこないリアルな障壁と恩恵が浮き彫りになります。
大手金融機関の融資審査担当者や日本政策金融公庫のOBへのヒアリングによると、融資資金調達の信用度において個人と法人の間には明確な境界線が存在します。決算書の開示義務や法務局への登記情報がある法人は、個人の確定申告書に比べて透明性が高く評価され、信用保証協会の保証枠やプロパー融資の審査において有利に働く傾向が顕著です。また、大手上場企業や官公庁との直接取引においては、「資本金〇百万円以上の法人」であることが口座開設の必須要件となっている現場も少なくありません。
一方で、SNSや税務相談の現場で最も多く聞かれる悲鳴が「社会保険料負担の急増」です。
「節税になると聞いて役員報酬を月額60万円に設定したところ、会社負担分と個人負担分を合わせた社会保険料が月額約18万円、年間200万円超に達し、手元のキャッシュフローが極端に悪化した」(都内・WEBマーケティング業代表)
個人事業主であれば国民健康保険料には上限(年額約100万円強)があり、国民年金保険料は定額(月額約1.7万円)です。しかし法人化すると、役員報酬の額に応じて約30%(労使合計)の社会保険料が天引きおよび会社負担として発生します。この法定福利費の増加分を試算から除外していたため、「税金は減ったが手取りの現金も減った」という本末転倒な事態に陥るケースが多発しています。
設立形態の選択肢|合同会社と株式会社の違いと設立費用シミュレーション
法人化を決断した際、次に直面するのが「株式会社」にするか「合同会社(LLC)」にするかという選択です。近年は設立コストの安さと経営の自由度の高さから、合同会社を選択するスタートアップやマイクロ法人が急増しています。
設立費用を比較すると、その差は歴然としています。定款用電子認証を活用した場合の概算シミュレーションは以下の通りです。
| 費用項目 | 株式会社(電子定款) | 合同会社(電子定款) | 備考・詳細 |
|---|---|---|---|
| 定款認証手数料 | 約30,000円〜50,000円 | 0円(認証不要) | 合同会社は公証役場での認証手続き自体が不要 |
| 登録免許税 | 最低150,000円(資本金の0.7%) | 最低60,000円(資本金の0.7%) | 法務局へ納付する法定費用に9万円の差 |
| 司法書士・代行手数料 | 約50,000円〜100,000円 | 約30,000円〜70,000円 | 自力でオンライン申請を行う場合は削減可能 |
| 設立初期費用の総額 | 約200,000円〜300,000円 | 約60,000円〜130,000円 | 合同会社なら初期費用を半額以下に抑制可能 |
| 役員重任登記・決算公告 | 定期的な登記・公告義務あり(費用発生) | 任期なし・決算公告義務なし | ランニングコストと事務負担の軽減に直結 |
対外的なネームバリューや将来の株式公開(IPO)、出資を伴う資金調達を想定している場合は株式会社が適しています。一方、受託開発、コンサルティング、アフィリエイト、資産管理など、法人格そのものや代表者の実名力で取引が成立する事業内容であれば、合同会社で十分な機能を果たせます。
一般に知られていない法人成りの盲点とネットの誤解を徹底解剖
インターネット上やSNSでは「法人化すれば税金を大幅に減らせる」「経費が何でも通る」といった誇大情報が散見されますが、現場の実態には数々の盲点が存在します。
第一の誤解は「法人の資金は自由に使えない」というガバナンスの壁です。個人事業主の場合、事業用口座からプライベートの生活費をいつでも引き出すことができますが、法人の資金は完全に「別人の財産」となります。役員が会社の資金を生活費として引き出せば「役員貸付金」として計上され、利息を会社に支払わなければならず、金融機関からの融資審査では致命的なマイナス評価を受けます。
第二の盲点は「決算申告の難易度と税理士報酬」です。個人事業主の青色申告であれば、クラウド会計ソフトを利用して自力で申告書を作成することが可能です。しかし法人の決算申告書(別表一〜十六など)は極めて高度な税務知識を要するため、自力作成は現実的ではありません。結果として年間30万〜60万円程度の税理士顧問料・決算料が固定費として恒常的に発生します。
第三の盲点は「事業終了時の廃業コスト」です。個人事業主なら「廃業届」を税務署に提出するだけで費用はかかりませんが、法人の解散・清算結了には法務局への登記費用や官報公告費用として最低でも約7万〜10万円の法定費用が発生し、税理士報酬を含めると数十万円の清算コストが重くのしかかります。
【プロの結論】法人化すべき人・個人事業主のままでいるべき人の明確な判断基準
以上の財務構造、法制度、維持コストを総合的に勘案した、失敗しない事業形態の選択基準を提示します。
法人成りを選択すべき明確な条件
- 年間利益(各種控除前の事業所得)が安定して800万円を超えている
- 大手企業や官公庁との直接取引で法人格が必須要件となっている
- 従業員を複数名雇用し、社会保険を完備して優秀な人材を採用したい
- 役員社宅や退職金制度、出張旅費規程を活用した長期的な資産形成を行いたい
- 事業承継や会社の売却(M&A)、第三者からの出資受け入れを視野に入れている
個人事業主のまま継続すべき条件
- 年間の利益が500万円未満で、年ごとの売上変動が激しい
- 自分1人(または家族のみ)で完結する業務委託やフリーランス業務である
- 社会保険料の自己負担を最小限に抑え、手元のキャッシュフローを優先したい
- 税理士報酬や均等割(年7万円)などの固定維持費を一切増やしたくない
- 事業の資金とプライベートの資金を厳格に切り分ける事務作業が苦痛である
【個人事業主と法人】に関するよくある質問(FAQ)
Q1:売上800万円と利益800万円、どちらが法人化の基準ですか?
A1:判断の基準とすべきは「売上」ではなく経費を差し引いた後の「利益(所得)」です。売上が2,000万円あっても仕入れや外注費がかさんで利益が300万円であれば、法人化による節税メリットはほとんど得られず、社会保険料や税理士費用の負担で赤字に転落する危険性があります。利益ベースで700万〜800万円を超えた段階が本格的な検討ラインとなります。
Q2:インボイス制度が定着した今、法人成りすれば消費税は免税になりますか?
A2:資本金1,000万円未満で設立した場合、原則として開業から最大2年間は消費税の免税事業者となる規定は残っています。しかし、主な取引先が法人の場合、インボイス(適格請求書)の発行を求められるため、設立初年度から「適格請求書発行事業者」の登録を行って課税事業者を選択せざるを得ないケースが一般的です。一般消費者向け(BtoC)のビジネスでない限り、消費税免税だけを目的にした法人成りのメリットは大きく縮小しています。
Q3:合同会社を設立した後に、株式会社へ変更することは可能ですか?
A3:組織変更の手続きを行うことで、合同会社から株式会社への変更は法的に可能です。組織変更計画書の作成、債権者保護手続き(官報公告等)、登録免許税(約6万円〜)の納付などの手続きが必要となり、約1〜2ヶ月の期間と十数万円の実費がかかります。まずは設立費用を抑えて合同会社でスタートし、事業規模の拡大に合わせて株式会社へ移行する手法は堅実な選択肢の一つです。
Q4:役員報酬を月額4万5,000円程度に設定する「マイクロ法人」とは何ですか?
A4:個人事業と法人を並行して運営し、法人の役員報酬を社会保険の標準報酬月額の最低等級(月額4万5,000円〜5万8,000円程度)に設定することで、社会保険料の負担を最低限に抑えつつ健康保険・厚生年金に加入するスキームです。主たる事業を個人事業主として残し、資産管理や特定業務を法人に切り分けることで社会保険料と税金の双方を最適化する手法ですが、事業実態の明確な分離と適切な税務処理が求められます。
まとめ:今後の動向と失敗しないための判断基準
事業形態の選択は、単なる「節税テクニックの優劣」ではありません。個人事業主には機動力の高さと維持コストの低さという強固な防衛力があり、法人には対外信用力と多様な財務戦略という成長の推進力があります。
利益水準が800万円の壁に達していない段階での見切り発車は、重い固定費と社会保険料の足かせを生む結果になりかねません。直近3期分の収支実績を正確に把握し、税理士による事前試算を行ったうえで、事業の将来像に最も合致するタイミングで切り替えを実行することが肝要です。 (出典: 個人 事業 主 法人(Yahoo!ニュース))
毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。
