給与明細に絶望?社会保険料が高すぎる理由と手取り防衛策【2026】
毎月の給料日に給与明細を開き、総支給額(額面)と差引支給額(手取り)のあまりの乖離に、思わずため息を漏らした経験はないでしょうか。昇給を果たしたはずなのに手元に残る現金がほとんど増えていない、あるいは基本給が変わらないのに手取りが前年より減っている――こうした現役世代の悲痛な声が、いま日本全国で渦巻いています。
財務省や厚生労働省の公表データを紐解くと、租税負担と社会保障負担を合わせた国民負担率は45%前後の高水準で推移しており、その中核を占めるのが健康保険や厚生年金などの社会保険料です。2026年現在、さらなる制度改正や新たな支援金制度の導入が重なり、現役世代の家計はかつてない圧迫を受けています。なぜここまで引かれるのか、その構造的カラクリと、合法的に手取りを守るための現実的な防衛策を徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:手取りが減り続ける主因は、所得税の増税ではなく過去20年にわたり静かに引き上げられ固定化された「社会保険料の構造」にある。
- 要点2:「4〜6月の残業抑制」やネット上の「減額裏ワザ」には、将来の年金給付額や傷病手当金が激減する重大な落とし穴が存在する。
- 要点3:2026年の社会保険制度改正を見据え、iDeCoや選択制確定拠出年金、社会保険料控除を正しく組み合わせた自己防衛が不可欠である。
【給与明細の絶望】なぜ手取りは減り続けるのか?社会保険料が高すぎる構造的背景
給与明細を見て「社会保険料が高すぎる…」と絶望する人が後を絶たない背景には、日本の社会保障費の急激な膨張と、それを現役世代の給与から天引きする「痛税感の薄い徴収システム」があります。
会社員が毎月支払っている社会保険料の代表格は、厚生年金保険料と健康保険料、そして40歳以上が対象となる介護保険料です。このうち厚生年金保険料負担は、2004年の制度改正以降、毎年引き上げられ続け、2017年に18.3%(労使折半のため自己負担は9.15%)に達した段階で上限固定されました。しかし、上限に達したとはいえ、給与の約1割が年金だけで自動的に差し引かれる重圧は変わりません。
さらに負担感を増しているのが医療保険です。全国の健康保険組合や協会けんぽの健康保険料計算方法は、基本的に「標準報酬月額×保険料率」で算出されます。都道府県ごとに料率は異なるものの、協会けんぽの平均料率は約10%(自己負担約5%)で高止まりしており、40歳以上の介護保険料率(約1.6%、労使折半)を合わせると、医療・介護だけで約11.6%に達します。つまり、厚生年金と合わせれば、額面給与の約30%(自己負担で約15%)が社会保険料として強制的に徴収されている計算です。
さらに2026年度からは、少子化対策の財源として「子ども・子育て支援金」が公的医療保険に上乗せして徴収される枠組みが本格稼働しています。実質的な負担増が続くなか、税金以上に手取りを直撃しているのが社会保険料であることは明白な事実です。
【実態検証】「給料は上がったのに生活が苦しい」現場取材で見えたリアルな悲鳴
大手IT企業に勤務する30代男性社員は、編集部の取材にこう打ち明けました。
「今年度、ベースアップで月給が1万5,000円上がりました。しかし、4月から6月の繁忙期に残業が重なった結果、秋の改定で標準報酬月額が2等級上がり、社会保険料と住民税の引き上げによって、翌月の手取り増加額はわずか数千円。物価高も重なり、実質的な生活水準は上がっていません」
会社員だけでなく、自営業者やフリーランスの悲鳴も深刻です。自治体が運営する国民健康保険において、国民健康保険高すぎる理由として挙げられるのは、会社員のような「労使折半」が存在せず全額自己負担である点、そして世帯人数に応じて課される「均等割」の存在です。前年の所得をもとに算定されるため、独立初年度や前年の一時的な売上増があった翌年には、年間数十万円から100万円を超える納付通知書が届き、資金繰りを圧迫するケースが多発しています。
SNSやネット掲示板上でも、「額面は増えたのに手取りが20年前の同水準より低い」「社会保険料はもはや実質的な第二の税金だ」といった怒りと諦めの混ざった投稿が日夜飛び交っています。この不満の根本には、給料が上がっても手取りが実感できないという制度構造そのものへの不信感があります。
【徹底比較】年収別に見る社会保険料と手取り額の現実
具体的に、年収によって社会保険料や税金がどれほど引かれ、手取りがいくら残るのか。単身世帯(40歳未満・扶養なし、協会けんぽ・東京都加入)をモデルケースとして試算した結果が以下の比較表です。
| 額面年収 | 年間社会保険料(概算) | 所得税・住民税(概算) | 年間手取り額・手取り率 |
|---|---|---|---|
| 300万円 | 約44万円(約14.7%) | 約16万円 | 約240万円(手取り率:約80%) |
| 500万円 | 約73万円(約14.6%) | 約37万円 | 約390万円(手取り率:約78%) |
| 700万円 | 約101万円(約14.4%) | 約72万円 | 約527万円(手取り率:約75%) |
| 1,000万円 | 約135万円(約13.5%) | 約152万円 | 約713万円(手取り率:約71%) |
この住民税手取りシミュレーションおよび社会保険料の試算から明らかなように、年収500万円の会社員の場合、税金(所得税・住民税あわせて約37万円)の倍近い金額(約73万円)が社会保険料として差し引かれています。年収が上がるにつれて所得税は累進課税によって急激に増えますが、中堅所得層までは社会保険料の負担が税金を圧倒しているのが実態です。

【真偽を検証】ネットで話題の「社会保険料減額裏ワザ」に潜む罠と法的是非
手取りを少しでも増やしたいという切実な思いから、ネット上では様々な社会保険料減額裏ワザが囁かれています。しかし、それらの中には重大なリスクをはらむものや、短期的には得に見えて長期的に大損する罠が潜んでいます。
「4・5・6月の残業を減らす」戦術のメリットとデメリット
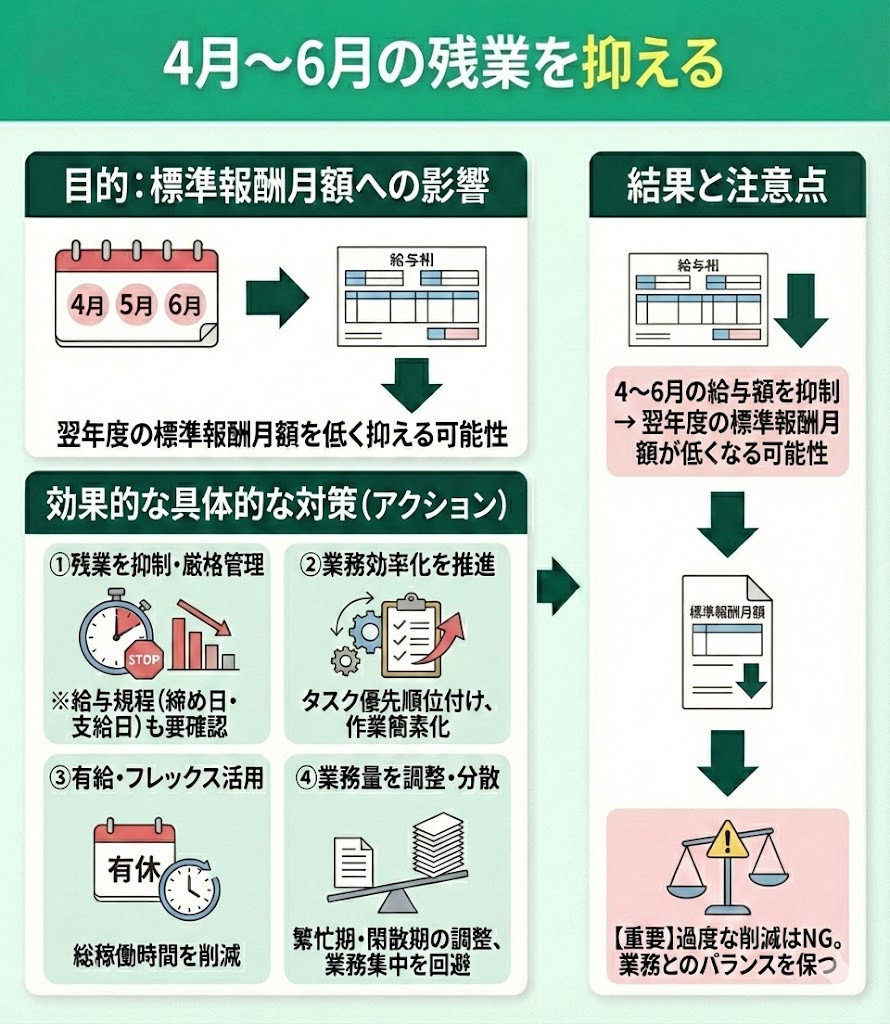
会社員の社会保険料は、毎年4月・5月・6月の3ヶ月間に支給された給与(基本給に残業代、各種手当を含めた額)の平均値をもとに、「標準報酬月額」を決定する定時決定(算定基礎届)によって決まります。この標準報酬月額が、その年の9月から翌年8月までの1年間の保険料の基準となります。
そのため、「4〜6月だけ残業を極力減らすこと」が実質的な標準報酬月額の下げ方として知られています。確かに、4月5月6月残業社会保険料の仕組みを利用して標準報酬月額の等級を下げれば、9月以降の社会保険料を安く抑え、手取りを増やすことが可能です。
しかし、ここには明白な落とし穴があります。社会保険料を下げると、病気や怪我で働けなくなった際に支給される「傷病手当金」や、会社を辞めた際の「失業手当」、さらには将来受け取る「厚生年金の受給額」まで比例して下がってしまいます。目先の手取りを月数千円増やすために、万が一の保障や老後資金を削る行為になりかねない点は十分な留意が必要です。
「マイクロ法人スキーム」の適法性と税務調査リスク
個人事業主の間で話題になりやすいのが、自身でプライベートカンパニー(マイクロ法人)を設立し、役員報酬を低額に設定して社会保険に加入することで、法人の社会保険料を最低等級にしつつ、個人事業の利益に対する国民健康保険料の激変を回避する手法です。
この手法は法令の範囲内であれば形式上成立しますが、法人の実態(売上や業務実態)が伴っていない場合、年金事務所や税務署から否認されるリスクを抱えています。2026年現在は国税庁および日本年金機構のデータ連携が強化されており、実体のない租税回避的・保険料逃れのスキームに対する監視の目は年々厳格化しています。
【2026年最新】制度改正の衝撃と現役世代が知るべき「手取り増やす方法」
制度の狭間で損をしないためには、2026年の制度改正の動向を押さえた上で、国が用意している合法的な減免・控除制度をフル活用することが最も確実な手取り増やす方法となります。
「年収の壁」見直しと扶養控除上限の壁
長年議論されてきたパート・アルバイトの扶養控除上限の壁(いわゆる106万円・130万円の壁)は、2026年社会保険制度改正に向けて企業の規模要件が段階的に撤廃・縮小され、短時間労働者への厚生年金・健康保険の適用拡大が進んでいます。これにより、「扶養を抜けて働くべきか、抑えるべきか」の選択を迫られる家庭が急増しています。
手取りの一時的な逆転現象を避けるためには、単に労働時間を減らすのではなく、150万円〜200万円以上稼ぐことで世帯全体の手取りを底上げするか、勤務先が用意する「キャリアアップ助成金(社会保険適用時処遇改善コース)」による手当の有無を確認する戦略的判断が求められます。
控除のフル活用による手取り防衛
社会保険料そのものを直接減らすのではなく、支払った社会保険料を利用して税金を極限まで抑えるのが王道の防衛策です。
自身が支払った社会保険料は全額が社会保険料控除として所得から差し引かれます。生計を一にする配偶者や子どもの国民年金・国民健康保険料を本人が支払った場合、その分も合算して控除できるため、世帯主の所得税・住民税を劇的に下げる効果があります。
さらに注目すべきはiDeCo節税効果です。個人型確定拠出年金(iDeCo)の掛金は「小規模企業共済等掛金控除」として全額所得控除の対象となり、毎年の所得税と住民税を大幅に軽減します。また、企業に「選択制確定拠出年金(選択制企業型DC)」が導入されている場合、給与の一部を掛金として拠出することで標準報酬月額そのものを引き下げることができ、所得税・住民税だけでなく社会保険料そのものを軽減する合法的なアプローチが可能です。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
手取り防衛策を講じるにあたり、すべての人が同じ方法を取るべきではありません。家族構成やライフステージによって取るべき行動は正反対になります。
【積極的に対策を実行すべき人】
- 独身で貯蓄・投資余力がある現役世代:iDeCoや選択制DCを活用し、課税所得を圧縮して将来資産を形成するアプローチが最も効率的です。
- 高所得で税率の高い会社員:社会保険料控除の漏れがないか確認し、ふるさと納税を含めた各種控除を徹底することが即効性のある防衛策となります。
【安易な社会保険料削減に慎重になるべき人】
- 出産を控えている世帯や持病がある人:標準報酬月額を意図的に引き下げると、出産手当金や傷病手当金の給付日額が直接目減りし、緊急時の生活防衛力が低下します。
- 老後の年金受給額に不安がある人:厚生年金の等級を下げることは、老齢厚生年金の終身受給額を生涯にわたって下げるトレードオフであると認識しなければなりません。
【社会保険料が高すぎる問題】に関するよくある質問(FAQ)
Q1:4・5・6月の残業を減らせば、1年間の手取りは必ず増えますか?
A1:短期的には手取りが増える可能性があります。ただし、標準報酬月額の等級が1ランク下がることで月々の保険料が数千円安くなる一方、4〜6月に残業をしなかった分の残業代そのものが得られないため、年間を通じた総収入額がプラスになるかどうかは緻密な計算が必要です。また、傷病手当金や将来の年金額が下がるデメリットも伴います。
Q2:国民健康保険料が高すぎて支払えない場合、どんな救済措置がありますか?
A2:所得が一定基準を下回る場合、均等割や平等割が自動的に2割・5割・7割軽減される法定軽減制度があります。また、倒産・解雇・雇い止めなどによる非自発的失業者であれば、申請により前年の給与所得を100分の30として計算する大幅な軽減措置が受けられます。未納のまま放置せず、速やかに市区町村の窓口へ相談してください。
Q3:iDeCo(個人型確定拠出年金)に加入すると社会保険料も安くなりますか?
A3:個人の口座から拠出する通常のiDeCoは所得税・住民税の控除対象(小規模企業共済等掛金控除)ですが、社会保険料の計算基礎である標準報酬月額からは控除されないため、社会保険料自体は安くなりません。一方、勤務先で導入されている「選択制確定拠出年金(企業型DC)」を活用して給与から天引き拠出する場合は、標準報酬月額そのものが下がるため、社会保険料の軽減効果も得られます。
Q4:2026年の制度改正で、パートタイマーの働き方はどう見直すべきですか?
A4:社会保険の適用要件拡大により、年収106万円前後でも社会保険への加入が義務付けられる事業所が増加しています。手取りの一時的な減少を嫌って労働時間を抑えるか、あるいは会社員並みに社会保険へ加入して将来の厚生年金受給権や保障を手に入れつつ、年収160万円以上を目指して働くか、世帯全体での長期的な生涯賃金をもとに判断する段階に入っています。
まとめ:今後の動向と失敗しないための判断基準
少子高齢化が一段と加速する日本において、社会保険料の負担水準が過去の水準へ劇的に下がることは構造上期待できません。むしろ、給与からの天引きを通じた負担増は、今後も様々な形で現役世代に求められる可能性が高いといえます。
だからこそ、給与明細に記された数字をただ嘆くのではなく、制度の仕組みを正しく把握することが第一歩となります。ネット上に溢れる短絡的な「裏ワザ」に飛びついて将来の保障を損なうのではなく、iDeCoや確定拠出年金の活用、正確な社会保険料控除の申告など、確実で安全な手取り防衛策を一つずつ積み上げてください。制度を深く理解し、自らの手で家計を守るリテラシーこそが、これからの時代を生き抜く最大の武器となります。 (出典: 社会 保険 料 高 すぎ(Yahoo!ニュース))
Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。
