支払調書とは?源泉徴収票との違いや届かない時の対処法を徹底解説
毎年1月から3月にかけての確定申告シーズン、多くのフリーランスや個人事業主、さらには企業の経理担当者を悩ませる書類のひとつが「支払調書」です。「取引先から支払調書が届かないと確定申告ができないのでは」「源泉徴収票とは何が違うのか」といった疑問や不安の声は、毎年のようにSNSや相談コミュニティで後を絶ちません。
支払調書は、税務署がお金の流れを正確に把握するための「法定調書」の一種であり、正しく理解すれば確定申告で慌てる必要は一切なくなります。2026年現在の最新税制や電子提出ルールの動向を踏まえ、支払調書の法的な位置づけから源泉徴収票との決定的な違い、届かない場合の対処法まで、実務に直結する知識をわかりやすく解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:支払調書は企業が「税務署」へ提出する法定調書であり、フリーランス等の受取側への発行義務・交付義務は法律上存在しない。
- 要点2:確定申告書への支払調書の添付は不要であり、手元に届かなくても自社の請求書や通帳記録から正確に申告可能。
- 要点3:2026年以降はe-Taxによる電子提出基準の厳格化が進むため、事業者側は法定調書合計表の作成を含めたデジタル対応が必須となる。
【2026年最新】支払調書とは?基本の仕組みと源泉徴収票との決定的な違い
支払調書とは、事業者が1年間に支払った報酬、料金、不動産の使用料などの金額と、そこから源泉徴収した税額を証明するために作成する書類です。所得税法に定められた「法定調書」のひとつであり、全部で約60種類存在する法定調書の中でも、ビジネス現場で最も頻繁に扱われます。
ここで多くの人が混同しやすいのが「源泉徴収票」との違いです。両者はともに「誰にいくら支払い、いくら税金を引いたか」を示す書類ですが、対象となる契約関係や発行義務の有無において根本的に異なります。
| 項目 | 支払調書(報酬・料金等) | 源泉徴収票(給与所得等) | 編集部の見解・実務上の注意点 |
|---|---|---|---|
| 対象となる契約 | 業務委託契約・請負契約など(フリーランス・個人事業主) | 雇用契約(正社員・契約社員・アルバイト・パート) | 労働者か独立した事業者かで適用書類が明確に分かれる |
| 受取人への交付義務 | 法律上の交付義務なし(税務署への提出のみが義務) | 法律上の交付義務あり(所得税法第226条) | 支払調書を送らない取引先があっても法律違反ではない |
| 確定申告時の添付 | 添付不要(提出義務なし) | 添付不要(税務署への提出省略が定着) | どちらも申告書への添付は不要だが、手元での確認用として重宝される |
| 主な記載内容 | 支払金額、源泉徴収税額、支払者の情報、マイナンバー(税務署提出用のみ) | 支払金額、給与所得控除後の金額、各種所得控除額、源泉徴収税額 | 源泉徴収票は年末調整の結果を網羅するのに対し、支払調書は取引単位の集計 |
このように、源泉徴収票は給料を受け取る従業員に対して会社が必ず発行しなければならない書類であるのに対し、支払調書は支払調書 源泉徴収票 違いとして最も重要な通り、あくまで「発注企業が税務署に対して報告するための書類」です。この基本原則を押さえておくだけで、確定申告をめぐる不要な混乱を大きく防ぐことができます。
【発行義務の真相】「支払調書が届かない」と焦る前に知るべき税制上のルール
確定申告の時期になると、ネット上では「取引先から支払調書が届かない理由がわからない」「催促しても発行してくれない」といった焦りの声が目立ちます。しかし、所得税法の規定を紐解くと、そこには一般的なイメージと法律上の規定との間に大きなギャップが存在します。
結論から言えば、発注側の企業には、報酬を支払ったフリーランスや個人事業主に対して支払調書を発行・送付する法的義務はありません。所得税法第225条に基づき、企業が提出しなければならない相手は「税務署長」のみです。慣習として受取人へ支払調書の控えを郵送または電子送付している企業が多いものの、それはあくまで取引先への「親切なサービス」や「事務的な確認用」として行われているに過ぎません。
さらに重要なのが、確定申告における支払調書の添付不要というルールです。かつては確定申告書に支払調書の原本を貼り付けて提出する慣例がありましたが、税制改正に伴い、現在では支払調書を税務署に提出する必要は一切なくなりました。したがって、手元に支払調書が届いていなくても、確定申告の手続きを進める上で法的な支障は全くありません。
また、支払調書をめぐる実務で厳格な管理が求められるのがマイナンバーの記載ルールです。発注企業が税務署へ提出する支払調書には、支払先である個人のマイナンバー(個人番号)を記載する義務があります。一方で、支払先本人へ控えとして交付する支払調書には、番号法上の特定個人情報漏洩防止の観点から、マイナンバーを記載してはならないと定められています。本人控えにマイナンバー欄が空欄になっていたり、マスキングされていたりするのは、法律に準拠した正しい対応です。
【実態検証】フリーランス・個人事業主の現場に見るリアルな混乱
現場で活動するフリーランスや個人事業主の間では、支払調書を「確定申告の必須書類」と思い込んでいるケースがいまだに多く見られます。クリエイターやエンジニアが集まるコミュニティやSNSの投稿を分析すると、次のようなリアルな悩みが浮き彫りになります。
「2月半ばを過ぎても取引先から支払調書が送られてこず、確定申告書の作成に着手できない」「支払調書に記載された金額と、自分の帳簿の売上金額が一致しない」といったトラブルです。こうした混乱が起きる最大の原因は、計上基準のズレ(発生主義と現金主義の混同)にあります。
確定申告における売上は、原則として業務が完了して請求権が確定した日を基準とする「発生主義」で計上します。たとえば、12月に納品・請求し、翌年1月に報酬が振り込まれた場合、個人事業主の帳簿上は「12月の売上(当年分)」となります。しかし、発注企業側が1月〜12月の「実際の支払日(現金主義)」ベースで支払調書を作成している場合、年をまたぐ取引の金額にズレが生じるのです。
税務署が求めているのは、納税者本人が作成した正確な帳簿に基づく申告です。取引先が作成した支払調書の数字を鵜呑みにしてそのまま転記するのではなく、自らが発行した請求書控えや銀行口座の入金履歴をもとに、正しい年分の売上と源泉徴収税額を積み上げて申告書を作成するのが正しい実務です。

【実務完全ガイド】報酬料金等の支払調書の書き方と源泉徴収税額の計算方法
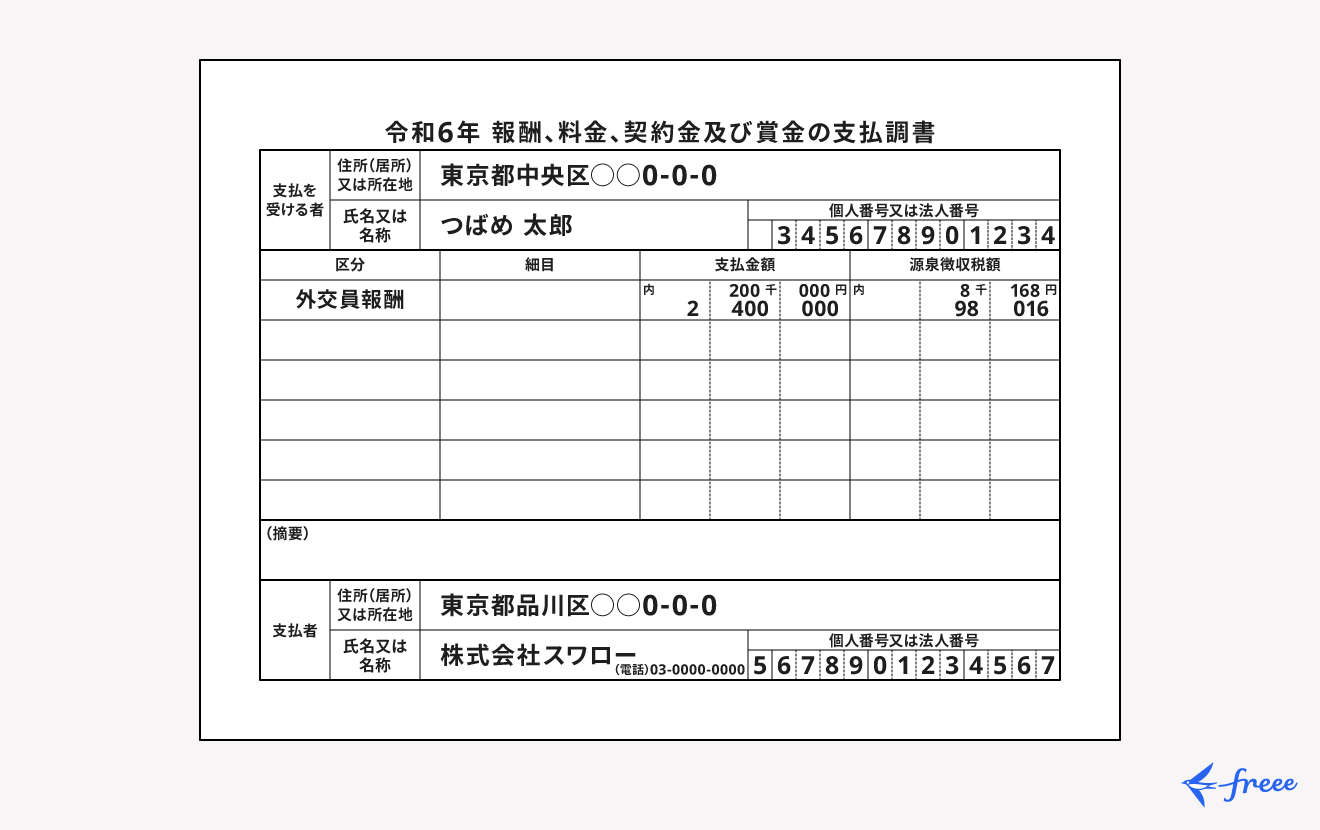
企業や源泉徴収義務者が支払調書を作成・提出する場合、国税庁が定める様式に従って正確に記載する必要があります。特に実務で頻出する「報酬、料金、契約金及び賞金の支払調書」の書き方と計算手順を整理します。
まずは、源泉徴収税額の正しい計算方法です。フリーランス等へ原稿料、デザイン料、講演料、弁護士・税理士報酬などを支払う場合、支払金額(消費税を含むか税抜とするかは請求書の記載による)に応じて以下の計算式を適用します。
- 支払金額が100万円以下の場合:
源泉徴収税額 = 支払金額 × 10.21%(所得税10% + 復興特別所得税0.21%) - 支払金額が100万円を超える場合:
源泉徴収税額 =(支払金額 - 100万円)× 20.42% + 102,100円
作成時には、支払調書の「支払を受ける者」の欄に相手の住所・氏名(屋号ではなく本名)を記入し、「区分」欄には「原稿料」「デザイン料」「税理士報酬」などの具体的な業務内容を記載します。「支払金額」欄には当年中に支払が確定した総額を、「源泉徴収税額」欄には差し引いた税額の合計を記載します。
すべての取引について税務署への提出が必要なわけではありません。国税庁の規定により、支払先1人あたりの年間支払金額が一定の基準(提出範囲)を超えた場合にのみ提出義務が発生します。
- プロの報酬・原稿料・デザイン料等:同一人に対する年間支払金額が5万円を超えるもの
- 弁護士・公認会計士・司法書士等の報酬:同一人に対する年間支払金額が5万円を超えるもの
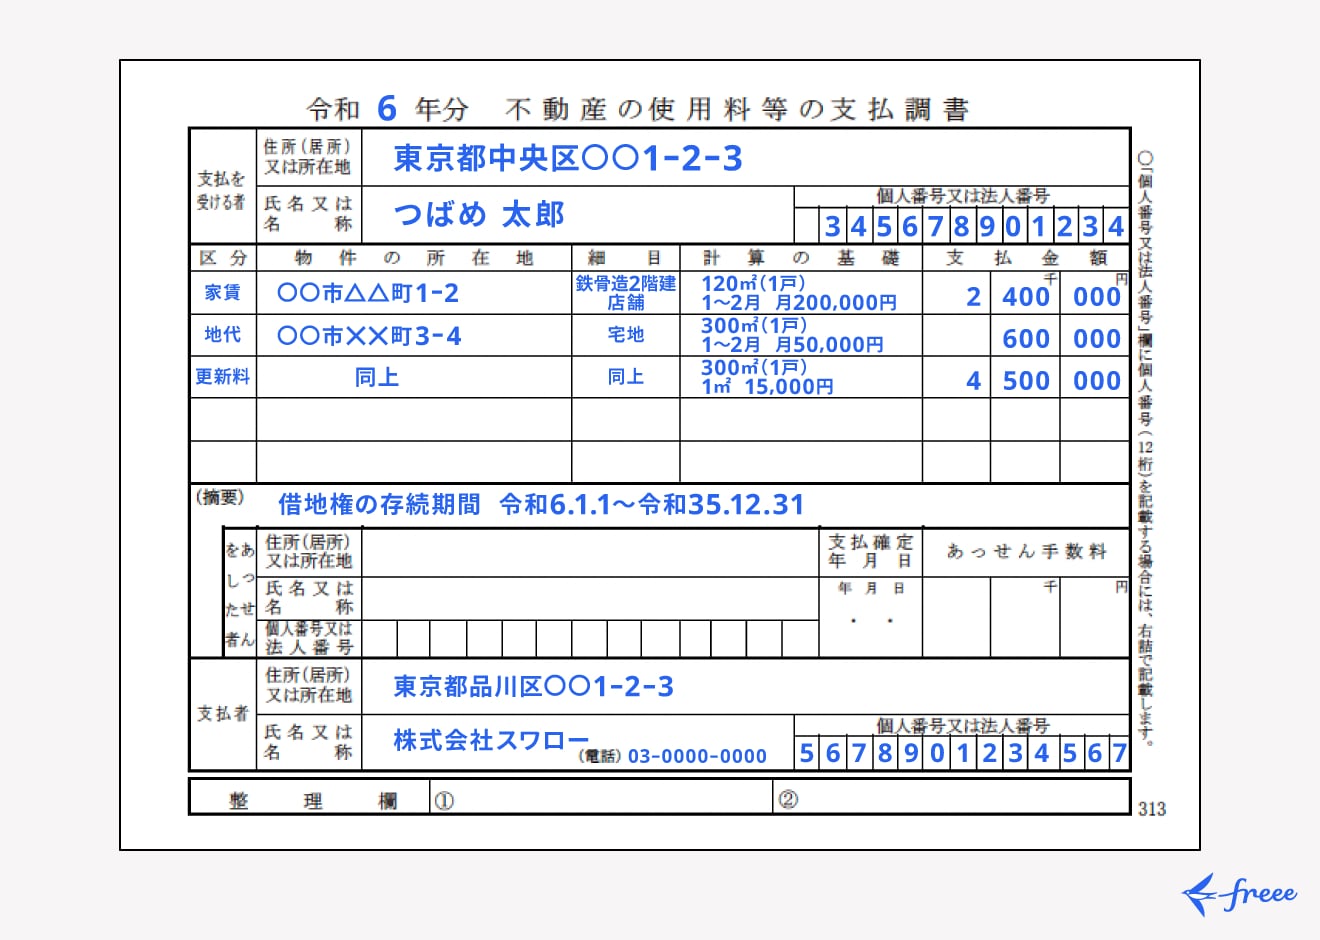
- 不動産の使用料等(家賃・更新料など):同一人に対する年間支払金額が15万円(法人宛ては権利金や更新料等のみが対象)を超えるもの
- 不動産等の譲受けの対価:同一人に対する年間支払金額が100万円を超えるもの
特にオフィスの賃借や駐車場契約において発生する不動産の使用料等の支払調書は、個人オーナーから事務所を借りている企業が見落としやすいポイントです。年間15万円を超える賃料を支払っている場合は、税務署への提出漏れがないよう十分な確認が求められます。
【2026年最新動向】法定調書合計表と電子提出(e-Tax)義務化の基準
支払調書を作成した事業者は、それらを個別に送るだけでなく、すべての法定調書をまとめた「給与所得の源泉徴収票等の法定調書合計表」を作成し、所轄の税務署へ提出しなければなりません。
支払調書および法定調書合計表の提出期限は、原則として支払が発生した年の翌年1月31日です(1月31日が土日の場合は翌月曜日)。1年間の取引を取りまとめ、年明けの極めてタイトなスケジュールの中で処理を進める必要があります。
国税関係手続きのデジタル化が進む2026年現在、特に意識すべきなのが電子提出(e-Taxまたは光ディスク等)の義務化基準です。
国税庁の規定では、前々年に提出すべきであった法定調書の枚数が「100枚以上」である場合、e-Taxや認定クラウド等を利用した電子提出が義務付けられてきました。さらに、令和9年(2027年)1月以降の提出分からは、この提出枚数の閾値が「30枚以上」へと大幅に引き下げられることが確定しています。
国税庁が提供する「e-Taxソフト(WEB版)」では、画面上で1件ずつ入力して送信できるほか、市販の会計ソフトや給与計算ソフトから出力したCSVファイルを取り込んで一括送信することが可能です。小規模事業者であっても、紙での印刷・郵送コストを削減し、事務処理を迅速化するために、早期のe-Tax完全移行が不可欠な時代となっています。
【プロの結論】支払調書に依存しない経理自立の判断基準
税務の現場と受取側の実態を深く分析すると、確定申告を円滑に進められる人と、毎年締め切り直前にパニックに陥る人との間には、明確な意識の違いが存在します。
- 確定申告で失敗しやすい人の特徴:取引先から支払調書が送られてくるのを待ち、届いた書類の数字だけを見て確定申告書を作る人。取引先の発行遅延や計上基準のズレに振り回され、申告漏れや還付申告の遅れを引き起こします。
- スマートに確定申告を終える人の特徴:日頃から自社で発行した請求書控えと入金記録をクラウド会計ソフト等で管理し、12月末の時点で年間の売上と源泉徴収税額を自己完結で確定させている人。
支払調書は、あくまで「相手側が税務署に出した報告書」に過ぎません。確定申告の主権は常に納税者自身にあります。支払調書の到着を待つ受け身の姿勢を捨て、自らの帳簿データに基づいて堂々と申告を行うことこそが、個人事業主としての健全な自立であり、最も確実な税務リスク回避策です。
【支払調書とは】に関するよくある質問(FAQ)
Q1:支払調書が取引先から送られてこない場合、確定申告はできないのでしょうか?
A1:問題なく確定申告できます。支払調書は税務署への提出書類であり、確定申告書への添付も法律上不要です。ご自身が発行した請求書の控えや通帳の入金履歴から、年間売上と源泉徴収された金額を正確に集計して申告書を作成してください。
Q2:副業で得た原稿料やデザイン料の支払調書も税務署に提出されているのですか?
A2:同一の発注者からの年間支払額が5万円を超える場合、発注企業側から税務署へ支払調書が提出されています。税務署は誰がいくら報酬を受け取ったかを把握しているため、「支払調書が手元にないから」と申告を怠ると、後から無申告や過少申告を指摘される原因になります。
Q3:受け取った支払調書のマイナンバー欄が空欄になっていますが、不備でしょうか?
A3:不備ではなく正しい対応です。発注企業が税務署に提出する支払調書にはマイナンバーの記載が必須ですが、支払先本人へ交付する控えには個人情報保護の観点からマイナンバーを記載してはならないと定められています。
Q4:法人が受け取る報酬についても支払調書は発行されますか?
A4:原則として、法人に対する報酬・料金については支払調書の提出義務はありません(源泉徴収の対象外となるため)。ただし、不動産の使用料(権利金・更新料等)や不動産の譲受け対価など、一部の特定取引については法人宛てであっても支払調書が作成・提出されます。
まとめ:支払調書の正しい理解で確定申告をスマートに乗り切る
支払調書は、税務署がお金の流れを把握するための重要な法定調書ですが、フリーランスや個人事業主への発行義務はなく、確定申告書への添付も必要ありません。この仕組みを正しく把握していれば、「支払調書が届かない」と焦ったり、手続きを滞らせたりする必要はなくなります。
事業主側においては、2026年以降の電子提出基準の厳格化を見据え、e-Taxやクラウド会計ソフトを活用した効率的な調書作成体制の構築が急務です。受け取る側も支払う側も、最新の税制ルールに基づいた正しい知識を身につけ、毎年の確定申告や決算業務を計画的かつスマートに進めていきましょう。 (出典: 支払 調書 と は(Yahoo!ニュース))
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。
