日本監査役協会の実態と活用法|年会費・ひな形・最新ガバナンスを徹底解剖
日本企業における不祥事の抑止や中長期的な企業価値向上を語るうえで、最後の砦として位置づけられるのが「監査役」の存在です。上場企業を中心に7,000社以上、8,800名を超える監査役・監査等委員・監査委員らが集う「公益社団法人日本監査役協会」は、まさに日本のコーポレート・ガバナンスを水面下で支える中枢機関として機能しています。
経営環境の不確実性が極限まで高まるなか、東証による資本効率改善要請やサステナビリティ開示義務化、生成AI導入に伴う内部統制の再構築など、監査役に求められる職務難易度は劇的に跳ね上がっています。「日本監査役協会の役割や具体的な活動内容はどうなっているのか」「高い年会費を支払って加入する具体的なメリットはあるのか」「実務で必須となる最新の監査基準や各種ひな形はどう使いこなすべきか」――本稿では、企業法務・ガバナンスの最前線を追う調査報道の視点から、協会の実態、現場のリアルな声、そして形骸化を防ぐための実践知を徹底解剖します。
📌 【この記事の重要ポイントまとめ】
- 要点1:日本監査役協会は1974年設立の公益社団法人であり、全国7,000社以上の監査役・監事・監査等委員が集う日本最大のガバナンス調査研究プラットフォーム。
- 要点2:最大の入会メリットは、法改正・最新基準に即応した「監査役実務指針」や「各種ひな形(監査計画書・監査報告書等)」の活用、および体系的な「研修講座」と他社事例の共有ネットワーク。
- 要点3:形式的なひな形の丸写しや「お飾り社外監査役」による経営陣との心理的共依存を断ち切り、実質的な抑止力と独立性を発揮するための具体的な現場設計が不可欠。
【2026年最新】日本監査役協会が果たす役割とガバナンス改革のリアル
1974年5月に任意団体として産声を上げ、2011年9月に公益社団法人へと移行した日本監査役協会。その根底にある理念は、「監査役はコーポレート・ガバナンスを担うものとして、公正不偏の姿勢を貫き、広く社会と企業の健全かつ持続的な発展に貢献する」という明確な誓絶にあります。東京都千代田区丸の内に本部を構え、東証プライム・スタンダード上場企業から未上場の有力企業まで、日本の主要企業の監査役・監事・監査委員が網羅的に加盟しています。
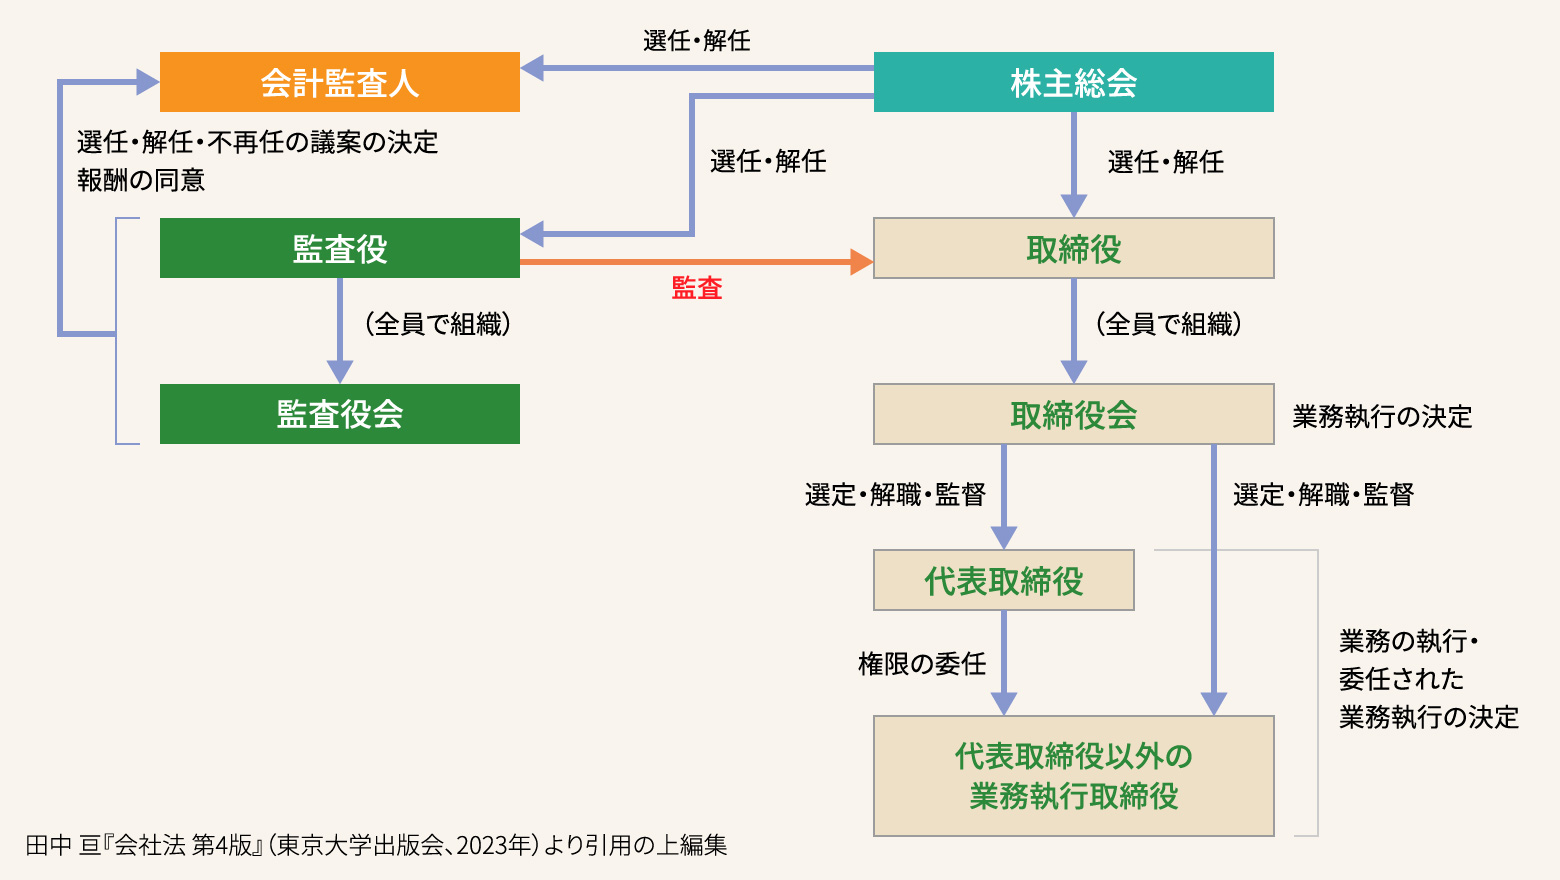
コーポレートガバナンス・コードの浸透に伴い、日本企業の統治構造は大きな変革期を迎えています。監査役会設置会社から監査役等委員会設置会社への移行が加速するなかで、協会が対象とする会員の属性も大きく広がりました。従来の常任監査役に加え、取締役会での議決権を持つ監査等委員や、社外監査役の登用比率が急増したことで、協会の提供する情報・知見の重要度はかつてないほど高まっています。
市場関係者や企業法務の専門家が指摘するのは、「法令順守(コンプライアンス)のチェックにとどまっていた時代から、企業リスクを先取りして取締役会に直言する攻めのガバナンスへの転換」です。協会は定期的に監査環境の現状調査を実施し、法制審議会や金融庁への政策提言を行うなど、単なる会員サロンを超えた制度設計の牽引役を担っています。
日本監査役協会の入会メリットと年会費|費用対効果と提供リソースの全貌
多くの企業において総務・法務部門や経営企画が直面するのが、「日本監査役協会に加入するコストパフォーマンスの妥当性」という問いです。協会の年会費は、企業の資本金規模や監査役等の人数によって階層的に設定されており、概ね年間数十万円規模の投資となります。この費用に対して得られる「監査役協会 会員メリット」はどこにあるのか、客観的なデータと提供サービスから分析します。
| 項目・リソース | 詳細・提供内容 | 一般的な代替手段・市場相場 | 編集部の見解・実務評価 |
|---|---|---|---|
| 年会費体系 | 資本金額・役員数に応じた会費区分(年額約15万〜60万円程度) | 大手弁護士事務所の顧問料(月額10万〜50万円) | 常時アクセス可能な知見ベースとして費用対効果は極めて高い |
| 実務ひな形・指針 | 監査計画書、監査報告書、各種チェックリスト等の最新フォーマット | 市販の解説書、法務テンプレート集(個別カスタマイズが必要) | 法改正や東証開示要請に完全準拠した業界標準の「デファクトスタンダード」 |
| 研修講座・セミナー | 新任監査役向け基礎研修、法改正集中講座、テーマ別専門ゼミ | 民間セミナー(1受講あたり3万〜10万円) | 実務経験者・著名法学者による登壇が多く、体系的なキャッチアップに最適 |
| 部会・全国会議 | 年2回の全国会議、業種別・規模別の月例部会・研究会での意見交換 | 同業他社の役員会や私的勉強会(守秘義務の壁が存在) | 「他社はどう対応しているか」という現場の本音と生データを収集可能 |
このように、単に書類のテンプレートを入手するだけではなく、新任役員が就任直後に受講すべき監査役協会 研修講座の充実度や、業種ごとの課題に即した部会コミュニティへの参加権が含まれている点が最大の強みです。特に社内に前例の乏しいスタートアップの上場期や、親会社からの出向ではない独立系役員にとって、孤立を防ぐセーフティネットとして機能しています。
【実務直結】監査計画書フォーマットから監査役監査報告書まで|必須ひな形の活用術
監査役の実務において、最も頼りにされているのが日本監査役協会 ひな形群です。会社法や金融商品取引法の改正、市場再編、サステナビリティ情報の法定開示など、企業の開示環境は目まぐるしく変化しています。これらに自前だけで対応することは、多大なリーガルコストとリスクを伴います。
協会の策定する監査役実務指針および監査役 監査基準 2026年最新対応モデルは、実務現場において「この基準に沿って監査手続を踏んでいれば善管注意義務違反を問われにくい」という客観的メルクマールとして広く認知されています。
実務で頻繁に活用される主要ツールには以下のものがあります:
- 監査計画書 フォーマット:期初における重点監査項目(サイバーセキュリティ、海外子会社管理、人的資本開示の妥当性など)の設定とリソース配分の指針。
- 内部統制システム 監査役監査:取締役会が決定した内部統制システムの整備・運用状況を、監査役が実効性をもって検証するための評価基準およびヒアリング項目票。
- 監査役監査報告書:株主総会招集通知に添付される重要法定書類の最新文例。会計監査人との協議内容や「主要な監査事項(KAM)」に関する監査プロセスの記載例。
ただし、現場の専門家からは「ひな形のコピペによる形骸化」を危惧する声も根強く上がっています。提供されるフォーマットはあくまで「標準的な最大公約数」に過ぎません。自社の事業モデル、特有のリスク要因、子会社の所在国に応じたカスタマイズを怠れば、いざ重大な不正が発生した際に「漫然と前例を踏襲していただけ」と判断され、責任を追及される危険性を孕んでいます。

【実態検証】利用者の生の声と現場目線で見えたリアル
日本監査役協会の活動に対して、現場の監査役や実務スタッフはどう評価しているのか。取材を通じて得られた生の声やコミュニティでの議論から、メリットと課題の両面が浮き彫りになっています。
製造業の常勤監査役に就任したばかりの元事業部長は、手記のなかで次のように振り返っています。
「事業畑一筋で歩んできたため、就任当初は会社法や会計基準の専門用語に圧倒された。協会の新任向け研修を網羅的に受講したことで、監査役監査基準の全体像と、会計監査人や内部監査部門との連携の勘所が急速に整理できた。何より、月例部会で『他社の監査役がどこまで経営会議に踏み込んでいるか』という本音を聞けたことが最大の収穫だった」
一方で、社外監査役 独立性の担保に腐心する弁護士出身の社外役員からは、別の角度からの指摘もあります。
「協会の資料は網羅的で信頼性が高い反面、どうしても大企業・伝統的企業のプラクティスがベースになりがちだ。急速に事業を展開するIT・SaaS企業やグローバルM&Aを連発する企業においては、協会の標準ひな形をそのまま当てはめようとすると現場のスピード感を削ぐことがある。自社のリスクプロファイルに合わせて大胆に削り、焦点を絞る判断力が必要だ」
また、監査役を支える「監査役スタッフ全国会議」など、実務担当者向けの横のつながりに対しても高い評価が集まっています。監査役スタッフは社内でも特異なポジションであり、他部署に悩みを相談しにくい構造があるため、協会が提供する実務相談窓口や担当者向けネットワークは極めて貴重な情報交換の場として機能しています。
一般に知られていない盲点とネットの誤解
「日本監査役協会に入会していれば、ガバナンス体制は万全である」――これは企業経営陣や一部の総務部門が陥りがちな典型的な誤解です。形ばかりの書類を揃え、協会の研修に名前を連ねていたとしても、実際の企業不祥事を防げなかった事例は過去に幾度となく報道されています。
見落とされがちな主な盲点は以下の3点です:
- 「前例踏襲」という名の免罪符化:協会の実務指針に形式上準拠していることと、経営陣の不正・暴走を察知できることは同義ではありません。監査調書を美しく整えること自体が目的化し、現場の違和感を見逃すリスクが存在します。
- 自社固有リスクへの感度不足:サプライチェーン上の人権デューデリジェンスやAIガバナンスなど、急速に進化する新たな領域に対しては、標準ガイドラインの改訂を待つだけでなく、企業独自の監査視点を先回りして構築しなければなりません。
- 加盟それ自体のアピール効果の限界:機関投資家やESG評価機関が見ているのは「協会に加盟しているか」ではなく、「社外役員が実質的に経営陣に対して建設的なプレッシャーをかけているか」の実効性です。

【プロの結論】「お飾り監査役」を生む共依存を断ち切る判断基準
なぜ日本企業において、監査役が機能不全に陥り「お飾り化」してしまうのか。この問題の根底には、日本型組織特有の同調圧力と、経営陣と監査役との間にある「心理的共依存」が存在します。
生え抜きの役員OBが監査役に就任した場合、「かつての同僚や後輩の顔を立てたい」「波風を立てて社内力学を乱したくない」という心理的ブレーキが働き、厳しい追及を避けてしまう傾向があります。これこそが、家族社会学や組織心理学で指摘される「バウンダリー(境界線)の曖昧さ」による機能不全です。監査役が真の独立性を保つためには、経営陣との間に健全な心理的バウンダリーを確立し、「嫌われる勇気」を持って客観的事実を突きつける姿勢が不可欠です。
こうした構造的リスクを踏まえ、日本監査役協会を有効活用できる企業と、慎重な見極めが必要な企業の選別条件を提示します。
【協会への積極参加を強く推奨する企業】
- 上場準備中(IPO)または上場直後で、監査役監査の標準的フレームワークを迅速に立ち上げたい企業
- 親会社からの出向役員や社外役員が多く、客観的で公平な実務共通言語を早期に構築したい組織
- 法改正やガバナンス・コードの更新に対して、自前の法務リソースだけでは追随が難しい中堅・成長企業
【加盟に際して自律的な見直しが求められる企業】
- ひな形の導入だけで満足し、現場のオペレーション監査に落とし込む社内リソース(専任スタッフ等)を割く気がない企業
- 役員OBの「名誉職」として監査役ポストを運用しており、実質的な監査手続の刷新を望んでいない企業
【監査 役 協会】に関するよくある質問(FAQ)
Q1:日本監査役協会への加入は法律で義務付けられているのですか?
A1:いいえ、法律上の加入義務はありません。完全な任意加入の公益社団法人です。しかし、上場企業をはじめとする日本の主要企業の大多数が、実務情報の収集、標準ひな形の活用、監査役研修の場として加盟しています。
Q2:監査役等委員会設置会社や指名委員会等設置会社でも利用できますか?
A2:はい、利用可能です。協会では従来の監査役会設置会社だけでなく、監査等委員や監査委員を対象とした専門部会、研究会、実務指針の提供を網羅的に行っています。
Q3:日本監査役協会の「ひな形」は会員以外でも入手・閲覧できますか?
A3:一部の基本方針や公表資料、意見書などは協会の公式サイト上で一般公開されています。ただし、実務に直結する詳細な監査計画書、監査調書フォーマット、各種チェックリスト、過去の部会研究報告書などの詳細リソースは、会員専用ページでの限定提供が中心となっています。
Q4:新任の社外監査役に就任したばかりですが、まず協会の何を頼るべきですか?
A4:まずは協会が年次で開催している「新任監査役等向け研修講座」の受講をおすすめします。職務権限、善管注意義務の範囲、会計監査人や内部監査部門との「三様監査」連携の進め方など、実務の基礎知識を短期間で体系的にインプットできます。
まとめ:今後の動向と失敗しないための判断基準
日本監査役協会は、日本の企業統治において極めて価値の高い知見とインフラを提供し続けています。法令遵守の枠組みを支える実務指針や各種ひな形、最新の法改正をキャッチアップする研修講座は、企業がガバナンス体制をゼロから構築する際の最強の武器となります。
しかし、道具は使い手次第で薬にも毒にもなります。提供されるテンプレートを単に前例踏襲の免罪符として使うのではなく、自社の固有リスクを見極めたうえで「経営陣に直言できる独立した視点」を組み込むこと――それこそが、2026年以降の激変する市場環境において、企業とステークホルダーを守り抜く唯一の道です。 (出典: 監査 役 協会(Yahoo!ニュース))
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。
