年収600万のリアルな手取りと生活実態|勝ち組の幻想と税金の壁を暴く
給与所得者のひとつの大きな節目とみなされることが多い「年収600万円」。国税庁の統計でも上位2割前後に位置し、周囲からは「高給取り」「経済的な勝ち組」と羨望のまなざしを向けられる場面も少なくありません。しかし、現場で働く当事者たちを取材すると、返ってくるのは「毎月カツカツで貯蓄すらままならない」「物価高と重税で生活水準は上がっていない」という切実な声です。
額面上の豊かさと手元に残る現金との間に、なぜこれほど残酷な乖離が生じるのか。本稿では、2026年現在の税制や社会保険料の負担率、家族構成別の生活費シミュレーションを交え、額面の数字に惑わされない生活防衛のリアルを徹底検証します。
📌 【この記事の重要ポイントまとめ】
- 要点1:年収600万円の実際の手取りは約460万〜480万円(月額手取り約31万〜34万円+賞与)。額面から約130万円以上が税金・社会保険料として差し引かれる。
- 要点2:給与所得者全体における割合は約6.5%(年収600万以上の上位層は約23%)。独身であれば生活にゆとりがある一方、片働きの子育て世帯では各種控除の縮小と教育費で「隠れ貧困」に陥りやすい。
- 要点3:住宅ローンは4,000万円前後まで融資可能だが、金利上昇局面では返済負担が家計を圧迫。可処分所得を最大化する節税やキャリア戦略が不可欠となる。
【2026年最新】年収600万の手取りと上位割合|給与明細から消える「130万円の壁」
額面600万円という響きからは、月50万円が自由に使えるような錯覚を抱きがちです。しかし、日本の累進課税制度と年々引き上げられてきた社会保険料は、中間層の家計に容赦なく重くのしかかります。会社員として年収600万円を受け取る場合、実際の手取り額は約460万〜480万円にとどまり、実に120万〜140万円前後が手元に届く前に源泉徴収されています。
具体的な控除の内訳を見ると、厚生年金保険料が年間約54万円、健康保険料が約29万円、雇用保険料が約3.6万円。ここに所得税(約14万〜18万円)と住民税(約28万〜31万円)が加算されます。仮にボーナスが夏冬合計で手取り100万円支給される給与体系の場合、毎月の手取り額は約30万〜32万円程度というのが現実的なラインです。賞与比率が低い企業や全額年俸制であれば月額手取りは約38万〜40万円となりますが、いずれにせよ額面の印象とは大きな落差があります。
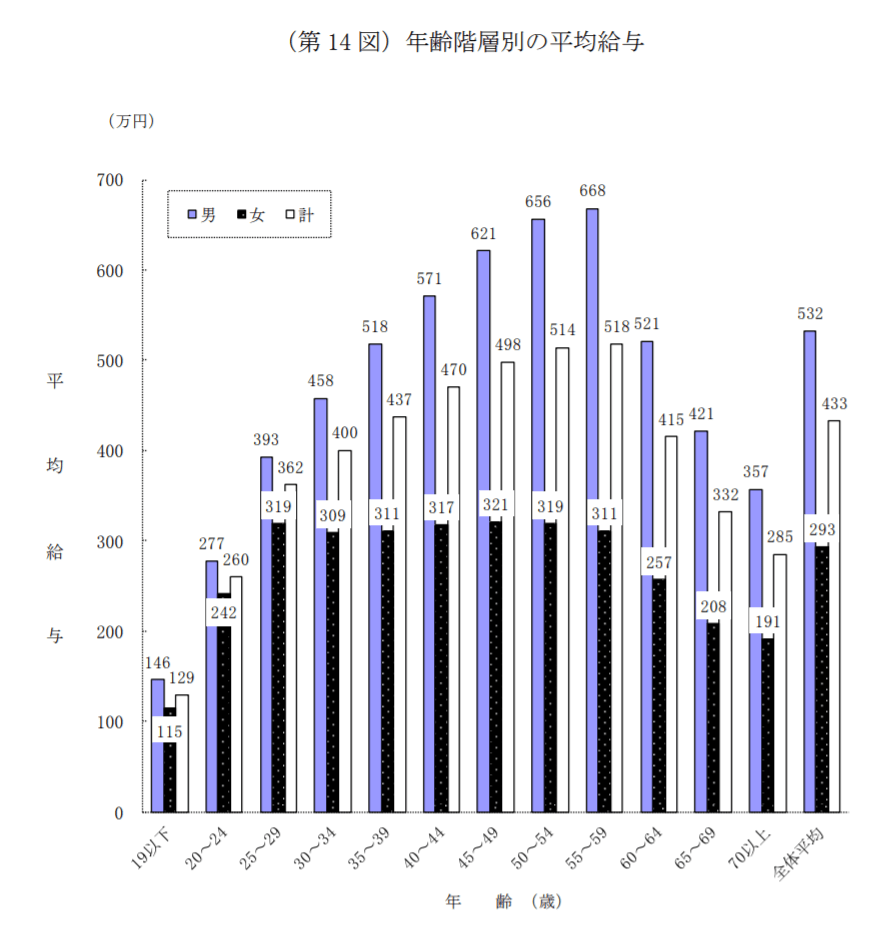
国税庁が公表している「民間給与実態統計調査」の最新動向を分析すると、給与所得者全体における「年収600万円超〜700万円以下」の構成比は約6.5%〜6.8%。さらに「年収600万円以上」を稼ぎ出す層は全体の約22%〜23%にとどまります。男女別で見ると男性の約31%、女性の約7%しか到達しておらず、客観的な統計上は間違いなく社会の上位層に属しています。それにもかかわらず、当事者たちが「勝ち組」の実感を持てない根本的な原因は、手取りの目減りと固定費の高騰にあります。

【実態検証】独身と子育て世帯で二極化する「生活レベル」と家賃目安
年収600万円の生活実態を語る際、最も見落としてはならないのが「世帯構成による圧倒的な格差」です。同じ額面600万円であっても、単身者と扶養家族を抱える世帯とでは、可処分所得の自由度がまったく異なります。
単身者のリアル:趣味や自己投資に回せる「プチ贅沢」の余裕
20代後半から30代で年収600万円に到達した独身者の場合、経済的な自由度は極めて高くなります。適正とされる家賃目安は手取り月収の25〜28%程度であり、家賃8万〜10万円前後の物件であれば都心の好立地や設備の整った1LDKに無理なく居住可能です。食費に月6万〜7万円を充て、友人と気兼ねなく外食を楽しみ、年間100万円以上の貯蓄や新NISAへの積立投資を継続するだけの余力が十分にあります。自ら浪費を重ねない限り、金銭的な不安に苛まれる場面は少ないのが独身層の特徴です。
子育て世帯のリアル:控除の縮小と教育費が招く「隠れ困窮」
一方、配偶者を扶養し子どもが2人いる片働き世帯になると、家計の風景は一変します。毎月の手取り約32万円の中から、家族向け賃貸の家賃や住宅ローン返済(約12万〜14万円)、4人分の食費(約8万〜9万円)、水道光熱費や通信費(約3万〜4万円)を差し引くと、残金はわずか5万〜7万円程度。ここから子どもの習い事や被服費、日用品費を捻出すれば、日々の生活は赤字ギリギリで推移します。
大手子育てコミュニティやSNS上には、「子どもの塾代と大学進学資金の積立を始めた途端、スーパーで値引きシールを探す日々になった」「外食はファミレスや回転寿司が限界」といった切実な投稿が溢れています。年収600万円世帯は、各種給付金や所得制限の境界線上に位置することが多く、公的な低所得者支援の恩恵を受けられないまま、重い税負担だけを背負わされる構造的な不満が蓄積しています。
【データ比較】世帯構成別の家計収支・生活費シミュレーション
世帯タイプごとに可処分所得がどのように配分され、どれほどの貯蓄余力が残るのか、客観的な家計収支データを比較整理しました。
| 項目・家計の内訳 | 単身者(独身) | 共働き(夫婦のみ) | 片働き子育て(子2人) |
|---|---|---|---|
| 手取り月収(賞与除く目安) | 約31.5万円 | 約32.5万円(本人分のみ) | 約33.0万円 |
| 住居費(家賃・ローン目安) | 9.0万円 | 13.0万円(合算分担) | 12.5万円 |
| 基本生活費(食費・光熱費・通信) | 7.5万円 | 11.0万円 | 13.0万円 |
| 教育費・養育費・保険 | 1.0万円 | 1.5万円 | 5.5万円 |
| 小遣い・娯楽・雑費 | 5.0万円 | 4.0万円 | 2.0万円 |
| 毎月の実質貯蓄余力 | 約9.0万円 | 約13.0万円(世帯合算で潤沢) | 約0〜1.0万円(賞与依存) |
| ふるさと納税年間上限目安 | 約77,000円 | 約77,000円(配偶者控除なし時) | 約60,000円(配偶者・扶養控除考慮) |
シミュレーションが浮き彫りにするように、片働き子育て世帯では月々の収支が均衡状態に陥り、ボーナスが出なければ年間の純貯蓄が増えない構造に直面します。これに対し、共働きで世帯年収を底上げしている家庭や単身者は、可処分所得の多さを活かして資産形成をハイペースで進められる二極化が顕著です。
一般に知られていない盲点とネットの誤解|「勝ち組」の幻想が崩壊する理由
ネット上の掲示板やSNSでは、しばしば「年収600万あれば勝ち組」「いや、下級国民だ」といった極端な議論が繰り広げられます。なぜこのような認識の乖離が埋まらないのか、そこには制度的要因と心理的要因が複雑に絡み合っています。
社会心理学が解き明かす「相対的剥奪感」の罠
年収600万円層が豊かさを実感できない最大の心理的要因は、社会学や行動経済学で指摘される「相対的剥奪感(Relative Deprivation)」にあります。この年収帯に達すると、職場の同僚や居住エリア、交友関係が自然と「年収800万〜1,000万円超」の高所得層と交差する機会が増加します。周囲の持つ高級車、タワーマンションの購入、子どもの私立中学受験といったハイエンドな消費スタイルが日常的な視界に入り込むことで、「自分は平均より稼いでいるはずなのに、なぜか手が届かない」という劣等感や焦燥感を抱きやすくなるのです。
ステルス負担増による中間層の空洞化
長引く社会保険料率の引き上げに加え、各種控除の見直しや物価上昇が追い打ちをかけています。食料品や日用品の価格改定が続く局面では、かつて年収450万円世帯が営んでいた生活水準を維持するために、いまや年収600万円が必要になっている側面を否定できません。額面の数字だけが伸びても、実質賃金ベースでは横ばいか目減りしている実態が、生活者の閉塞感を生み出しています。
住宅ローンと教育費の落とし穴|「借りられる額」と「返せる額」の決定的な違い
年収600万円の世帯が最も重大な家計破綻リスクに直面するのが、マイホームの購入局面です。金融機関の審査基準(返済負担率30〜35%以内)に当てはめると、借入限度額は4,200万〜4,800万円程度まで算出され、大手ハウスメーカーや不動産営業マンからも「年収600万円なら5,000万円近い物件も十分に購入可能です」と背中を押されます。
しかし、ここに危険な落とし穴が存在します。固定資産税、マンションの管理費・修繕積立金、火災保険料などを加味すると、住宅関連の実際のキャッシュアウトはローン返済額に加えて月3万〜4万円上乗せされます。変動金利の上昇リスクを抱える局面において、年収の7〜8倍に達するローンを組む行為は、家計の柔軟性を完全に奪う自傷行為になりかねません。
ファイナンシャルプランナーが提唱する健全な住宅ローン借入額の目安は、「年収の5倍以内(3,000万円前後)」、ボーナス返済を併用しない設計です。子どもを大学まで進学させる場合、高校・大学の7年間でかかる学費は国公立でも約500万円、私立文系で約700万円、私立理系なら1,000万円を超えてきます。「家賃と同じ支払額でマイホームが買える」という営業トークに流され、固定費を限界まで引き上げてしまうと、教育費のピークを迎える40代後半から50代にかけて家計が完全にショートします。

【プロの結論】年収600万を活かせる人・ジリ貧に陥る人の明確な判断基準
年収600万円という立ち位置は、資産家への足がかりにもなれば、見栄による破滅の入り口にもなる「人生の分岐点」です。取材を通じて見えてきた、着実に富を築く人とジリ貧に陥る人の決定的な違いを整理します。
年収600万円をベースに資産を増やせる人の特徴
- 「額面ではなく手取り」で生活費を設計している:手取り月額の8割以内で生活を完結させ、毎月定額を新NISAや確定拠出年金へ自動送金する仕組みを作っている。
- 見栄の消費を遮断している:高級車やブランド品、無理なタワマン購入を避け、ふるさと納税(上限約6万〜7.7万円)などの公的節税策を淡々と活用している。
- 配偶者との「世帯年収」の最大化を図っている:片働きに固執せず、パートナーがパートや正社員として年収100万〜300万円を稼ぎ、世帯年収700万〜900万円体制を構築している。
危険水域!ジリ貧に陥る人の特徴
- 「上位2割」のプライドから生活水準を下げられない:外食の頻度や日用品のグレードを無意識に上げ、「自分へのご褒美」が常態化している。
- ボーナス払いを前提に住宅ローンや自動車ローンを組んでいる:業績連動や不況による賞与カットが起きた瞬間、毎月の資金繰りが破綻するリスクを無視している。
- 年功序列による自動的な年収アップを信じ込んでいる:スキルのアップデートを怠り、現在の会社・業界にぶら下がるだけで市場価値を高める努力を放棄している。
もし現在、年収600万円未満であり、この水準への到達を目指すのであれば、業界の選択が決定打となります。個人の能力以上に「業界の平均利益率」が給与水準を規定するためです。現在、中途採用市場で年収600万円以上を現実的に狙える領域としては、IT・SaaS企業の法人営業(アカウントエグゼクティブ)やエンジニア、コンサルティングファーム、金融機関、医療・バイオ関連、DX推進を急ぐ中堅・大手メーカーの専門職などが挙げられます。成長産業へ身を移すことこそが、最も再現性の高い年収アップの道筋です。
【年収 600 万】に関するよくある質問(FAQ)
Q1:年収600万円の月々の手取り額とボーナス額の内訳はどれくらいですか?
A1:給与体系によりますが、年2回・計3〜4ヶ月分のボーナスが支給される標準的な企業の場合、毎月の額面給与は約38万円、手取り額は約30万〜32万円となります。ボーナスは夏冬合計で額面約140万円、手取りで約110万〜115万円が目安です。年間トータルの手取り額は約460万〜480万円前後となります。
Q2:年収600万円で組める住宅ローンの安全な目安額はいくらですか?
A2:金融機関の審査では4,500万円以上の借入も通るケースがありますが、安全な予算設定としては3,000万〜3,500万円程度が上限です。金利上昇や将来の教育費、修繕積立金の増額を考慮した場合、返済負担率を手取り月収の25%以内(月返済額8万〜9万円程度)に抑えることが、家計破綻を避けるための大原則となります。
Q3:年収600万円の場合、ふるさと納税の限度額はいくらまで利用できますか?
A3:家族構成や各種控除の適用状況によって変動します。独身者または共働き(配偶者控除なし)の場合は約77,000円が上限目安です。配偶者を扶養している場合は約69,000円、中学生以下の子どもが2人いる世帯でも同様に約69,000円(中学生以下は扶養控除対象外のため)となります。ただし、高校生以上の扶養親族がいる場合や住宅ローン控除、医療費控除を併用する場合は上限額が下がります。
まとめ:額面の幻想を捨て「可処分所得の最大化」へシフトせよ
「年収600万円」というステータスは、かつて思い描かれていたような「何不自由のない富裕層の暮らし」を約束するチケットではありません。手取りの目減りと物価高が常態化する環境下において、無計画な生活を送れば、誰であってもあっという間に家計の危機へと転落します。
しかし同時に、無駄な固定費を削ぎ落とし、ふるさと納税や新NISAなどの制度をフル活用し、堅実なライフプランを敷くことができれば、将来の経済的不安を解消し、着実に富を形成できる強力な基盤となることも紛れもない事実です。
周囲の目や世間体のための消費を捨て、手元にいくら残せるかという「実質的な豊かさ」にフォーカスすること。額面の響きに酔うことなく、現実的なマネープランを愚直に実行することこそが、年収600万円のポテンシャルを最大限に引き出す唯一の防衛策です。 (出典: 年収 600 万(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。
