レシートと領収書の違いとは?税務でレシートが有利な理由【2026】
買い物の会計時、レジ前で「レシートでよろしいですか?」「領収書をお願いします」と反射的にやり取りを交わす光景は、日本のビジネスパーソンにとって長年の日常風景でした。「手書きの領収書こそが正式な書類であり、レシートは簡易的なものに過ぎない」——そう信じ込んできた人も少なくないはずです。
しかし、税務調査の現場や経費精算の実務において、その常識は完全に覆りつつあります。実は、税務署や経理担当者の視点に立つと、手書きの領収書よりもレシートのほうが圧倒的に証拠能力が高く、税務上も有利に働く決定的な理由が存在します。制度の定着した2026年現在の法規範に照らし合わせながら、確定申告や日々の経費精算で絶対に損をしないための判断基準を解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:税務調査や経費精算では「何を購入したか」という品目明細が印字されるレシートの方が、手書き領収書より圧倒的に高い証拠能力を持つ。
- 要点2:インボイス制度下において小売・飲食・交通などでは「適格簡易請求書」としてレシートの発行が法的に認められ、宛名なしでも仕入税額控除の要件を満たす。
- 要点3:手書き領収書の「お品代」記載は改ざんリスクや私的流用を疑われやすく、電子帳簿保存法(スキャン保存)や保存期間7年の観点からもPOSレシートの保管が最も合理的である。
【税務の真実】なぜ「領収書よりレシートが有利」と言い切れるのか?
結論から言えば、税務調査において調査官が最も警戒するのは「架空経費の計上」と「業務に関係のない私的費用の混入」です。ここで問題となるのが、昔ながらの手書き領収書に書かれがちな「お品代」という但し書きと「宛名(上様など)」の曖昧さです。
手書きの領収書には、合計金額と店舗名、日付しか記載されていないケースが大半を占めます。これでは、文具店で仕事用のノートを買ったのか、自宅用のゲームソフトを買ったのか第三者には判断がつきません。結果として、税務調査では「本当に業務に必要な支出だったのか」を厳しく追及される火種となります。
対して、POSレジから出力されるレシートには以下の情報が自動的に印字されます。
- 発行者の名称・連絡先
- 取引等が行われた正確な日時(分単位まで)
- 購入した個々の商品名・単価・数量
- 適用税率ごとの合計金額および消費税額
機械によって自動記録されるレシートは、購入者側の意図で内容を改ざんする余地が極めて低く、「何にお金を使ったか」が完全に可視化されています。税務当局が求める「支出の客観的証拠」としての純度は、手書き領収書を遥かに凌駕しているのが実務上の紛れもない現実です。
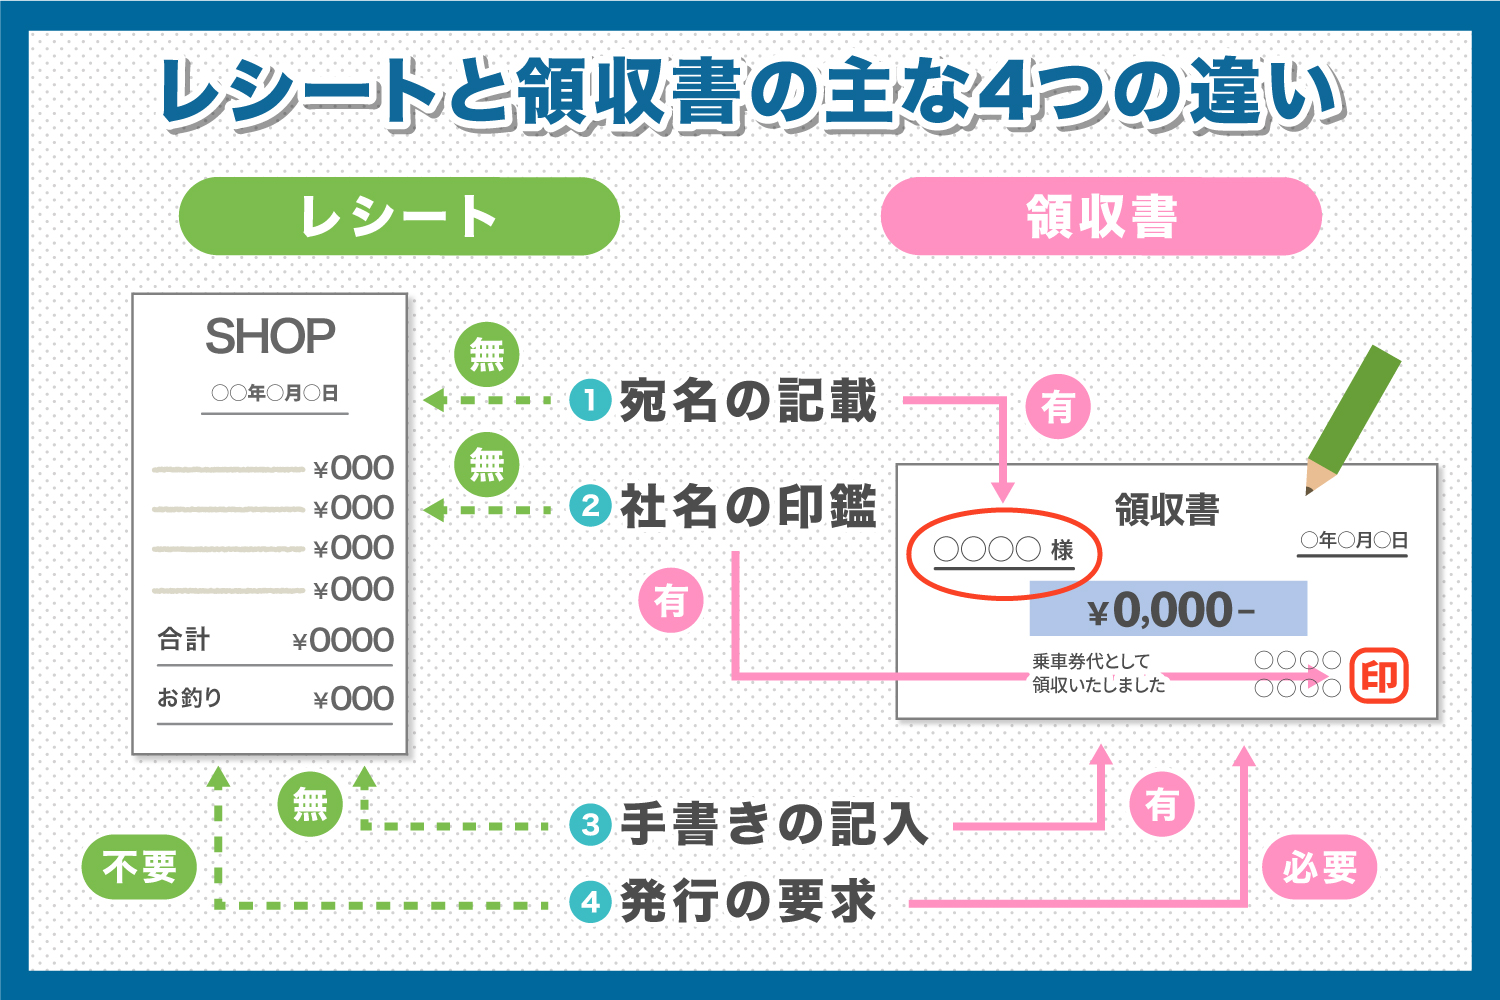
【徹底比較】レシートと領収書の決定的な違い
法律上の定義や税務上の扱いにおいて、両者にはどのような差があるのかを整理しました。以下の比較表から、実務でどちらを優先すべきかが明確になります。
| 項目 | レシート(POS発行) | 手書き領収書 | 編集部の見解・実務評価 |
|---|---|---|---|
| 購入明細の透明性 | 品名・個数・単価が完全明記 | 「お品代等」で詳細不明になりがち | レシートが圧倒的に有利。調査官の心証も良好 |
| 宛名の記載 | 原則なし(一部業種は法的不要) | 指定の企業名・個人名(または「上様」) | 小売・飲食等は宛名なしレシートで法律上有効 |
| 改ざんリスク | 極めて低い(印字システムの改ざんは困難) | 高い(金額・宛名の加筆リスク) | 手書きは内部不正・水増しを疑われやすい |
| 印紙税(5万円以上) | レジ側で印紙税申告納付の承認印字等で対応 | 5万円以上は200円〜の収入印紙貼付必須 | 手書きで印紙漏れがあると発行側に過怠税リスク |
| インボイス対応 | 適格簡易請求書として即時発行可能 | 登録番号・税率別の手書き記載が必要 | 手書きは記載漏れによる「インボイス無効」が多発 |
インボイス制度と電帳法で激変した「紙の領収書」の立ち位置
現在、事業者が支払った消費税について仕入税額控除を受けるためには、インボイス(適格請求書)の保存が必須です。ここで極めて重要なのが、制度上認められている「適格簡易請求書(簡易インボイス)」という枠組みです。
消費税法第57条の4第2項に基づき、不特定多数の顧客に対して販売やサービスを提供する以下の業種においては、宛名の記載を省略した「適格簡易請求書」の発行が認められています。
- 小売業(スーパー、コンビニ、書店、ドラッグストアなど)
- 飲食店業(カフェ、居酒屋、レストランなど)
- タクシー業、旅客運送業
- 駐車場業、旅行関連業など
これらの店舗で発行されるPOSレシートに、「登録番号(T+13桁)」「取引年月日」「取引内容」「税率ごとに区分した対価の額」「税率ごとに区分した消費税額等(または適用税率)」の5項目が印字されていれば、会社名が印字されていなくても完全に法的な仕入税額控除の要件を満たします。わざわざ店員の手を止めさせて「〇〇株式会社で領収書を」と手書きを求める実務上のメリットは、税務の観点からはほぼ消失しています。
さらに、電子帳簿保存法のスキャナ保存要件やスマートフォン撮影による保存においても、品目明細がテキストデータとしてOCR認識しやすいPOSレシートの方が、経理の自動化・業務効率化の面で極めて相性が良いという点も見逃せません。法的に定められた「7年間の保存期間」(法人の繰越欠損金がある場合は最長10年)を維持する上でも、感熱紙の劣化を予防する電子化との親和性はレシートが圧倒的です。
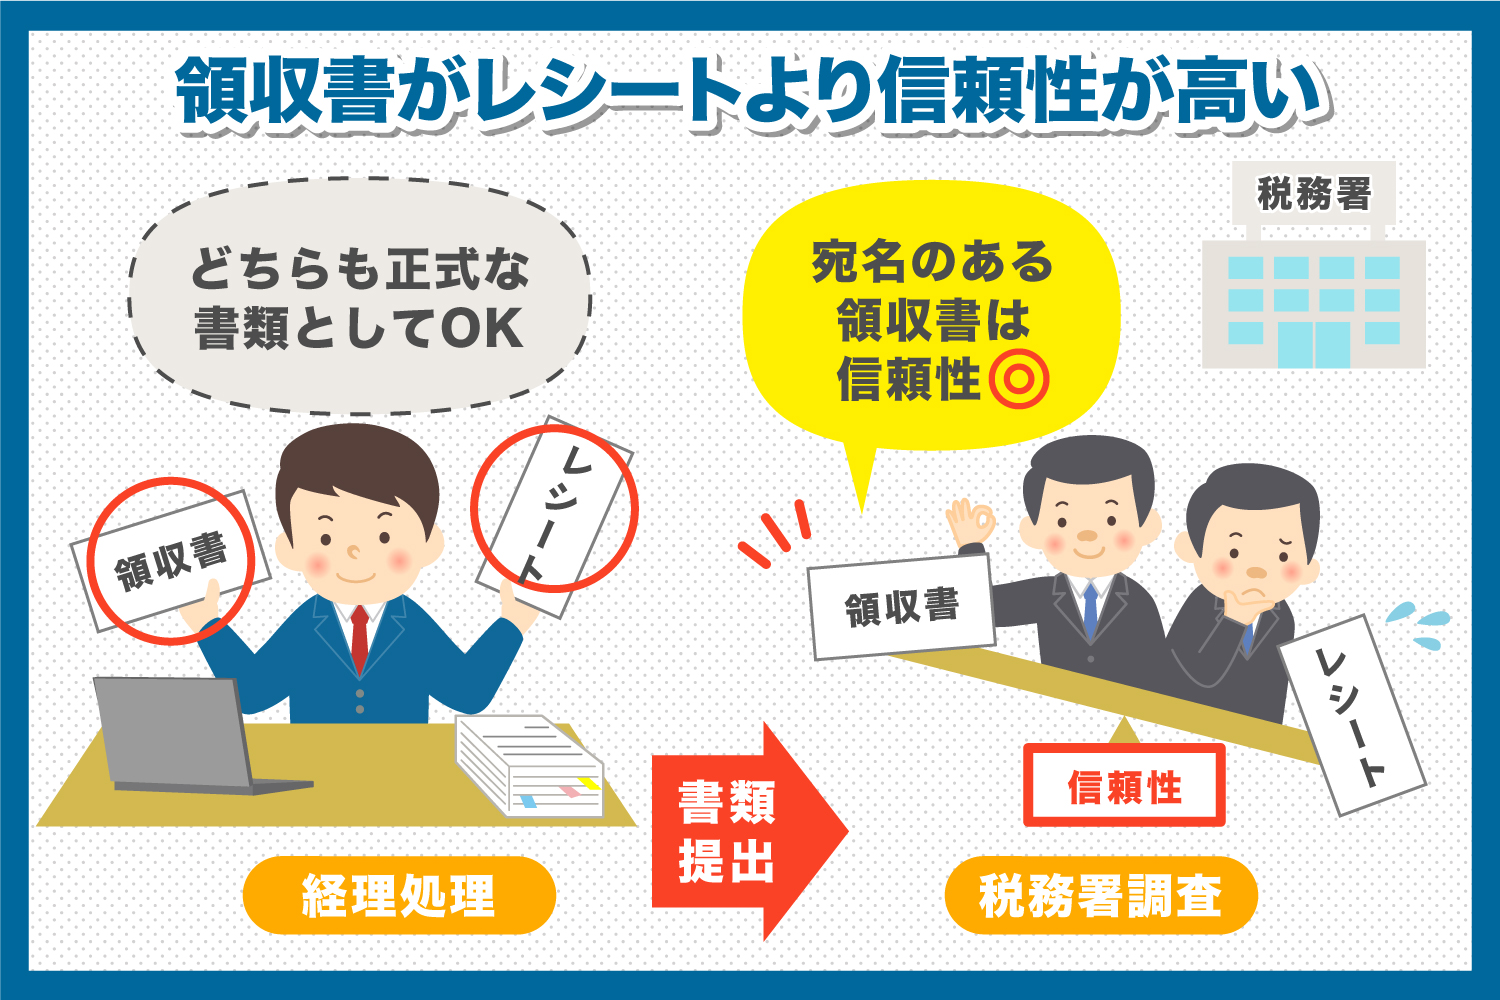
一般に知られていない盲点とネットの誤解
レシートと領収書を取り巻く現場では、いまだに古い慣習に基づいた誤認や、重大な法令違反につながる行為が散見されます。特に注意すべき3つの盲点を整理します。
1. 「レシートと領収書の二重受け取り」は不正経理の温床
店頭で「レシートと領収書の両方をください」と要求する人がいますが、これは「二重発行」にあたり、店舗側としては原則として断るべき行為です。万が一両方を受け取り、それぞれを別々の経費として二重申請した場合、明確な私的横領や脱税(架空経費計上)に問われます。店舗によっては、領収書を発行する際にレシートを回収するか、レシートに「領収書発行済み」のスタンプを押印して無効化する運用が徹底されています。
2. クレジットカード利用明細(売上票)は領収書代わりになるのか?
カード決済時に渡される「クレジットカード売上票(お客様控え)」を領収書の代わりに経費精算へ回すケースがありますが、これには注意が必要です。売上票はあくまで信販会社との取引記録であり、商品を購入した店舗との直接の「領収証書」ではありません。原則として、商品明細とインボイス要件が記載された「店舗発行のレシート」を正本として保管する必要があります。
3. 印紙税(5万円以上)の免除ルールと手書きリスク
金銭の受取書には印紙税法に基づき、受取金額が5万円以上の場合に収入印紙(200円〜)の貼付が義務付けられています。しかし、クレジットカードやキャッシュレス決済で購入した場合、金銭の直接授受が発生しないため、その旨(「クレジット利用」等)が明記されていれば5万円以上であっても印紙税は非課税となります。手書き領収書の場合、このクレジット表記を店側が書き漏らすと印紙税の過怠税リスクを抱えることになり、店舗側の負担も増大します。
【実態検証】経費精算の現場と税務調査のリアルな温度感
現場の経理担当者や税理士、そして税務調査官の間では、手書き領収書に対する視線が年々厳しさを増しています。大手企業や急成長スタートアップの経理現場からは、次のような実態の声が上がっています。
「以前は『領収書=正義』という社内信仰がありましたが、現在は社内規程を改定し、原則としてレシート提出を義務付けています。手書きの領収書で『書籍代』と書かれていたものが、後から私用の漫画本だったと判明するケースが過去にあったためです。品目が出ない手書き領収書は、社内監査でも弾くようにしています」(東証プライム上場企業・経理マネージャー)
「税務調査の立ち会いで感じるのは、調査官がパラパラと伝票をめくる際、手書きで『品代』と書かれた高額な領収書にピタリと手が止まる点です。『この内容は何ですか?納品書や明細書はありますか?』と必ず突っ込まれます。最初から品目が印字されたレシートであれば、何の問題もなくパスされることが大半です」(都内税理士事務所代表)
日本独自の商習慣として根付いてきた「とりあえず上様で」「お品代で」という手書き文化は、かつては柔軟な会計処理を可能にする便宜的な手段でした。しかしコンプライアンス重視とデータ連携が前提となった現在においては、かえって「不透明さの象徴」として疑念を招くリスク要因へと転じています。
【プロの結論】経費精算・確定申告で「どちらを選ぶべきか」の判断基準
実務で迷わないための、明確な行動基準は以下の通りです。
✅ レシートを提出・保管すべきケース(推奨)
- コンビニ、スーパー、ドラッグストア、書店での消耗品・備品購入
- カフェやレストランでの日常的な打ち合わせ・飲食代
- タクシーや駐車場などの交通関連費
- 電子帳簿保存法に基づき、スマホ撮影等でクラウド会計へ取り込む場合
⚠️ 手書き領収書をもらうべき例外的なケース
- 取引先の慶弔関係や社用贈答品で、高額な贈答用包装のためレジ明細が出ない場合
- 社内規程で「〇万円以上の会食は会社名宛ての領収書受領が必須」と厳格に義務付けられている場合(※ただし詳細明細レシートの併付が望ましい)
- 機械の故障や移動販売等で、レシート発行機能がない店舗を利用した場合

【レシート 領収 書 違い】に関するよくある質問(FAQ)
Q1:宛名が「上様」や空欄の手書き領収書は、税務署に否認されますか?
A1:小売業や飲食業など適格簡易請求書が認められる業態であれば、宛名が「上様」や空欄でも法律上の仕入税額控除は可能です。ただし、取引の実態を証明する力(誰が・何のために使ったか)が弱いため、多額の支出である場合は「業務上の関連性」を裏付けるメモや詳細明細を保管しておかないと、税務調査で私的費用と疑われるリスクが高まります。
Q2:レシートの文字が感熱紙で消えてしまいそうな場合はどうすればいいですか?
A2:感熱紙は熱や光、油分によって数年で印字が薄れる性質があります。電子帳簿保存法の要件を満たした上でスマートフォン撮影やスキャナー保存を行い、クラウド上に電子データとして残すのが最も確実です。紙のまま原本保管する場合は、コピーを取って原本と一緒にホチキス留めしてファイリングしておく実務対応が有効です。
Q3:社内規定で「レシート不可・領収書必須」となっている古い会社の場合は?
A3:社内ルールが最優先されるため、会社の指示に従って領収書を貰う必要があります。ただし、税務上のリスクヘッジや社内での不正防止のため、手書き領収書だけでなく品目明細が載ったレシートも一緒に受け取り、領収書の裏にホチキスで添付して経理へ提出するのが最も安全でスマートな対応です。
まとめ:形骸化した商習慣を脱し、最も安全な証拠を残す選択を
「領収書=フォーマルで安心」「レシート=簡易で頼りない」という認識は、過去の遺物となりつつあります。正確な品目、取引日時、税率の内訳、適格請求書発行事業者番号が明記されたPOSレシートこそが、税務当局や社内監査に対して最も強い説得力を持つ「鉄壁の証拠書類」です。
無用な手書き領収書の発行依頼でレジの列を滞らせることなく、スマートにレシートを受け取り、適切なデータ保存を行う。それこそが、法令を遵守しながら自身のビジネスと経理業務を守るための最も合理的で現代的なアプローチです。 (出典: レシート 領収 書 違い(Yahoo!ニュース))
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。
