年収500万の手取りはいくら?独身・既婚別の現実と生活水準の落とし穴
給与明細を開いた瞬間、「額面は500万円のはずなのに、なぜ口座に振り込まれる金額はこれほど少ないのか」と疑問を抱いた経験を持つ人は少なくありません。「年収500万円」といえば、社会人として一定のキャリアを築き、平均以上の安定した暮らしをイメージする基準値として語られがちです。しかし、そこから差し引かれる税金や社会保険料の負担は年々重さを増しており、額面と手取りのギャップは想像以上に広がっています。
給与から天引きされる控除の仕組みをはじめ、独身・既婚・子育て世帯ごとの手取りシミュレーション、さらには物価高が続く現代において年収500万円が享受できる実際の生活レベルまで、数字の裏に隠されたリアルを徹底解剖します。
📌 【この記事の重要ポイントまとめ】
- 要点1:年収500万円の年間手取り額は約385万〜415万円(月収換算で約24万〜33万円)。
- 要点2:独身と既婚・扶養ありでは控除差により年間約15万〜30万円の手取り格差が生じる。
- 要点3:家賃適正目安は7.5万〜8.5万円、住宅ローン安全圏は3,000万円前後が現実的な防衛ライン。
【2026年最新試算】年収500万円の手取り額と税金・社会保険料の内訳
年収500万円の給与所得者が手にする年間の手取り額は、独身(扶養親族なし)の場合で約385万〜395万円です。支給額面のおよそ77〜79%が手元に残り、残りの約110万〜115万円は税金や社会保険料として自動的に天引きされます。
「額面500万円」と「実際の手取り」の間に生じる約110万円超の差額の内訳は、主に社会保険料(健康保険・厚生年金・雇用保険)と税金(所得税・住民税)で構成されています。国税庁や日本年金機構の規定に基づく詳細な内訳目安は以下の通りです。
【年収500万円(独身・ボーナスなし)の控除内訳シミュレーション】
- 厚生年金保険料:約45.7万円(標準報酬月額に基づく折半額)
- 健康保険料・介護保険料:約24.8万円(都道府県や加入健保により微小な変動あり)
- 雇用保険料:約3.0万円(賃金総額の1,000分の6)
- 所得税:約13.5万〜14.5万円(基礎控除および給与所得控除適用後)
- 住民税:約23.5万〜24.5万円(前年所得に対する課税)
- 控除合計額:約110万〜113万円
- 年間手取り額:約387万〜390万円
毎月の支給形態によっても通帳記帳時の印象は大きく異なります。ボーナス支給がない年俸制などの場合、手取り月収は約32.2万円となります。一方、夏冬合わせて給料4か月分のボーナスが支給される企業の場合、毎月の手取り月収は約24.5万〜25.5万円となり、ボーナス1回あたりの手取り額は約46万〜48万円(年2回合計で約93万〜96万円)という配分になります。

独身・既婚・子持ちでどう違う?家族構成別の手取り比較シミュレーション
手取り額は「家族構成」と「適用される控除」によって大きく変動します。特に配偶者控除や扶養控除、16歳以上の子どもに対する扶養控除の有無は、最終的な所得税・住民税の負担額に直結します。
| 家族構成・ライフステージ | 年間手取り額(目安) | 月々の手取り(ボーナスなし) | 税制上の主な優遇・特記事項 |
|---|---|---|---|
| 独身(単身者) | 約388万円 | 約32.3万円 | 基礎控除のみ適用。税負担が最も重い |
| 既婚(配偶者専業主婦/夫) | 約398万〜403万円 | 約33.2万〜33.5万円 | 配偶者控除(38万円)適用で税負担減 |
| 既婚+子ども1人(高校生) | 約405万〜412万円 | 約33.7万〜34.3万円 | 特定・一般扶養控除の併用で手取り増 |
| 共働き世帯(本人500万+配偶者) | 世帯合算で大きく伸長 | 配偶者の年収に応じ合算 | 配偶者特別控除の段階的適用または各人控除 |
独身者と比較すると、専業主婦(夫)を抱える世帯では年間約10万〜15万円、さらに扶養対象となる子どもがいる世帯では年間約20万〜25万円手取りが多くなります。ただし、児童手当や高校授業料無償化などの制度は世帯主の所得制限基準が複雑に絡むため、手取りの増加分がそのまま教育費や生活費の余裕に繋がるとは限らない点に留意が必要です。
日本における年収500万円の割合と「勝ち組」意識のギャップ
国税庁が公表する「民間給与実態統計調査」の最新データによると、日本の給与所得者の平均年収は約458万円前後を推移しています。この統計において、年収500万円台(500万〜600万円)の割合は全体の約10.9%、そして年収500万円以上の給与所得者は全体の約32〜34%に位置します。
つまり、数値上は「上位3人に1人」に入る所得水準であり、客観的には中堅・中上位クラスに属します。20代後半から30代前半のビジネスパーソンにとっては一つの大きな節目であり、昇給や転職における成功指標と見なされるケースも少なくありません。
しかし、実際の生活実感をリサーチすると「勝ち組とは程遠い」「贅沢は一切できない」という声が多数を占めます。この意識の乖離が生まれる背景には、食料品や光熱費をはじめとする物価高騰に加え、社会保険料率の継続的な上昇があります。かつての昭和・平成初期と比較して実質的な可処分所得が目減りしているため、統計上の立ち位置と日々の暮らしのゆとりとの間に深刻なギャップが生じているのです。

【実態検証】年収500万円のリアルな生活レベルと家賃・貯蓄の適正配分
年収500万円で実現可能な生活水準は、単身かファミリーか、そして居住地域によって全く異なる表情を見せます。
【一人暮らし(独身)の場合】
手取り月収約25万円(ボーナス年2回想定)の場合、家賃を7.5万〜8.5万円(手取りの30%以内)に抑えれば、趣味や外食を楽しみつつ毎月4万〜5万円(手取りの約15〜20%)の貯蓄を安定して確保できます。都心部でも単身向け1K〜1DKなら十分に選択肢があり、自炊と外食のバランスを適切に保てば精神的にも経済的にも自立した安定生活が可能です。
【既婚・子育て世帯(片働き3人家族)の場合】
一方、同一の年収500万円で配偶者と子ども1人を養う場合、家計の景色は一変します。ファミリー向け物件の家賃相場(都心郊外で10万〜12万円)や食費(6万〜8万円)、おむつ・習い事代などの育児費用が重くのしかかり、月々の収支はほぼトントン、あるいはボーナス頼みの補填構造になりがちです。SNSや家計相談の現場でも「毎月赤字ギリギリで教育資金が貯まらない」という切実な声が散見されます。
【家計を最適化する重要指標】
- 家賃相場の適正目安:手取り月収の25〜30%以内(独身:7.5万〜8.5万円、ファミリー:最大10万円前後)
- 貯蓄割合の目標値:毎月の手取りの15〜20%(独身なら月4万〜6万円、年間60万〜80万円目標)
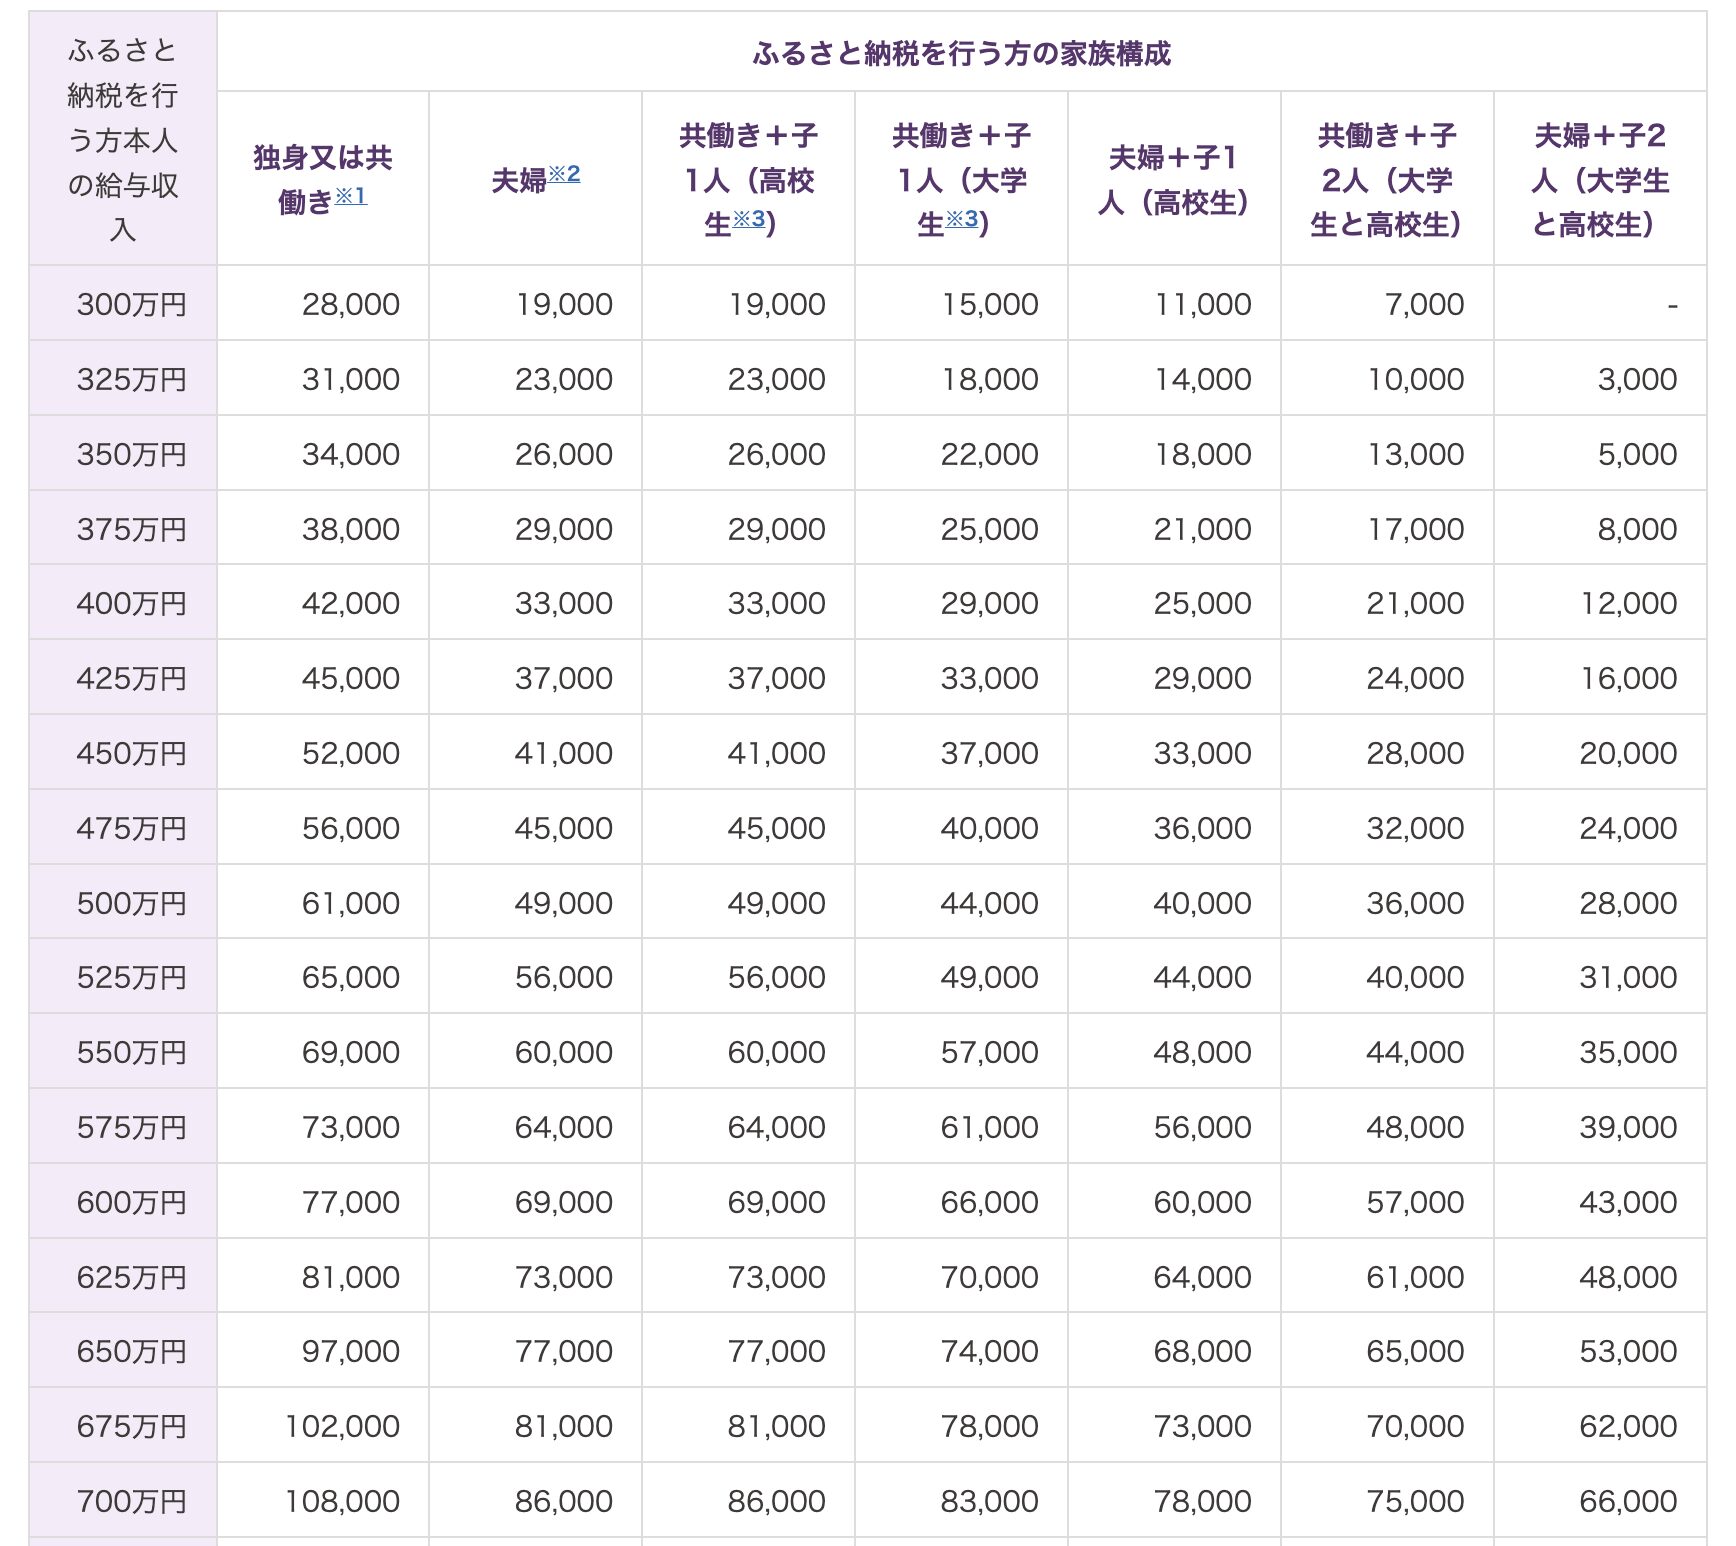
- ふるさと納税の寄付限度額目安:
- 独身・共働き(配偶者控除なし):約6.1万円
- 夫婦(配偶者控除あり・子なし):約4.9万円
- 夫婦+子ども1人(高校生):約4.0万円
- 住宅ローン借入可能額と安全額:金融機関の審査上は年収の7〜8倍にあたる3,500万〜4,000万円まで借入可能ですが、返済比率と将来の教育費を考慮した安心返済上限額は2,800万〜3,200万円程度です。
一般に知られていない盲点と「年収500万円の罠」
年収500万円に到達した層が最も陥りやすい落とし穴が、「生活水準の無意識なインフレ(ディドロ効果)」です。
「年収500万になったから」という心理的余裕から、コンビニでの日常的な買い物、グレードアップした賃貸物件、サブスクリプションの多重契約、あるいは新車のマイカーローンなどを安易に重ねてしまう傾向があります。しかし、前述の通り額面が100万円アップしても、税金や保険料の控除により実際の手取り増は年間約75万〜80万円(月額わずか6万円強)に過ぎません。
また、行動経済学でいう「ヘドニック・トレッドミル(快楽の踏み車)」現象により、一度引き上げた生活レベルを元に戻すことは極めて困難です。固定費を膨らませた結果、年収300万〜400万円台の頃よりも貯蓄体質が悪化し、急な出費や金利上昇リスクに耐えられない「隠れ貧困」状態に陥るケースが多発しています。
【プロの結論】資産を築ける人・家計が破綻する人の判断基準
同じ年収500万円であっても、10年後に1,000万円以上の純資産を形成できる人と、貯蓄ゼロで自転車操業を続ける人には明確な分岐点が存在します。
▼ 資産を加速度的に伸ばせる人の特徴:
- 給与が振り込まれた時点で投資・貯蓄分(3万〜5万円)を自動振替する「先取り貯蓄」を徹底している。
- ふるさと納税やNISA、iDeCoなどの非課税・控除制度をフル活用し、制度面から手取りを自力で増やしている。
- 見栄による固定費(分不相応なタワーマンションや高額な自動車)を持たず、住居費を冷静に抑えている。
▼ 支出が膨らみ家計破綻リスクが高い人の特徴:
- 「年収500万」という額面の響きに安心し、ボーナスを生活費の補填や旅行代として全額使い切る。
- 住宅ローンを金融機関の「融資限度額(4,000万円超)」いっぱいで組み、金利変動リスクを考慮していない。
- 自分へのご褒美消費が習慣化し、毎月の使途不明金が2万〜3万円以上発生している。
【年収 500 万 手取り】に関するよくある質問(FAQ)
Q1:年収500万円で手取り月収20万円台前半になるのはなぜですか?
A1:ボーナスの支給割合が高い給与体系になっているためです。年俸制やボーナスなしの企業では手取り月収約32万円になりますが、年に4か月分(約125万円)のボーナスが出る企業の場合、月々の額面給与が抑えられるため、毎月の手取りは約25万円前後になります。年間の総手取り額(約390万円)で見れば差はありません。
Q2:年収500万円で車(マイカー)を所有・維持するのは厳しいですか?
A2:独身の一人暮らしであれば、車両価格200万〜250万円程度のコンパクトカーや軽自動車の維持は十分に可能です。ただし、駐車場代が高い都心部や、扶養家族がいる家庭の場合は、車両維持費(自動車税、保険、車検、ガソリン代で月3万〜4万円)が家計を圧迫するため、カーシェアや公共交通機関の併用を検討するのが賢明です。
Q3:年収500万円の人が今すぐ手取りを増やす最も有効な節税策は何ですか?
A3:第一に「ふるさと納税」の限度額(約4万〜6万円)の活用です。実質2,000円の負担で生活必需品や食品を受け取れるため実質的な家計改善になります。第二に「iDeCo(個人型確定拠出年金)」の活用です。掛金全額が所得控除となるため、所得税と住民税を年間数万円単位で確実に圧縮できます。
まとめ:手取りの現実を把握し賢く資産を守るために
年収500万円は、日本の平均を上回る立派な実績であると同時に、「税負担の重さを本格的に実感し始める境界線」でもあります。額面の響きだけで生活水準を設計してしまうと、税金や社会保険料の天引き、さらには物価高の影響を受けてあっという間に家計は逼迫します。
手取りのリアルな実額である年間約390万円・月々約25万〜32万円という数値を前提に、固定費を適正範囲に収め、非課税制度や控除を駆使すること。この現実的なマネーリテラシーこそが、年収500万円のポテンシャルを最大限に引き出し、将来の経済的自由を勝ち取るための最も確実な鍵となります。 (出典: 年収 500 万 手取り(Yahoo!ニュース))
Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。
