ガレージの固定資産税はいくら?税額ゼロの条件と課税基準を徹底解説
愛車の保護や趣味の空間づくりとして人気の高いガレージの設置。しかし、工事完了後に自治体から届く納税通知書を見て「想定外の固定資産税が課税されてしまった」と頭を抱えるケースが少なくありません。エクステリアの設置において、税金の仕組みを正しく把握していないと、毎年数万円単位の余計なランニングコストを払い続けることになります。
実は、ガレージやカーポートが固定資産税の課税対象になるかどうかは、地方税法が定める明確な判定基準によって分かれます。知らずに設置して後悔する前に把握しておくべき課税条件、税額の計算方法、そして合法的に税負担をコントロールするポイントを徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:固定資産税が課税される決定打は「屋根+3方向以上の壁+基礎の固定」という3要件を満たすかどうかにある。
- 要点2:柱と屋根だけのカーポートは非課税だが、シャッター付きガレージや大型物置は年間1万〜3万円前後の税金が発生する。
- 要点3:「後付けなら役所にバレない」は誤解であり、航空写真や巡回調査により追徴課税されるリスクが高い。
【課税の境界線】ガレージの固定資産税がかからない条件と「3方向の壁」の真実
庭先や敷地内に車庫を設置する際、固定資産税の課税対象(=家屋)と判断されるか否かは、地方税法および不動産登記規則における「家屋の3要件」に合致するかどうかで決まります。この3要件のすべてを満たした場合、地方自治体から「家屋」と認定され、固定資産税が毎年課税される仕組みです。
自治体の資産税課が家屋調査を行う際、以下の3項目を厳格にチェックします。
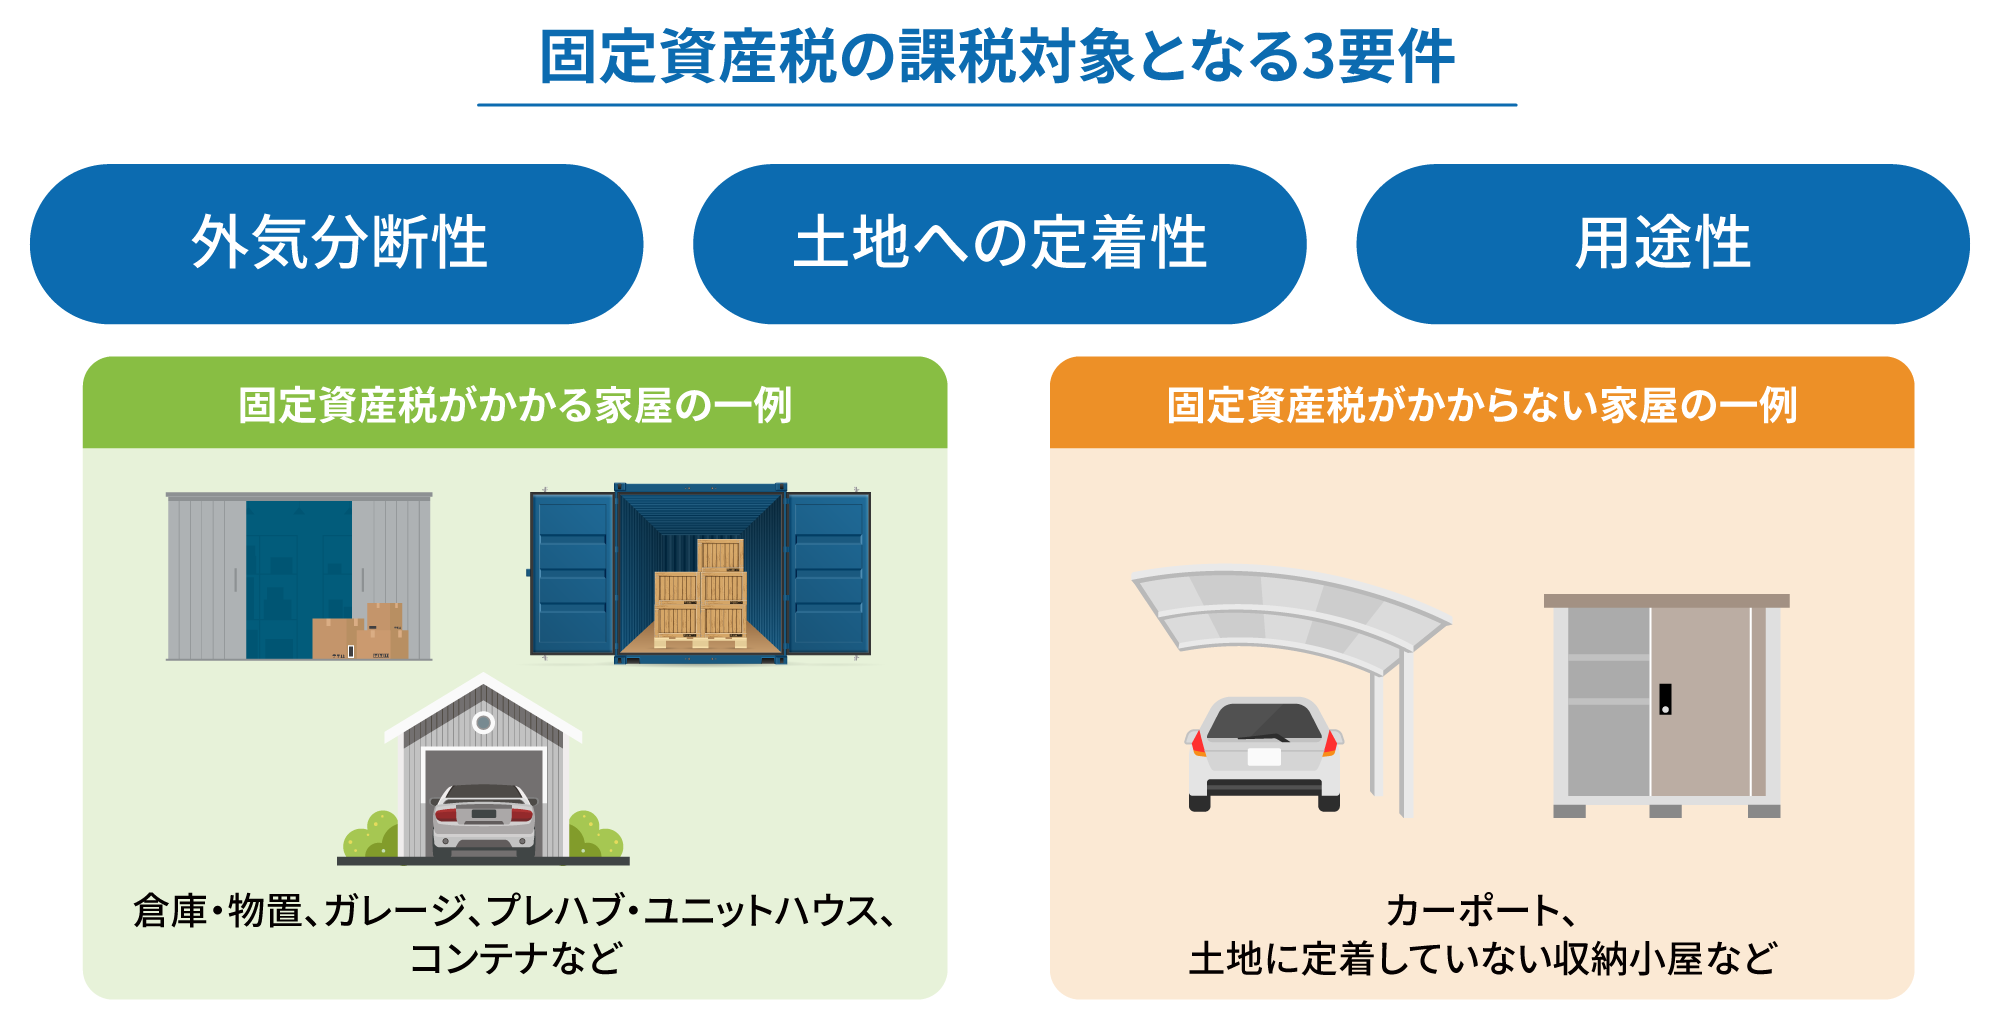
- 外気分断性(がいきぶんだんせい):屋根があり、3方向以上が壁やシャッターで囲まれていて、風雨を遮断できる構造であること。
- 土地定着性(とちていちゃくせい):基礎工事が施され、ボルトやコンクリートで地面に強固に緊結・固定されていること。
- 用途性(ようとうせい):目的とする用途(車両の保管、作業スペース、倉庫など)として実際に利用可能な状態にあること。
ここで極めて重要になるのが固定資産税の課税要件における3方向の壁の有無です。一般的なカーポートのように、屋根と柱だけで構成され、壁が存在しない構造であれば「外気分断性」がないとみなされ、固定資産税は一切かかりません。一方で、シャッター付きガレージや4方をパネルで囲ったプレハブガレージは、3要件を完全に満たすため確実に課税対象となります。
「ガレージ固定資産税がかからない条件」を一言で言えば、「3方向以上の壁を作らない(外気分断性を満たさない)」、あるいは「地面に固定せずブロックの上に載せただけの簡易物置にする(土地定着性を満たさない)」のいずれかを満たすことにつきます。

【相場と試算】ガレージの固定資産税はいくら?種類別の計算方法と実額シミュレーション
実際にガレージを新設した場合、年間の固定資産税はいくら増えるのでしょうか。税額は購入価格そのものではなく、自治体が算出する「固定資産税評価額」に基づいて決定されます。
ガレージの固定資産税計算方法の基本式は以下の通りです。
年間固定資産税額 = 固定資産税評価額(再建築価格 × 経年減点補正率) × 標準税率(1.4%)
評価額は部材の材質(スチール、木造、RC造など)や施工面積、シャッターの電動・手動の別によって細かく点数化されます。一般的に、構造別の固定資産税相場は以下のようなレンジに収まります。
- 後付けのプレハブガレージ(イナバ物置・ヨドコウ等 / 1台用):年間およそ10,000円〜18,000円
- 2台用シャッター付き大型スチールガレージ:年間およそ20,000円〜35,000円
- 住宅一体型のビルトインガレージ(インナーガレージ):建物の延床面積や仕上げ材により年間30,000円〜60,000円程度の増額要因
例えば、評価額が120万円と算出された1台用のスチール製ガレージの場合、初年度の税額は「120万円 × 1.4% = 16,800円」となります。建物は年数の経過とともに経年減価(評価額の下落)が適用されますが、スチール製ガレージは法定耐用年数が比較的長いため、20年〜30年間にわたって毎年1万円以上の税負担が継続する計算になります。
【一覧比較】ガレージ・カーポート・物置の課税条件と費用データ徹底比較
エクステリア製品の種別ごとに、課税の有無や確認申請の必要性、費用相場を構造別に整理しました。設置計画を立てる際の比較検討材料として確認してください。
| 設置タイプ | 固定資産税の課税 | 年間税額の相場 | 課税判定の理由・構造的特徴 |
|---|---|---|---|
| 独立型カーポート(柱+屋根) | 非課税(ゼロ円) | 0円 | 壁がないため外気分断性を満たさず、家屋とみなされない。 |
| 側面パネル付きカーポート(2面以下) | 非課税(原則) | 0円 | 囲いが2方向以下であれば外気分断性なし。3面を塞ぐと課税リスクあり。 |
| シャッター付きガレージ(1〜2台用) | 課税対象 | 約12,000円〜35,000円 | 基礎固定+4方壁・シャッターにより家屋の3要件を完全充足。 |
| 大型物置・バイクガレージ(床面積大) | 課税対象(基礎固定時) | 約5,000円〜15,000円 | コンクリート基礎やアンカーで強固に定着されている場合は家屋扱い。 |
| ビルトインガレージ(住宅一体型) | 課税対象(建物全体) | 約30,000円〜60,000円増 | 住宅の延床面積に含まれる。電動シャッターや設備機器で評価額上昇。 |

【実態検証】家屋調査の現場と自治体の視線|「後付けならバレない」の危険性
ネット上のQ&AサイトやSNSでは、「新築時の家屋調査が終わった後にガレージを建てれば役所にバレない」「建築確認申請を出さなければ固定資産税はかからない」といった無責任な言説が散見されます。しかし、現代の自治体の調査体制において、無申告の増築を隠し通すことは実質的に不可能です。
各自治体の資産税課では、以下のような重層的な手法で現況把握を実施しています。
- 高解像度航空写真・衛星写真の定期比較:自治体は定期的に上空からの航空写真を更新し、専用ソフトウェアで過去の画像と自動照合(差分抽出)を行っています。建物の輪郭が増えた地点は即座に特定されます。
- 巡回調査と現地確認:資産税担当職員による定期的な地域巡回、道路拡幅工事や近隣開発に伴う現地確認により、新たな建築物は容易に発見されます。
- 建築確認申請データの照合:防火地域・準防火地域や、10平米を超える増築工事ではガレージの建築確認申請が建築基準法上義務付けられており、建築部局から税務部局へ情報が共有されます。
後付けガレージの存在が調査によって判明した場合、設置した年に遡って最大5年分の固定資産税が追徴課税されます。さらに、建築確認申請を怠っていた場合は建築基準法違反(違反建築物)となり、自治体から是正命令や撤去勧告が出されるリスクも抱えることになります。
一般に知られていない盲点とネットの誤解|固定資産税を合法的に抑える設計術
ガレージの設置による税負担を最小限に抑えたい場合、構造や仕様の選定段階で工夫を凝らすことが可能です。「脱税」ではなく、法令の基準を正しく理解した「適法な節税」を行うためのポイントを整理します。
1. 開口部を広げ「外気分断性」をなくす
愛車を雨風から守りつつ固定資産税をゼロにしたい場合、壁面パネルの設置を「2方向まで」に抑える、あるいは壁の一部にルーバーやメッシュフェンスを採用して完全密閉しない設計にする方法が効果的です。風通しを確保し外気分断性を崩すことで、家屋認定を回避できます。
2. 小型物置は「ブロック置き」で土地定着性を外す
タイヤや工具を収納する小型〜中型のイナバ物置などは、基礎コンクリートを打設してボルトで固定するのではなく、コンクリートブロックの上に置く設置方法をとることで「土地定着性なし(動産扱い)」と判断され、非課税となるケースが一般的です。ただし、強風による転倒防止対策は安全面から慎重に行う必要があります。
3. ビルトインガレージの「容積率不算入」と固定資産税の混同に注意
建築基準法上、ビルトインガレージは「延床面積の5分の1を上限に容積率の計算から除外できる」という緩和規定が存在します。しかし、これはあくまで建ぺい率・容積率に関する建築基準法上の優遇措置であり、固定資産税が安くなるわけではありません。固定資産税の計算では、ガレージ部分の床面積もしっかりと課税対象に含まれるため、予算計画を立てる際は混同しないよう注意が必要です。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
ガレージの設置は、単なる初期費用だけでなく、毎年の固定資産税やメンテナンス費用を含めた「生涯コスト」で判断することが肝要です。自身のカーライフや予算感に合わせて、最適な選択肢を見極めてください。
シャッター付きガレージを選ぶべき人
- 高級外車や旧車、カスタムバイクを所有しており、完全な防犯・防錆・遮光環境を求めている人
- ガレージ内でDIY作業や趣味の時間を過ごす「大人の隠れ家」としての付加価値を最優先したい人
- 年間1.5万〜3万円程度の固定資産税や建築確認申請費用を、必要経費として許容できる人
カーポート+高機能カバー等に留めるべき人
- 日常使いの実用車(ファミリーカーや軽自動車)の雨除け・日除けが主目的である人
- 設置後のランニングコストや毎年の固定資産税負担を1円も増やしたくない人
- 将来的に土地の売却や配置換えの可能性があり、撤去や移設を柔軟に行いたい人
【ガレージ 固定 資産 税】に関するよくある質問(FAQ)
Q1:イナバ物置やヨド物置を庭に置くだけでも固定資産税はかかりますか?
A1:一般的な小型・中型物置をコンクリートブロックの上に置いただけの状態であれば、「土地定着性がない(容易に移動可能)」とみなされ課税されません。ただし、基礎工事を行ってアンカーボルトで強固に緊結した場合や、床面積が広く基礎打ちされた大型ガレージタイプは家屋認定され、課税対象となります。
Q2:カーポートにサイドパネル(横壁)を後付けすると課税されますか?
A2:1面または2面のみのサイドパネルであれば、外気分断性が不十分と判断され非課税のままとなるのが通例です。しかし、3方向をパネルで塞ぎ、さらに前面にシャッターや扉を取り付けるなどして風雨を遮断できる状態に改造した場合は、自治体の調査で家屋と認定され課税される可能性が高まります。
Q3:ガレージの固定資産税は何年くらいで安くなりますか?
A3:スチール製ガレージ(軽量鉄骨造)の法定耐用年数は通常19年〜27年程度に設定されています。経年減価補正率により年々評価額は下がりますが、最終的にも新築時評価額の20%(下限値)が残存するため、建物が存在する限り税額が完全にゼロになることはありません。
まとめ:後悔しないために構造と税金のルールを事前把握しよう
ガレージの設置計画を進める際、建物の本体価格や工事費用ばかりに目が行きがちですが、固定資産税という継続的な保有コストを見落とすと資金計画に狂いが生じます。「屋根+3方向以上の壁+基礎固定」という3要件の境界線を正確に理解していれば、カーポートの採用や開口部の設計変更によって、合法的に税負担をコントロールすることが可能です。
設置後に自治体の調査で慌てることのないよう、ご自身の用途とランニングコストのバランスを冷静に比較検討し、納得のいくガレージ空間を手に入れてください。 (出典: ガレージ 固定 資産 税(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。
