最安の自動車保険はどこ?保険料が数万円下がる2026最新見直し術
物価高や部品代・修理工賃の高騰を背景に、自動車保険各社による保険料改定が相次いでいます。大手損保の更新案内を開き、前年とほぼ同じ条件であるにもかかわらず保険料が上がっている通知を見て、頭を抱えたドライバーも少なくないはずです。固定費削減の機運が高まるなか、家計を守る防衛策として「自動車保険のダイレクト型(通販型)への乗り換え」がかつてない注目を集めています。
かつては「代理店で入るのが安心」とされていましたが、デジタル手続きの普及やロードサービスの拡充により、ネット完結型の利便性は劇的に向上しました。同じ等級、同じ補償内容であっても、選び方ひとつで年間3万〜5万円以上の差が生まれるのが現在の自動車保険市場です。本記事では、2026年の最新見積もりデータや市場調査を徹底分析し、補償の手厚さを損なわずに限界まで固定費を引き下げる具体的な手順を解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:2026年の最安値水準はチューリッヒ「ネット専用」やSBI損保が牽引し、同条件でも代理店型より年間数万円単位で安くなる。
- 要点2:年代別相場は20代が突出して高く、親子間での「等級引き継ぎ」や走行距離別割引、運転者限定特約の活用が劇的な節約の鍵となる。
- 要点3:車両保険の免責金額設定や一括見積もりの活用により、万一の事故対応力を維持したまま保険料の最適化が可能である。
なぜ通販型は圧倒的に安いのか?代理店型との構造的格差を解剖
自動車保険の保険料を比較した際、真っ先に直面するのが「代理店型」と「ダイレクト型(通販型)」の圧倒的な価格差です。大手損害保険会社の代理店窓口で契約した場合と、インターネット経由で自ら加入した場合で、なぜこれほど金額が変わるのか。その背景には、保険商品の構造的なコスト設計の違いが存在します。
通販型自動車保険が安い最大の理由は、実店舗の維持費や代理店へ支払う手数料、営業人員の人件費といった「付加保険料(経費)」が極限まで削られている点にあります。一般的な代理店型損保では、ドライバーが支払う保険料の約2割から3割が代理店手数料や営業ネットワークの維持に充当されています。一方、ネット完結のダイレクト型は、契約手続きや更新処理をデジタル化・自動化することで運営コストを最小化し、その浮いたコストを保険料の割引として加入者に直接還元しています。
かつてささやかれた「通販型は事故時の対応が悪い」「支払いが渋い」という言説は、現在では実態と大きく乖離しています。金融庁の監督指針や激しい市場競争を経て、主要ネット損保の事故対応専任スタッフ体制、24時間365日の初期対応、全国展開の提携修理工場ネットワークは大手代理店型と遜色ないレベルまで洗練されました。純粋に中間マージンをカットした対価として低価格が実現されているため、仕組みを理解しているドライバーほど通販型を選択する傾向が顕著になっています。
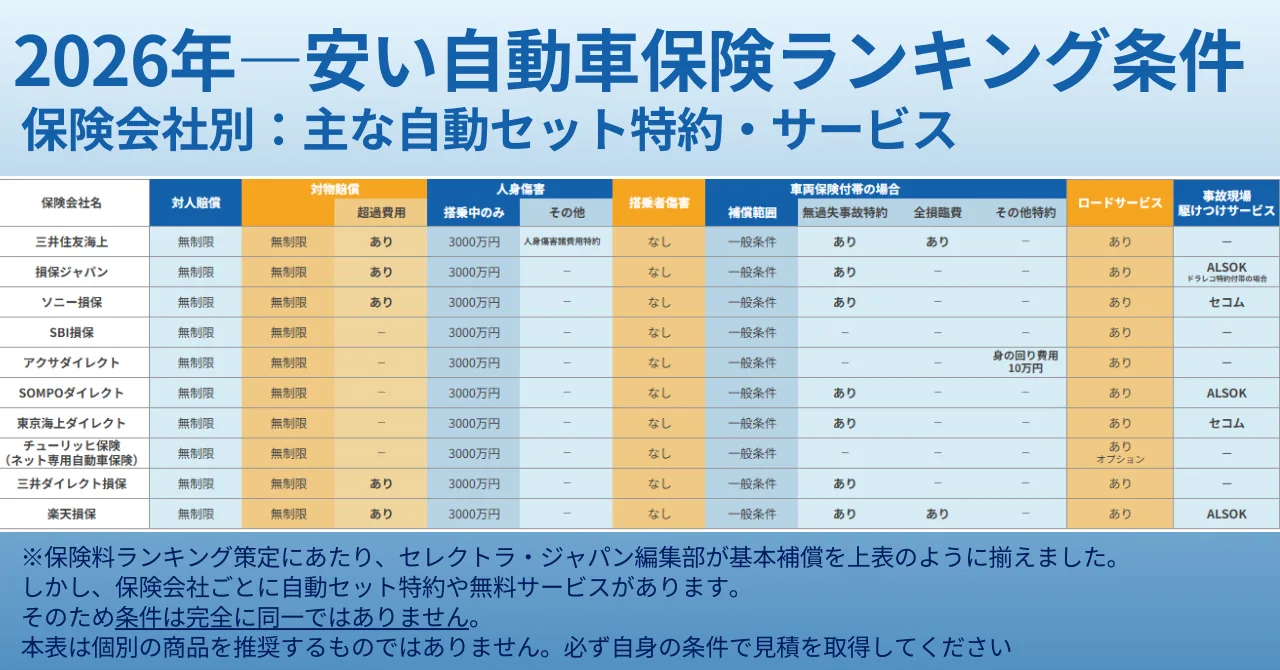
【2026年最新】自動車保険相場年代別一覧と最安値ランキング徹底検証
自動車保険の相場は、運転者の年齢、走行距離、等級、そして車両保険の有無によって大きく乱高下します。業界団体の統計および各損保の一斉見積もりデータをもとに、年代別の相場感と2026年の競争環境を精査しました。
2026年の市場データによると、純粋な保険料の安さでトップを走るのがチューリッヒ保険の「ネット専用自動車保険」です。トヨタのヤリス(47歳・20等級・日常レジャー使用・車両保険なし)という標準的なモデルケースで主要ネット損保へ一斉試算を行った結果、同社のネット専用プランが年間保険料1万円台前半という圧倒的な最安値を記録しました。これに肉薄するのが、価格.comなどの総合満足度ランキングでも常にトップを争うSBI損保です。
| 年代区分 | ダイレクト型年間相場(車両あり) | 代理店型年間相場(参考) | 編集部の見解・主要ターゲット損保 |
|---|---|---|---|
| 20代前半(新規6等級) | 約120,000円〜180,000円 | 約220,000円〜300,000円 | 事故リスクが高く割高。家族間の等級引き継ぎやSBI損保の基本料が有効。 |
| 20代後半(8〜12等級) | 約55,000円〜85,000円 | 約95,000円〜140,000円 | 26歳以上補償の適用で急落。チューリッヒや三井ダイレクト損保が有力。 |
| 30代〜40代(15〜20等級) | 約30,000円〜50,000円 | 約60,000円〜95,000円 | 最も事故率が低く割安。ソニー損保の走行距離連動型やセゾン自動車火災が台頭。 |
| 50代(20等級) | 約28,000円〜45,000円 | 約55,000円〜85,000円 | 全年代中最安圏。セゾン自動車火災「おとなの自動車保険」の適性が極めて高い。 |
| 60代後半〜70代(20等級) | 約40,000円〜65,000円 | 約70,000円〜110,000円 | 高齢者事故率の上昇で再び割高化。安全運転支援機能割引や見守り特約を要検討。 |
相場を俯瞰すると、自動車保険相場年代別の傾向として20代前半の負担が突出していることがわかります。一方で、30代から50代にかけては事故率の低さが反映され、保険料は底値を迎えます。主要損保のシミュレーション比較では、車種(軽自動車・セダン・SUV・ミニバン)による車両料率クラスの差も影響しますが、ベースとなる会社ごとの価格設定方針が最大の分岐点となっています。
【実態検証】利用者のリアルな口コミと事故対応クオリティの現場格差
保険料がいくら安くても、万一の事故時に頼りにならなければ本末転倒です。ネット上のクチコミやSNS、価格比較コミュニティに寄せられた実際のユーザー体験談を精査すると、各社の特徴と強み・弱みがはっきりと浮き彫りになります。
まず、業界屈指の安さを誇るSBI損保の評判では、「見積もりを取ったら他社より2万円以上安く即決した」「継続割引やがん特約などのセット割が使いやすい」といったコストパフォーマンスを絶賛する声が多数を占めます。一方で事故対応に関しては、「専任担当者からの連絡がメール中心で、急いでいるときにやや不安を感じた」「担当者の当たり外れがある」といった指摘も散見され、徹底した合理化の裏返しとも言える実態が見て取れます。
対照的な評価を得ているのがソニー損保です。保険料水準はダイレクト型のなかでは中位からやや高めに位置するものの、公式の保険料シミュレーションから契約後のサポートまで、UI(操作性)の快適さと専任担当者の対応スピードにおいて抜きん出た支持を集めています。「事故の相手方との示談交渉が非常にスムーズだった」「深夜のロードサービス到着が早かった」という手記が目立ち、2026年の各種顧客満足度調査でも首位を維持し続ける理由を裏付けています。
また、最安値常連であるチューリッヒのネット専用自動車保険の口コミにおいては、「とにかく固定費を限界まで削りたい人には最適」という割り切った評価が定着しています。ネット専用プランは電話窓口を省いてウェブ対応に特化しているため、スマートフォンやPCの操作に慣れたデジタルネイティブ層からは「無駄な営業電話がなく快適」と受け止められる一方、対面や手厚い電話相談を好む高齢層からは戸惑いの声も聞かれます。自らのITリテラシーやサポートに求める水準を見極めることが肝要です。

補償を削らずに保険料を半減させる「4つの裏ワザ」と特約の最適化
保険料を下げるために「対人・対物無制限」を削ったり、人身傷害補償を過剰に低く設定したりするのは極めて危険な行為です。多額の損害賠償リスクを背負うことなく、契約設計の工夫だけで合法的に保険料を圧縮するアプローチが求められます。
1. 走行距離別割引と運転者限定特約の適正化
近年、ダイレクト各社が最も精緻化させているのが「リスク細分型」の仕組みです。休日のレジャーや近所への買い物程度しか運転しない場合、走行距離別割引おすすめの保険会社(ソニー損保、アクサダイレクトなど)を選ぶことで、走行距離に応じた大幅なディスカウントが受けられます。「年間5,000km以下」「3,000km以下」といった申告基準を正しく見極めるだけで、保険料が10〜20%抑制されます。
さらに見逃せないのが運転者限定特約の割引率です。運転者を「本人のみ」または「配偶者限定」に絞り込むことで、限定なしと比較して最大約8〜10%の割引が適用されます。別居の未婚の子どもは年齢条件の枠外で運転できるルールなど、約款の定義を正確に把握して設定することが無駄な保険料流出を防ぎます。
2. 20代の若年層必見!等級引き継ぎの制度活用
20代のドライバーが新規で自動車保険に加入する場合、通常は「6等級」からのスタートとなり、年齢条件の厳しさも相まって年額十数万円から20万円超の負担を強いられます。ここで極めて有効なのが自動車保険等級引き継ぎ裏ワザと呼ばれる「家族間での等級シャッフル」です。
同居している親が「20等級」を保持している場合、親の20等級を子どもに譲渡し、親が新規で6等級に入り直します。一見すると親の保険料が跳ね上がるように思えますが、親は「35歳以上補償」「ゴールド免許割引」など各種割引の恩恵をフルに受けられるため、家族全体で合算したトータルの年間支払額は、子どもが新規で入るよりも5万〜10万円以上安くなるケースが多発します。同居の親族間でのみ認められた正当な制度であり、若年層の独立や就職のタイミングで見直すべき筆頭項目です。
3. 保険始期日前の乗り換えタイミング
保険料の節約を最大化するには、自動車保険の乗り換えタイミングの把握が欠かせません。多くのダイレクト損保では「早期契約割引(早割)」を導入しており、満期日の45日前や30日前の契約確定で最大500円〜1,000円前後の割引が受けられます。満期日ギリギリでの見直しは選べる選択肢を狭め、無駄な出費を招く原因となります。
一般に知られていない盲点|車両保険を外すメリット・デメリットの分岐点
自動車保険の請求書において、支払額全体の約4割から5割を占めている元凶が「車両保険」です。固定費を劇的に下げる議論において「車両保険を外すか否か」は最大の争点となります。
車両保険を外すメリットとデメリットを天秤にかける際、感情論ではなく「現在の愛車の時価額」を冷静に算出することが出発点となります。車両保険で支払われる保険金の限度額は、新車時の購入価格ではなく「現在の市場価値(減価償却後の時価額)」です。初度登録から7〜10年以上が経過した一般的な中古車の場合、車両保険金額の上限が20万〜30万円程度まで低下しているケースが珍しくありません。
仮に上限30万円の補償を得るために年間4万円の追加保険料を払い、さらに事故時に1等級ダウンまたは3等級ダウンの事故有係数が適用されて翌年以降の保険料が跳ね上がるリスクを考慮すると、経済合理性は著しく失われます。「預貯金で十分に買い替えや修理が賄える古い車」であれば、思い切って車両保険を外すことが最強のコストカットにつながります。
新車購入から数年の車両や、ローン残債が多く残っている車両で「どうしても車両保険を外せない」という場合は、免責金額(自己負担額)を「1回目:5万円/2回目以降:10万円」や「1回目:10万円」に引き上げる設定が推奨されます。小傷の修理を保険で行うと等級が下がり損をするため、自費で直す前提にしておき、全損や大事故の際のみ保険を使う設計にすることで、補償枠を維持したまま保険料を20〜30%押し下げることが可能です。
【プロの結論】乗り換えで得する人・損する人の明確な判断基準
すべてのドライバーにとってダイレクト型が最適解であるとは限りません。自らの生活様式やリスク許容度に応じて、冷静な線引きを行うことが失敗を避ける唯一の道です。
ダイレクト型に乗り換えて劇的な恩恵を受けられる人
- 日常的なPC・スマートフォンの操作に抵抗がない人:Web上のマイページから住所変更や車両入替、事故受付をストレスなくこなせるタイプです。
- 長年無事故で15〜20等級に到達している人:等級割引の恩恵を最大限に引き出し、最安プランの組み合わせで年間保険料を1万〜2万円台まで圧縮できます。
- 年間走行距離が明確で短い人:通勤に使わず週末の買い物や送迎メインのドライバーは、走行距離連動型の恩恵をダイレクトに享受できます。
代理店型に留まるか、対面・手厚いサポートを重視すべき人
- Web入力や証券の電子管理が著しく苦手な人:補償内容の誤入力による告知義務違反や無保険状態のリスクを避けるため、信頼できる代理店担当者に委任する価値があります。
- 事故時にすべてを電話一本や対面で丸投げしたい人:相手方との交渉プロセスを細かく口頭で説明してもらい、精神的な安心感を最優先したい層は、数万円の手数料を「安心料」として支払う選択肢も合理的です。
経済学における「現状維持バイアス」が示す通り、多くのドライバーは何の疑問も持たずに前年と同じ保険会社で更新を繰り返しています。しかし、ネット上で複数社を瞬時に横断比較できる自動車保険一括見積もりサービスなどを活用すれば、わずか5分から10分の入力で各社の価格差が白日の下にさらされます。複数社の見積もりを並べ、価格差と補償のバランスを客観的に見比べる作業こそが、家計を守る最も確実な第一歩です。
【安い 自動車 保険】に関するよくある質問(FAQ)
Q1:ネット通販型の自動車保険に変えると、事故のときに相手との交渉は自分でやらなければいけませんか?
A1:いいえ、その心配はありません。ダイレクト型であっても、法律上の賠償責任が発生する事故であれば、大手代理店型損保と同様に専任スタッフによる示談交渉サービスが標準で付帯しています。ただし、自身に過失が全くない「もらい事故(過失割合0対100)」の場合は法律上保険会社が代理交渉できないため、弁護士費用特約をセットしておくことが極めて重要です。
Q2:保険会社を乗り換える際、これまでに積み上げた無事故の等級はリセットされてしまいますか?
A2:等級は原則としてそのまま引き継がれます。日本の損害保険業界では「等級情報交換制度」が構築されており、代理店型からダイレクト型へ、あるいはネット損保間で乗り換える場合でも、前契約の等級や事故歴(事故有係数適用期間)は完全に引き継がれます。共済の一部を除き、ペナルティなく乗り換えが可能です。
Q3:走行距離区分を低めに申告し、契約中にうっかり設定距離を超えてしまったら保険金は出ないのでしょうか?
A3:虚偽の申告でなければ、事故時に保険金が支払われない事態には基本的に至りません。多くの保険会社では、途中で走行距離が超過しそうな段階でマイページから変更手続きを行い、差額保険料を精算するルールになっています。ソニー損保などのように、契約時の走行距離より走らなかった分を翌年の保険料から割り引く「くりこし割引」を用意している会社もあります。
まとめ:2026年の保険料インフレを乗り切るための賢い防衛策
2026年現在、自動車業界を取り巻くコスト環境は厳しさを増しており、漫然と保険契約を更新し続ける行為は家計に対する大きな損失となり得ます。しかし、保険商品の仕組みを正しく把握し、ダイレクト型損保の価格競争力と各種割引制度をフルに活用すれば、補償の質を落とすことなく数万円単位の支出抑制を実現することは十分に可能です。
最安値水準を誇るチューリッヒやSBI損保、バランスと事故対応に定評のあるソニー損保など、各社が打ち出す特色は明確です。まずは次回の満期日に向け、手元の車検証と保険証券を準備し、一括シミュレーションを活用して現在の契約内容が適正であるかを検証することをおすすめします。賢い情報武装こそが、安心のカーライフと健全な家計防衛を両立させる最大の鍵となります。 (出典: 安い 自動車 保険(Yahoo!ニュース))
毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。
