三菱UFJ銀行定期預金キャンペーン2026!特別金利と損しない選び方
日本銀行の金融政策正常化に伴い「金利ある世界」が定着した2026年、メガバンク各行の預金獲得競争が再び熱を帯びています。かつてのゼロ金利・マイナス金利時代には考えられなかった水準まで預金金利が引き上げられるなか、国内最大手である三菱UFJ銀行が打ち出す定期預金キャンペーンや特別優遇金利に大きな注目が集まっています。
一方で、店頭やテレビCM、公式アプリ「三菱UFJダイレクト」で華やかに告知される数字だけを見て預け入れると、思わぬ適用条件の厳しさや中途解約リスクに直面しかねません。本稿では、取材データと公表数値を徹底検証し、現在のリアルな金利動向、税引後の利息シミュレーション、他行比較から見えた「知っておくべき決定的な理由」を公平な視点で解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:2026年最新の三菱UFJ銀行キャンペーンは「ネット専用」「新規資金」「デジタル口座」など適用条件の細分化が進んでおり、窓口申込との金利差が拡大している。
- 要点2:退職金プランや外貨セット商品は表面利率が高い反面、適用期間(3カ月等)の短さや為替手数料による実質利回りの目減りに警戒が必要である。
- 要点3:インフレ率との兼ね合いを冷静に見極め、メガバンクならではの信用力・Pontaポイント連携の恩恵を享受できる人だけが選ぶべき選択肢となっている。
【2026年最新金利動向】三菱UFJ銀行の特別優遇金利と適用条件の真相
メガバンクの旗艦である三菱UFJ銀行では、ベースとなるスーパー定期適用金利の段階的な見直しが進められています。2026年現在、1年ものスーパー定期の店頭基準金利はかつての0.002%といった極小水準から大きく脱却したものの、インフレ率(2%前後)を単体で上回るには依然としてハードルが残ります。そこで同行が注力しているのが、期間限定の円定期預金特別金利や、特定チャネル経由での優遇策です。
なかでも利用者の関心を集めているのが三菱UFJダイレクトキャンペーンです。インターネットバンキングや公式スマート口座「つかいわけ口座」などを経由して新たな資金(ニューマネー)を預け入れた場合、店頭表示金利に上乗せ金利が適用されるプログラムが断続的に展開されています。さらに、若年層や資産形成層の囲い込みを狙った口座開設キャンペーン条件として、初回ログインやEco通帳(通帳レス)への切り替え、提携するPontaポイントプレゼントをパッケージ化した施策が主流となっています。
ただし、広告に踊る「年〇.〇%」という数字には注意が必要です。その多くが「新規口座開設後〇カ月以内」「預入金額50万円以上限定」「当初3カ月間のみ適用」といった厳密な要件を伴っています。条件を満たさない場合は一般の店頭金利が適用されるため、申込前に自身の預入ステータスが合致しているかの精査が欠かせません。

他行と徹底比較|メガバンク定期預金金利比較とネット銀行の優劣
メガバンク3行(三菱UFJ銀行、三井住友銀行、みずほ銀行)の間では、基本となる店頭定期預金金利において横並びの傾向が見られます。しかし、独自のポイント還元やグループ金融機関との連携においては各行の戦略が明確に分かれています。以下の比較表は、2026年現在の主要金融機関における預金商品・優遇プログラムの立ち位置を客観的にまとめたものです。
| 項目 | 詳細・数値データ(2026年水準) | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 三菱UFJ銀行(円定期キャンペーン) | 年0.35%〜0.60%(ダイレクト限定・新規資金優遇等) | メガバンク店頭基準:年0.25%〜0.40% | メガバンク最高峰の信用力と利便性。ただし純粋な金利水準では中堅ネット銀行の後塵を拝する。 |
| 三井住友銀行(Olive連動等) | 年0.30%〜0.55%(Vポイントアッププログラム併用) | メガバンク平均:年0.30%前後 | 決済・経済圏連動型。ポイント重視のユーザーには親和性が高いが定期単体の旨味は限定的。 |
| SBI新生銀行 / SBJ銀行(ネット専業・新興) | 年0.65%〜1.10%(新規優遇・1年〜3年定期) | ネット銀行相場:年0.50%〜0.80% | 利息最大化を狙うなら圧倒的に有利。預金保険制度(1,000万円まで保護)の枠内なら第一候補。 |
| 三菱UFJ銀行(退職金定期プラン) | 年1.50%〜2.00%(当初3カ月間限定・特別優遇) | 退職金プラン相場:年1.2%〜2.0%(3カ月) | 短期運用としては優秀だが、満期後の自動継続で通常金利に急落するため出口戦略の設計が必須。 |
メガバンク定期預金金利比較を行うと明白な通り、純粋な受取利息のみを追求する場合、店舗コストを持たないネット専業銀行が依然として優位に立っています。しかし、住宅ローンの金利優遇条件、給与振込口座の一元管理、全国のATM網や法人・相続相談まで視野に入れた場合、三菱UFJ銀行が持つ圧倒的なインフラ基盤は他行に代えがたい安心材料となります。
【利息シミュレーション】100万・500万・1000万円を預けた際の手取り額
実際にキャンペーンを活用して預け入れた場合、手元に残る利息はどの程度になるのでしょうか。利息計算においては、額面金利に対して20.315%(所得税15%+復興特別所得税0.315%+地方税5%)の源泉分離課税が差し引かれます。具体的な預入額ごとに定期預金利息シミュレーションを実施しました。
仮に、三菱UFJダイレクトの特別優遇キャンペーン金利として「1年もの・年0.50%(税引前)」が適用された場合の受取額は以下の通りです。
【預入金額:100万円の場合】
・税引前利息:1,000,000円 × 0.50% = 5,000円
・税金(20.315%):1,015円
・税引後手取り利息:3,985円
【預入金額:500万円の場合】
・税引前利息:5,000,000円 × 0.50% = 25,000円
・税金(20.315%):5,078円
・税引後手取り利息:19,922円
【預入金額:1,000万円の場合】
・税引前利息:10,000,000円 × 0.50% = 50,000円
・税金(20.315%):10,157円
・税引後手取り利息:39,843円
1,000万円を預け入れた場合、年間で約4万円弱の手取り利息が発生します。ゼロ金利期には1,000万円を1年間預けても数百円程度(数十円の税引後手取り)にとどまっていた事実と比較すれば、隔世の感があります。しかし、現在のインフレ率が年2%前後で推移している点を考慮すると、資産の実質的な購買力を維持するためには、この利息収入だけで満足するのではなく、資金の使途に応じたポートフォリオ管理が求められます。

退職金定期預金プランや外貨定期預金金利優遇の落とし穴と真実
三菱UFJ銀行の店頭やウェブサイトでひときわ目を引くのが、退職金定期預金プランと外貨定期預金金利優遇です。これらは「年1.5%〜2.0%」「外貨定期年9.0%」といった破格の数字が提示されるため、シニア層を中心に高い人気を博しています。しかし、金融工学的な構造を分解すると、顧客側が見落としがちなコスト構造が浮かび上がります。
まず退職金プランについてです。多くのケースで適用期間は「当初3カ月間」に限定されています。年利2.0%と記載されていても、3カ月(1年の4分の1)しか適用されないため、実際に受け取れる税引前利息は実質「預入額の約0.50%」に留まります。仮に1,000万円を預けても、3カ月間の税引前利息は約50,000円(税引後で約39,800円)です。満期後は通常の店頭金利へ自動的に引き下げられるため、満期日にそのまま放置してしまうと、せっかくの資産が再び低金利に晒されることになります。
さらに慎重な判断を要するのが、円定期と外貨定期を抱き合わせたセットプランです。「円定期金利を特別に年5%に引き上げる代わりに、預入総額の半分を米ドル定期(為替手数料あり)に充当する」といった複合商品が存在します。この場合、円定期側の優遇利息は、外貨購入時および円転時に発生する「為替手数料(スプレッド)」や、急激な円高による元本割れリスクによって一瞬で相殺されてしまうリスクがあります。表面的なハイイールドに惑わされず、手数料と為替リスクを合算したトータルリターンで判断しなければなりません。
【実態検証】利用者の生の声と現場目線で見えたリアル
金融市場の最前線で個人投資家や預金者はどのように動いているのでしょうか。SNSや金融コミュニティ、知恵袋等に寄せられた利用者の生の声を検証すると、期待と現実のギャップが浮き彫りになります。
肯定的な意見としては、「メガバンクの安心感がある中で、アプリ操作だけでまとまった金利が付くのはありがたい」「Pontaポイントが毎月の取引で自動的に貯まるため、au PAYやローソンでの買い物に充てられて実質的な利回り底上げになる」という声が目立ちます。特に、地方銀行や信託銀行に口座を分散させたくない層にとって、メインバンクを変えずにキャンペーンの恩恵を受けられる利便性は高く評価されています。
一方で、手厳しい指摘も散見されます。「窓口に行ったら投資信託や外貨建て保険への勧誘に大半の時間を取られた」「ネット限定キャンペーンの対象が『新規口座開設者』または『他行からの振込資金』に限られており、昔からの既存預金者に対する恩恵が極端に薄い」といった不満です。銀行側にとって定期預金キャンペーンは新規資金獲得とクロスセル(投資商品販売)のドアノックツールであり、既存の滞留資金に対しては手厚い金利を払いづらいという本音が透けて見えます。
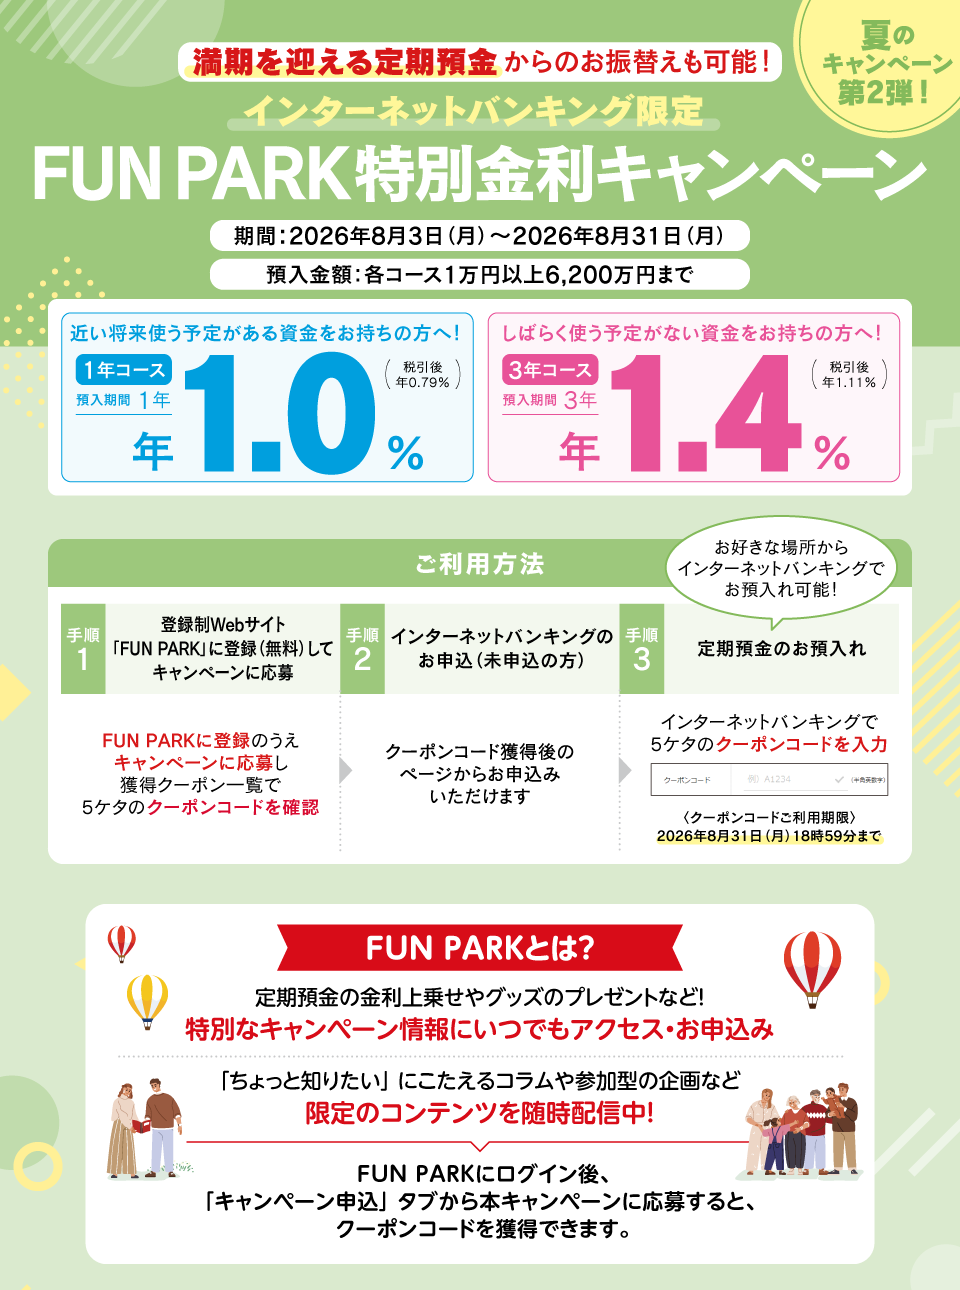
一般に知られていない盲点|中途解約時の注意点とインフレ耐性
定期預金を利用する上で最も軽視されがちなのが、中途解約時の注意点です。「満期まで預けるつもりだから関係ない」と考えていても、急な病気、冠婚葬祭、不動産購入、あるいはさらなる高金利商品の登場によって中途解約を余儀なくされるケースは少なくありません。
三菱UFJ銀行のスーパー定期を中途解約した場合、預入時に約束されたキャンペーン特別金利は一切適用されません。代わりに適用されるのは、預入期間に応じた極めて低い中途解約利率(解約日における普通預金金利、または基準金利に一定の減額係数を乗じた利率)です。ペナルティによって元本割れすることはありませんが、それまで期待していた利息の大半が水泡に帰すことになります。
また、マクロ経済の観点からは「インフレによる資産の目減り」という見えないリスクが存在します。名目金利が年0.5%であっても、消費者物価指数(CPI)が前年比2.0%で上昇している環境下では、実質金利は「−1.5%」のマイナス運用となります。安全確実に元本が守られているように見えて、購買力ベースでは実質的に資産価値が削られている現実に目を向ける必要があります。
【プロの結論】行動経済学から導く「預けるべき人・見送るべき人」の境界線
行動経済学の観点から見ると、定期預金キャンペーンには「アンカリング効果」(過去のゼロ金利と比較して現在のわずかな金利が途方もなく魅力的に見える錯覚)や、元本割れを極端に恐れるあまり実質インフレリスクを見失う「損失回避バイアス」が強く働きます。こうした心理的バイアスを排除した上で、本キャンペーンを真に活用すべき人と避けるべき人の基準を整理しました。
三菱UFJ銀行の定期預金キャンペーンをおすすめできる人
- 2〜3年以内に使い道が決まっている待機資金を抱えている人:住宅購入の頭金、教育資金、納税準備資金など、絶対に元本を割り込ませてはならない防衛資金の置き場としてメガバンクの信用力は最適です。
- 生活防衛資金をメインバンクで安全に一元管理したい人:ネット銀行のセキュリティやID管理に不安があり、三菱UFJダイレクトとPontaポイントの併用で手堅くまとめたい層に向いています。
- 退職金の安全な一時避難先を探している人:退職直後の数カ月間、資産運用のプランを冷静に組み立てるためのクーリングオフ期間として特別プランを活用する手法は極めて合理的です。
定期預金キャンペーンを見送るべき人・慎重になるべき人
- 10年以上の長期的な資産形成を目指している現役世代:新NISAなどを活用した全世界株式インデックスファンド等による複利運用と比較した場合、インフレ下での機会損失が過大になります。
- 1円でも高い金利・利息受取額にこだわりたい人:預金保険の範囲内(1金融機関あたり元本1,000万円とその利息)であれば、中堅ネット専業銀行が提示する年1%前後の特別金利を選択する方が合理的です。
- 外貨や仕組預金とのセットプランに惹かれている人:為替手数料や為替リスクを正しく理解・許容できないまま高金利の表示だけに釣られて契約すると、期待と逆の結果を招く恐れがあります。
【三菱 東京 ufj 銀行 定期 預金 キャンペーン】に関するよくある質問(FAQ)
Q1:旧「三菱東京UFJ銀行」時代の通帳や古い口座でもキャンペーンの対象になりますか?
A1:基本的に口座自体はそのまま有効であり、キャンペーンの対象となります。ただし、現在の特別優遇金利の多くは「インターネットバンキング(三菱UFJダイレクト)からの預け入れ」や「他行からの新規振込資金(ニューマネー)」を条件としています。休眠状態の普通預金から店頭窓口で定期へ移すだけでは特別金利が適用されない場合があるため、事前にキャンペーン適用条件を必ず確認してください。
Q2:キャンペーン金利は満期が来たら自動的に同じ金利で継続されますか?
A2:自動継続時にはキャンペーン金利は適用されません。元利金継続・元金継続のいずれを選択していても、満期日以降は「満期日当日の店頭表示金利(スーパー定期の通常金利)」へと自動的に切り替わります。高い金利を維持したい場合は、満期が近づいた段階で次回資金の配分(他行への移動や別商品の検討)を計画しておく必要があります。
Q3:店頭窓口と三菱UFJダイレクト(スマホアプリ)で適用金利に違いはありますか?
A3:明確な差が設けられています。同行は窓口業務の省力化とデジタルシフトを推進しているため、同じスーパー定期であっても三菱UFJダイレクト経由の預入に対して年0.1%〜0.2%程度の上乗せ優遇を設定するケースが一般的です。窓口申込は特別な対面相談が必要な場合を除き、純粋な金利面では不利になる傾向があります。
Q4:キャンペーン特典のPontaポイントはいつもらえますか?
A4:ポイントの進呈時期はキャンペーンごとに異なりますが、一般的には条件達成月(定期預金作成・エントリー等)の翌々月末頃に付与されます。付与時点で三菱UFJ銀行の口座とPonta会員IDの連携が解除されていたり、対象口座を解約していたりする場合はポイント進呈の対象外となるため注意が必要です。
まとめ:今後の動向と失敗しないための判断基準
2026年の金融市場は、金利の上昇によって預金者の選択肢が広がった喜ばしい局面であると同時に、金融リテラシーの巧拙が手取り資産の差に直結するシビアな時代でもあります。三菱UFJ銀行が提供する定期預金キャンペーンは、メガバンクならではの揺るぎない安全性、充実したアプリ機能、Pontaポイントとの親和性など、多くのストロングポイントを備えています。
しかし、表面的な高金利表示の裏にある「預入期間の短さ」「新規資金限定ルール」「満期後の通常金利への急落」といった構造を正しく把握していなければ、得られるはずの果実は小さくなってしまいます。全資産をひとつの預金に集中させるのではなく、日常の流動性資金、数年内に使う防衛資金、そして長期の成長投資資金という3つのバケツに明確に仕分け、それぞれの役割に応じた最適な置き場としてキャンペーンを活用することが、失敗しない資産管理の鉄則です。 (出典: 三菱 東京 ufj 銀行 定期 預金 キャンペーン(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。
