独身の年末調整書き方ガイド2026!損しない書類記入と控除完全解説
秋から冬にかけて勤務先から一斉に配布される年末調整の書類。配偶者や子供がいない単身者の間では、「独身だから控除できるものがほとんどない」「名前と住所だけ書いて出せばいいのか」「どこまで書くべきか分からず放置してしまいそう」といった疑問や戸惑いの声が毎年多く寄せられます。
年末調整は、1年間に給与から源泉徴収された所得税の過不足を精算する極めて重要な手続きです。独身であっても、生命保険料やiDeCo(個人型確定拠出年金)、住宅ローンなどの控除を適切に申告しなければ、本来戻ってくるはずの還付金を受け取れず、手取り額で数万円単位の損をしてしまうリスクがあります。2026年の最新税制状況を踏まえ、独身会社員が押さえるべき書類の正しい書き方と注意点を余すところなく解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:独身の場合でも「基礎控除申告書」と「扶養控除等申告書」の提出は必須であり、未提出だと翌年の住民税や毎月の源泉徴収税額が跳ね上がる。
- 要点2:生命保険、iDeCo、住宅ローン控除(2年目以降)がある場合は控除証明書を添えて申告することで数千円〜数十万円の還付金が発生する。
- 要点3:ふるさと納税(ワンストップ特例利用時)は年末調整での記載が不要である一方、確定申告へ切り替える際は手続きの重複に注意が必要。
【2026年最新】独身の年末調整はどこまで書く?出さないと損する決定的な理由
会社員の間で頻繁に交わされる「独身だから何も書かないで出しても問題ない」という噂には、大きな誤解が含まれています。結論から言えば、控除対象となる保険や投資が一切ない完全な独身であっても、氏名・住所・マイナンバー等の基本情報と所得見込額の記入は絶対に省略できません。
年末調整で勤務先へ提出するメイン書類は主に3種類存在します。
- 給与所得者の扶養控除等(異動)申告書:税法上の扶養親族の有無を会社に申告する最重要書類。
- 給与所得者の基礎控除申告書 兼 配偶者控除等申告書 兼 所得金額調整控除申告書:納税者本人の合計所得金額に応じた基礎控除(最大48万円)を適用するための書類。
- 給与所得者の保険料控除申告書:生命保険料、地震保険料、iDeCoなどの掛金を支払っている場合のみ提出する書類。
もし「面倒だから」と書類を出さなかった場合、会社側は法律上、基礎控除(48万円)すら適用できない状態で税額を算出しなければならなくなります。その結果、12月の給与で追徴課税が発生して手取りが大きく減るだけでなく、翌年6月からの住民税も割高な計算区分が適用され、年間で手取り額に致命的なマイナスをもたらします。
【書類別】独身の年末調整の書き方完全ガイド|どこに丸をつけるか記入例を徹底解説
独身者が書類を作成する際、迷いがちなチェックポイントを書類ごとに整理しました。WEB申請システム(SmartHRやオフィスステーション等)を導入している企業でも、入力する本質的な項目は紙の様式と完全に一致します。
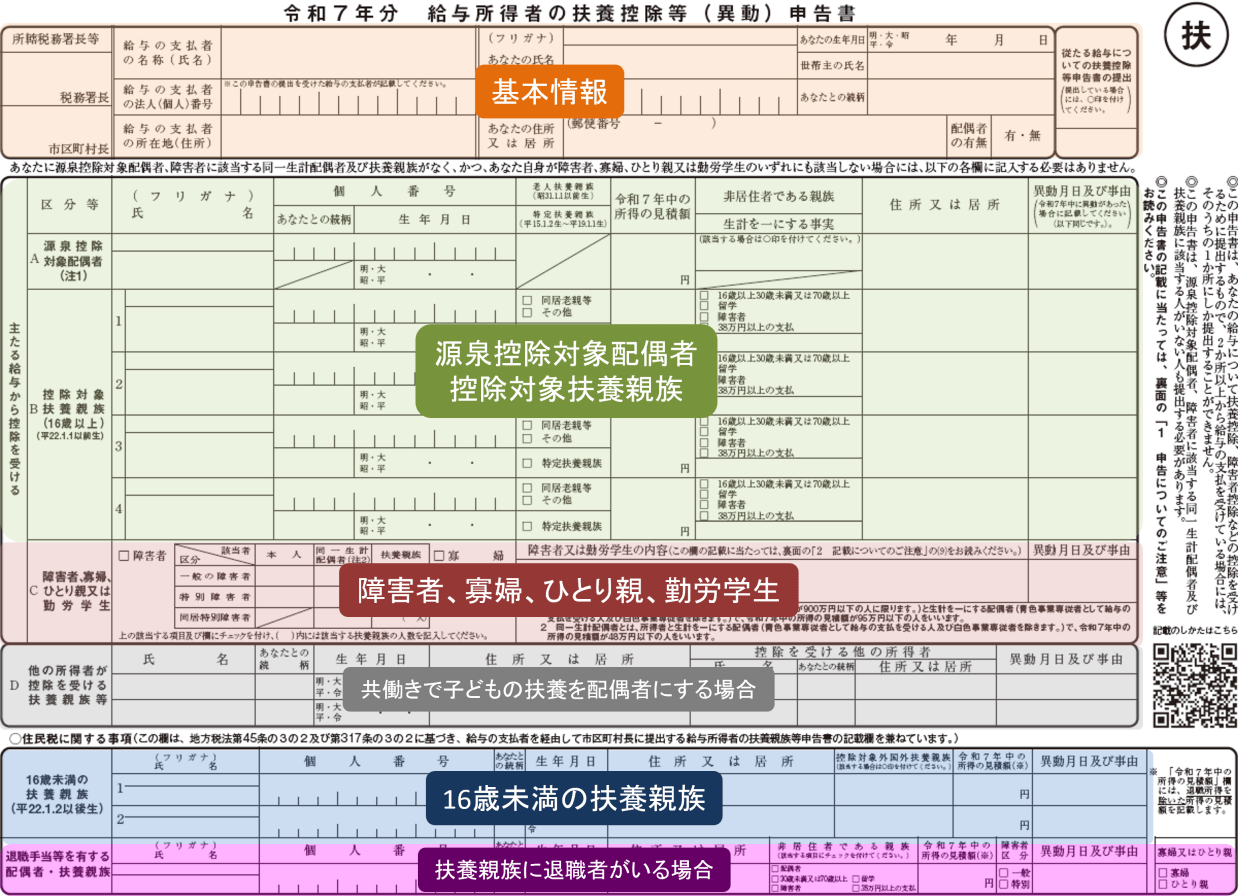
1. 扶養控除等(異動)申告書の書き方
独身者の場合、多くの欄が空白になりますが、最上段の基本情報欄(あなたの氏名、フリガナ、生年月日、現住所、世帯主の氏名および続柄)は必須記入です。
- 世帯主の氏名・続柄:一人暮らしで自分が世帯主なら「本人」、実家暮らしで父親が世帯主なら「父親の氏名」と続柄に「父」と記入します。
- 配偶者・扶養親族欄:対象者がいなければすべて空欄で提出します。
- 単身児童扶養者・障害者・寡婦・ひとり親・勤労学生欄:該当する場合のみ該当項目にチェック(丸印)を入れます。一般的な単身者の場合は空欄のままで問題ありません。
2. 基礎控除申告書の書き方(最重要)
独身者であっても、所得税の基礎控除を受けるために「給与所得者の基礎控除申告書」のブロックは必ず記入が必要です。
- 給与所得の収入金額:1月1日〜12月31日までの1年間の総支給額(額面年収の見込額)を記入します。手取り額ではなく、基本給+各種手当+ボーナスの合計額です。
- 所得金額の計算:収入金額から給与所得控除を差し引いた見込額を算出します(裏面の計算表を参照)。年収500万円の場合、給与所得控除は144万円となるため所得金額は356万円です。
- 控除額の判定:合計所得金額の見積額が900万円以下であれば、判定欄の「A」にチェックを入れ、基礎控除の額に「48万円」と記入します。
3. 保険料控除申告書の書き方
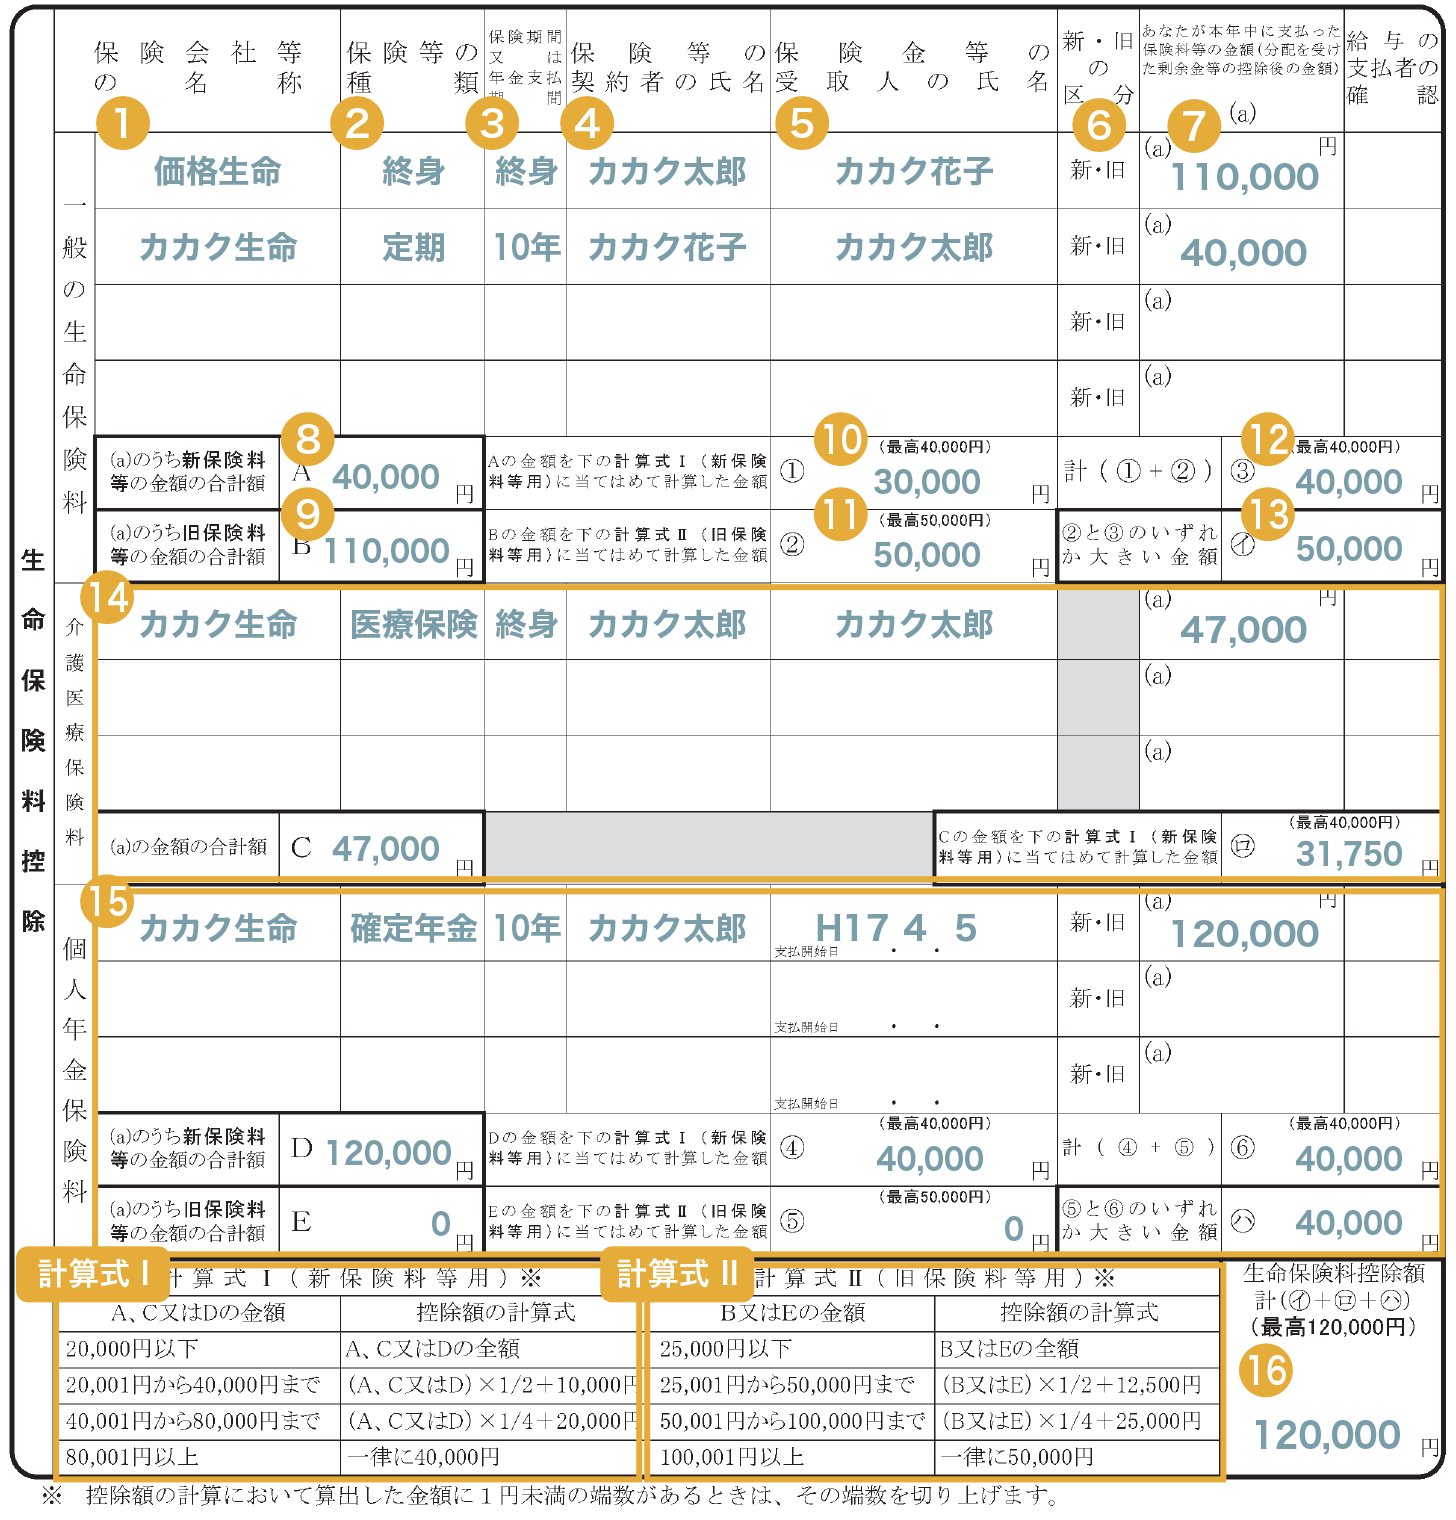
民間保険に加入していない場合は提出不要ですが、「生命保険料控除証明書」が自宅に届いている場合は必ず記入します。新旧区分の確認を行い、保険会社名、保険の種類、保険期間、契約者名、受取人名、支払保険料を転記した上で、計算式に沿って控除額(最大12万円)を算出します。
【徹底比較】実家暮らしと一人暮らしの違い&控除対象別データまとめ
独身者の年末調整において、住居形態や契約内容によって適用できる控除や記入内容には明確な差が生じます。実務上の判断基準を以下の比較表にまとめました。
| 項目・控除種別 | 一人暮らし(単身独立) | 実家暮らし(親と同居) | 編集部の見解・注意点 |
|---|---|---|---|
| 世帯主の記載 | 自分自身の氏名(続柄:本人) | 親の氏名(続柄:父 または 母) | 住民票上の世帯主と一致させる。税額への直接影響はないが正確性が必須。 |
| 生命保険料控除 | 契約者・受取人が本人なら適用可 | 本人が保険料を支払っていれば適用可 | 親が支払っている保険を子が申告することは不可。名義と支払実態の一致を確認。 |
| 親の扶養追加(扶養控除) | 仕送り等の生計維持があれば別居でも可 | 同居老親等として控除額が高くなる場合あり | 親の合計所得が48万円以下(年金受給額要件あり)なら38万〜58万円の大幅控除が可能。 |
| 還付金の平均目安 | 約5,000円〜20,000円 | 約5,000円〜15,000円 | 保険加入やiDeCo利用の有無で大幅に変動。何もない場合は微小な精算のみ。 |
【実態検証】iDeCo・住宅ローン・ふるさと納税の落とし穴と現場のリアル
現場の経理担当者や税務窓口に寄せられるトラブルの中で、特に単身会社員がつまずきやすい「三大税制優遇」の申告ルールを精査しました。
1. iDeCo(個人型確定拠出年金)は「小規模企業共済等掛金控除」に記入
iDeCoに加入して毎月掛金を拠出している場合、掛金の全額が所得控除の対象となります。毎年10月〜11月頃に国民年金基金連合会から届く「小規模企業共済等掛金払込証明書」を添付し、保険料控除申告書の右下にある「小規模企業共済等掛金控除」欄の「確定拠出年金法に規定する個人型年金加入者掛金」の項目に金額を漏れなく転記してください。例えば毎月2万3,000円(年間27万6,000円)拠出している場合、年収450万円の会社員であれば約5万5,000円の節税効果(所得税・住民税の合計)が生まれます。
2. 住宅ローン控除(独身でマンション等を購入した場合)
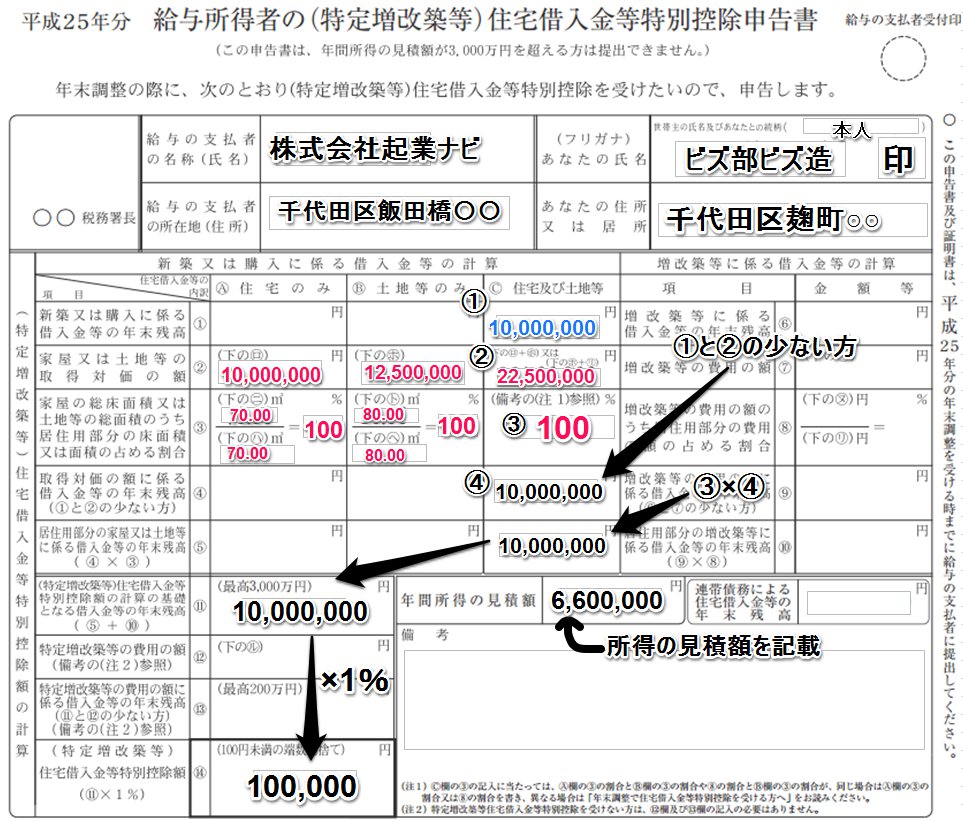
単身で分譲マンションなどを購入した場合、1年目は確定申告が必須ですが、2年目以降は年末調整で処理可能となります。税務署から送付される「年末調整のための(特定増改築等)住宅借入金等特別控除証明書」と、金融機関から届く「住宅取得資金に係る借入金の年末残高等証明書」をセットで会社へ提出することで、数十万円規模の税額控除が給与精算でダイレクトに還付されます。
3. ふるさと納税は「年末調整には一切書かない」が鉄則
SNSや相談掲示板で極めて多い誤解が、「ふるさと納税の寄附金受領証明書を会社に出そうとしてしまった」という事例です。ふるさと納税(寄附金控除)は年末調整の対象外です。
- ワンストップ特例制度を利用した人:申請書を自治体に返送済みであれば、年末調整では何も書く必要はありません。翌年6月からの住民税が自動的に減額されます。
- 確定申告を行う人:医療費控除や副業などで年明けに確定申告をする場合、ワンストップ特例は無効化されるため、確定申告書内でふるさと納税の全額を再申告する必要があります。
一般に知られていない盲点とネットの誤解|「独身は控除がない」は嘘?
「独身者は税制面で冷遇されている」と言われがちですが、実態を精査すると利用可能な制度を見落としているケースが多々あります。
特に見落とされやすいのが「年金暮らしの親を扶養に入れる」ことによる大幅な合法節税です。別居していても、仕送り(銀行振込等の記録が残る形)をして生計を一にしており、親の年間所得が基準以下(65歳以上で年金受給額が158万円以下など)であれば、親を「控除対象扶養親族」として登録できます。これにより、親の年齢に応じて38万〜58万円の扶養控除が適用され、年間の手取りが10万円以上増えるケースも珍しくありません。
【プロの結論】経済的自立と税制メリットを最大化する判断基準
独身会社員が年末調整で取るべきスタンスは、自身のマネープランと直結しています。保険や投資の加入状況に応じた明確な判断基準は以下の通りです。
- 何も手を加えず基本提出のみで良い人:民間保険に未加入、iDeCo非利用、賃貸暮らしで扶養家族もいない人(基礎控除申告書と扶養控除等申告書の基本情報のみ記入して提出)。
- 確実に添付書類を揃えて提出すべき人:生命保険料控除証明書がある人、iDeCo掛金を個人口座から引き落としている人、2年目以降の住宅ローン控除対象者、年金生活の親へ仕送り支援をしている人。
- 年末調整ではなく確定申告へ回すべき人:年間医療費が10万円を超えた人、ふるさと納税先が6自治体以上の人、副業収入(所得)が年間20万円を超えている人。
【年末 調整 書き方 独身】に関するよくある質問(FAQ)
Q1:実家暮らしですが、世帯主の欄には誰の名前を書くべきですか?
A1:住民票に登録されている「世帯主」の氏名を記入します。父親が世帯主であれば父親の氏名を書き、続柄には「父」と記入します。自分が世帯分離をして世帯主になっている場合は、自分の氏名と続柄に「本人」と記載します。
Q2:生命保険やiDeCoに入っていません。保険料控除申告書は白紙で出すべきですか?
A2:控除対象となる保険や掛金の支払いが一切ない場合、保険料控除申告書は「提出自体が不要」とする企業が多いです。ただし、会社側の管理ルールによって「氏名だけ書いて白紙提出」を求められる場合もあるため、社内アナウンスの指示に従ってください。
Q3:年収の見込額が正確に分からない場合、基礎控除申告書はどう書けばいいですか?
A3:12月までの給与・賞与を概算で見積もった金額を記入すれば問題ありません。数万円程度のズレがあっても、合計所得金額が900万円以下の区分(基礎控除48万円の枠)に収まっていれば最終的な控除額に変動はなく、会社側で最終月の確定給与に基づき自動精算されます。
Q4:独身の場合、還付金はいつもらえる?相場はどれくらいですか?
A4:通常は12月の給与(企業によっては1月給与)に上乗せして振り込まれます。控除が何もない独身者の場合は毎月の源泉徴収との端数調整程度(数千円〜1万円前後)ですが、保険料控除やiDeCo、住宅ローン控除がある場合は数万円〜十数万円規模が戻ってきます。
まとめ:2026年の年末調整で損をしないための行動チェックリスト
独身者の年末調整は、配偶者控除や児童手当のような複雑な計算が少ない分、ポイントさえ押さえれば短時間で確実に完了できます。
「自分には関係ない」と放置せず、1. 基礎控除申告書の所得見込額の記入、2. 保険料・iDeCo控除証明書の添付確認、3. 期限内の確実な提出を徹底してください。手取り収入を守り、正当な税制優遇を受けるための第一歩として、速やかに手続きを進めましょう。 (出典: 年末 調整 書き方 独身(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。
