株式会社と有限会社の違いを完全比較!今あえて残す理由と移行の実態
街中の看板や取引先の企業名で、今なお日常的に目にする「有限会社」。2006年の会社法改正によって新たな設立が不可能になってから20年が経過した現在も、数多くの企業がこの形態のまま事業を継続しています。法的には「特例有限会社」として位置づけられていますが、ネット上では「株式会社と何が違うのか」「株式会社より格下なのか」「なぜ廃止されたのに残っているのか」といった疑問や誤解が絶えません。
実のところ、有限会社は単なる「昔の遺物」ではありません。現行法における株式会社と比較した際、経営管理コストや事業防衛の面で、株式会社には認められていない数々の強力な特権を維持しています。本稿では、法律・財務の実務データに基づき、株式会社と有限会社の構造的な相違点から、あえて看板を守り続ける戦略的メリット、そして株式会社へ移行すべきか否かの判断基準までを客観的に解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:2006年5月の会社法改正で有限会社は新規設立不可となったが、既存の会社は「特例有限会社」として無期限に存続できる。
- 要点2:有限会社は「役員任期の制限なし」「決算公告義務なし」という、株式会社にはない破格のコスト削減メリットを享受している。
- 要点3:株式会社への移行は登録免許税6万円程度で可能だが、一度移行すると二度と有限会社には戻れない不可逆な選択となる。
【制度の真相】有限会社が新規設立できない理由と2006年会社法改正の背景
そもそも、なぜ有限会社は新しく作ることができないのでしょうか。その決定的な契機となったのが、2006年5月1日に施行された会社法改正です。それ以前の日本の法制度では、主に大規模な事業を想定した「株式会社」と、中小規模の企業を想定した「有限会社」という2つの代表的な会社形態が用意されていました。
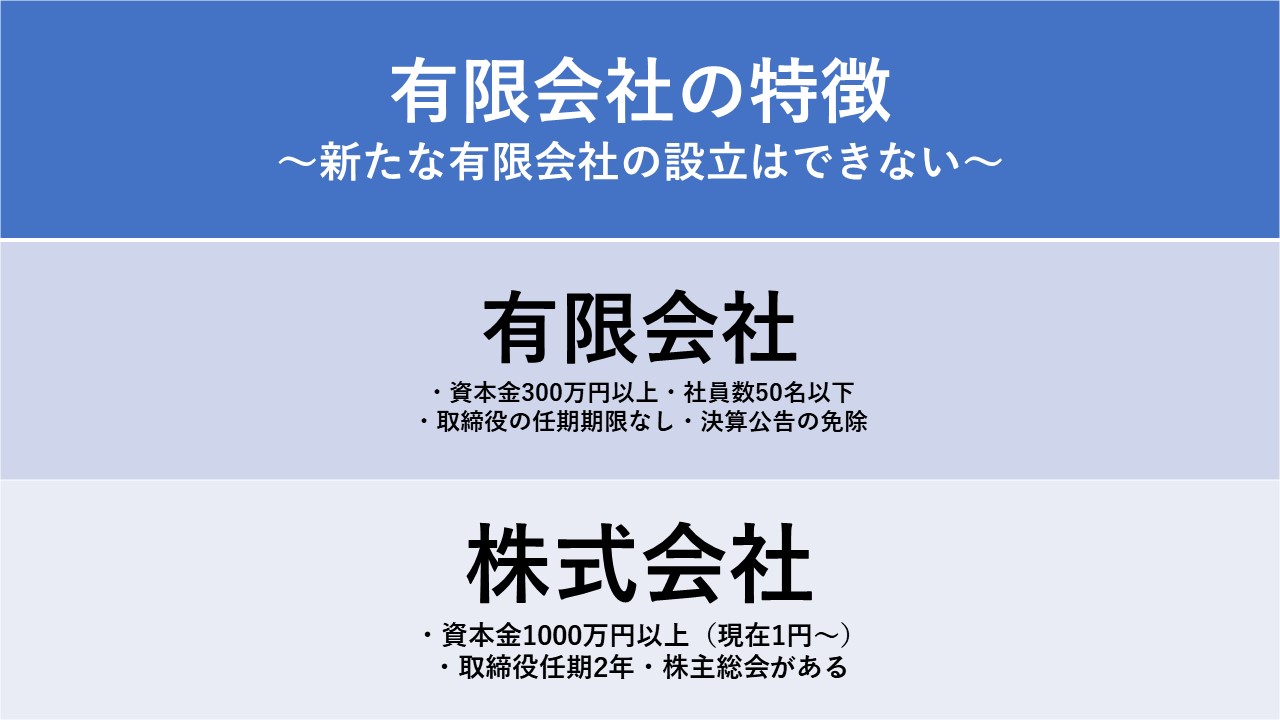
当時の旧商法・旧有限会社法下では、起業のハードルを分ける明確な資本金規制が存在していました。株式会社を設立するには最低資本金1,000万円、取締役3名以上・監査役1名以上が必要だったのに対し、有限会社は資本金300万円、取締役1名以上で設立可能でした。そのため、小規模な家族経営や独立開業の受け皿として有限会社が広く重宝されていた歴史があります。
しかし、2006年の法改正によって規制の枠組みが根本から再編されました。最大の目玉は「最低資本金規制の撤廃」です。株式会社が資本金1円・取締役1名から設立可能になったことで、中小企業向けの簡易な受け皿として有限会社を別法で存続させる制度的意義が薄れたのです。法務省はこの法改正に伴い有限会社法を廃止し、会社形態を株式会社・持分会社(合同会社など)へと一本化しました。これが、現在において新規設立できない理由です。
この法改正の際、すでに存在していた有限会社を強制解散させたり、一律に株式会社へ改選させたりすることは現実的ではありませんでした。そこで設けられた経過措置が「特例有限会社」です。法的な分類上は株式会社の一種として扱われつつも、従来の有限会社に近い柔軟な運営ルールをそのまま適用し続けることが認められ、現在に至っています。
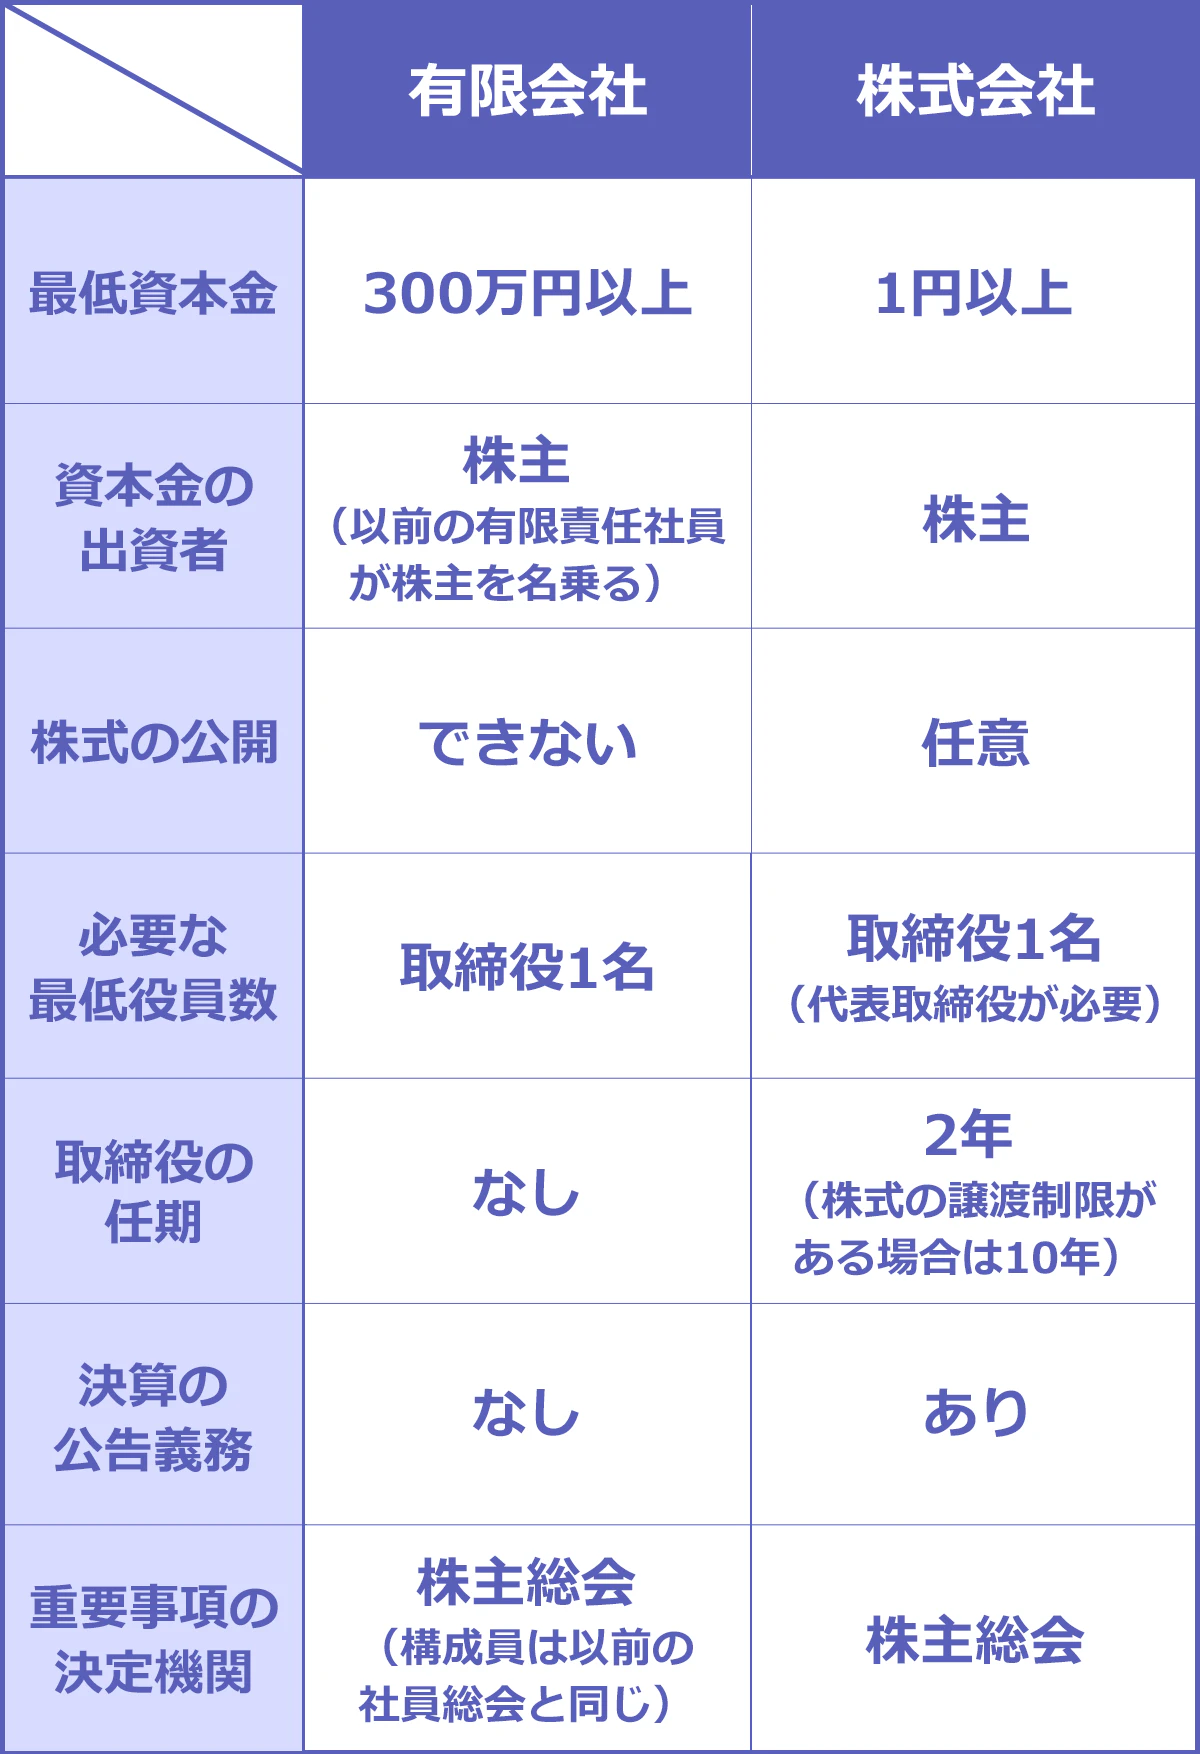
【データ徹底比較】株式会社と有限会社の決定的な違い一覧
現在事業を営んでいる株式会社と、特例有限会社にはどのような違いがあるのでしょうか。実務・コストに直結する項目を一覧表で整理しました。
| 比較項目 | 通常の株式会社(非公開会社) | 特例有限会社 | 経営・実務上の影響と評価 |
|---|---|---|---|
| 新規設立の可否 | 可能(資本金1円から) | 不可(2006年5月以降) | 特例有限会社は現存する法人のみ存続。 |
| 役員任期の制限 | 取締役は原則2年(非公開会社は最長10年まで伸長可能) | 無期限(法律上の任期制限なし) | 有限会社は定期的な重任登記の手間・費用が一切不要。 |
| 決算公告義務 | 義務あり(官報掲載等で年約6万〜7万円) | 義務なし(決算の公表義務が免除) | 財務状況を外部に伏せることができ、掲載コストもゼロ。 |
| 株式譲渡制限 | 定款により設定可能(公開会社は制限なしも可) | 法律上当然に制限あり | 定款変更の手間なく、第三者への株式流出が法的に強固にブロックされる。 |
| 監査役の権限 | 業務監査権限+会計監査権限が原則 | 会計監査権限のみ(法律上限定) | 監査役の職務範囲が狭く、同族経営での内部統制負担が極小。 |
| みなし解散の適用 | 12年間登記がないと休業会社として強制解散 | みなし解散の対象外 | 役員登記の更新義務がないため、法務局による職権解散リスクがない。 |
この比較から明らかなように、両者の制度差は役員任期の制限と決算公告義務という2つの維持管理コストに集約されます。株式会社では、たとえ非公開会社で役員任期を最長の10年に伸ばしたとしても、10年ごとに株主総会決議と「役員重任の登記」を行わなければなりません。これを怠れば法務局から数万円〜数十万円の過料(ペナルティ)を科され、最悪の場合は登記官の職権で「みなし解散」に追い込まれます。有限会社にはこの任期そのものが存在しないため、代表者が交代しない限り、登記の放置による行政罰を受ける心配がありません。
【実態検証】経営者の生の声と現場目線で見えた「残す理由」
経済産業省や帝国データバンクの企業実態調査によると、日本国内には今なお数十万社規模の特例有限会社が活動を続けています。なぜ経営者たちは株式会社へ看板を掛け替えないのでしょうか。現場の経営者への取材やコミュニティにおける実体験からは、極めて合理的かつ切実な現在の存続理由が浮かび上がってきます。
首都圏で機械部品の加工を手掛ける有限会社の二代目社長(50代)は、先代からの事業承継時に税理士から受けたアドバイスを次のように振り返ります。
「先代が亡くなった際、周りから『そろそろ株式会社にしたらどうか』と言われました。しかし顧問税理士から『株式会社にすると決算公告の義務が発生するし、10年ごとの役員変更登記だけで登録免許税や司法書士報酬で十数万円単位の手間と費用が継続してかかる。うちは家族経営で新規の融資や上場を狙うわけでもないのだから、有限会社のままの方がはるかに手離れが良く、余計なキャッシュが出ない』と止められたのです。実際にそのまま引き継ぎましたが、煩わしい登記手続きを気にするストレスがゼロなのは大きな利点だと実感しています」
また、ネット上の知恵袋や経営者コミュニティでも同様の検証がなされています。「無理に株式会社化して後悔した」という経営者の書き込みでは、以下のようなリアルな実情が吐露されています。
「取引先から見栄えを気にして株式会社に変更したものの、10年目の役員変更登記を失念してしまい、裁判所から3万円の過料通知が届いて青ざめた。有限会社の頃は何の手間もかからなかったのに、毎年決算公告をどうするか頭を悩ませる羽目になり、余計な管理コストが増えただけだった」
さらに見逃せないのが「業歴の証明」という現場心理です。2006年以降に有限会社を新規設立することは不可能なため、現在「有限会社」を名乗っている企業は、例外なく最低でも20年以上の社歴を誇るという客観的事実が存在します。地方の建設業、食品卸、地域密着の製造業などでは、「20年以上倒産せずに続いてきた会社」という事実そのものが、資本金1円で昨日立ち上げられた株式会社よりも確固たる信用として機能している側面があります。
一般に知られていない盲点とネットの誤解|「有限会社は格下」の真偽
インターネット上のビジネス記事やSNSでは、「有限会社は小規模で信用が低い」「令和の時代に有限会社は時代遅れで格下」といったステレオタイプが散見されます。しかし、これらの言説には重大な誤解が含まれています。
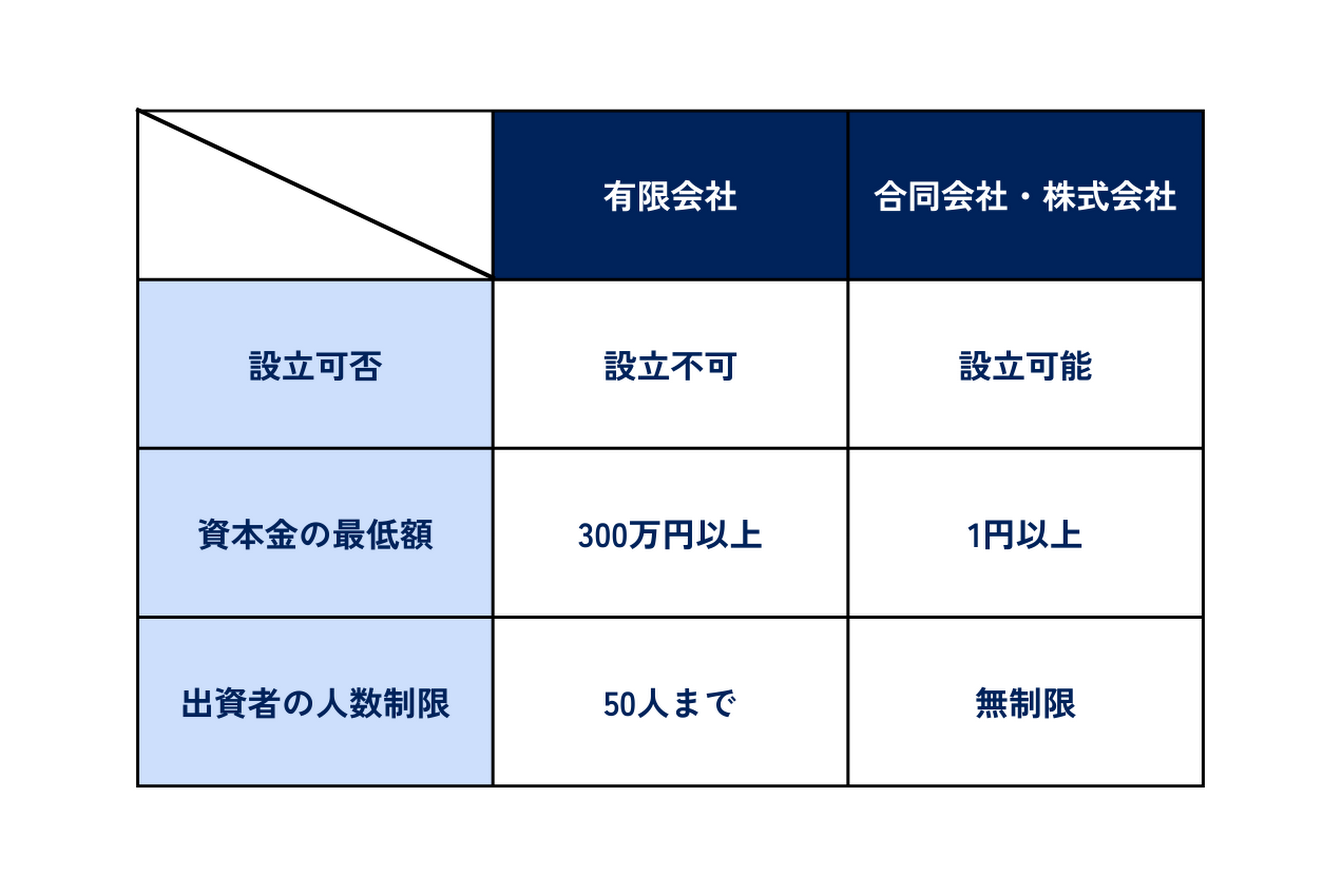
第1の誤解は、「有限会社は資本金が少なくて危ない」という思い込みです。旧制度下において、有限会社は最低300万円の資本金が必要でした。一方、現在の株式会社は資本金1円でも設立可能です。つまり、資本金の法的ハードルだけで言えば、現行制度下で作られた一部の株式会社よりも、旧法下で設立要件をクリアして生き残ってきた有限会社の方が、創業時における財務的ハードルは高かったという逆説的な事実が存在します。
第2の誤解は、「有限会社だと銀行融資で不利になる」という説です。金融機関の審査部門における実際の現場判断において、会社形態(株式会社か有限会社か)だけで融資の可否や金利が左右されることは基本的にありません。金融機関が精査するのは、あくまで過去3期分の財務諸表(決算書)、キャッシュフローの健全性、自己資本比率、実質的な返済能力、そして担保や経営者の資質です。「株式会社だから貸す」「有限会社だから断る」といった形式的な審査基準は存在せず、社歴が長く自己資本が厚い有限会社の方が、設立間もない債務超過寸前の株式会社よりも遥かに高い信用格付けを獲得します。
ただし、社会的信用度の違いにおいて、明確なデメリットとなる盲点が1点だけ存在します。それは「人材採用」と「大手上場企業との新規取引開始(口座開設)」の現場です。
特にZ世代を中心とする若手求職者やその保護者にとって、有限会社という響きは「同族経営のワンマン企業」「DXが進んでいなさそう」という漠然としたネガティブイメージを持たれやすい傾向があります。また、一部の大手企業や官公庁の調達基準において、規程上の文言が旧態依然のまま「取引先は株式会社に限る」と内規で定められているケースが現在もごく稀に存在します。実態としての倒産リスクではなく、対外的なパーセプション(認知・見え方)の差こそが、有限会社が直面する唯一の実質的ディスアドバンテージです。
有限会社から株式会社への移行手順とコスト|二度と戻れない不可逆の決断
もし、ブランディングや採用強化のために有限会社から株式会社へ形態を変えたい場合、どのような手続きが必要になるのでしょうか。法的には「商号変更による株式会社への移行」という手続きを踏むことになります。
実務上の手続きは、組織再編などの複雑な合併スキームとは異なり、比較的シンプルです。有限会社を解散して新規に株式会社を作るのではなく、法人格の同一性を保ったまま商号を変更する形式をとるため、許認可や銀行口座、契約関係の多くを原則としてそのまま引き継ぐことが可能です。
具体的な手続きの流れと費用は以下の通りです。
- 株主総会の特別決議:定款変更を行い、商号を「有限会社〇〇」から「株式会社〇〇」へと変更する決議を可決します(総株主の半数以上かつ総株主の議決権の4分の3以上の賛成が必要)。同時に、株式会社としての新たな機関設計(取締役会や監査役の設置有無)や、役員任期(原則2年〜最長10年)を定款で定めます。
- 登記申請(2件同時に提出):本店所在地を管轄する法務局に対し、「特例有限会社の解散登記」と「商号変更後の株式会社の設立登記」を同時に申請します。
- 登記手続きと費用:法務局へ納める登録免許税は、有限会社の解散登記に3万円、株式会社の設立登記に3万円(資本金の額に1000分の7を乗じた額が3万円を超える場合はその額)、合計で最低6万円の法定実費がかかります。司法書士へ手続きを委任する場合は、報酬として概ね5万〜10万円前後が加算され、トータルコストは11万〜16万円程度が一般的な相場となります。
ここで経営者が最も警戒すべきは、「一度株式会社に移行したら、二度と有限会社へ戻ることは法的に不可能」という不可逆性です。株式会社へ変更した瞬間から、前述した「役員任期の制限(定期的な重任登記)」や「決算公告義務」が永続的に発生します。看板を株式会社に変えたからといって売上が自動的に伸びるわけではないため、得られるリターンと将来発生し続ける管理維持コストを冷静に天秤にかける必要があります。
【プロの結論】株式会社へ移行すべき企業・有限会社を死守すべき企業の判断基準
企業統治(コーポレート・ガバナンス)およびファミリービジネスの組織心理学の観点から導き出される、両者の明確な選別基準は以下の通りです。
【株式会社へ移行すべき企業の条件】
- 大規模な新卒採用や広報ブランディングを急務とする企業:BtoCサービスなどで、若年層の応募者を広く集める必要があり、「有限会社」の屋号が採用活動のボトルネックになっている場合。
- 外部からの資金調達(エクイティ・ファイナンス)を計画している企業:ベンチャーキャピタルやエンジェル投資家からの出資を受け入れる場合、株主総会の権限や株式の種類が柔軟な株式会社の形態が必須となります。
- 全国展開・事業拡大フェーズで、大手企業との口座開設を加速させたい企業:業界構造上、保守的なコンプライアンス規程を持つ大企業を新規開拓する戦略をとる場合。
【有限会社を死守(現状維持)すべき企業の条件】
- 同族経営・家族経営を前提とした地域密着企業:株主が親族のみで構成され、外部からの資本受け入れや役員招致を一切想定していない場合。法律上当然に株式譲渡制限がかかっており、乗っ取りや外部介入を強固に防ぎたい企業には有限会社が最適です。
- 経営管理コストを最小限に抑えたい企業:10年ごとの役員登記や公告費用など、本業の付加価値に直結しない間接経費や行政手続きの手間を極限まで排除したい場合。
- 「老舗のブランド」として地域や取引先から認知されている企業:「先代から数十年にわたり有限会社の看板で堅実に商売を続けてきた」という事実そのものが最大の信用力となっている場合、下手に株式会社化することでかえって古くからの顧客に違和感を与えるリスクがあります。
【株式 会社 と 有限 会社 の 違い】に関するよくある質問(FAQ)
Q1:有限会社は今後、法律によって強制的に解散させられる可能性はありますか?
A1:現在の法制度上、特例有限会社に対して存続期限は設定されておらず、国から強制解散させられる心配はありません。会社法が再改正されない限り、事業を続ける意思がある限り半永久的に特例有限会社として事業を継続できます。
Q2:有限会社から株式会社へ変更した場合、銀行口座の名義変更や契約書の巻き直しは必要ですか?
A2:法人格の同一性が維持されるため、既存の契約関係や許認可は原則として効力を失いません。ただし、社名が変わるため銀行口座の名義変更手続きや、取引先への社名変更通知、各種許認可行政庁への「商号変更届」の提出は必須となります。口座変更に伴う売掛金の入金指定変更など、実務上の事務負担は一定程度発生します。
Q3:有限会社でも資本金を増資することはできますか?
A3:可能です。特例有限会社であっても、通常の株式会社と同様に株主総会の決議を経て新株を発行し、資本金を増資することができます。資本金規制の廃止に伴い、上限や下限の制約を受けることなく増資登記を行えます。
まとめ:自社のビジネスモデルに応じた最適な選択を
株式会社と有限会社の違いは、優劣の差ではなく「制度設計の目的の違い」に過ぎません。2006年の会社法改正によって新規設立の道は閉ざされたものの、現存する特例有限会社には「役員任期の無期限化」や「決算公告義務の免除」といった、極めて合理的で実利的な特権が認められています。
対外的な見栄えや漠然とした周囲の声に流されて安易に株式会社化を選択すると、恒久的な登記コストや過料のリスクといった不要な管理負担を背負い込むことになりかねません。自社のビジネスが採用や外部調達を重視する「拡張型」なのか、それとも無駄な経費を削ぎ落として堅実な経営を続ける「維持・深化型」なのか。自社の将来像と企業規模を冷静に見据えた上で、看板を掛け替えるべきか、あるいは誇りを持って有限会社を守り抜くべきかを決断することが肝要です。 (出典: 株式 会社 と 有限 会社 の 違い(Yahoo!ニュース))
毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。
