個人の領収書の書き方決定版!印紙や宛名・インボイスの注意点を網羅
個人事業主やフリーランスとしての独立、あるいは副業の広がりや不用品売買の活発化に伴い、企業に属さない「個人」の立場で領収書を求められる局面が急増しています。しかし、法的な効力を持つ領収書の要件や税務上のルールを正しく把握しないまま発行し、取引先から突き返されたり、税務調査で否認されたりするトラブルが現場では後を絶ちません。
「個人名義の領収書に印鑑は必須なのか」「宛名を上様と書くのは本当に無効なのか」「インボイス制度が定着した中で免税事業者はどう記載すべきなのか」――。本稿では、税務署の指導基準や現行法を踏まえ、個人が発行する領収書に求められる記載事項、金額改ざんを防ぐ実務テクニック、さらには5万円の印紙税ラインを合法的に回避するデジタル化の手法まで、失敗しない作成手順を徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:個人の領収書であっても「日付・宛名・金額・但し書き・発行者情報」の基本項目を欠くと税務上の経費書類として否認されるリスクがある。
- 要点2:消費税抜きの受取金額が5万円以上の紙面領収書には200円の収入印紙が必要だが、電子領収書(PDF)の発行なら印紙税は非課税となる。
- 要点3:インボイス制度(適格請求書等保存方式)により、買い手側が仕入税額控除を受けるには「インボイス登録番号」の明記が原則必須であり、免税事業者との区分が厳格化されている。
【基本構成】個人の領収書に必要な記載項目と金額改ざん防止の鉄則
個人が金銭の授受を証明する領収書(金銭受取書)を作成する際、市販されている文具メーカーの伝票やダウンロードした領収書手書きテンプレートを活用するのが確実です。法的に通用する文書として成立させるためには、最低限満たすべき基本項目が存在します。
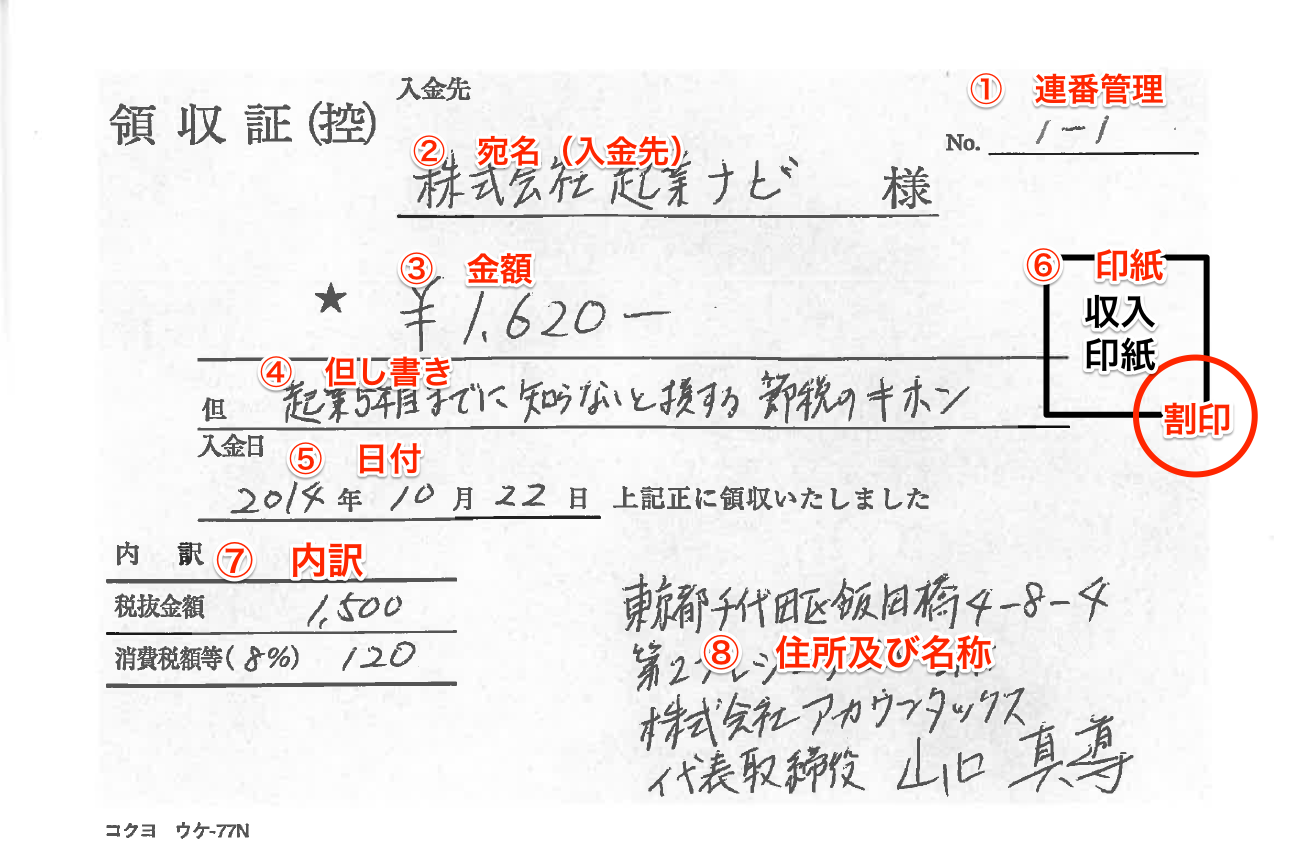
記載が必須となるコア要素は以下の6点です。
- 宛名:支払者の氏名または企業名(法人名・屋号)。
- 発行年月日:実際に金銭を受領した正確な年月日(西暦・和暦どちらでも可)。
- 受取金額:税込の支払総額。
- 但し書き:提供した商品やサービスの具体的な内容。
- 発行者情報:個人の氏名(または屋号+氏名)、事業所の所在地(自宅兼事務所の場合は自宅住所)、連絡先電話番号。
- 受取事実の証明:受領印またはサイン(個人名義領収書印鑑はシャチハタ等の浸透印を避け、認印または屋号印を使用)。
特に実務上、後々のトラブルや不正を防ぐために徹底しなければならないのが金額改ざん防止記載法です。手書きの場合、金額の前後に空白があると第三者によって数字を書き足される危険が生じます。そのため、金額の先頭には「¥」または「金」、末尾には「-」または「※」「也」を隙間なく記入することが鉄則です。例えば「¥50,000-」のように表記し、3桁ごとにカンマを入れることで、改ざんの余地を完全に排除します。
また、個人名義での印鑑について「印鑑がないと領収書は無効になるのか」という疑問が頻出しますが、民法上は印鑑がなくても領収書としての効力自体は発生します。しかし、日本の商習慣や税務調査の現場においては「受領印がない書類は形式不備」と見なされる懸念が残るため、認印を一つ押印しておくことがビジネス上の信頼を担保する最低限のマナーです。
宛名・但し書きの落とし穴|「上様無効」「お品代不可」の真実を暴く
領収書のやり取りにおいて、古くから慣例的に使われてきた「上様」や「お品代」という表記ですが、現代のビジネスや税務の場では通用しないケースがほとんどです。国税庁が定める消費税法および法人税法等のルールに照らし合わせると、これらの曖昧な記述は経費否認の直接的な引き金になり得ます。
まず、宛名上様無効と言われる背景には、消費税法における「仕入税額控除」の帳簿保存要件があります。小売業、飲食業、旅客運送業など不特定多数を相手にする業種を除き、一般的なBtoB取引や業務委託において、宛名が特定できない領収書は証憑書類としての価値を著しく落とします。税務調査官から見れば、「上様」と書かれた領収書は「本当にその事業者が業務のために支払ったのか、プライベートの私費を紛れ込ませたのではないか」という疑念を抱かせる格好の材料になるからです。個人が事業主や法人相手に発行する場合は、必ず相手方の正式名称(例:「〇〇株式会社」「株式会社〇〇」「〇〇事務所 代表 〇〇様」)を略さずにフルネームで記載しなければなりません。
同様に、但し書き品代不可の原則も現場で徹底されています。「お品代」という表記では、購入した物品が消耗品なのか、資産計上すべき備品なのか、あるいは飲食代なのかが一切判別できません。これでは企業の経理担当者が適切な勘定科目に振り分けることができず、最終的に突き返されることになります。「Webサイト用イラスト制作費として」「〇月〇日実施 セミナー登壇謝礼として」「プログラミング開発委託料として」といったように、第三者が一目で使途を特定できる具体的な文言を書き添える必要があります。
【2026年最新基準】収入印紙5万円以上の境界線と電子発行による非課税スキーム
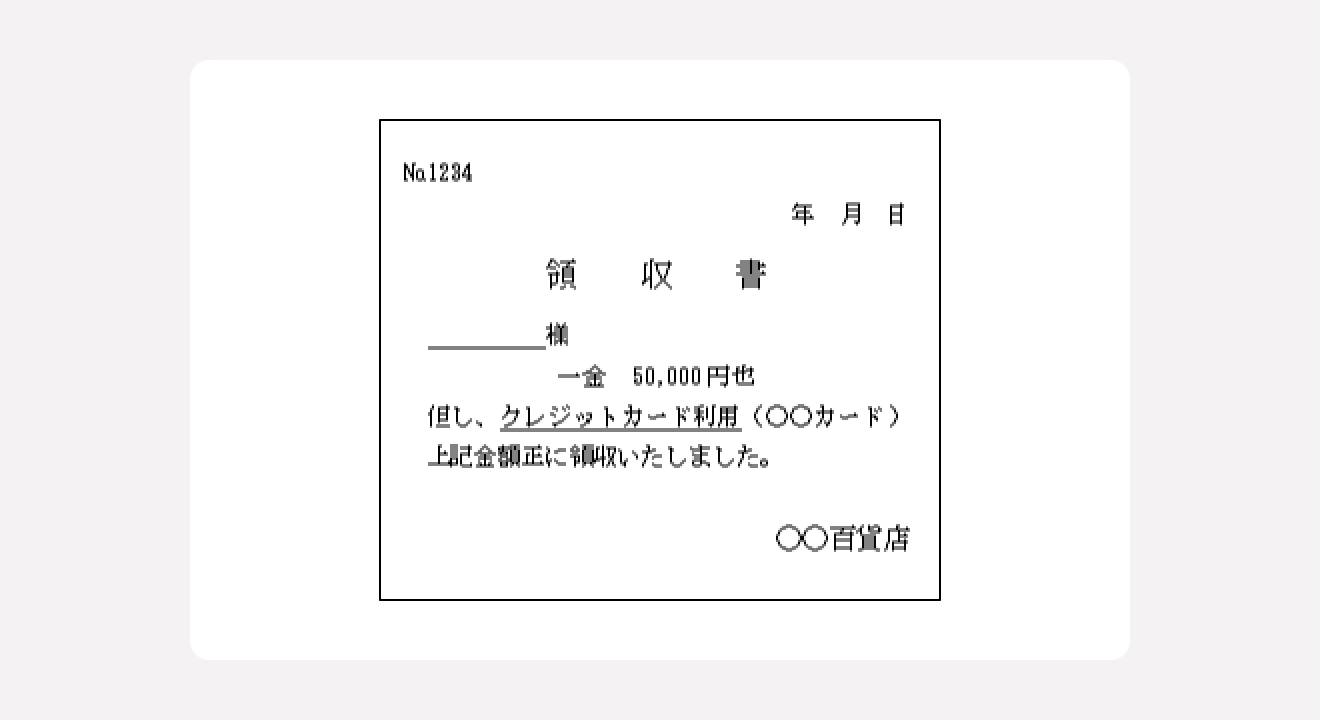
紙の領収書を扱う上で最も注意を払うべきコストが「印紙税」です。印紙税法に基づき、金銭または有価証券の受取書は課税文書に該当し、一定金額以上になると収入印紙を貼付して消印(割印)を押す義務が生じます。
判断基準となるのが収入印紙5万円以上のボーダーラインです。ここで極めて重要な実務知識が「消費税の区分記載」です。領収書の受取金額が税込み5万2,800円であったとしても、但し書き欄等に「税抜金額4万8,000円、消費税額等4,800円」と消費税額が明確に区分記載されている場合、印紙税法上の記載金額は「4万8,000円」として扱われます。その結果、5万円未満と見なされ、印紙税は非課税(貼付不要)となるのです。この消費税の税抜・税込表記を怠り、単に「5万2,800円」と総額のみを記載すると、200円の収入印紙を貼らなければ印紙税法違反(過怠税の対象)となるため注意を要します。
一方で、近年のデジタルワークプレイスにおいて急速に普及したのが、電子領収書PDF発行です。国税庁の法令解釈通達において、印紙税法上の「課税文書の作成」とは紙の用紙に記載・交付することを指すと定められています。そのため、領収書をPDFファイルで作成し、メール添付やクラウドストレージ経由で相手方に送付した場合、受取金額が5万円を超えていようと、数百万円単位の大口取引であろうと印紙税は一切かかりません。
| 発行形態・方式 | 印紙税の要否(5万円以上) | 一般的な基準・法的根拠 | 編集部の見解・実務評価 |
|---|---|---|---|
| 紙の手書き領収書 | 必要(税抜5万円以上で200円〜) | 印紙税法第2条(別表第一 第17号文書) | 手書きの手間、印紙代コスト、郵送代が発生。対面現金取引を除き非推奨。 |
| 電子領収書(PDF送付) | 完全不要(金額不問で0円) | 電子帳簿保存法・国税庁通達(文書の非交付) | コスト削減・改ざん履歴管理の観点から個人のビジネスにおいても最善手。 |
| PDFを印刷して紙で手渡し | 必要(紙面交付と判定) | 国税庁見解(現物の交付時点で課税文書成立) | 「パソコンで作ったから不要」と誤認する初心者が多く、最も摘発されやすい盲点。 |
上表の通り、パソコン上でどれほど美麗なPDF領収書を作成しても、それを紙にプリントアウトして相手に対面手渡しや郵送で交付した瞬間、「紙の課税文書」と判定され印紙の貼付義務が発生します。電子化のメリットを享受するためには、送信から受領までを完全にオンライン上で完結させることが必須条件です。
【実態検証】個人事業主と免税事業者が直面するインボイスの壁と現場の混乱
インボイス制度が本格運用されて久しい現在、個人の領収書発行現場において最も頭を悩ませているのが、自身が「適格請求書発行事業者」であるか否かによる記載内容の乖離です。
課税事業者として税務署に登録済みのケースにおける個人事業主領収書書き方では、所定の要件をすべて満たした「適格簡易請求書(簡易インボイス)」または「適格請求書」の形式で領収書を発行します。必須となるのは、「T」から始まる13桁のインボイス登録番号、適用税率(10%または軽減税率8%)、そして税率ごとに区分した消費税額の明記です。これらが1箇所でも抜けていると、買い手側の企業は税務上の仕入税額控除を十全に受けられなくなります。
一方で、売上1,000万円以下でインボイス登録を行っていない事業者の免税事業者領収書書き方には深刻なジレンマが存在します。免税事業者は法律上、登録番号を取得できないため、領収書に番号を記載することはできません。存在しない架空の番号を記載したり、インボイスと誤認させるような虚偽の表示を行ったりすることは法律で厳罰に処されます。
税務の現場やオンラインコミュニティの声を調査すると、免税事業者が直面するリアルな摩擦が浮かび上がってきます。
「大手クライアントから『領収書に登録番号がないため経理処理できない』と突き返され、契約解除を暗に匂わされた」(都内・フリーランスデザイナーの証言)
「知恵袋やSNS上でも『免税事業者は消費税を取ってはいけないのか、領収書に消費税額を書いていいのか』という相談が後を絶たない。法律上は免税事業者であっても仕入れや諸経費に消費税を払っているため、税込総額で請求・受取を行うこと自体は合法だが、取引先との力関係で値引きを強いられるケースが頻発している」(税務コンサルタントの報告データ)
現行の制度下において、免税事業者が領収書を発行する場合は、従来の「区分記載請求書」に準拠し、受取総額を明確に記載した上で「免税事業者であるため適格請求書ではありません」と一言添えるか、事前にクライアントと合意形成を図っておくことが、不当なトラブルを未然に防ぐ唯一の防衛策となります。
一般に知られていない盲点とネットの誤解|フリマ売買・再発行・保管期間
領収書をめぐる日常的な実務には、税務のプロから見れば当然であっても、一般的には広く誤解されている法的な盲点がいくつも存在します。
フリマ売買における領収書発行義務の誤解
メルカリやヤフオク!などの個人間売買において、購入者から「会社の経費で落としたいので領収書を同封してください」と要求されるケースが日常茶飯事となっています。しかし、フリマ売買領収書発行に関して、出品者側に応じる法的な義務は原則としてありません。なぜなら、プラットフォームを介した取引では代金の授受がプラットフォーム運営者を通じて行われており、出品者が購入者から直接現金を回収しているわけではないからです。購入者側は「クレジットカードの利用明細」「決済完了メール」「購入履歴の取引画面キャプチャ」を経費計上の証明書類として代用することが税務上認められています。個人がトラブルを避けるためには、プロフィールの説明文に「プラットフォーム規約に基づき領収書の発行は行っておりません」と明記しておくのが賢明です。
領収書の再発行ルールと二重計上リスク
「先月の領収書を紛失したので再発行してほしい」と取引先から依頼された際、安易に同じものをもう1枚作成して渡すのは極めて危険です。これは領収書再発行ルールにおける最大の落とし穴であり、悪意ある取引先や経理ミスによって「紛失したはずの古い領収書」と「新しく発行した領収書」が二重計上され、税務署から脱税幇助の嫌疑をかけられるリスクを孕んでいます。原則として発行側に再発行の義務はありませんが、ビジネス上の関係からやむを得ず応じる場合は、必ず領収書の表面に赤字で大きく「再発行」と明記し、過去に発行した領収書の日付と番号を追記した上で控えを厳重に保管する必要があります。
法廷で問われる領収書保管期間7年の義務
自分が領収書を発行した場合、その控え(複写伝票の控えや発行したPDFのバックアップ)をいつまで残しておくべきかについても、明確な税法上の定めがあります。所得税法および法人税法の規定により、事業に関する領収書保管期間7年(青色申告・白色申告問わず、前々年分の所得が300万円を超える場合など所定の条件により原則5〜7年)が義務付けられています。税務調査は過去数年分に遡って行われるため、「発行して相手に渡したから終わり」ではなく、連番で管理された控えを7年間整然とアーカイブしておく体制が不可欠です。

【プロの結論】個人が領収書を発行する際の判断基準とリスクマネジメント
個人が金銭のやり取りを行い、自ら領収書を発行するプロセスは、単なる事務作業ではなく「自己の社会的信用と税務責任の表明」に他なりません。手作業によるミスや法的なペナルティを最小限に抑えるためには、明確な自己基準を設ける必要があります。
【実践判断基準】紙の手書き発行 vs 電子PDF発行
- 電子PDF発行を最優先で選択すべき人:
リモートワーカー、デザイナー、プログラマー、ライターなど、取引先とのやり取りがメールやチャットで完結するすべての個人。印紙代が恒久的に0円となり、印鑑の押印・郵送の手間をゼロにできるだけでなく、クラウド上に日付・金額のログが自動で7年間保持されるため、改ざんや紛失のリスクを根本から排除できます。 - 手書き領収書を慎重に運用すべき人:
出張整体、対面レッスン、イベント出店、バザーなど、顧客からその場で直接「現金」を受け取る対面ビジネス従事者。この場合は、必ず「複写式」の市販領収書(領収証)を用い、手元に相手と寸分違わぬカーボンコピーの控えが残る状態を徹底してください。単票の領収書をちぎって渡すだけの行為は、将来の税務調査において自らを無防備な状態に晒すのと同義です。
金銭授受の現場において曖昧な妥協を排し、宛名・但し書き・税区分・印紙判定のルールを機械的に適用することこそが、個人事業主や副業ワーカーが法的リスクから身を守る最大の武器となります。
【領収書の書き方 個人】に関するよくある質問(FAQ)
Q1:屋号を持っていない個人の場合、領収書の発行者名は本名だけで法的に有効ですか?
A1:完全に有効です。個人事業主で屋号がない場合や副業の場合、戸籍上の本名(フルネーム)と自宅住所、連絡先電話番号が正しく記載されていれば、税務上何ら問題ありません。もし屋号がある場合でも、「〇〇デザイン(屋号) 代表 〇〇〇〇(本名)」のように本名を併記することが推奨されます。
Q2:領収書の金額を書き間違えてしまった場合、二重線と訂正印で修正して相手に渡せますか?
A2:極力避けるべきであり、原則「破棄して新規作成」が鉄則です。金額欄の二重線修正は、改ざんや偽造を疑われる最大の要因となり、企業の経理部では受領を拒絶されるケースが大半です。書き損じた用紙は「無効」「破棄」と朱書きして控えとして残し、新しい用紙に最初から書き直してください。
Q3:受取金額がちょうど50,000円の場合、収入印紙を貼る必要がありますか?
A3:貼る必要があります。印紙税法において非課税となるのは「記載金額が5万円未満」です。50,000円ジャストは「5万円以上」に含まれるため、税抜金額が5万円未満である旨の内訳記載がない限り、200円の収入印紙が必要です(※49,999円までは非課税)。
Q4:副業の不用品販売で現金を受け取った際、受取サインだけでも領収書の代わりになりますか?
A4:法的には「金銭を受領した事実」と「金額」「日付」「受領者」が明記されていれば、市販の領収書用紙でなくともサイン入りの受領証として有効です。ただし、ビジネスとしての対価である場合は、相手方の経理処理を円滑にするため、日付・宛名・但し書き・金額を整えた正式な書面を作成するのが賢明です。
まとめ:法改正とデジタル化の波を乗り切るための鉄則
個人が領収書を切る行為は、小さな商取引であっても企業間取引と同じ法的水準の正確性が求められます。曖昧な「上様」「お品代」を排し、金額改ざんを防ぐ厳格な記号表記を行い、5万円の印紙税ボーダーラインを意識すること。そしてインボイス制度が深く根を下ろした現代において、自身が発行できる領収書の法的区分を冷静に見極める姿勢が不可欠です。
紙による手書き伝票の郵送や印紙税のコストから脱却し、可能な限り電子領収書(PDF)の発行へシフトすることは、実務負担の軽減とコンプライアンス遵守を両立させる最も合理的な解決策といえます。正しいルールを一度マスターし、信頼される健全な取引環境を構築してください。 (出典: 領収 書 の 書き方 個人(Yahoo!ニュース))
毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。
