個人事業主の節税対策決定版!2026年最新の手取り最大化術
事業所得が増えて売上が順調に伸びているにもかかわらず、「なぜか手元に現金が残らない」「翌年の住民税や国民健康保険料の請求書を見て愕然とした」という悩みを抱える個人事業主は少なくありません。日本の税制において、個人事業主にかかる負担は所得税だけにとどまらず、住民税、個人事業税、そして所得額に応じて跳ね上がる国民健康保険料が重くのしかかります。
手取り額を最大化し、手元に残るキャッシュを堅実に増やすためには、制度の趣旨を正しく理解した上で合法的な控除と経費化を積み重ねる綿密な戦略が欠かせません。2026年の最新税制動向やインボイス制度の定着を踏まえ、知っておくべき必須の控除制度から経費算入の境界線、法人化の損益分岐点まで、税務の現場知見をもとに徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:青色申告特別控除65万円・小規模企業共済・iDeCoの「王道3点セット」を併用することで、年間200万円超の課税所得圧縮が可能になる。
- 要点2:経費計上は家事按分の明確な算定根拠(面積比・時間比)と少額減価償却資産特例の活用が鍵であり、単なる「お金の使い込み」は手元資金を減らす悪手となる。
- 要点3:課税所得が700万〜800万円を超えた段階で法人成りシミュレーションを実施し、社会保険料を含めたトータルコストで事業形態を再評価すべきである。
【2026年最新】個人事業主の節税対策で手取りが激変する理由と税制の全貌
個人事業主が納めるべき公的負担は、累進課税が適用される「所得税(5%〜45%)」に加え、一律10%前後の「住民税」、業種ごとに3%〜5%が課される「個人事業税」、そして前年の所得に応じて算定される「国民健康保険料」で構成されています。特に見落とされがちなのが国民健康保険料であり、自治体ごとに上限額は定められているものの、所得が増えるにつれて急激に負担が増加します。
つまり、課税所得を100万円圧縮できた場合、所得税率20%の層であれば、所得税で約20万円、住民税で約10万円、国民健康保険料で約10万円前後、合計で年間約40万円もの支出削減に直結します。手取り額を左右するのは売上の総額ではなく、「いかに課税所得を圧縮できたか」という構造理解が原点となります。
所得税住民税控除一覧を確認すると、配偶者控除や扶養控除といった人的控除だけでなく、事業所得者特有の事業経費や各種共済制度による所得控除が用意されています。2026年税制改正動向においても、働き方の多様化に伴う各種控除のあり方やデジタル化要件の厳格化が議論されており、電子申告(e-Tax)をはじめとする制度対応を行っているかどうかが、手取り格差を決定づける要因となっています。

【控除の柱】青色申告特別控除65万円と共済制度のフル活用戦略
個人事業主が真っ先に取り組むべき最強の節税策は、公的に認められた「所得控除」を限界まで活用することです。これらは実際にお金を外部へ消費するのではなく、自身の将来の資産形成や退職金積立を行いながら課税所得を減らせる点に最大の強みがあります。
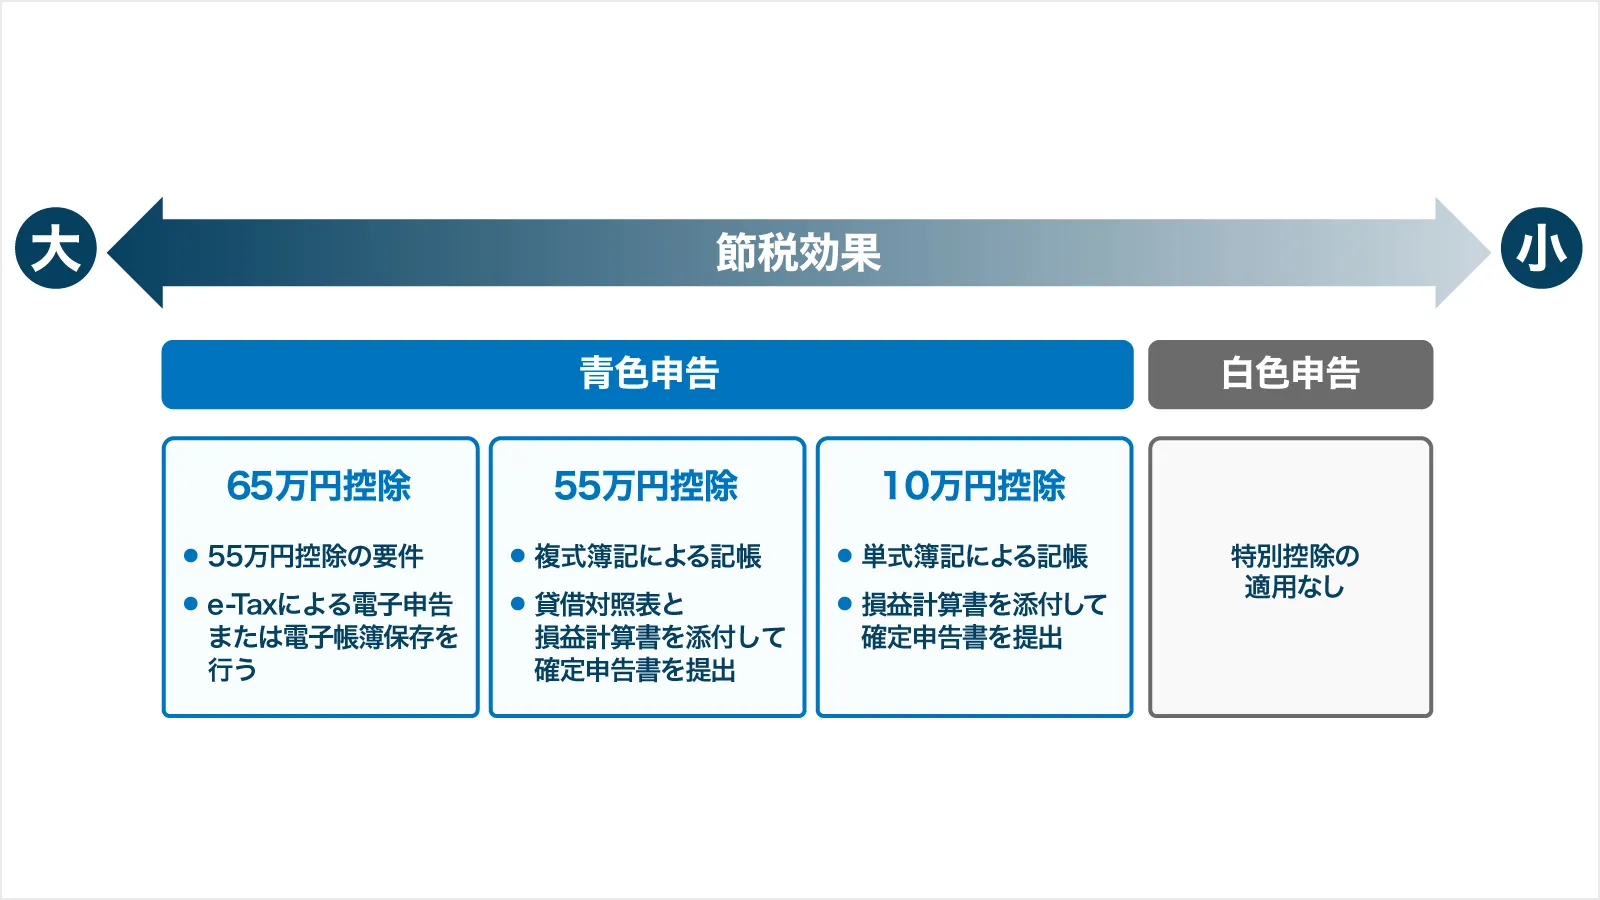
まず基本となるのが青色申告特別控除65万円です。複式簿記での記帳を行い、e-Taxによる電子申告または電子帳簿保存を行うことで、現金支出ゼロで65万円分の控除枠を獲得できます。白色申告や10万円控除のまま放置している事業者は、毎年十数万円以上の現金を無条件で手放しているに等しい状態といえます。
次に導入すべきが小規模企業共済等掛金控除です。国の機関である中小機構が運営するこの制度は、個人事業主の「退職金積立」に位置づけられ、月額1,000円から最大7万円(年間84万円)まで積み立てが可能です。支払った掛金の全額が所得控除の対象となり、将来の廃業時や退職時には退職所得扱いなどの税制優遇を受けながら共済金を受け取れます。
さらに、私的年金制度である個人型確定拠出年金iDeCoを組み合わせます。個人事業主(第1号被保険者)の拠出限度額は月額6万8,000円(年額81万6,000円)となっており、こちらも掛金全額が所得控除となります。小規模企業共済の年間84万円とiDeCoの年間81.6万円をフル活用した場合、青色申告特別控除65万円と合わせて年間230万6,000円もの所得控除が創出されます。
事業間取引の防衛策としては、経営セーフティ共済倒産防止(中小企業倒産防止共済)の活用も選択肢に入ります。月額最大20万円(年間240万円、累計800万円まで)を経費(必要経費算入)として積み立て可能です。ただし、近年は短期解約・再加入による過度な節税への規制が強化されており、解約手当金の受取時には全額が事業所得の総収入金額に算入されるため、計画的な出口戦略が求められます。
【徹底比較】手取りを増やす主要な節税手法と効果一覧
各種制度の特徴、控除枠、資金の流動性リスクを体系的に比較すると下表の通りです。
| 制度・対策項目 | 年間最大枠・数値データ | 資金拘束・解約条件 | 編集部の見解・実務評価 |
|---|---|---|---|
| 青色申告特別控除 | 65万円(所得控除) | なし(現金の支出不要) | ノーリスクで手取りが増える最優先必須項目。e-Tax対応が必須。 |
| 小規模企業共済 | 84万円(全額所得控除) | 中途解約(20年未満)で元本割れリスクあり(低利貸付制度あり) | 退職金積立と節税を両立。緊急時の契約者貸付が使えるため流動性も担保。 |
| iDeCo(個人型確定拠出年金) | 81.6万円(全額所得控除) | 原則60歳まで引き出し不可 | 運用益非課税も享受可能だが、資金ロック期間が長いため余剰資金で拠出すべき。 |
| 経営セーフティ共済 | 240万円(必要経費算入) | 40ヶ月以上の納付で任意解約でも100%戻る(解約時は全額益金) | 突発的な高利益が出た年の利益繰り延べに有効。再加入制限ルールに注意。 |
| 少額減価償却資産の特例 | 年間合計300万円まで | 購入代金の現金流出が発生 | 1個30万円未満のPC・什器を一括経費化可能。事業に必要な設備投資に限定。 |

【実態検証】確定申告で経費に落とせるものの境界線と家事按分のリアル
税務調査や現場の確定申告において、最もトラブルに発展しやすいのが「経費の範囲」と「家事按分の比率」です。確定申告経費落とせるものの基本原則は、「その支出が売上を獲得するために直接的または間接的に必要であったか」を客観的に証明できるかどうかに尽きます。
在宅ワーカーやフリーランスにとって重要となる家事按分比率計算では、曖昧な「なんとなく半分」という処理は税務調査で否認される典型パターンです。合理的な説明基準をあらかじめ用意しておく必要があります。
- 家賃:仕事専用スペースの床面積 ÷ 自宅全体の延床面積(例:60㎡中15㎡を作業部屋としている場合は25%〜30%)。
- 電気代・インターネット通信費:1週間のうち業務で使用している時間比率(例:週5日・1日8時間稼働であれば約30%〜40%)。
- 車両関連費用(ガソリン代・保険料・自動車税):走行距離メーターの記録や運行日誌に基づく業務利用走行比率。
現場取材や税理士関係者の証言によると、「領収書やレシートをただ保管するだけでなく、裏面に『誰と・どのような事業目的で会食したか』をメモしている事業者は、税務署からの質問に対しても即座に合理的な主張ができ、否認リスクを大幅に回避できている」という実情があります。
また、青色申告者の特権である少額減価償却資産特例も有効です。通常、10万円以上の資産(パソコンや撮影機材、デスクなど)は数年かけて減価償却しなければなりませんが、取得価額30万円未満の資産であれば、年間合計300万円を上限に購入した年度で全額を一括経費計上できます。利益が多く出た年度末に、翌年以降必ず使用する機材を導入することで、合法的に所得を圧縮することが可能です。
【家族・組織化】専従者給与の届出と法人成りシミュレーションの損益分岐点
事業規模が拡大してきた段階で検討すべきが、家族への所得分散と法人成り(会社設立)です。
生計を一にする配偶者や親族が事業に専従している場合、事前に税務署へ専従者給与届出書を提出することで、支払った給与を経費として計上できます。所得税は超過累進税率であるため、事業主1人が利益1,000万円を抱えて高い税率(所得税率33%+住民税10%)を課されるよりも、専従者に年間200万〜300万円を給与として分散し、給与所得控除を適用させながら低い税率で分散させた方が、世帯全体の手残りは大幅に増加します。ただし、専従者になると配偶者控除等の対象から外れるため、支給額のバランスシミュレーションが不可欠です。
さらに利益が伸びた場合、気になるのが法人成りシミュレーション年収のタイミングです。一般的な判断基準として、各種控除適用前の「事業所得(売上-経費)が700万円〜800万円を超えたライン」が法人化を検討するひとつの損益分岐点とされています。
法人化すると、法人税の実効税率(約22%〜34%)が適用されるほか、自分自身に役員報酬を支払うことで「給与所得控除」を二重に享受できます。また、自宅を法人名義で借り上げて社宅化することによる家賃の経費化(最大8割程度)、出張日当の非課税支給など、個人事業主では認められない強力な節税手法が利用可能になります。一方で、法人の均等割(赤字でも年約7万円)の発生や、社会保険(健康保険・厚生年金)への強制加入による保険料負担増が生じるため、これらを差し引いた総合的な手取りで比較判断しなければなりません。
一般に知られていない節税の盲点とネットの誤解を徹底是正
ネット上やSNSでは「経費を使えば使うほど節税になって得をする」といった誤った言説が散見されますが、これは本末転倒な資金ショートを招く典型的な罠です。
税率が合計30%の事業者が、不要な10万円のパソコンを買った場合、減る税金は3万円に過ぎず、手元の現金は差引7万円減少しています。事業成長に寄与しない無駄な支出は、節税ではなく単なる「浪費」です。真の節税とは、「手元に現金を残すこと」または「将来の収益を生み出す資産に形を変えること」でなければなりません。
また、インボイス制度免税事業者をめぐる誤解も根強く存在します。課税事業者を選択した場合、消費税の納税義務が発生しますが、2割特例などの経過措置の終了動向や取引先との力関係を見誤り、安易な判断を下すと粗利を大きく削られます。自社の顧客が一般消費者(BtoC)であれば免税事業者のままで問題ないケースも多く、顧客層に応じた柔軟な制度設計が必須です。
さらに、経営セーフティ共済についても、解約した年度には全額が事業所得(益金)として戻ってくるため、赤字の年や大規模な設備投資を行う年など「ぶつける経費」がない年に解約すると、莫大な税金が一度に押し寄せることになります。「共済は税金の免除ではなく、課税の繰り延べ(先送り)である」という本質を忘れてはなりません。
【プロの結論】攻めの節税で資産を残す人と失敗する人の判断基準
ファイナンシャル心理学および事業財務の観点から見ると、節税に成功して資産を拡大させる人と、資金繰りに窮して失敗する人には明確な行動パターンの違いがあります。
おすすめできる人(攻めの節税で手取りを伸ばせる条件)
- 事業の月次キャッシュフローを正確に把握できている人:共済やiDeCoで資金が固定されても、半年〜1年分の生活・事業運転資金を確保できている。
- 証拠書類(レシート・契約書・利用ログ)をルーティンでデジタル保存できる人:家事按分の根拠や専従者の勤務実態を第三者に即座に開示できる。
- 単年ではなく「3〜5年スパン」で利益と投資を計画できる人:将来の法人化や設備投資を見据えて、利益の繰り延べと取り崩しのタイミングをコントロールできる。
おすすめできない人・慎重になるべき人の条件
- 手元の現預金残高がカツカツで資金繰りに追われている人:iDeCoなど中途解約できない制度に資金を投じると、急な出費に対応できず黒字倒産のリスクが高まる。
- 「税金を払いたくない」という感情だけで無意味な買い物を繰り返す人:キャッシュが流出し続け、事業の体力が削られていく。
- 税理士や専門家の確認を取らずに極端な按分(家賃9割計上など)を行う人:数年後の税務調査で重加算税や延滞税を含めた追徴課税を受け、結果的に大損を被る。
【個人事業主の節税対策】に関するよくある質問(FAQ)
Q1:売上や所得がまだ少ない段階でも、青色申告や小規模企業共済を始めるメリットはありますか?
A1:大いにあります。青色申告特別控除65万円は所得が少なくても控除枠を使い切ることで課税所得を大幅に下げられますし、赤字が出た場合でも「損失の繰越控除」により最長3年間赤字を将来の利益と相殺できます。小規模企業共済も月1,000円からスタートでき、早期に加入実績(納付月数)を作っておくことで将来の元本保証要件(40ヶ月や20年)を早くクリアできる利点があります。
Q2:自宅兼オフィスの家賃や光熱費は、最大で何%程度まで経費計上できますか?
A2:一概に「〇%」という固定ルールはなく、「事業に使用している客観的証拠」に基づきます。一般的には専用部屋がある間取りで20%〜40%前後、1Rで作業スペースが明確に分かれている場合で20%〜30%程度が安全圏とされます。リビング兼用などで半分以上の50%〜80%を経費計上していると、税務調査時に厳密な見取り図と稼働時間の証明を求められ、否認される可能性が高くなります。
Q3:経営セーフティ共済が税制改正で見直されたと聞きましたが、何が変わったのですか?
A3:過度な短期節税を防ぐため、「解約後2年間は、再加入しても掛金を損金・必要経費に算入できない」という制限ルールが適用されています。以前のように「利益が出た年に加入して翌年すぐ解約し、また加入する」といった短期的な税金逃れは封じられたため、中長期的に掛金を維持し、設備投資や赤字年度の補填として計画的に解約する運用が不可欠です。
Q4:iDeCoと小規模企業共済、手元資金に余裕がない場合はどちらを優先すべきですか?
A4:手元資金の流動性を考慮するなら、まずは小規模企業共済を優先するのが堅実です。iDeCoは原則60歳まで一切の引き出しができませんが、小規模企業共済は万が一の資金ショート時に、納付した掛金の範囲内で低金利の「契約者貸付制度(最短即日〜数日で借入可能)」を利用できるため、事業主のセーフティネットとして機能します。
まとめ:今後の動向と失敗しないための判断基準
2026年以降の税制環境において、個人事業主が手取りを確実に最大化するための鉄則は、「制度の公認控除(青色申告65万円・共済・iDeCo)をベースに課税所得を圧縮し、日々の経費計上は客観的証拠を持って手堅く行うこと」に集約されます。
目先の税金を減らすためだけに不要な支出を重ねるのではなく、事業の成長投資や自身の資産形成につながる形でお金を循環させることが、最終的に最も強固な財務基盤を作り上げます。事業所得が700万円を超えた段階で法人成りシミュレーションを取り入れつつ、自身の事業規模とキャッシュフローに見合った最適な節税策を着実に実行してください。 (出典: 個人 事業 主 節税 対策(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。
