一親等とは誰まで?配偶者や兄弟が含まれない理由と親等の数え方
公的機関への各種届出、勤務先での慶弔休暇の申請、年末調整の扶養控除申告、そして遺産相続の場面など、生活の重要な局面で頻繁に登場する「一親等(いっしんとう)」という言葉。「もっとも身近な家族だから」と直感で判断し、配偶者や兄弟姉妹を一親等だと認識しているケースは少なくありません。しかし、日本の民法が定める基準に照らし合わせると、その認識には決定的なズレが存在します。
親等の概念を正しく把握していないと、忌引休暇の日数不足や有給処理のトラブル、相続手続きでの予期せぬ混乱など、実務上の不利益を被るリスクが生じます。2026年現在の法制度や社会通念に基づき、一親等に該当する具体的な範囲、配偶者や兄弟が含まれない論理的背景、そして二親等・三親等との決定的な違いを体系的に解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:一親等に該当する血族は「自分の父母」と「自分の子」のみであり、配偶者や兄弟姉妹は含まれない
- 要点2:配偶者は「親等の枠外(別格の存在)」、兄弟姉妹は世代を2回経由するため「二親等」に分類される
- 要点3:義理の両親は「一親等の姻族」となり、慶弔休暇の日数や相続権の有無で実の親と法的な扱いが大きく異なる
【基本定義】一親等とは誰まで?配偶者や兄弟が含まれない法律上の理由
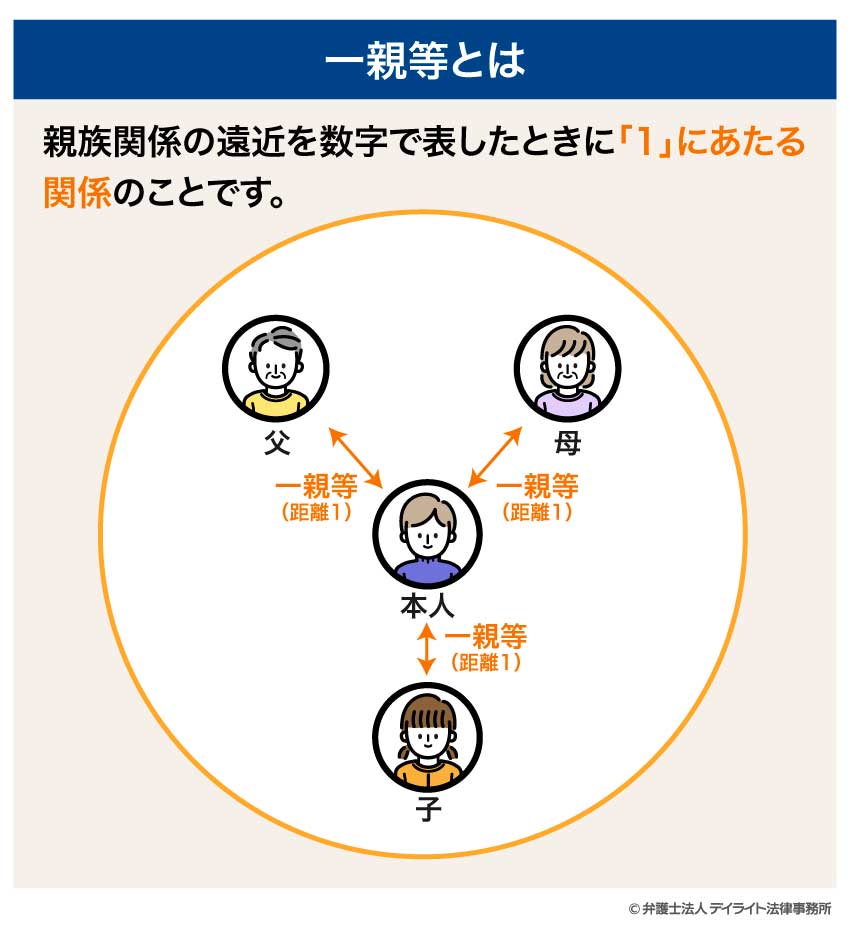
一親等の範囲を理解するうえでの鉄則は、「自分から数えて世代が1つだけ離れている直系の親族」という点にあります。民法上、自分自身の血族における一親等は以下の2つの関係性に限定されます。
- 直系尊属(ちょっけいそんぞく):実の父母(養親を含む)
- 直系卑属(ちょっけいひぞく):実の子(養子を含む)
ここで多くの人が疑問を抱くのが、「なぜ人生の伴侶である配偶者が一親等に入らないのか」「なぜ同じ親から生まれた兄弟姉妹が入らないのか」という点です。これには民法が規定する明確な法意があります。
配偶者が一親等に含まれない理由
民法上、配偶者は血縁関係によって結ばれる「血族」ではなく、婚姻契約によって結ばれた「親等の枠外に位置する別格の存在」と位置づけられています。俗に「0親等」と比喩表現されることもありますが、法律上の正確な定義としては「親等そのものが存在しない配偶者という独立した地位」です。婚姻関係を結んだパートナーは、一親等や二親等という上下・横の階層構造で測る対象ではなく、常に本人と同格の法的地位を持ちます。
兄弟姉妹が一親等に含まれない理由
親等を計算する際、世代間の移動回数を「1親等=1ステップ」としてカウントします。兄弟姉妹との関係を計算する場合、自分から横に直接数えることはできません。一度、共通の祖先である「親」へ世代を1つ遡り(1ステップ)、そこから兄弟姉妹へと世代を1つ下る(2ステップ)という経路を辿ります。世代を合計2回移動するため、兄弟姉妹は法律上、必ず「二親等」に該当します。
【早見表で一目瞭然】一親等・二親等・三親等の違いと親等の数え方
親族関係の全体像を把握するためには、世代の数え方ルールを押さえることが不可欠です。家系図上における世代の移動数と、該当する親族の区分を下表にまとめました。
| 親等区分 | 該当する血族(自分側の血縁) | 該当する姻族(配偶者側の血縁) | 世代移動数・主な実務上の基準 |
|---|---|---|---|
| 一親等 | 父母、子 | 配偶者の父母(義父母)、配偶者の連れ子 | 世代移動1回。忌引休暇日数が最も手厚く設定される区分 |
| 二親等 | 祖父母、孫、兄弟姉妹 | 配偶者の祖父母、配偶者の孫、配偶者の兄弟姉妹(義兄弟姉妹) | 世代移動2回。喪中はがきの送付対象となる一般的な限界点 |
| 三親等 | 曽祖父母、曾孫、叔父・叔母(伯父・伯母)、甥・姪 | 配偶者の曽祖父母・曾孫・叔父叔母・甥姪、自分の叔父叔母の配偶者 | 世代移動3回。民法上の親族(六親等内の血族、配偶者、三親等内の姻族)の枠内 |
民法第725条において「親族」と定義されるのは、「六親等内の血族」「配偶者」「三親等内の姻族」までです。日常的な手続きでは三親等までの知識があれば、ほぼすべての実務に対応できます。
【義理の両親はどうなる?】姻族における一親等の範囲と法的位置づけ
婚姻によって発生する親族関係を「姻族(いんぞく)」と呼びます。結婚すると、相手の血族が自分にとっての姻族となり、親等の数え方は相手本人を起点として適用されます。
つまり、「配偶者の父母(義理の父・義理の母)」および「配偶者の子(再婚相手の連れ子で養子縁組をしていない場合)」は、自分にとって「一親等の姻族」となります。
ここで重要なのは、「一親等の血族」と「一親等の姻族」では法律上の権利・義務に明確な線引きがなされている点です。
- 扶養義務の有無:民法第877条第1項により、直系血族および兄弟姉妹は互いに扶養をする義務を負いますが、姻族に対しては原則として扶養義務を負いません(家庭裁判所の特別の審判がある場合を除く)。
- 婚姻関係解消時の扱い:離婚した場合、姻族関係は当然に終了します。また配偶者の死後であっても、役所に「姻族関係終了届」を提出することで、義理の両親との一親等の姻族関係を一方的に終了させることが可能です。
【実務の落とし穴】慶弔休暇・相続・扶養控除で損をしないための重要ルール
一親等の定義は、実生活における休暇取得や金銭的な権利に直結します。誤認しやすい4大実務ポイントを整理します。
1. 慶弔休暇(忌引休暇)の取得日数
多くの企業の就業規則では、親等に応じて取得可能な忌引休暇日数が段階的に定められています。一般的な相場は以下の通りです。
- 配偶者(別格):5日〜10日程度
- 一親等の血族(実父母・子):5日〜7日程度
- 一親等の姻族(配偶者の父母):3日〜5日程度(同居・別居で変動する場合あり)
- 二親等の血族(兄弟姉妹・祖父母):2日〜3日程度
実父母と義理の父母で取得可能日数に差を設けている企業が多いため、会社への届出時には「実親」か「義親」かを明確に区別して申請する必要があります。
2. 相続権と法定相続人の順位
遺産相続において「親等」と「相続順位」の混同はトラブルの最大の火種となります。民法が定める法定相続人の順位ルールは厳格です。
- 配偶者:常に相続人となる(親等の枠外)
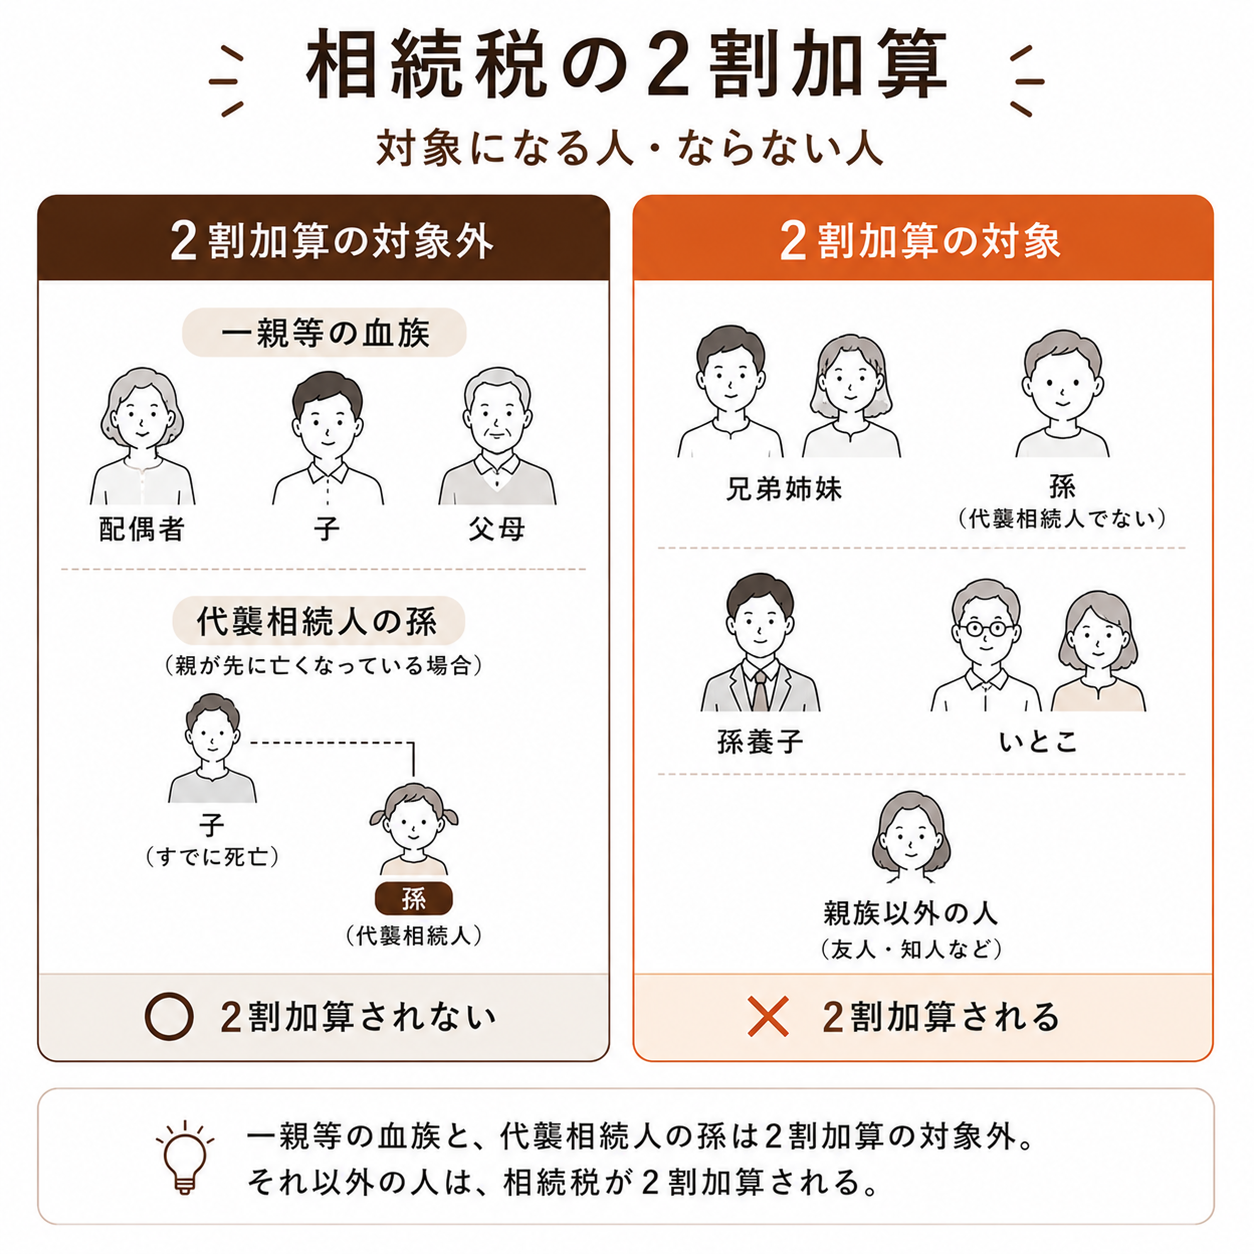
- 第1順位(一親等の直系卑属):子(子が死亡している場合は孫=代襲相続)
- 第2順位(一親等の直系尊属):父母(第1順位が誰もいない場合のみ。父母が死亡していれば祖父母)
- 第3順位(二親等の傍系血族):兄弟姉妹(第1・第2順位が誰もいない場合のみ)
注意すべきは、義理の両親に対する相続権です。一親等の姻族であっても、養子縁組を結んでいない限り、どれほど手厚く介護を行っていても配偶者の親の遺産を直接相続する権利は一切発生しません。
3. 税法上の扶養控除の条件
所得税や住民税の計算における「扶養控除」では、一親等の親族が深く関係します。控除対象となる扶養親族の条件は以下の通りです。
- 配偶者以外の親族(六親等内の血族および三親等内の姻族)
- 納税者と生計を一にしていること
- 年間の合計所得金額が48万円以下(給与収入のみの場合は103万円以下)であること
70歳以上の一親等の直系尊属(実父母・義父母)を扶養に入れる場合、同居していれば「同居老親等」として通常よりも手厚い控除額(所得税58万円、住民税45万円)が適用されます。
4. 喪中はがき(年賀欠礼)の送付基準
喪中はがきを出す範囲は、一般的に「二親等以内の親族が亡くなった場合」が通例です。一親等(父母・子・義父母)および二親等(祖父母・兄弟姉妹・孫)が該当します。ただし、二親等の祖父母であっても別居かつ生前の交流頻度によって出さない判断をする家庭もあり、最終的には故人との心理的距離感や関係性が考慮されます。
【実態検証】SNSや相談現場に見る「親等の勘違い」トラブルと生の声
法的な親等の定義と一般的な生活感覚のズレは、日常のさまざまな場面でトラブルを引き起こしています。ネット上のコミュニティや各種相談窓口に寄せられるリアルな事例から、よくある誤解のパターンを検証します。
ケース1:兄弟の不幸で慶弔休暇が足りなくなった会社員の証言
大手通信関連会社に勤務する30代男性は、「もっとも近い家族だから一親等の親と同じ5日間の忌引が取れると思い込んでいた」と振り返ります。実際には就業規則で兄弟姉妹は二親等扱いとなり、付与された休暇は3日間のみ。遠方での葬儀と実家の片付けに対応しきれず、残りは有給休暇を消化せざるを得ませんでした。「家族感覚としての近さと、就業規則上の親等の厳密さは全く別物だと痛感した」という声が聞かれます。
ケース2:義理の親の遺産をめぐる誤解
長年義理の親と同居し、身の回りの世話や介護を献身的に行ってきた女性のケースでは、義父の他界後に「一親等なのだから自分にも遺産を相続する権利がある」と信じ込んでいた事例があります。法律上、配偶者の親(一親等の姻族)に対して相続権を持つのは実子である夫のみ。特別寄与料の請求制度はあるものの、法定相続人になれるわけではないという事実に直面し、親族間での遺産分割協議が紛糾する契機となりました。

【プロの結論】家族関係の変化と法的な境界線(バウンダリー)の捉え方
家族社会学および法実務の観点から見ると、親等という制度は単なる分類法ではなく、「個人の権利保護と扶養責任の限界線を画定するための合理的装置」として機能しています。
伝統的な「家制度」が解体された戦後の民法において、配偶者が別格扱いとされ、親子が一親等、兄弟が二親等と明確に区画された背景には、個人単位の自立した関係性を重視する思想があります。感情的な絆の強弱と、法的な権利義務の強さは必ずしも一致しません。
家族関係における不要なトラブルや過度な負担を防ぐためには、以下の判断基準を持つことが推奨されます。
- 法的手続き・金銭が絡む場面:「情義」ではなく「民法上の親等区分」を厳格に適用して判断する。
- 義理の親族との関係性:一親等の姻族であっても法律上の扶養義務や相続権は原則として発生しないことを前提に、健全な心理的・経済的バウンダリー(境界線)を維持する。
- 重要な生活設計:介護や相続の支援を実質的に行う場合は、親等の枠組みに頼るのではなく、生前贈与・遺言書の作成・養子縁組などの法的手続きを事前に講じる。
【一 親等 と は】に関するよくある質問(FAQ)
Q1:配偶者の兄弟姉妹は何親等になりますか?
A1:配偶者の兄弟姉妹は「二親等の姻族」となります。親等の数え方は、配偶者を起点として配偶者の親(1ステップ)を経由し、その兄弟姉妹(2ステップ)へと進むため、二親等に位置づけられます。
Q2:養子縁組をした場合、実親と養親の親等はどうなりますか?
A2:普通養子縁組の場合、実親と養親の双方が「一親等の直系尊属」となります。実親との法的な親子関係も継続するため、両方に対して相続権や扶養義務が生じます。一方、特別養子縁組の場合は実親との法的な親族関係が完全に終了し、養親のみが一親等の直系尊属となります。
Q3:事実婚(内縁関係)のパートナーやその子どもは親等に含まれますか?
A3:婚姻届を提出していない事実婚のパートナーは、民法上の親族(配偶者)としては認められず、親等の概念は適用されません。また、事実婚パートナーの連れ子も法律上の親族(姻族)とはならないため、一親等には該当しません。法的権利を発生させるには、遺言書の作成や養子縁組などの個別手続きが必要です。
まとめ:親等の正しい理解が家族の権利と手続きを守る
一親等とは、血族においては「自分の父母と子」、姻族においては「配偶者の父母と配偶者の子」に厳格に限定された概念です。もっとも近しいはずの配偶者は親等の枠を超えた同格の存在であり、兄弟姉妹は世代を2つ跨ぐ二親等となります。
慶弔休暇の申請、年末調整での扶養控除、そして将来の相続対策に至るまで、親等の正しい知識は不測の不利益から自身と家族を守るための防壁となります。感情的な近さと法的な枠組みを冷静に区別し、適切な制度利用と事前の備えを進めることが重要です。 (出典: 一 親等 と は(Yahoo!ニュース))
毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。
