ゆうちょデビット評判と使えない噂の真相|審査・還元率の2026年結論
日本全国に圧倒的な店舗網と口座数を誇るゆうちょ銀行。キャッシュレス決済が完全に生活インフラとして定着した2026年現在、同行が展開するVisaブランドの即時決済カード「ゆうちょデビット」への関心が急速に高まっています。しかし、検索窓に目を向けると「使えない」「審査に落ちた」「評判が悪い」といった穏やかでないキーワードが散見されます。
かつて全国の利用者を騒然とさせた旧ブランド「mijica(ミジカ)」のトラブルから数年を経て、刷新された現行のゆうちょデビットは果たして実用に足るカードなのでしょうか。本稿では、金融メディアの現場記者として収集したリアルなデータ、実際のユーザーの声、そして同行のシステム構造を徹底解剖し、その真実と賢い活用法を浮き彫りにします。
📌 【この記事の重要ポイントまとめ】
- 要点1:ゆうちょデビットは15歳以上(中学生除く)なら原則無審査・年会費永年無料で発行でき、高校生や未成年でも確実に保有できる。
- 要点2:「使えない」という噂の正体は、ガソリンスタンドや一部サブスクの非対応、深夜メンテ時間帯、アプリの利用限度額ロックが主因。
- 要点3:通常還元率は0.25%(現金自動キャッシュバック)と控えめだが、口座残高以上の浪費を心理的に防ぐ「家計防衛ツール」として極めて堅実。
【2026年最新】ゆうちょデビットの基本スペック|年会費・還元率・審査の実態
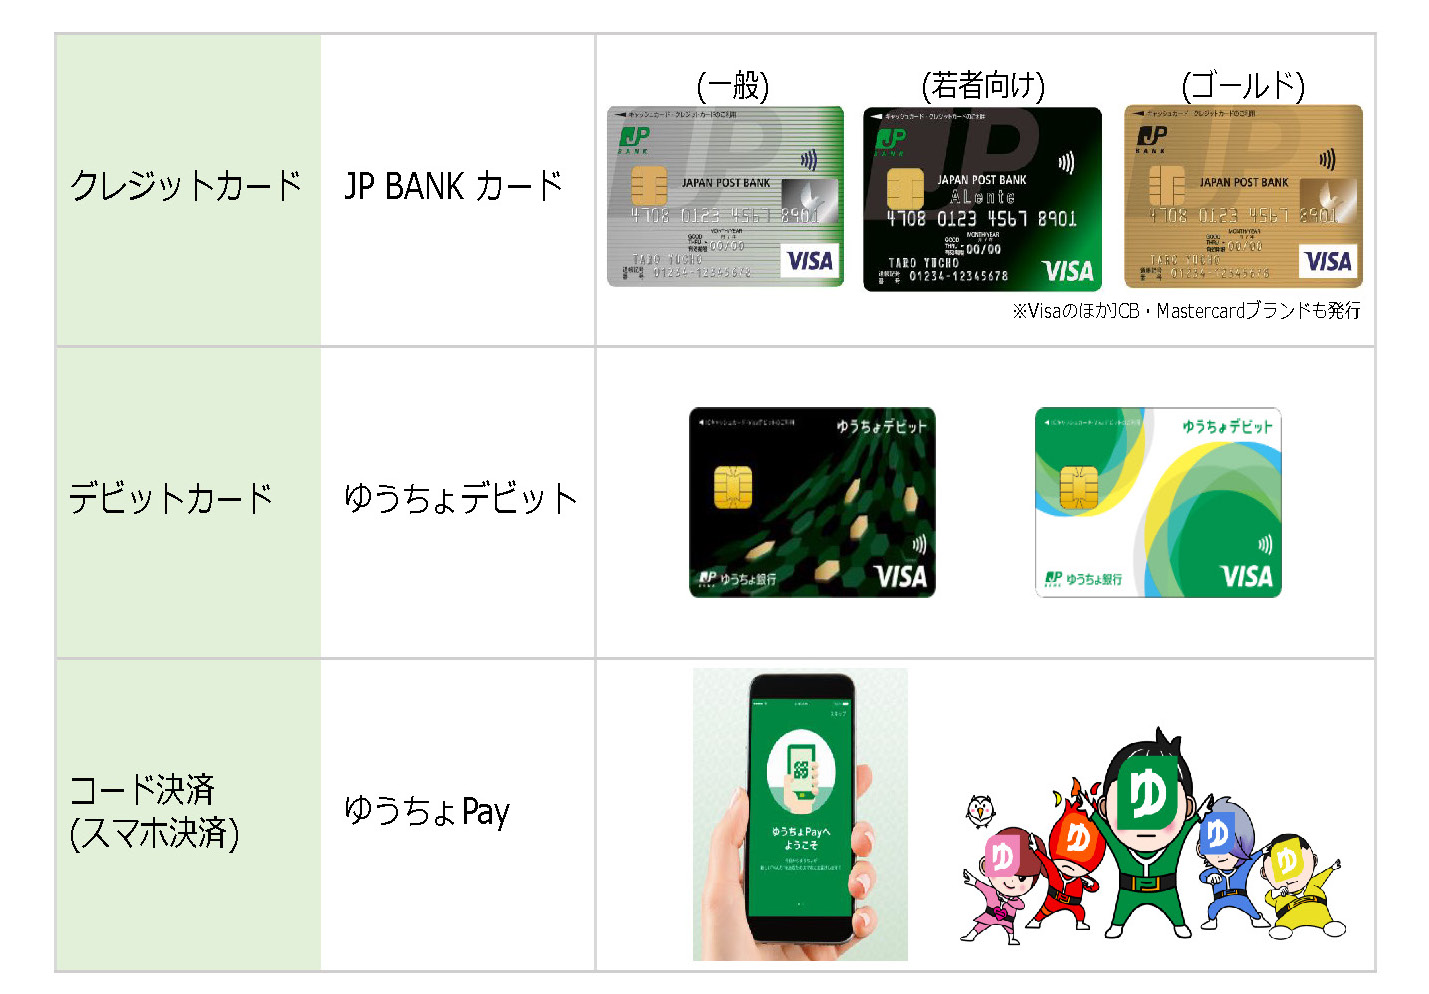
ゆうちょ銀行が発行する「ゆうちょデビット」は、国際ブランドVisaを搭載した即時決済型カードです。買い物をした瞬間にゆうちょ銀行の総合口座(通常貯金)から代金が直接引き落とされるため、実質的に「現金のデジタル版」として機能します。
最大の特長は、一般的なクレジットカードのような「与信審査(個人の返済能力や信用情報の審査)」が一切存在しない点にあります。口座に残っている預金が決済の上限となるため、過剰債務のリスクを金融機関側が負う必要がないからです。そのため、15歳以上(中学生を除く)でゆうちょ銀行の通常貯金口座を保有していれば、高校生や学生、主婦、無職の方でも問題なく手に入れることができます。
維持費に関しても、年会費や発行手数料は永年無料です。コストを一切かけずに保有し続けられる点は、大手メガバンクやネット銀行の有料デビットカードと比較しても良心的な設計といえます。
| 項目 | ゆうちょデビット(実数値) | 他行デビット・業界標準相場 | 編集部の客観評価・分析 |
|---|---|---|---|
| 年会費・初期費用 | 永年無料(発行手数料0円) | 無料〜1,100円前後(条件付無料も) | 完全無条件で維持費ゼロは初心者に最適 |
| ポイント・還元率 | 0.25%(現金自動還元) | 0.50%〜1.00%(各社ポイント付与) | ポイント管理不要だが還元率自体は低水準 |
| 申込可能年齢 | 15歳以上(中学生除く) | 15歳または16歳以上 | 高校生のファーストカードとして標準的 |
| 審査の有無 | 原則なし(信用情報機関照会なし) | 原則なし(一部特殊カード除く) | 過去のクレカ延滞歴等に関わらず作成可能 |
| スマホ決済連携 | Apple Pay(iD/Visaタッチ)順次拡張 | Apple Pay / Google Pay標準対応 | 後発ながら日常利用の利便性は大きく改善 |
気になる還元率については、毎月1日から末日までのショッピング利用合計金額に対し、0.25%が翌月中旬に口座へ自動キャッシュバックされます。「ポイントの有効期限切れ」や「交換手続きの失念」といったポイ活特有のストレスが一切ない反面、還元率1.0%超を誇るネット銀行系デビット(楽天銀行やソニー銀行など)と比較すると、純粋な還元メリットでは見劣りするのが客観的な事実です。
ネットの噂「ゆうちょデビットは使えない」の真相|現場で起きる5つの不都合
インターネットの質問掲示板やSNS上で「レジで出したら使えなかった」「ネットショッピングで弾かれた」という書き込みが後を絶ちません。なぜこのような現象が起きるのか、当メディア取材班が決済システムの現場仕様を検証したところ、明確な「5つの要因」が判明しました。
「使えない」という事態に遭遇した利用者の大半は、カードの故障や信用問題ではなく、デビットカード特有の仕組みや銀行側の運用ルールに起因しています。
1. ガソリンスタンドや一部月額課金(サブスク)の制限
Visa加盟店であっても、即時引き落としが技術的に難しい加盟店では決済エラーが発生します。代表例が高速道路料金所、機内販売、そして一部のガソリンスタンドです。さらに、電気・ガスなどの公共料金や格安SIMの通信費、定額制動画配信サービスなど、月額後払い方式(オーソリと売上確定にタイムラグが生じる業態)の一部店舗では、ゆうちょデビットの登録自体を拒否されるケースがあります。
2. ゆうちょ通帳アプリ内の「利用限度額」設定によるブロック
ゆうちょデビットはセキュリティ上の観点から、初期設定やユーザー自身の操作によって「1回」「1日」「1か月」ごとの利用限度額を細かく設定できます。高額な家電や旅行代金を決済しようとした際、口座に残高が十分あってもアプリ側の上限リミットに達していて決済が拒絶されるトラブルが頻発しています。この場合は「ゆうちょ通帳アプリ」から即座に限度額を変更すれば解決します。
3. ゆうちょ銀行の「定期メンテナンス時間帯」の重複
都市銀行やネット銀行に比べ、ゆうちょ銀行は定期的な基幹システムメンテナンスを厳格に実施しています。とりわけ毎週日曜日23:55〜翌月曜日7:00の間や、祝日・年末年始の深夜帯は口座引き落とし機能が停止するため、この時間帯にコンビニやネット通販で決済を試みても承認が下りずエラーとなります。
4. 残高不足と「未決済金」の発生
デビットカードは残高の範囲内でしか決済できませんが、海外サイトの利用時における為替レートの変動や、特殊な課金方式により一時的な口座残高不足が生じることがあります。一度支払いが滞ると、追加入金をして未決済分が解消されるまでカード全体の利用にロックがかかる仕組みになっています。
5. 暗証番号の連続相違やICチップ・磁気の物理的不良
店舗のカードリーダーに差し込んで決済する際、暗証番号(PIN)を規定回数以上間違えるとICチップにロックがかかり、再発行手続きを余儀なくされます。また、物理カードの接触不良や、Visaのタッチ決済非対応レジで無理にタッチしようとしたことによるヒューマンエラーも現場報告として目立っています。
mijica(ミジカ)サービス終了の痛恨事と「ゆうちょデビット」誕生の決定的な経緯
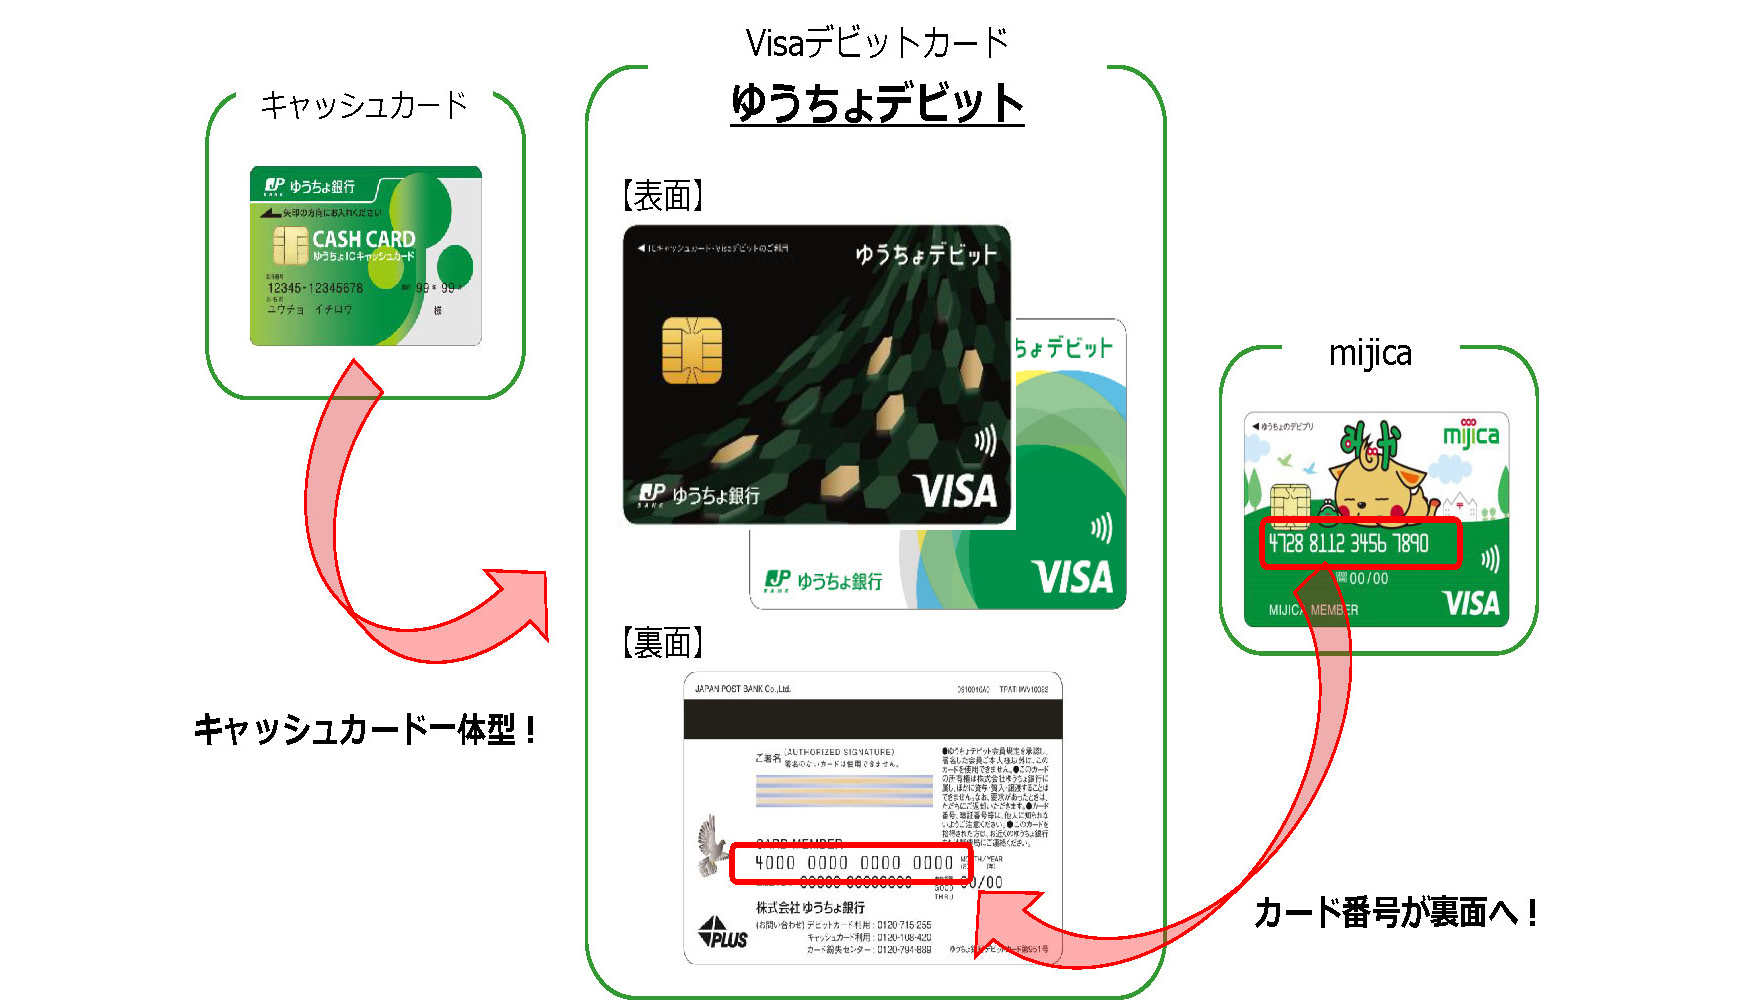
ゆうちょデビットの評判を語る上で避けて通れないのが、前身であるカード「mijica(ミジカ)」を巡る一連のセキュリティ事件です。この苦い歴史こそが、現在のゆうちょデビットの仕様に決定的な影響を与えています。
2017年にスタートしたmijicaは、プリペイド機能とデビット機能を掛け合わせた地域振興型カードとして鳴り物入りで導入されました。しかし2020年秋、会員向けWEBサイトへの不正アクセスによる送金被害や、他人の貯金口座からの不正チャージ事案が相次いで発覚。システム設計の脆弱性と本人確認(多要素認証)の不備が金融庁やマスコミ各社から猛烈な批判を浴びる事態へと発展しました。
当時の記者会見で経営陣が深々と頭を下げた姿は記憶に新しく、ゆうちょ銀行はmijicaの新規発行と送金機能を完全停止。抜本的な改修を検討したものの、セキュリティ構造の抜本的刷新を優先するため2022年春にmijicaのサービス終了を正式に決断しました。
この痛烈な反省の上に立ち、2022年5月に誕生したのが現在の「ゆうちょデビット」です。過去の複雑怪奇なポイント機能や独自送金システムを大胆に削ぎ落とし、「世界基準のVisa直結型・即時決済」という極めてシンプルな単機能へと舵を切りました。二段階認証の徹底や「ゆうちょ通帳アプリ」での厳重なデバイス認証を義務付けた背景には、失墜した金融インフラとしての信頼を何としても取り戻すという強い危機感があったのです。
【実態検証】利用者の生の声と現場目線で見えたリアル
刷新から時間を経た現在、街のユーザーやネットコミュニティ(SNS・知恵袋等)における評価はどのように推移しているのでしょうか。現場を取材すると、賛否両論のリアルな肉声が浮かび上がってきます。
好意的な声:家計管理と「心理的安全性」の獲得
「大学生の息子への仕送り口座と連携させて持たせている。仕送りの範囲内でしか使えないし、使った瞬間にアプリへプッシュ通知が届くので親としても安心感が違う」(40代・保護者)
「以前クレジットカードで毎月限度額いっぱいまで使い込んでリボ払いの沼にハマりかけた。ゆうちょデビットに変えてからは『口座にあるお金=今使えるお金』という当たり前の現実が可視化され、無駄遣いがピタリと止まった」(20代・会社員)
辛口な批判:ポイ活勢からの冷遇と機能面への注文
「0.25%のキャッシュバックは、1万円使ってもわずか25円。楽天銀行の1.0%還元デビットに慣れていると、メインカードとして使う気には到底なれない」(30代・公務員)
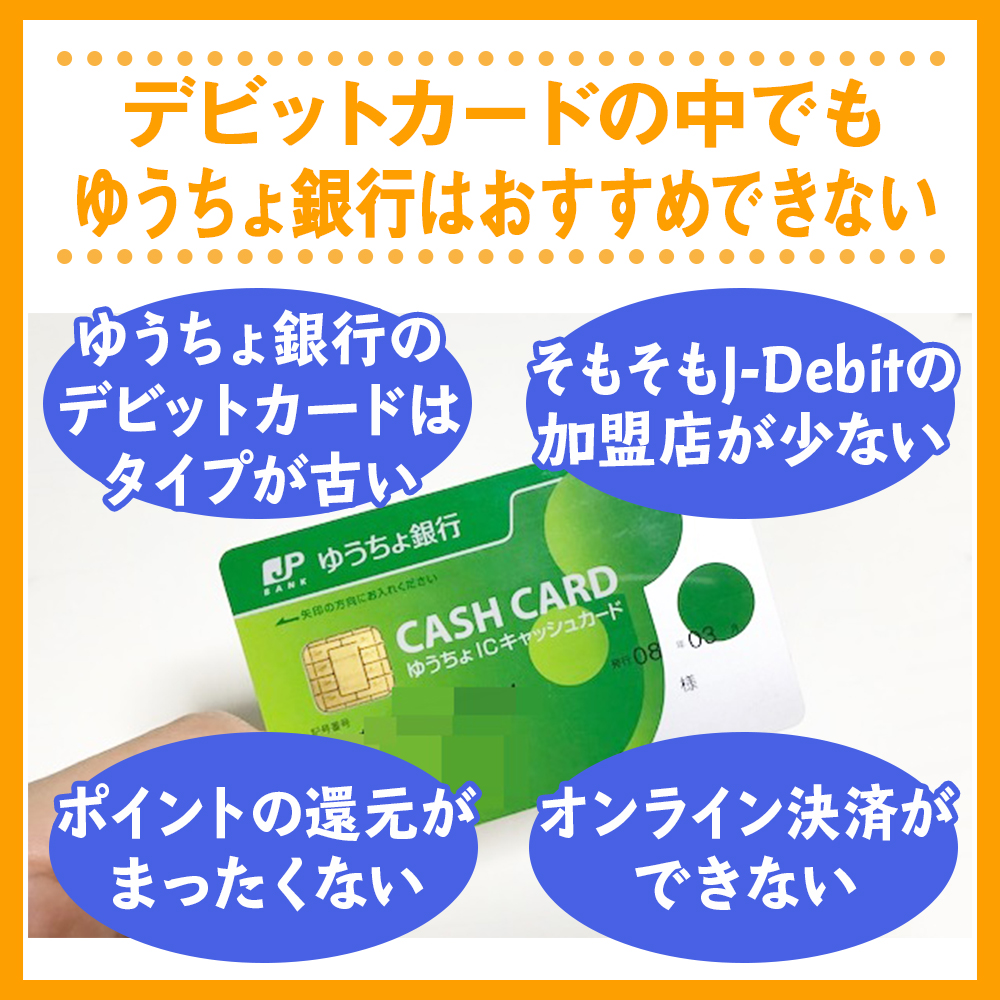
「キャッシュカードとデビットカードが別々のプラスチックカードなので、財布のカード入れが圧迫される。なぜ三井住友のOliveのようにオールインワンの1枚にまとめられないのか」(50代・自営業)
利用者の証言を総合すると、純粋な金銭的リターン(還元率)を求める層からは冷ややかに見られている一方、「使いすぎ防止」「子どもの金融リテラシー教育」「安心・安全の担保」を最優先する層からは絶大な信頼を獲得していることがわかります。
ゆうちょデビットの賢い作り方と2026年最新キャンペーンの落とし穴
ゆうちょデビットの新規発行手続きは、デジタル化によって劇的に簡素化されています。最もスピーディーでおすすめなのは「ゆうちょ通帳アプリ」経由のオンライン申し込みです。
申し込みの大まかなステップは以下の通りです。
- スマートフォンで「ゆうちょ通帳アプリ」を起動し、本人確認認証を完了させる。
- アプリ内メニューの「ゆうちょデビット」を選択し、規約に同意。
- カードデザイン(ブラック/ホワイトの2色展開)と暗証番号を選択。
- 登録完了後、最短即日でバーチャルカード(カード番号)がアプリ内に表示され、ネットショッピングで利用可能に。
- 実物のプラスチックカードは、申し込みから約1〜2週間程度で簡易書留(または特定記録郵便)にて自宅へ郵送される。
なお、郵便局の貯金窓口でも対面での手続きが可能ですが、書類記入や窓口の混雑を考慮すると、アプリ完結ルートが最も手戻りがありません。
また、例年定期的に展開される「新規入会&利用キャンペーン」には注意が必要です。2026年現在の施策においても、「期間中に発行し、〇回以上の利用または合計〇万円以上の決済で最大数千円キャッシュバック」といった条件が設定されています。しかし、対象外となる取引(SuicaやPayPay等の電子マネーチャージ、各種手数料など)が細則に明記されているケースが多く、「条件を達成したつもりで還元を受け取れなかった」という落とし穴に陥らないよう、公式の規約細目を必ず一読してください。
【プロの結論】家計心理学から見抜く「選ぶべき人・避けるべき人」の境界線
金融取材と家計行動調査を重ねてきた専門的見地から、ゆうちょデビットがもたらす最大の価値について結論を提示します。それは還元率の損得ではなく、「家計における心理的バウンダリー(境界線)の確立」にあります。
行動経済学の知見では、クレジットカードによる支払いは「現金を支払う痛覚(Pain of Paying)」を麻痺させ、支出額を平均15〜20%増大させることが実証されています。翌月まとめて引き落とされる後払いシステムは、将来の自分への借金に他なりません。これに対し、決済と同時に残高が減るデビットカードは、現金払いと同等の心理的抑制力を脳に働かせます。
この心理的力学を踏まえ、読者の皆様が選ぶべきか否かの明確な判断基準を整理しました。
迷わずゆうちょデビットを選ぶべき人
- クレジットカードの請求額に毎月怯えている人:即時決済により「残高=限界値」となるため、強制的に予算管理が成立します。
- 高校生・未成年の子どもにキャッシュレス決済を持たせたい親世代:信用情報に傷をつける心配がなく、アプリで即時利用状況を把握できる安全弁として最高峰の選択肢です。
- 複雑なポイントプログラムの管理に疲れた人:毎月自動で口座にお金が戻るため、有効期限や交換レートを気にする必要がありません。
- 全国の郵便局ネットワークを給与受取・生活基盤にしている人:すでにメガバンクや地方銀行ではなくゆうちょをメインバンクとしているなら、資金移動の手間が一切かかりません。
ゆうちょデビットを避けるべき・他社を検討すべき人
- 「ポイ活」を徹底して資産形成や生活防衛につなげたい人:還元率0.25%は低水準です。楽天銀行デビット(1.0%)や三井住友銀行のOlive(最大数%以上のVポイント還元)を選ぶ方が合理的です。
- ガソリンスタンド給油や毎月の公共料金支払いを1枚に集約したい人:前述の通り弾かれる加盟店が存在するため、メインカードに据えると決済不能のストレスを感じることになります。
- 財布の中のカード枚数を極限まで減らしたいミニマリスト:キャッシュカード一体型ではないため、キャッシュカードとデビットカードを別々に携行する必要があります。
【デビット カード ゆうちょ】に関するよくある質問(FAQ)
Q1:高校生でも親の同席や同意書なしで作ることができますか?
A1:15歳以上(中学生を除く)であれば、本人の名義のゆうちょ通常貯金口座と本人確認書類を用いることで、原則として親の同意書の提出なしでアプリ等から申し込みが可能です。ただし、未成年の健全な家計管理の観点から、ご家庭内で利用ルールを共有した上での発行が強く推奨されます。
Q2:Apple PayやGoogleウォレットに登録してスマホだけで買い物できますか?
A2:はい、対応しています。ゆうちょ通帳アプリから設定を行うことで、Apple Payなどに登録が可能です。全国の「Visaのタッチ決済」加盟店や対応店舗において、物理カードを取り出すことなくスマートフォンをかざすだけで素早く支払いが完了します。
Q3:ガソリンスタンドで使えないのはなぜですか?
A3:ガソリンスタンドは給油量によって最終金額が後から確定するシステム(オフラインまたは遅延処理)を採用している店舗が多く、カードを通した瞬間に残高から引き落とすデビットカードの即時承認システムと相性が悪いためです。これはゆうちょ銀行だけでなく、多くのデビットカードに共通する業界全体の技術的仕様です。
Q4:審査なしで作れるということは、過去に金融事故(ブラックリスト)があっても作れますか?
A4:原則として作れます。ゆうちょデビットの発行に際しては、株式会社シー・アイ・シー(CIC)や日本信用情報機構(JICC)といった指定信用情報機関への個人信用情報の照会を行いません。したがって、過去のローン延滞や自己破産等の履歴に関わらず、ゆうちょ銀行の口座が正常に利用できる状態であれば問題なくカードが発行されます。
まとめ:今後の動向と失敗しないための判断基準
かつての不祥事から立ち直り、強固なセキュリティとシンプルな即時決済カードとして再設計された「ゆうちょデビット」。還元率の派手さこそありませんが、「年会費完全無料」「無審査」「使いすぎの完全防止」「現金の自動キャッシュバック」という質実剛健な強みを備えています。
「使えない」という噂の正体は、決済の仕組みや深夜のメンテナンス時間帯を正しく把握していれば、恐れるに足るものではありません。クレジットカードによる借金体質から抜け出したい方や、キャッシュレスをこれから学び始める高校生・学生にとって、これほど心理的ハードルの低い堅牢な選択肢は他にないでしょう。
自らのライフスタイルやポイ活へのこだわり、そして毎月の家計支出と冷静に向き合い、このカードがもたらす「安心感」という価値を賢く活用してください。 (出典: デビット カード ゆうちょ(Yahoo!ニュース))
毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。
