税制改正大綱で手取りは激変する?所得税の壁と控除見直しの真相
毎年の年末から年明けにかけて日本経済の行方を左右する「税制改正大綱」。物価高への対応や賃上げの行方、少子化対策の財源問題が連日メディアを賑わすなか、自分たちの給与手取りや家計防衛にどのような影響が及ぶのか、切実な関心が集まっています。
2026年の税制論議では、「年収の壁」の抜本的見直しや高校生年代の扶養控除調整、省エネ基準に連動する住宅ローン控除、さらには資産運用層を揺るがす金融所得課税の動向まで、生活に密着した制度改定が目白押しです。与党税制調査会の議論から閣議決定までの流れを整理し、知っておくべき重要ポイントと具体的な手取り影響を報道記者の視点で徹底検証します。
📌 【この記事の重要ポイントまとめ】
- 要点1:税制改正大綱は毎年12月中旬に与党で取りまとめられ、年明けの閣議決定を経て春の国会で可視化・法制化される。
- 要点2:所得税の基礎控除引き上げ論議や扶養控除の見直しは、世帯構成や年収帯によって手取りの「増減差」を大きく分ける。
- 要点3:住宅ローン控除の省エネ要件化や生前贈与加算の7年延長など、申請・手続き次第で数十万〜数百万円の格差が生じる。
【基本解説】税制改正大綱とは?いつ発表されどう決定するのか
税制改正大綱とは、翌年度以降の税金の仕組みや税率、各種控除のルール変更を定めた「国の税制青写真」です。制度の骨格を税制改正大綱 わかりやすく解説すると、政府と与党が主導して「どの層から税を集め、どの産業や家計を支援するか」を決定する最重要政策文書といえます。
例年、検索需要が高まる「税制改正大綱 いつ発表」という疑問について、策定スケジュールは厳格にルーティン化されています。各省庁からの税制改正要望が8月末に出揃った後、秋口から与党税制調査会 現在の動向が活発化し、自民党・公明党の税調幹部による密室協議を経て12月中旬に「与党税制改正大綱」として公表されます。
その後、年末から年明けにかけて政府案として整理され、1月下旬に与党税制改正大綱 閣議決定が行われます。通常国会での審議を経て関連法案が3月末までに可決・成立し、原則として4月1日から順次施行される流れです。給与明細の源泉徴収税額や年末調整の手続きが変わる背景には、すべてこのプロセスが存在しています。

【暮らし直撃】所得税の壁と扶養控除の見直し|手取りへの影響を試算
今回の税制議論で最大の焦点となったのが、いわゆる「年収の壁」問題と子育て世帯の扶養控除です。所得税の壁 見直し 理由の根底にあるのは、長引くインフレ局面において、従来の非課税枠のままではパートやアルバイトの労働時間抑制(就労調整)が起き、人手不足に拍車をかけているという構造的課題です。
学生や主婦層が意識する「103万円の壁」の引き上げ論議や基礎控除の拡充は、単身者や低中所得層の手取りを底上げする効果が期待される一方、社会保険料の「106万円・130万円の壁」との整合性が問われています。給与収入から差し引かれる所得税が減税となっても、社会保険の加入基準を満たした途端に手取りが数万円単位で急減する「逆転現象」の解消が不可欠と指摘されています。
さらに注目すべきは、扶養控除 見直し 手取り影響です。児童手当が高校生年代(16〜18歳)まで支給延長されたことに伴い、従来の扶養控除(一般扶養控除38万円)の縮小が検討されてきました。手当として月1万円(年12万円)が支給されても、親の所得税・住民税の控除額が削られれば、高所得層を中心に「手当増額分以上の増税」となり、実質的な手取りがマイナスへ沈むリスクが浮き彫りとなっています。
過去に実施された一時的な減税措置から、定額減税 2026年最新の税制体系へのシフトが進む中、給与所得者が実感できる手元資金の変動は、世帯年収や子どもの年齢によって極端な二極化を見せています。
【徹底比較】2026年の主要税制改正ポイント一覧と変更データ
家計から中小企業経営、資産承継に至るまで、2026年に抑えておくべき主要項目の変更点と実務上の影響を比較データとしてまとめました。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 住宅ローン控除 | 新築は省エネ基準適合が必須。子育て世帯等の借入限度額優遇を維持・拡充。 | 控除率0.7%、控除期間13年(新築)。一般住宅は対象外。 | 建築コスト増と減税額の天秤。住宅ローン控除 改正 詳細まとめの確認が必須。 |
| 相続・贈与税 | 生前贈与加算期間が従来の3年から最長7年へ段階的延長が進行中。 | 暦年課税の基礎控除は年110万円。延長4年分は計100万円まで加算除外。 | 相続税贈与税一体化 変更点により、駆け込み贈与の有効性が大幅に低下。 |
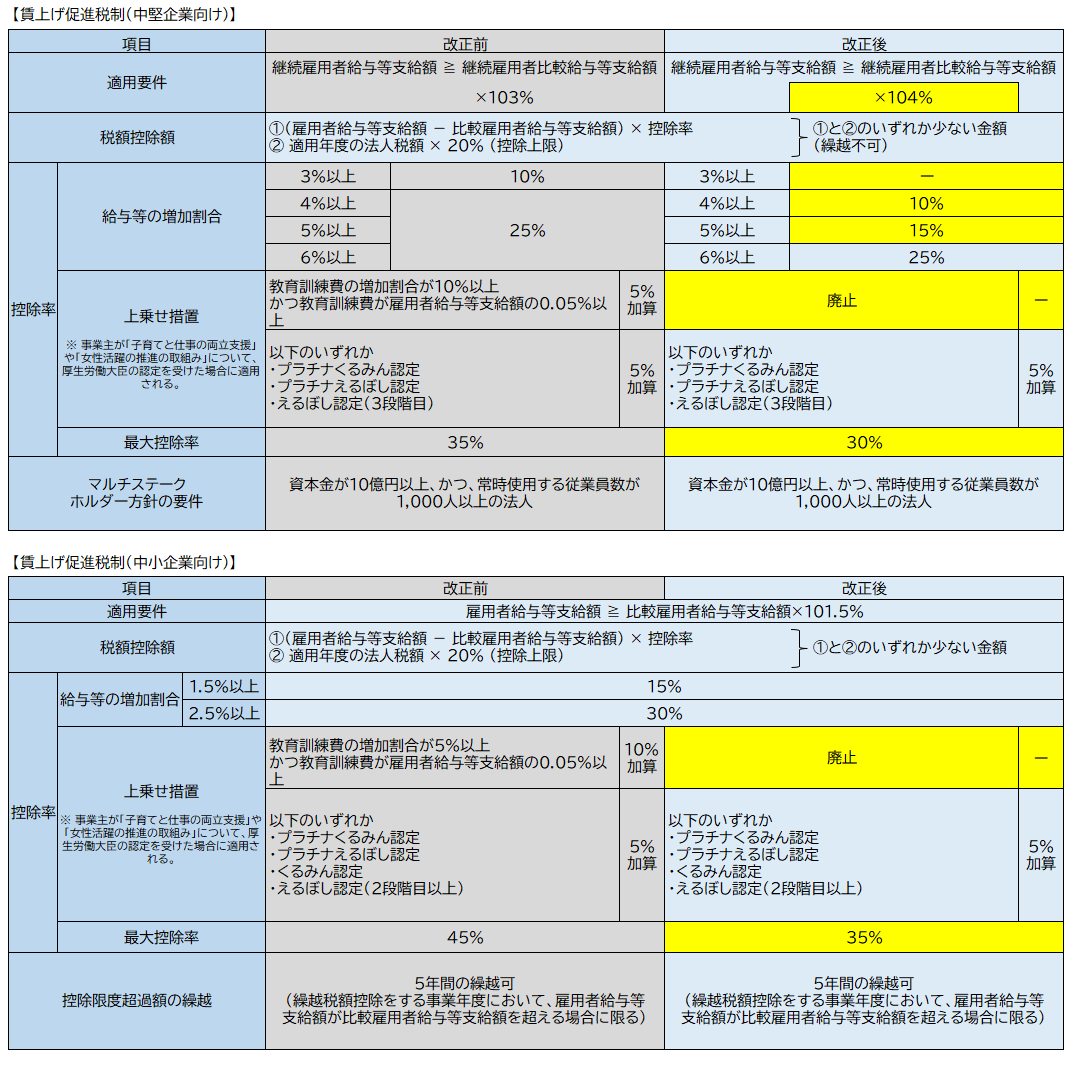
| 賃上げ促進税制 | 中小企業で最大45%の税額控除。繰越控除制度(5年間)を運用。 | 給与総額の前年比増加率(1.5%〜2.5%以上など段階設定)。 | 賃上げ促進税制 適用要件を満たせる黒字企業と赤字企業格差が広がる。 |
| インボイス緩和 | 小規模事業者の2割特例や1万円未満の少額取引免除等の経過措置が継続。 | 納税額を一律売上税額の2割に軽減(免税事業者からの転換者対象)。 | インボイス制度 緩和措置 経緯を踏まえ、特例終了後の税負担増に備えが必要。 |

【世論の現場】金融所得課税へのネットの反応と投資家の警戒感
「新NISAで資産形成を奨励しておきながら、将来的に金融所得課税を引き上げるのではないか」——SNSや投資コミュニティで定期的に炎上するのが、一律20.315%(所得税15%、住民税5%、復興特別所得税0.315%)とされている株式譲渡益や配当金への課税強化です。
金融所得課税 ネットの反応を定点観測すると、「貯蓄から投資へ誘導した後の梯子外しだ」「中間層の老後資金作りを阻害する」といった反発の声が圧倒的多数を占めています。政府関係者の答弁や与党内の発言で「1億円の壁(超富裕層の実質税負担率低下)」の是正が言及されるたび、個人投資家の間では市場への資金流入鈍化に対する懸念が広がります。
財務当局の内部資料や税調関係者の証言を総合すると、現時点で新NISAの非課税枠そのものに手を付ける計画は否定されているものの、特定口座や高額配当所得に対する総合課税化・累進課税導入の議論は完全に消えていません。投資環境の激変に備え、非課税口座の最大活用と制度改変の動向監視は個人投資家にとって必須の自己防衛策となっています。
一般に知られていない盲点とネットの誤解を徹底是正
税制改正に関する言説には、SNSを中心に誤った認識や誇大解釈が混ざり合っています。実務現場でクライアントが陥りがちな3つの代表的な盲点を是正します。
第一の誤解は、「基礎控除が上がれば無条件で手取りが数十万円増える」という思い込みです。所得税の控除額が拡大しても、適用される税率(5%〜45%)に応じた減税額にとどまるため、年収300万円〜500万円世帯での年間減税額は数万円規模です。住民税の控除枠拡大や社会保険料負担との兼ね合いを計算しなければ、生活実感としての可処分所得増は限定的となります。
第二の誤解は、「インボイスの経過措置があるから当面は何もしなくてよい」という個人事業主の油断です。インボイス制度 緩和措置 経緯を振り返ると、2割特例などの激変緩和措置は期限付きの救済策に過ぎません。特例が段階的に終了した段階で、本則課税や簡易課税への移行を怠っていると、突然の納税額急増に直面します。
第三の誤解は、「生前贈与は毎年110万円渡していれば税務署に把握されない」という神話です。相続開始前7年以内の贈与加算ルールの適用により、過去の口座履歴は徹底的に突合されます。契約書の作成や通帳を介した資金移動の履歴を残していなければ、名義預金とみなされて全額が相続税の課税対象に組み戻されるリスクがあります。
【プロの結論】資産防衛と家計管理で「得する人・損する人」の判断基準
税制の構造改革が進むなか、恩恵を最大化できる層と知らずに損失を被る層の境界線は明確になりつつあります。家計と資産管理における具体的な選別基準は以下の通りです。
▼ 制度変更の恩恵を最大化できる人(おすすめできる条件)
- 省エネ基準適合住宅を計画的に取得する子育て世帯:住宅ローン控除の上限維持と各種補助金・贈与非課税枠の三重取りが可能。
- 新NISAとiDeCoをフル活用する現役世代:金融所得課税の将来リスクを完全に遮断し、拠出時の所得控除と運用益非課税の恩恵を享受。
- 計画的な早期生前贈与を実施できるシニア層:加算期間7年ルールを逆算し、孫や子へ早期から長期分散贈与を実行できる家庭。
▼ 制度変更により実質手取りが減少しやすい人(慎重になるべき条件)
- 高校生年代の子どもを持つ年収900万円超の世帯:児童手当の所得制限撤廃の恩恵より、扶養控除縮小による税負担増が上回る「ステルス増税」直撃層。
- インボイス経過措置の終了対策を放置しているフリーランス:消費税の免税メリット消失に向けた価格転嫁交渉や経費管理ができていない事業者。
- 「103万・106万の壁」の手前で働き控えを続ける短時間労働者:控除枠引き上げの法改正タイミングを逃し、非効率なシフト調整で生涯賃金を損なうケース。
【税制 改正 大綱】に関するよくある質問(FAQ)
Q1:税制改正大綱の内容はいつから私たちの給与明細や税金に反映されますか?
A1:大綱が成立した後、原則として翌年度の4月1日から適用されます。ただし、所得税や住民税の定例変更は6月の住民税決定通知書や年末調整(12月)のタイミングで反映されることが多く、制度ごとに移行時期が異なります。
Q2:生前贈与加算の「7年ルール」は過去の贈与すべてに遡って適用されますか?
A2:過去の贈与すべてに即座に適用されるわけではありません。2024年1月1日以降の贈与から順次加算期間が延長され、2031年以降の相続において完全に「7年分」の加算へと移行する段階的な経過措置が設けられています。
Q3:住宅ローン控除を受ける際、省エネ基準を満たしていない新築住宅は一切控除を受けられませんか?
A3:原則として、省エネ基準に適合していない一般新築住宅は住宅ローン控除の対象外となります。建築確認の時期や特例措置の有無により例外が存在する場合もありますが、新築購入時は「省エネ適合証明書」の取得が控除適用の大前提となります。
まとめ:今後の税制動向を見極めて手取りを守る行動を
税制改正大綱は、単なる永田町・霞が関の政治イベントではなく、私たちの手取り額や老後資金、事業の採算性を直接書き換える「家計のルールブック」です。
複雑化する税制の波に流されることなく、非課税制度の徹底活用や適切な控除申告を行い、自らの手で可処分所得を防衛する姿勢がこれまで以上に求められています。国会での審議状況や年度ごとの施行スケジュールを注視し、制度変更に合わせた機敏なライフプランの見直しを進めていくことが賢明な選択となります。 (出典: 税制 改正 大綱(Yahoo!ニュース))
毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。
