ブラックリスト確認の完全手順と信用情報開示|審査落ちの真相を追う
愛用していたクレジットカードの更新が突然見送られたり、新型スマートフォンの機種変更で分割払いを断られたりした瞬間の凍りつくような焦燥感は、経験した者にしか分かりません。頭をよぎるのは「自分はブラックリストに入っているのではないか」という強い猜疑心です。結論から言えば、日本に「ブラックリスト」という名称の名簿そのものは存在しません。しかし、金融機関が審査時に参照する個人信用情報機関に、過去の延滞や債務整理といった事故情報(異動情報)が記録されていれば、実質的なブラック状態として扱われます。
住宅ローンの事前審査否決やカード発行見送りの理由を金融機関が明かすことは絶対にありません。審査落ちの不安を根本から断ち切る唯一の手段は、公的な信用情報機関に対して自ら信用情報開示の手続きを行い、登録されている客観的な事実を白日の下に晒すことです。2026年現在、主要な信用情報機関はスマートフォンからの即日開示体制を整えており、数十分の手続きで自らの信用状況を正確に把握できるようになっています。曖昧な噂に惑わされず、自らの信用ステータスを可視化する全手順を現場目線で詳解します。
📌 【この記事の重要ポイントまとめ】
- 要点1:「ブラックリスト」の正体は信用情報機関に登録される「異動情報」であり、CIC・JICC・KSCの3機関へ自ら情報開示請求することで100%確認できる。
- 要点2:スマホ開示は500円〜1,000円程度の手数料で即日完了し、ネット上で噂される「無料確認アプリ」は個人情報を抜き取る危険な罠に過ぎない。
- 要点3:事故情報が消える起算点は「延滞の発生日」ではなく「延滞解消から5年」であり、放置している限り半永久的に審査落ちの連鎖は止まらない。
審査落ちの真犯人とは?「ブラックリスト」の正体と信用情報の基礎構造
金融業界において「ブラックリスト」と呼ばれる現象の正体は、個人の借入や返済履歴を管理する個人信用情報機関に、約束通りの返済が行われなかった客観的な事実が登録される状態を指します。割賦販売法や貸金業法に基づき、事業者は審査時にこれらの機関への照会が義務付けられており、ここに致命的な記録が存在すると機械審査の段階で自動的に弾かれます。
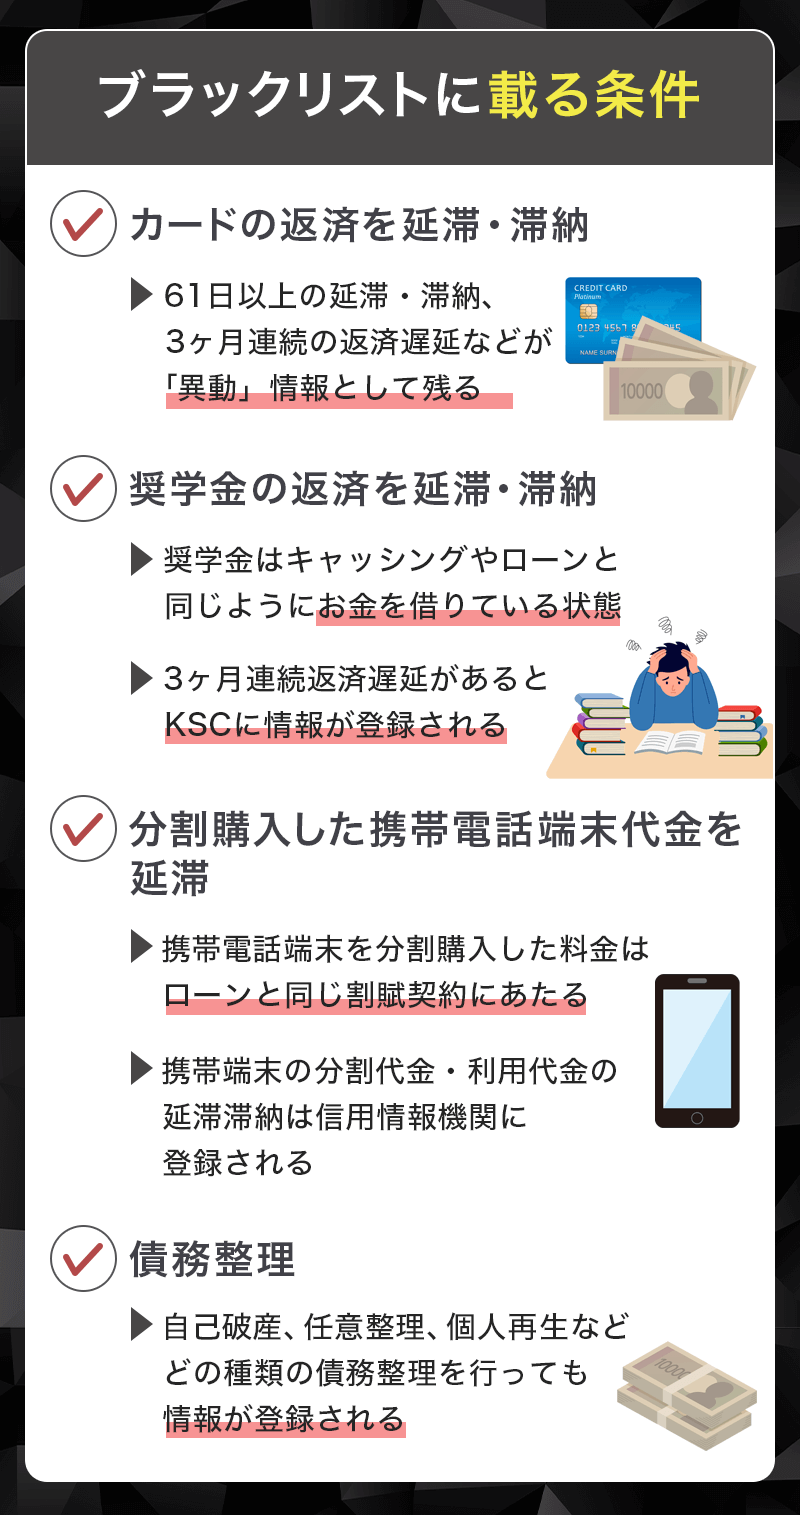
代表的な審査落ちの引き金となるのが、クレジットカード審査落ち理由の筆頭である61日以上または3ヶ月以上の支払い遅延です。カードのショッピング枠やキャッシングのみならず、近年急増しているのが端末価格の高騰に伴う携帯電話本体分割審査での否決です。10万円を超える端末の割賦契約には厳格な支払可能見込額の調査が課されるため、月々わずか数千円の通信費に含まれる端末代金の延滞であっても、信用情報上には容赦なく事故記録が刻まれます。
日本国内には役割の異なる3つの指定信用情報機関が存在し、それぞれが異なる金融ネットワークをカバーしながら「FINE」や「CRIN」と呼ばれる情報交流ネットワークを通じて事故情報を相互共有しています。
- CIC(シー・アイ・シー):主にクレジットカード会社、信販会社、大手携帯キャリアが加盟。割賦販売やカード決済の履歴を統括。
- JICC(日本信用情報機構):消費者金融や信販会社、ネット銀行などが多数加盟。貸金業法に基づく借入情報を網羅。
- KSC(全国銀行個人信用情報センター):都市銀行、地方銀行、信用金庫、農協などが加盟。住宅ローンや銀行カードローンを統括。
身に覚えのない審査落ちに直面した際、どの機関にどのような傷がついているのかを特定しない限り、次の一手を打つことは不可能です。
【2026年最新比較】3大信用情報機関の特徴・費用・スマホ開示方法
自身の信用状態を確かめるには、原因となった取引の種別に応じて適切な機関へ開示請求を行う必要があります。2026年現在の各機関における開示方法、信用情報開示費用、手続きの所要時間、押さえるべきチェック項目を一覧表にまとめました。
| 機関名称 | 開示費用(税込)と決済方法 | 主な加盟業態と対象商品 | 編集部の見解・確認の優先度 |
|---|---|---|---|
| CIC (指定信用情報機関) | 500円(インターネット開示) クレジットカード、キャリア決済 | クレジットカード会社、信販会社、携帯キャリア(本体割賦) | 最優先で確認すべき基幹情報。スマホ分割やクレカ否決の主因はほぼここに集約される。即時閲覧可能。 |
| JICC (日本信用情報機構) | 1,000円(スマホ申込) クレカ、コンビニ決済、キャリア決済 | 消費者金融、信販会社、流通系カード会社、一部銀行 | カードローンやキャッシング履歴の確認に必須。スマホアプリからの本人確認で数日〜数時間で結果受領。 |
| KSC (全国銀行個人信用情報センター) | 1,000円(インターネット開示) クレカ、キャリア決済、PayPay等 | 都市銀行、地方銀行、信託銀行、信用金庫、住宅金融支援機構 | 住宅ローン検討者は必須。官報情報(破産・再生)を最長7年間保持するため、大型借入前の関門となる。 |
一般的なクレジットカードやスマートフォンの割賦審査で落ちた場合は、まずCICの開示を行い、過去に消費者金融での借入があるならJICC、メガバンクや地方銀行のマイカーローン・住宅ローンを控えている場合はKSC全国銀行個人信用情報センターを押さえるのが定石です。
【実践】スマホ完結!信用機関の具体的な開示ステップと開示報告書の読み解き方
役所の窓口や郵送で何日も待つ時代は終わり、現在は手元のスマートフォン1台で信用情報の即時チェックが完結します。窓口開示が廃止された現在、主流となっているデジタル開示の具体的な流れを整理します。
CIC情報開示方法:受付番号取得からPDF確認までの流れ
CIC情報開示方法は、スピーディかつ明快です。利用にあたっては「契約時に登録した電話番号」からの発信確認が鍵となります。
- 発信番号の準備:カードやローン申込時に登録した固定電話または携帯電話の番号を手元に用意します。
- 受付番号の取得:CIC指定の受付電話番号にダイヤルし、音声ガイダンスに従って生年月日などを入力。案内される6桁の「受付番号」をメモします。
- 公式サイトで情報入力:ガイダンス終了後、1時間以内にCICのインターネット開示ページにアクセスし、受付番号、氏名、住所、クレジットカード情報などを入力します。
- 開示報告書(PDF)のダウンロード:認証が完了すると、信用情報開示報告書が即座に生成され、端末上で閲覧・保存が可能になります。
JICCスマホ開示:専用アプリとマイナンバーカードの連携
JICCスマホ開示は、公式提供の開示アプリを利用して行います。マイナンバーカードをスマートフォンのNFC機能で読み取る公的個人認証サービス、あるいは運転免許証の厚みや顔写真を撮影するオンライン本人確認(eKYC)を採用しています。
必要事項の入力から決済手続きまでアプリ内でシームレスに進行し、最短数時間から数日以内にパスワード保護された信用情報記録がアプリまたはメール経由で届きます。クレジットカード決済のほか、主要なスマートフォン決済やコンビニ前払いにも対応しているため、有効なクレカを所持していない状態でも利用しやすいのが特徴です。
【致命傷の特定】異動情報見方と記号の解読
手に入れた信用情報開示報告書をどう読み解くべきか。確認すべき最重要項目は、いわゆる「ブラック」を決定づける異動情報見方の完全な理解です。
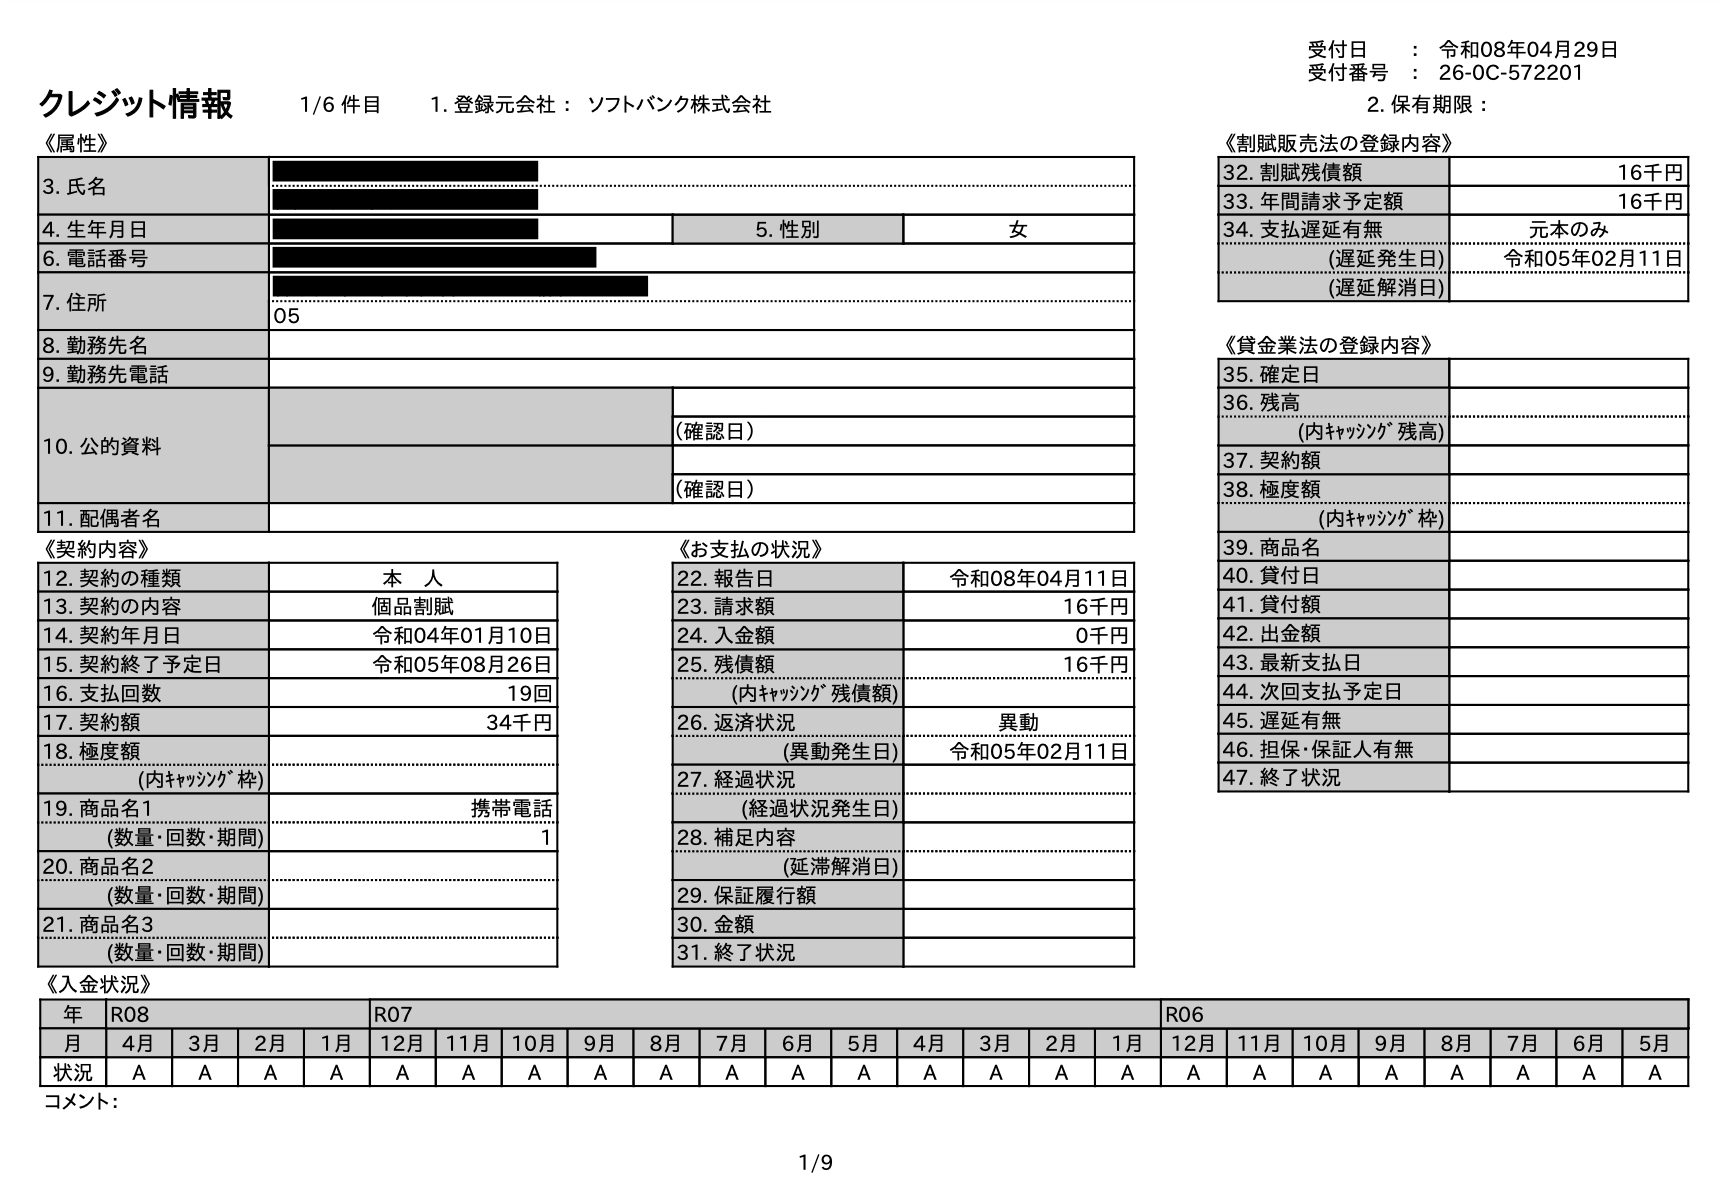
CICの報告書を開いたら、中央部に位置する「お支払いの状況」欄を注視してください。ここに「異動」という二文字が印字されていれば、その契約は法的な金融事故として認定されています。異動が記録される基準は明確で、「返済期日から61日以上、または3ヶ月以上の延滞」、あるいは「保証会社による代位弁済」、「破産申立」のいずれかに該当した場合です。
さらに報告書下段の「入金状況」には、過去24ヶ月分の入金履歴が記号で刻まれています。
- 「 $ 」:請求どおり全額の入金があった(極めて健全)。
- 「 P 」:請求額の一部のみが入金された(危険信号)。
- 「 A 」:お客様の都合により約束の期日に入金がなかった(明確な未払い)。
- 「 - 」:請求も入金もなかった(利用なし)。
「 $ 」が途切れることなく並んでいるのが理想的な状態です。仮に「異動」の文字がなくても、直近数ヶ月以内に「A」が複数回連続して並んでいる場合、金融機関のスコアリングシステムは「資金繰りに重大な異変が生じている」と判定し、審査落ちの直接的な原因となります。
【実態検証】利用者の生の声と審査現場目線で見えたリアルな罠
信用情報に傷がつくパターンは、決して巨額の借金を重ねて自己破産に至ったケースばかりではありません。信用情報開示の現場で目立つのは、「まさかそんなことで」と本人が絶句するような少額決済の見落としです。
住宅メーカーの住宅ローン担当者は、現場の取材に対して次のように証言します。
「年収800万円を超え、上場企業に勤めるお客様が住宅ローン事前審査ブラックとなり、審査が即日否決される事態が珍しくありません。原因を調査するためにCICを開示していただくと、数年前に使っていたスマートフォンの月々2,000円前後の端末残債が、引き落とし口座の残高不足で3ヶ月放置され『異動』がついていた。ご本人は端末代の割賦契約を結んでいる意識すら薄く、銀行からは問答無用で門前払いを食らってマイホーム計画が白紙になる悲劇が後を絶ちません」
ソーシャルメディアやネット上のコミュニティでも、同様の悲痛な叫びが散見されます。
「大学時代の奨学金、口座変更の手続きを忘れて数ヶ月未納通知を無視していたら、社会人3年目でゴールドカードはおろか普通のエポスカードすら審査落ち。JICCを開示して真っ青になった」
「引っ越した前の住所に請求書が届き続けていた後払い決済サービス(BNPL)。数百円の手数料未払いが信用情報に『延滞』として記録され、車のマイカーローンが通らなかった」
ここには、行動経済学や認知心理学で指摘される「ダチョウ効果(Ostrich Effect)」が色濃く現れています。人間は、残高不足や支払い遅延といった心理的ストレスをもたらす不都合な情報に直面した際、砂の中に頭を隠して嵐をやり過ごそうとするダチョウのように、通知書を未開封のまま放置したり現実逃避に走ったりしがちです。しかし、信用情報ネットワークは冷徹かつ不可逆的です。心理的抵抗に負けて放置したわずか数週間の遅れが、後に生活基盤を揺るがす深刻な足枷へと発展します。
一般に知られていない盲点とネットの誤解|「無料確認アプリ」の危険性
スマートフォンのアプリストアやSNS広告を眺めていると、「指紋認証だけでブラックリストを無料診断」「あなたの信用度を即座に判定するスコアアプリ」といった宣伝文句を目にすることがあります。しかし、これらには重大な落とし穴が存在します。
ブラックリスト確認アプリの正体と個人情報の流出リスク
断言しますが、CIC、JICC、KSCといった正規の指定信用情報機関が、第三者の無料診断アプリに対して個人の事故情報や詳細な信用履歴を無償で開放することは制度上あり得ません。ネット上で出回るブラックリスト確認アプリの大半は、以下の2つのいずれかに分類されます。
- アフィリエイト誘導型の簡易アンケート:「年収」や「過去の延滞有無」を自己申告させ、機械的な確率を算出した上で、特定の高金利カードローンや消費者金融の申し込みリンクを踏ませる集客ツール。
- 悪質な個人情報収集アプリ:無料で信用情報を調べると偽り、氏名、生年月日、勤務先、電話番号、さらには顔写真データなどを詐取し、闇金業者や名簿屋へ転売する悪質サイト。
信用情報の開示には、厳格な本人確認と関係法令に基づく正規の手数料支払いが必須です。「無料」という甘い言葉に釣られて見知らぬアプリに個人情報を打ち込む行為は、自ら二次被害の泥沼に飛び込むような極めて危険な愚行と言えます。
「信用情報のブラック履歴を裏技で消去する」という詐欺の手口
同様に警戒すべきが、「弁護士や特殊な工作により、CICの異動情報を数万円で綺麗に抹消できる」と謳う金融トラブル解決業者の存在です。信用情報機関に記録された確定情報は、加盟会員である金融機関からの正規の訂正依頼がない限り、外部のいかなる第三者であっても物理的に改ざんや削除はできません。
万が一、金融機関側の完全な誤登録であった場合には調査の上で削除・訂正されますが、自らの怠慢による延滞である限り、後述する法定の保有期間が経過するのを待つ以外に解決策はありません。「裏技で消せる」と持ちかけるコンサルタントは、100%詐欺であると認識してください。
ブラックリストは何年で消える?延滞解消から5年の真実と時効の壁
金融事故を起こしてしまった場合、最も気になるのがブラックリスト何年で消えるのかという保有期間の問題です。法律と信用情報機関の運用ルールにおいて、事故情報の保管期限には厳格な基準が定められています。
一般的に、延滞や債務整理の記録は延滞解消から5年で抹消されます。ここで最も警戒すべき重大な誤解は、「延滞が発生した日から5年ではない」という点です。
借入金を返済しないまま逃げ続けている場合、あるいは未納のまま放置している間は、どれだけ年数が経過しても「現在進行形の延滞」として扱われ、信用情報に傷がついたまま固定されます。タイマーの針が動き出すのは、あくまで「延滞していた元金・遅延損害金をすべて完済し、契約が終了した日」あるいは「法的な消滅時効の援用が完了した日」からです。そこから起算して正確に5年が経過して初めて、該当の異動情報がシステムから自動的に削除されます。
なお、自己破産を行なった場合のKSC(全国銀行個人信用情報センター)における官報情報については、かつて最長10年間保有されていましたが、2022年11月の規約改定により「官報情報公告区分に係る破産・民事再生手続開始決定の官報情報保有期間が決定日から最長7年に短縮」されました。これにより、破産であっても7年が経過すれば全機関から事故情報が消滅する環境が整っています。
【プロの結論】信用回復へ向けて行動できる人・慎重になるべき人の判断基準
信用情報開示を行った後、自らの状況に応じて取るべき針路は明確に分かれます。場当たり的な判断で傷口を広げないための判断基準を提示します。
【即座に是正と回復へ向かうべき人】
- 開示の結果、身に覚えのない少額の未払い(通販の決済残高や旧スマホの解約漏れ等)で「A」や「異動」がついていた人。
- 現在の安定した収入があり、延滞中の残債を一括完済できる余力がある人。
- 判断:直ちに債権者へ連絡して完済を完了させ、「延滞解消」のステータスを確定させて5年のカウントダウンを開始させるべきです。
【慎重な法的手続きを最優先すべき人】
- 複数の消費者金融やカードローンで多重債務に陥り、総借入額が年収の3分の1(総量規制)を大幅に超過している人。
- すでに5年以上一切返済しておらず、債権回収会社からの督促状を放置している人。
- 判断:中途半端に一部だけ返済すると「時効の更新(中断)」が発生し、消滅時効を主張できなくなるリスクがあります。安易に相手方へ電話せず、借金問題に精通した弁護士や認定司法書士に相談し、時効援用通知の送達または自己破産・個人再生などの債務整理を正規に進めるのが賢明です。
【ブラックリスト確認】に関するよくある質問(FAQ)
Q1:信用情報を無料で確認する裏ワザは本当にないのですか?
A1:原則として完全無料で個人の信用情報を開示する正規の手段はありません。CICはネット開示が500円、JICCやKSCは1,000円の手数料が定められています。唯一の例外として、信用情報機関に登録されている内容に明らかな誤りがあり、調査の結果訂正が行われるような特殊ケースを除き、手数料の支払いは公的証明を得るための必要経費です。
Q2:携帯の本体代金を分割できず「一括払いなら購入可能」と言われたのはブラックだからですか?
A2:その可能性は極めて高いと言えます。スマートフォンの通信契約自体は通信事業者の独自基準(過去の料金滞納歴など)で審査されますが、端末本体の割賦販売(分割払い)はCICの信用情報を照会する割賦販売法の下で行われます。本体の分割審査に落ち、一括払いであれば購入できるという状況は、CIC上に「異動」または多数の支払い遅延(「A」マーク)が存在することを示す典型的な兆候です。
Q3:住宅ローンの事前審査に落ちました。銀行に理由を聞いても教えてくれませんが、開示で特定できますか?
A3:高い確率で原因を特定できます。銀行は具体的な否決理由を開示しませんが、KSC、CIC、JICCの3機関を開示すれば、「過去の異動情報が残っていた」「直近2年間にリボ払いやキャッシングの遅延マーク(A)が散見された」「借入件数や総額が多すぎて返済比率をオーバーしていた」など、否決に至った客観的要因を浮き彫りにできます。
Q4:延滞していたお金を全額返済すれば、その瞬間にブラックリストから名前が消えますか?
A4:即座には消えません。完済した事実は数日から1ヶ月程度で信用情報に反映され、「完了」や「保有期限」の日付が記載されますが、「過去に異動(延滞)を起こした事実」そのものは、完済した日から起算して5年間保持されます。完済直後からすぐに新規のカード作成やローン借入を行うことは難しく、一定期間を置く必要があります。
まとめ:今後の動向と失敗しないための判断基準
「審査に落ちた」という事実はショックを伴うものですが、理由も分からぬまま闇雲に別のクレジットカードや消費者金融へ多重申し込みを繰り返すことこそ、最も避けるべき行為です。短期間に複数の申込履歴が登録される「申込ブラック」状態を引き起こし、傷口をさらに深める結果にしかなりません。
まずは勇気を出してCICやJICCのスマホ開示を行い、自らの信用情報開示報告書をその目で直視してください。仮に事故情報が記録されていたとしても、完済手続きを進めて時間の経過を待つか、専門家を交えて法的な整理を行うことで、確実に再生へのカウントダウンは始まります。客観的なファクトを把握することこそが、金融不安を解消し、健全な生活を取り戻すための確かな第一歩となります。 (出典: ブラック リスト 確認(Yahoo!ニュース))
Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。
