相続税の申告は誰が必要?基礎控除の罠と10ヶ月の期限を徹底解説
身内が他界した直後、深い悲しみの中で突如として突きつけられるのが「遺産相続」という現実的な手続きです。中でも多くの遺族を不安に陥れるのが「相続税の申告」でしょう。国税庁が発表した最新の申告事績データによると、年間の被相続人(亡くなった方)約160万人のうち、実際に相続税の申告書の提出対象となった被相続人は約16万人を超えており、課税割合は全体の1割前後に達しています。地価が高止まりする都市部では、一般的なマイホームと預貯金だけでも課税ラインに達するケースが珍しくありません。
しかし、相続税の実務には「特例を使って税額がゼロになっても申告書の提出自体は必須」「知らずに放置すると高額なペナルティが課される」といった見落としがちな盲点が無数に存在します。本記事では、申告が必要な人の判定基準から、期限である「10ヶ月」のタイムリミット、自分で申告する場合の手順、そして追徴課税を回避するための知恵まで、余すところなく解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:相続税の申告要否は「基礎控除額(3,000万円+600万円×法定相続人の数)」を超えているかどうかで判定されるが、特例適用で納税額が0円になる場合も申告義務が残る。
- 要点2:申告と納税の期限は「相続開始を知った日の翌日から10ヶ月以内」であり、遅延・無申告には過少申告加算税や延滞税といった重いペナルティが課される。
- 要点3:2026年税制改正による生前贈与加算期間の延長(3年から最長7年へ)など最新ルールに対応しつつ、財産の複雑さに応じて「自力申告」か「税理士依頼」かを冷静に見極める必要がある。
【誰が必要?】相続税の申告義務が生じる基準と「基礎控除計算」の罠
「自分たちのような一般家庭に相続税など関係ない」と思い込むのは極めて危険です。まず理解すべきは、相続税の申告要否を分ける基礎控除計算のメカニズムです。法律上、正味の遺産総額(遺産総額+みなし相続財産-非課税財産-債務・葬式費用)が以下の基礎控除額を超えた場合、原則として全員に申告義務が発生します。
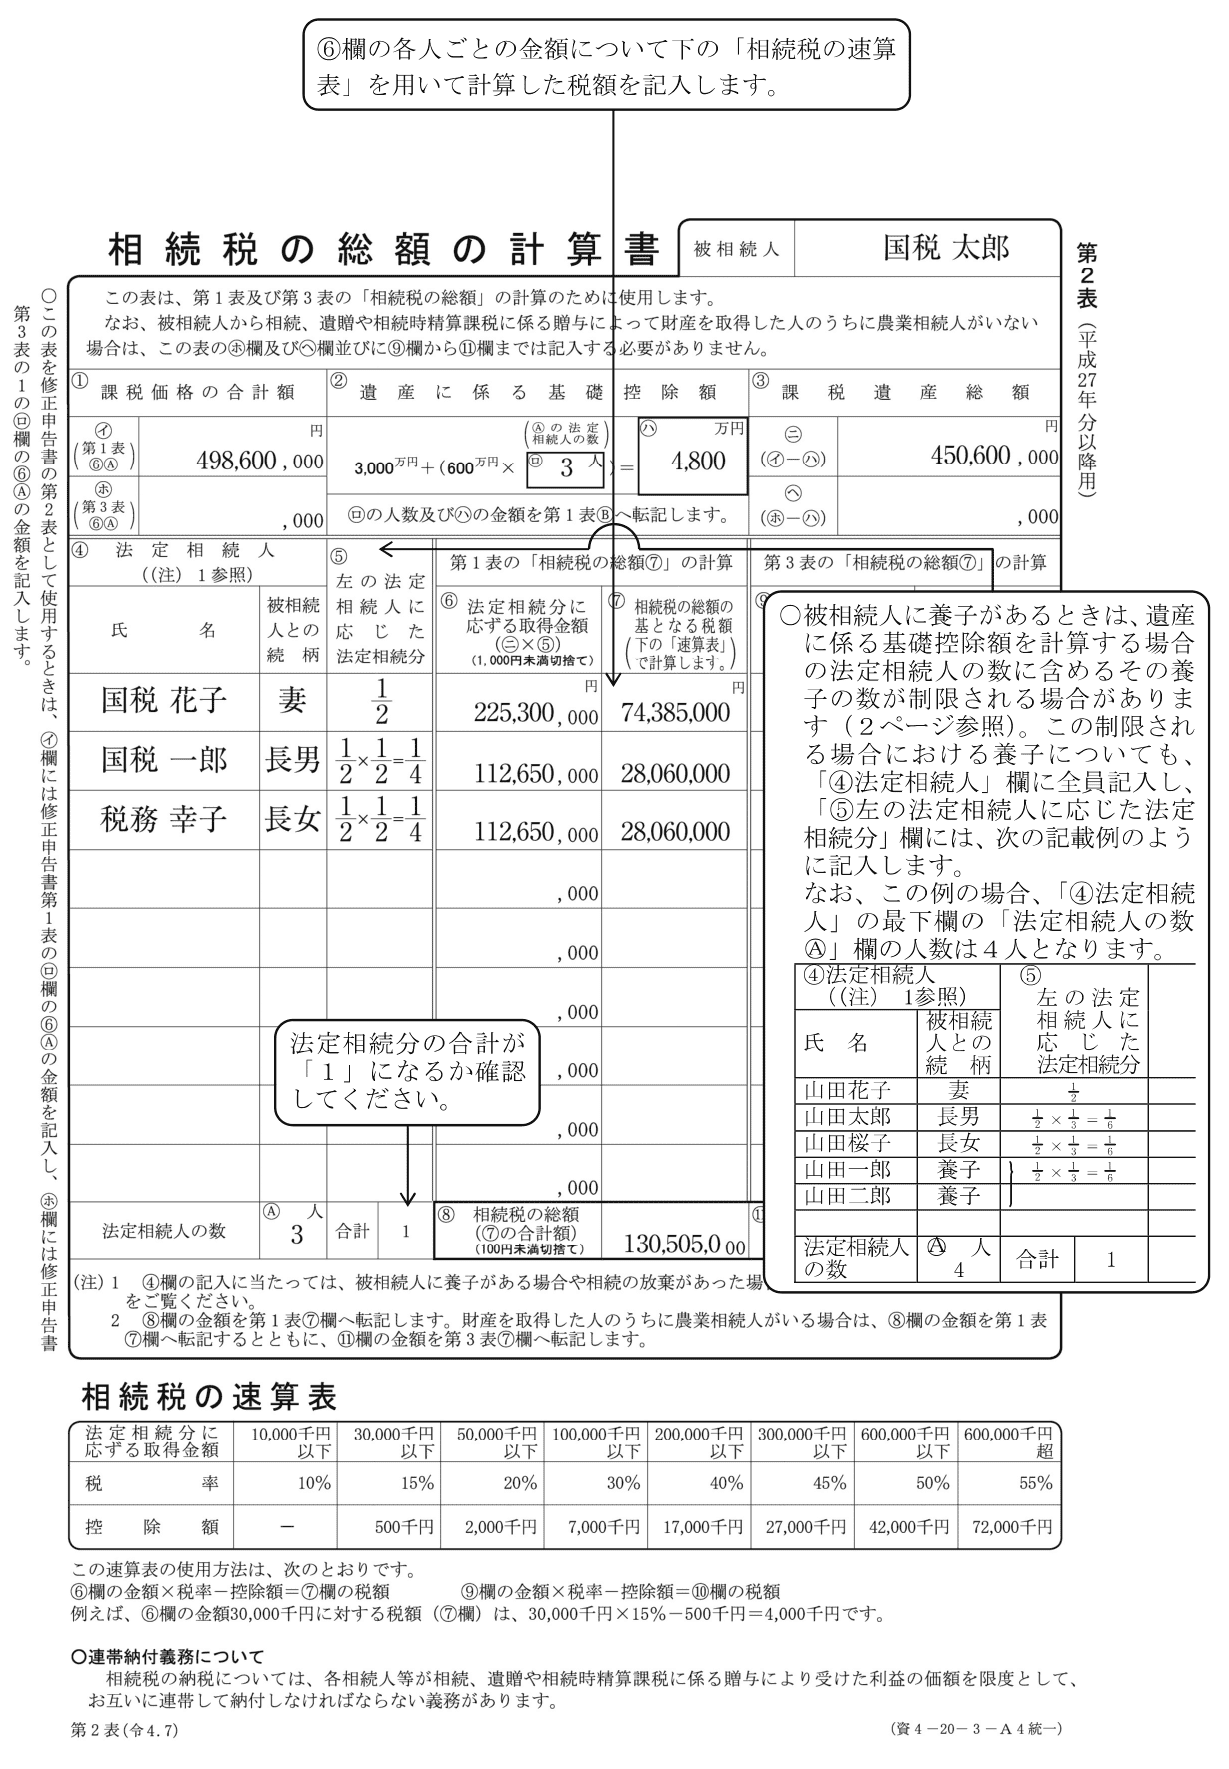
【相続税の基礎控除額 = 3,000万円 +(600万円 × 法定相続人の数)】
たとえば法定相続人が配偶者と子ども2人の計3人であれば、基礎控除額は「3,000万円 + 1,800万円 = 4,800万円」となります。正味の遺産額が4,800万円以下であれば、相続税の申告は一切不要であり、税務署からお咎めを受けることもありません。
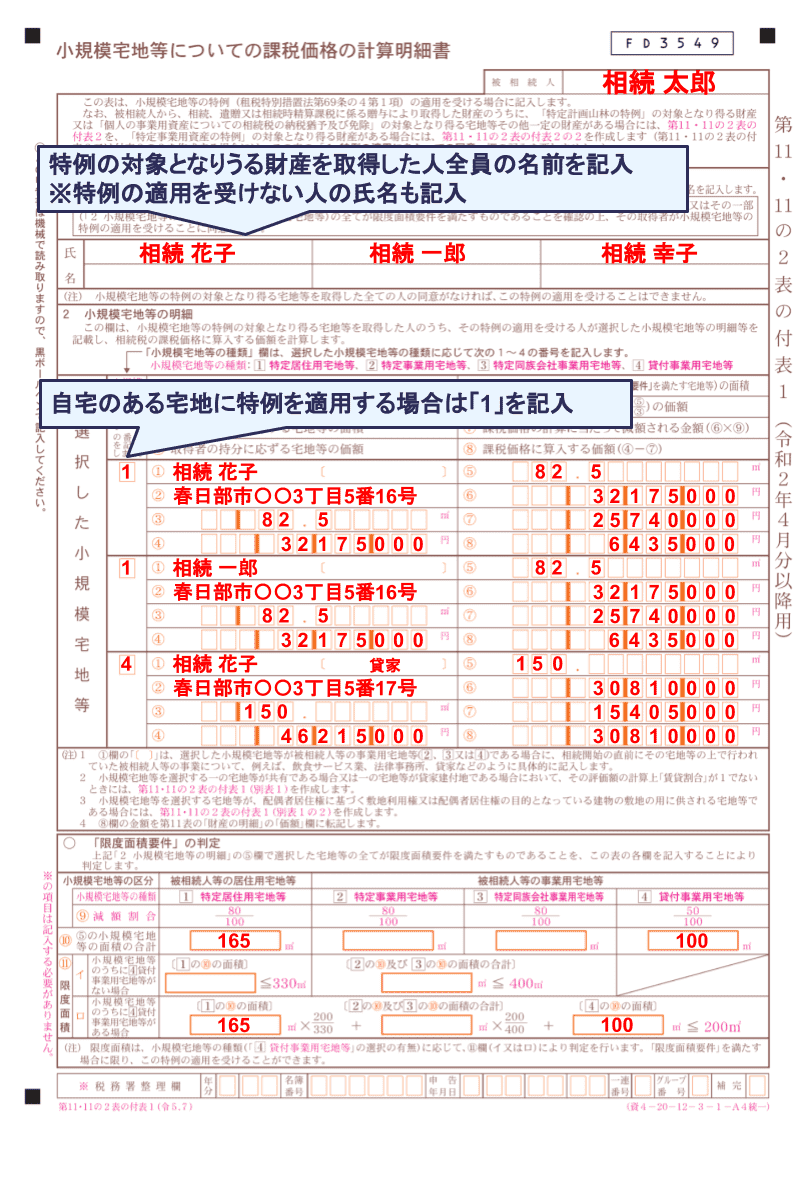
しかし、ここに最大の罠が潜んでいます。それは、「小規模宅地等の特例」や「配偶者の税額軽減」といった強力な減税制度を利用して税額を0円に抑える場合、必ず税務署へ申告書を提出しなければならないという点です。税額がゼロになるからといって申告を怠ると、特例の適用自体を否認され、多額の本税とペナルティを請求される事態に陥ります。「控除を使ってゼロになる」ことと「基礎控除以下で最初から申告不要である」ことの法的な違いは、絶対に混同してはなりません。
【期限は10ヶ月】相続税申告期限と遅れた場合の「税務調査ペナルティ」
法律で定められた相続税申告期限は、「被相続人が死亡したことを知った日の翌日から10ヶ月以内」です。この10ヶ月という猶予は、一見長く思えるものの、四十九日法要、遺言書の有無の確認、相続人の確定、財産目録の作成、遺産分割協議の調停などを進めるうちに、驚くべき速度で消化されていきます。
もしこの期限内に申告および納税を完了できなかった場合、国税庁の厳格なペナルティが科されます。税務署は「KSK(国税総合管理)システム」を用いて不動産登記情報、金融機関の口座異動、有価証券取引履歴などを網羅的に把握しており、無申告を放置しておくことは不可能です。
課される主なペナルティには以下のものがあります:
- 申告漏れ過少申告加算税:期限内に申告したものの税額が過少だった場合、新たに納める税金の10%〜15%が加算される。
- 無申告加算税:正当な理由なく期限内に申告しなかった場合、本来の納税額に対して最大15%〜30%(悪質な場合は重加算税として35%〜40%)が上乗せされる。
- 延滞税の計算:法定納期限の翌日から納付日までの日数に応じて課される利息に相当する税金。納期限後2ヶ月を経過すると年利が大幅に跳ね上がる仕組みとなっている。
【データ比較】自分で申告 vs 税理士依頼の費用・リスク完全対照
相続税の申告手続きを「自分で行うか」、それとも「専門の税理士に依頼するか」は、費用対効果と精神的負担のバランスで決まります。以下の比較表で、客観的な実態を整理しました。
| 比較項目 | 自分で申告する場合 | 税理士に依頼する場合 | 編集部の見解・判断基準 |
|---|---|---|---|
| 費用・報酬相場 | 数千円〜数万円(公的書類の取得費用のみ) | 遺産総額の0.5%〜1.0%程度(税理士報酬相場) | 遺産5,000万円なら報酬は30万〜50万円前後が相場。 |
| 所要時間と労力 | 100時間以上(書類収集・土地評価・申告書作成) | 約10〜20時間(基本書類の提示と面談・押印のみ) | 平日に役所や銀行へ動けない会社員には自力申告は激務。 |
| 税務調査リスク | 高(約20%〜30%の確率で対象に) | 極めて低(書面添付制度活用で数%未満) | プロの署名(税理士証印)がない申告書は税務署に精査されやすい。 |
| 土地評価・特例適用 | 補正率の計算ミスや過大評価で税金を払いすぎる危険 | 現地調査・形状補正により評価額を最小化可能 | 不整形地や借地権がある場合はプロ依頼が結果的に安上がり。 |
【実態検証】自分で申告する手順と相続税申告必要書類のリアル
財産が預貯金と単純な形状の自宅土地のみで、相続人間の関係も極めて円満な場合、自分で申告する手順を正しく踏めば自力での手続きも十分に可能です。国税庁のe-Taxシステムも年々整備が進んでおり、電子申告のハードルは下がっています。
自力申告を完遂するための実践的なステップは以下の通りです:
- 相続人の確定と戸籍収集:被相続人の出生から死亡までの連続した戸籍謄本、全相続人の現在戸籍および住民票を収集。
- 相続財産の全容調査と評価:金融機関の残高証明書・過去数年分の通帳履歴の取り寄せ、固定資産税評価証明書や名寄帳に基づく不動産評価(路線価の適用)。
- 遺産分割協議書の作成:相続人全員で財産の分け方を合意し、実印を押印して印鑑証明書を添付。
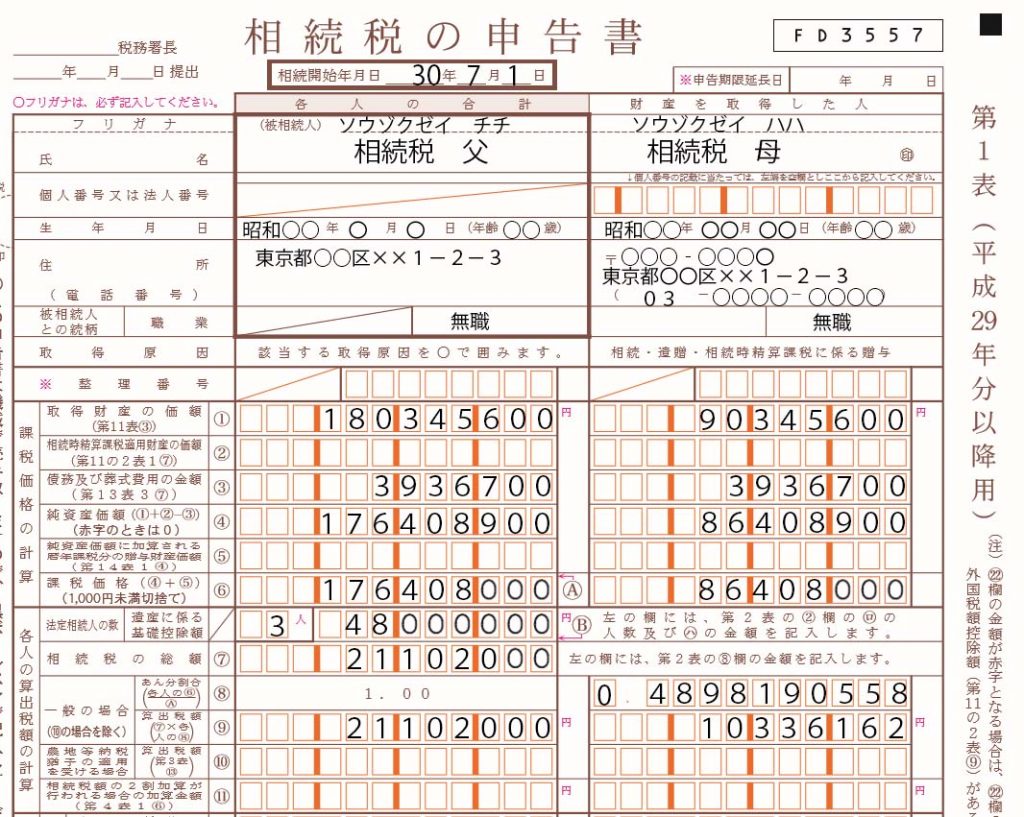
- 申告書第1表〜第15表の作成:国税庁の手引き(令和8年分用など最新版)を参照し、課税価格や控除額を転記。
- 税務署への提出と納税:所轄税務署への窓口提出、郵送、またはe-Taxによる電子送信。申告期限と同日までに金融機関窓口等で納税を完了する。
ここで集めるべき相続税申告必要書類は膨大を極めます。特に通帳履歴の精査では、過去に被相続人から相続人名義へ移転された「名義預金」や使途不明な多額の引き出しが、税務署から厳しく追及される定番ポイントです。さらに2026年最新税制改正の運用により、生前贈与加算の対象期間が従来の死亡前3年間から最長7年間へと段階的に延長されている点にも厳重な注意を払わなければなりません。
【誤解の是正】税額が激減する「小規模宅地等の特例」「配偶者の税額軽減」の落とし穴
相続税対策の二大柱とも呼ばれるのが「小規模宅地等の特例」と「配偶者の税額軽減」です。これらは適切に活用すれば何千万円もの節税効果を生み出しますが、制度の仕組みを正しく把握していないと致命的な失敗を招きます。
まず小規模宅地等の特例は、被相続人の自宅敷地(特定居住用宅地等)について、最大330㎡まで評価額を80%減額できる破格の制度です。例えば5,000万円と評価された宅地が、わずか1,000万円の評価に圧縮されます。ただし、適用を受けるには「被相続人と同居していた親族が相続し、申告期限まで居住・所有を継続する」などの厳格な要件が課されます。安易な別居親族への相続(いわゆる家なき子特例の厳罰化要件を満たさないケース)では適用が認められません。
次に配偶者の税額軽減は、配偶者が相続した遺産のうち「1億6,000万円」または「配偶者の法定相続分相当額」のどちらか多い金額まで、相続税が一切かからないという強力な特例です。このため、1次相続では配偶者に全財産を集中させれば税金はゼロになります。
しかし、ここに「二次相続の罠」が存在します。目先の税金をゼロにするために配偶者が財産を抱え込みすぎると、将来その配偶者が亡くなった際(二次相続時)、残された子どもたちには配偶者控除が使えず、基礎控除の枠も1人分減るため、莫大な相続税が一度に降りかかります。一次相続と二次相続のトータル税額をシミュレーションした上で遺産分割を行うことが、真の資産防衛には不可欠です。
【プロの結論】家族心理と資産防衛から導く「自力申告・税理士依頼」の境界線
相続問題の根底にあるのは、単なる計算実務ではなく「家族内の心理的ダイナミクス」です。遺産分割の現場では、長年の親子関係や兄弟姉妹間の不公平感、いわゆる「感情のしこり」が金銭への執着という形で噴き出します。家族社会学や心理学の視点から見ても、当事者同士だけで金銭の分配を完結させようとすると、境界線(バウンダリー)が曖昧になり、激しい「争族」へと発展するリスクが跳ね上がります。
後悔のない選択をするための、明確な意思決定基準は以下の通りです:
- 自力で申告できる人の条件:
- 遺産の大部分が預貯金や上場株式であり、不動産は自宅1箇所(正方形・長方形など単純形状)のみ。
- 相続人の数が2名以内など少なく、全員が同じ方向を向いて円満に合意できている。
- 平日に役所や金融機関へ足を運ぶ時間を確保でき、書類の精密な照合作業を苦にしない。
- 迷わず税理士に依頼すべき人の条件:
- 遺産に複数の不動産、不整形地、借地権、非上場株式(自社株)が含まれている。
- 過去7年以内に多額の生前贈与を行っている、あるいは名義預金の疑いがある口座が存在する。
- 相続人同士で遺産の分け方に意見の相違があり、第三者の客観的な交通整理が必要である。
- 仕事が多忙で、10ヶ月という申告期限までに自力で100時間を超える作業を捻出できない。
支払う税理士報酬は単なる「コスト」ではなく、「追徴課税を防ぐ保険」であり「家族の人間関係を守るための緩衝材」であると捉えるのが、現代の成熟した大人の選択と言えます。
【相続税の申告】に関するよくある質問(FAQ)
Q1:財産が基礎控除以下であれば、税務署への連絡や手続きは本当に一切不要ですか?
A1:はい、正味の遺産総額が基礎控除額(3,000万円+600万円×法定相続人数)を1円でも下回っていれば、税務署への申告書の提出はもちろん、事前の連絡や届出も一切不要です。ただし、特例(小規模宅地等の特例や配偶者の税額軽減など)を使って基礎控除以下に抑え込んだ場合は、申告書の提出が法的義務となりますのでご注意ください。
Q2:申告期限である10ヶ月以内に遺産分割協議がまとまらない場合はどうすればいいですか?
A2:期限を過ぎると無申告扱いになってしまうため、まずは「法定相続分で仮に遺産を分けた」と仮定して申告書を作成し、期限内に納税を済ませます。その際、「申告期限後3年以内の分割見込書」を必ず一緒に提出してください。後日、正式に協議が成立した段階で修正申告や更正の請求を行い、特例を適用して払いすぎた税金の還付を受ける形をとります。
Q3:2026年現在の税制において、亡くなる前の生前贈与は何年前まで遡って相続税の対象になりますか?
A3:2024年1月1日以降の贈与から生前贈与加算の対象期間が従来の「3年」から段階的に延長されており、最終的には「7年」まで遡及されます。2026年に発生した相続においては、2024年以降に行われた贈与が加算対象に含まれてくるため、暦年贈与の通帳記録や贈与契約書を過去数年分にわたって入念に掘り起こして確認する必要があります。
まとめ:今後の動向と失敗しないための判断基準
相続税の申告は、一生のうちに何度も経験するものではありません。しかし、法律で厳格に定められた「10ヶ月」という猶予期間は決して長くなく、準備の着手が遅れるほど選択肢は狭まり、過少申告加算税や延滞税といった手痛い金銭的損失を被るリスクが高まります。
まずは亡くなった方の財産(預貯金、不動産、有価証券、生命保険金など)を速やかに洗い出し、基礎控除額との比較を行ってください。その上で、特例適用の可否や不動産評価の複雑さに直面したなら、無理に自力で抱え込まず、相続税に精通した税理士などの専門家へ早めに相談を持ちかけることが、大切な資産と家族の絆を最後まで守り抜く確実な道となります。 (出典: 相続 税 の 申告(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。
