健康保険の扶養はいくらで外れる?106万と130万の壁をプロが解剖
パートやアルバイトで働く配偶者や家族にとって、避けて通れないのが「社会保険の扶養から外れるボーダーライン」の判断です。物価高や最低賃金の上昇に伴い、働く時間を抑えなければ扶養を外れて手取りが激減してしまう「年収の壁」のジレンマが、全国の現場で深刻さを増しています。
制度改定の議論が活発化する2026年現在、どの年収基準を超えると自身で社会保険料を支払う義務が生じるのか、税制上の優遇と何が根本的に異なるのかを正確に把握していなければ、年間で十数万円もの損失を被る事態に直結します。本稿では、複雑怪奇な健康保険の扶養基準、手取り逆転現象のカラクリ、そして損をしないための実践的な判断基準を徹底的に解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:健康保険の扶養が外れる基準には勤め先の規模に応じた「106万円の壁」と、すべての人が対象となる「130万円の壁(交通費含む)」の2種類が存在する。
- 要点2:税金の「扶養控除(103万円など)」とは算定基準が全く異なり、社会保険は「将来の見込み年収」や「通勤手当・失業給付」まで厳格に合算される。
- 要点3:一時的な手取り減少を過度に恐れて労働をセーブするよりも、厚生年金や傷病手当金といった長期的な保障価値を踏まえた戦略的選択が極めて重要となる。
【2026年最新】健康保険の扶養から外れる年収基準と「2つの壁」の全貌
パートやアルバイトの現場で真っ先に混乱を生んでいるのが、「結局、いくらまで稼いだら健康保険の扶養から外れるのか」という境界線の問題です。結論から言えば、健康保険被扶養者から外れる基準には「年収106万円の壁」と「年収130万円の壁」という全く性質の異なる2つのハードルが存在します。
第1の関門である「年収106万円の壁」は、パート先などの勤務先で自ら社会保険(健康保険・厚生年金)に加入する義務が発生する基準です。2024年10月の社会保険適用拡大により、従業員数51人以上の企業で働く短時間労働者が対象となりました。厚生労働省の統計データでも、この法改正以降、新たに数百万規模の労働者が社会保険の対象枠へ組み込まれています。具体的には、以下の条件をすべて満たした場合に扶養から外れます。
- 週の所定労働時間が20時間以上であること
- 月額賃金が8万8000円以上(賞与・残業代・交通費等を除いた年換算で約106万円)であること
- 2か月を超える雇用の見込みがあること
- 学生ではないこと
- 従業員数が51人以上の特定適用事業所(または労使合意のある企業)に勤務していること
一方、第2の関門である「年収130万円の壁」は、勤務先の規模に関わらず、すべての健康保険組合や協会けんぽが共通して設けている社会保険扶養条件の上限枠です。年間の見込み収入が130万円(月額換算で10万8334円、日額換算で3612円)以上になると、家族の健康保険から完全に除外され、パート先で加入できない場合は自身で国民健康保険・国民年金へ加入して保険料を全額自己負担しなければなりません。
現場で働くパート従事者への取材では、「106万円を気にしていたら、交通費を含めると130万円をあっさり超えてしまい、後から高額な国民健康保険料を請求された」という悲鳴が後を絶ちません。自身の勤務先が特定適用事業所に該当するか否かによって、警戒すべきハードルが全く異なる点を直ちに確認する必要があります。
税制上の「扶養控除」と「社会保険」の混同が招く手取り激減の落とし穴
多くの家庭を混乱の渦に巻き込んでいる最大の元凶は、扶養控除と社会保険の違いを混同している点にあります。「103万円までは非課税」という言葉が独り歩きした結果、税金と社会保険が同じルールで動いていると錯覚してしまうのです。
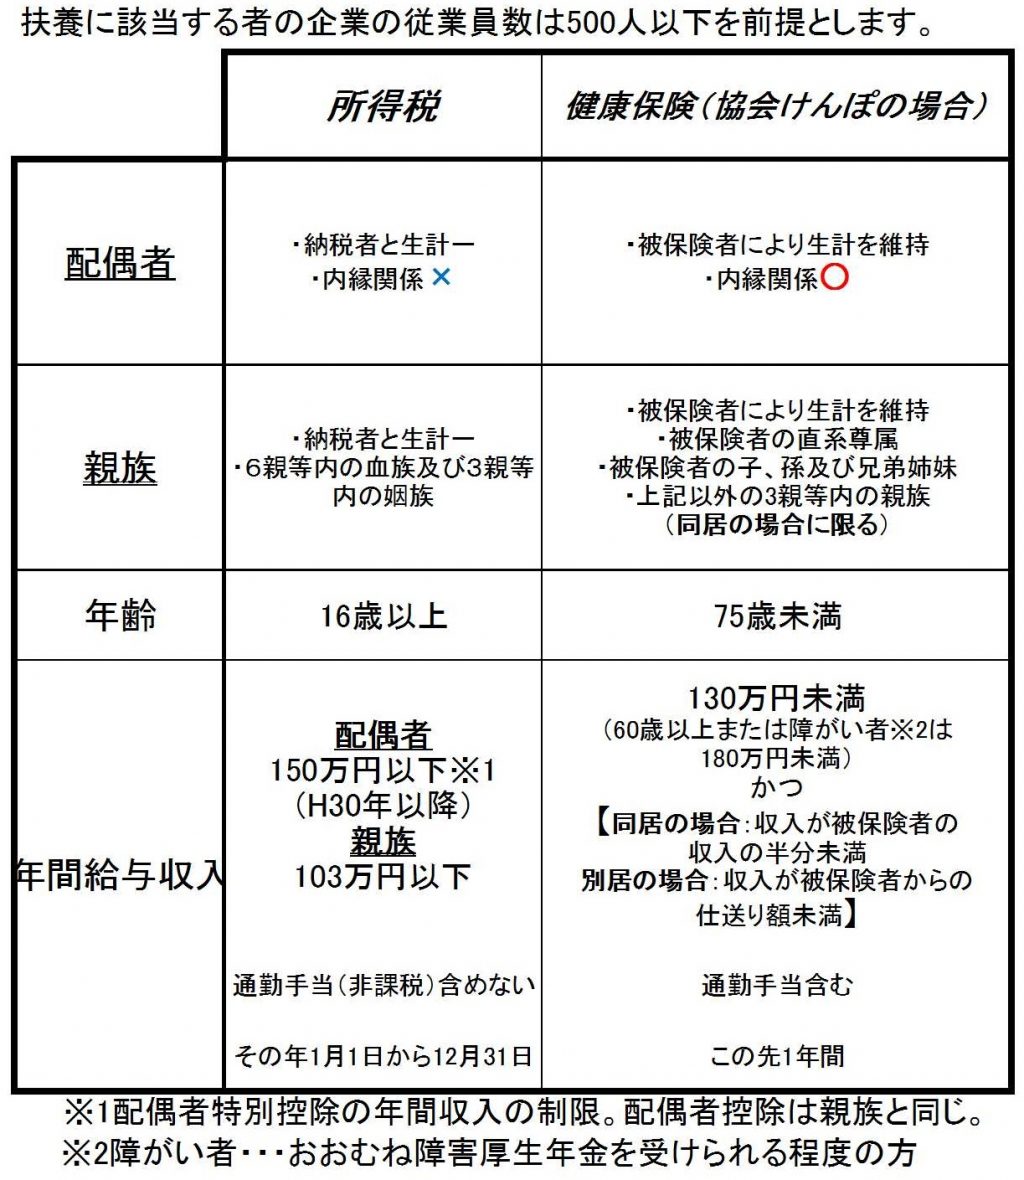
税金(所得税・住民税)における扶養は、1月1日から12月31日までの「確定した過去の実績所得」を基準に計算されます。これに対し、健康保険の被扶養者認定は「認定された時点から将来に向かっての年収見込み」で判定されます。つまり、1年間のトータルではなく、「月収が10万8334円以上になる見込みが立った瞬間」に、その先の手続きで扶養を外されるリスクを背負う構造です。
さらに深刻な落とし穴が「手取りの逆転現象」です。税金は超過分に対して段階的に課税されるため、収入が増えても手取りが目減りすることはありません。しかし、社会保険は基準ラインを1円でも超えた瞬間に、健康保険料と厚生年金保険料(合計でおよそ給与の約14〜15%)が給与から天引きされます。年収129万円で扶養内に収まっていた人が、張り切って年収135万円まで働いた場合、年間の社会保険料負担が約20万円発生し、手取り額が約115万円に急落するという冷酷な現実が存在します。
【徹底比較】106万円・130万円・税制扶養の要件と影響一覧
制度ごとの算定対象、超えた場合の影響、金銭的インパクトを整理した以下の比較データを見れば、それぞれの基準が持つ決定的な差異が一目瞭然となります。
| 制度区分 | 年収の基準(壁) | 対象となる収入の範囲 | 基準超過時の直接的影響 |
|---|---|---|---|
| 税制上の扶養(所得税) | 年収103万円 (配偶者控除の上限) | 給与収入のみ(交通費・退職金・非課税給付は含まない) | 本人に所得税が発生。配偶者特別控除に移行するため世帯全体での影響は緩やか。 |
| 社会保険(特定適用事業所) | 年収約106万円 (月額8.8万円) | 基本給および諸手当(交通費・残業手当・賞与等は算定から除外) | 勤務先の社会保険へ強制加入。保険料天引きで手取りが約15〜18万円減少。 |
| 健康保険(被扶養者認定) | 年収130万円 (月額10.83万円) | 非課税交通費・各種手当・失業等給付・年金などすべての現金収入を含む | 家族の健保から除外。パート先で入れない場合は国民健康保険・年金へ自己加入。 |
上記データが示す通り、パート扶養外れる基準として最も警戒すべきは「130万円の壁における収入範囲の広さ」です。税制上は非課税であるはずの通勤手当(交通費)が、健康保険の判定では全額合算されます。遠方から勤務して月2万円の交通費が支給されている場合、給与自体の年収が106万円であっても、交通費24万円が加算されて総額130万円に到達し、扶養資格を喪失するケースが頻発しています。

協会けんぽと健保組合でここまで違う|健康保険被扶養者の認定条件と落とし穴
被扶養者の認定ルールにおいて、全国一律の基準で運営されている協会けんぽと、大企業などが独自に運営する健康保険組合(単一健保・総合健保)との間には、運用の厳格さに明確な温度差があります。多くの被保険者が「会社から急に書類提出を求められてパニックになった」と証言するのが、年に1回実施される資格確認調査です。
協会けんぽ扶養認定の場合、毎年秋口から行われる被扶養者資格の再確認において、世帯主あてに被扶養者現況申立書が送付されます。過去の課税証明書や直近数か月分の給与明細書の提出が求められ、もし130万円基準(月額10万8334円超過が連続している等)を恒常的にオーバーしている実態が判明すれば、過去に遡って認定が取り消されます。遡及抹消となった場合、過去数か月から1年分にわたって保険組合が負担していた医療費の7割分を一括返還する義務が生じ、数十万円規模の請求書が突然届くという致命的なリスクに直面します。
さらに見落とされがちなのが、ハローワークから支給される失業保険受給中の扶養の扱いです。雇用保険の基本手当(失業給付)は非課税所得ですが、健康保険法上は立派な「継続的収入」とみなされます。基本手当日額が3612円以上(3612円×360日=約130万円)ある場合、受給開始と同時に扶養から外れる手続きを取り、自分で国民健康保険等に加入しなければなりません。
退職直後から受給開始までの待機期間や給付制限期間中は無収入となるため扶養に入れますが、受給が始まった瞬間に扶養認定手続き書類を提出して抹消手続きを行わなければ、不正受給とみなされて返還請求を受ける対象となります。知恵袋やSNSなどのコミュニティでも、「失業保険をもらいながら夫の扶養に入り続け、後から全額返還を命じられた」という体験談が毎年無数に投稿されているのが実態です。
【実態検証】共働き家庭の盲点「子どもの扶養」と現場で広がる葛藤
夫婦双方が正社員またはフルタイムに近いパートで働く世帯が増加する中、極めて深刻なトラブル源となっているのが共働き子どもの扶養をめぐる判断です。
厚生労働省の公式通達(保保発0430第2号)によると、夫婦が共同で子どもを扶養する場合、「原則として年間収入(過去の確定実績および将来の見込みを含む)の多い方の被扶養者とする」と厳格に定められています。両者の年収差が1割以内である場合は、主として生計を維持している側の判断に委ねられますが、夫と妻で加入している健康保険組合が異なる場合、双方の健康保険組合が「相手方の健保で子どもを入れるべきだ」と責任を押し付け合う事態が現場で多発しています。
都内IT企業に勤める30代男性は、メディアの取材に対して次のように当時の緊迫した状況を明かしています。
「妻が転職して私よりも年収がわずかに高くなった年、秋の検認で私の健保から『子どもの扶養資格を喪失させます』と一方的に通告されました。慌てて妻側の健保に扶養申請を出したものの、審査に2か月近くかかり、その間子どもが無保険状態になりかねない極度の恐怖を味わいました」
妻が正社員で夫が自営業(国民健康保険)の場合、子どもを妻の社会保険の被扶養者に設定できれば、子どもの分の保険料負担はゼロで済みます。しかし、夫の確定申告上の所得が妻の給与年収を上回っている場合、国民健康保険組合側から「夫の扶養にすべき」と認定を拒絶される事例も散見されます。夫婦間の年収バランスが変化した際は、事前に双方の健保組合の認定基準と必要書類を照合しておくことが不可欠です。
一般に知られていない盲点とネットの誤解|「一時的な収入増」特例の落とし穴
ネット上の情報やSNSで「130万円を超えても2年間は扶養から外れなくてよい特例ができた」という言説が広まっていますが、これには重大な誤解と罠が潜んでいます。
政府が打ち出した「年収の壁・支援強化パッケージ」における一時的な収入変動の特例は、あくまで人手不足等に伴う突発的な労働時間延長や一時金の支給によって、一時的に年収が130万円を超えてしまったケースに限定されています。この特例を利用するためには、勤務先が「一時的な収入増加である旨の事業主の証明」を発行し、健康保険組合へ提出して審査を通過しなければなりません。
現場の実態を調査すると、以下の条件に該当する場合は特例が適用されないケースがほとんどです。
- 基本給そのものが昇給し、毎月の恒常的な収入が10万8334円を超えている場合
- 契約上の所定労働時間が恒久的に週30時間以上へ変更されている場合
- 「2年間」のカウントは連続2回までの確認手続きに限られ、3年目以降は無条件で除外される点
「特例があるから大丈夫」と過信してシフトを増やし続けた結果、事業主証明の要件を満たせず、年度末の検認で容赦なく扶養を打ち切られるパート従業員が続出しています。「一時的」という言葉の法的解釈は極めて厳格であり、安易な自己判断は禁物です。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
社会保険の扶養内に留まるべきか、それとも扶養を抜けて社会保険に加入すべきか。これは単なる目先の手取り計算にとどまらず、個人のライフステージと家族の経済的自立を左右する構造的な問題です。昭和の高度経済成長期に設計された「専業主婦と会社員の夫」を前提とする第3号被保険者制度は、制度疲労を起こして縮小傾向にあります。自身の立ち位置に応じた明確な判断基準は以下の通りです。
▼ 扶養内に留まることをおすすめできる人
- 乳幼児の育児や家族の介護など物理的な制約があり、週20時間以上の勤務が不可能な人
- 年間労働時間を100万円未満程度に確実にセーブでき、手取り逆転ゾーンを完全に回避できる人
- 配偶者の勤務先から月額数万円単位の「配偶者手当」が支給されており、扶養を外れると世帯収入が大きく下がる人
▼ 扶養を抜けて自ら社会保険に加入すべき人
- 年収160万円以上を目指してシフトを増やせる余力がある人(手取り逆転ゾーンを完全に突破できる水準)
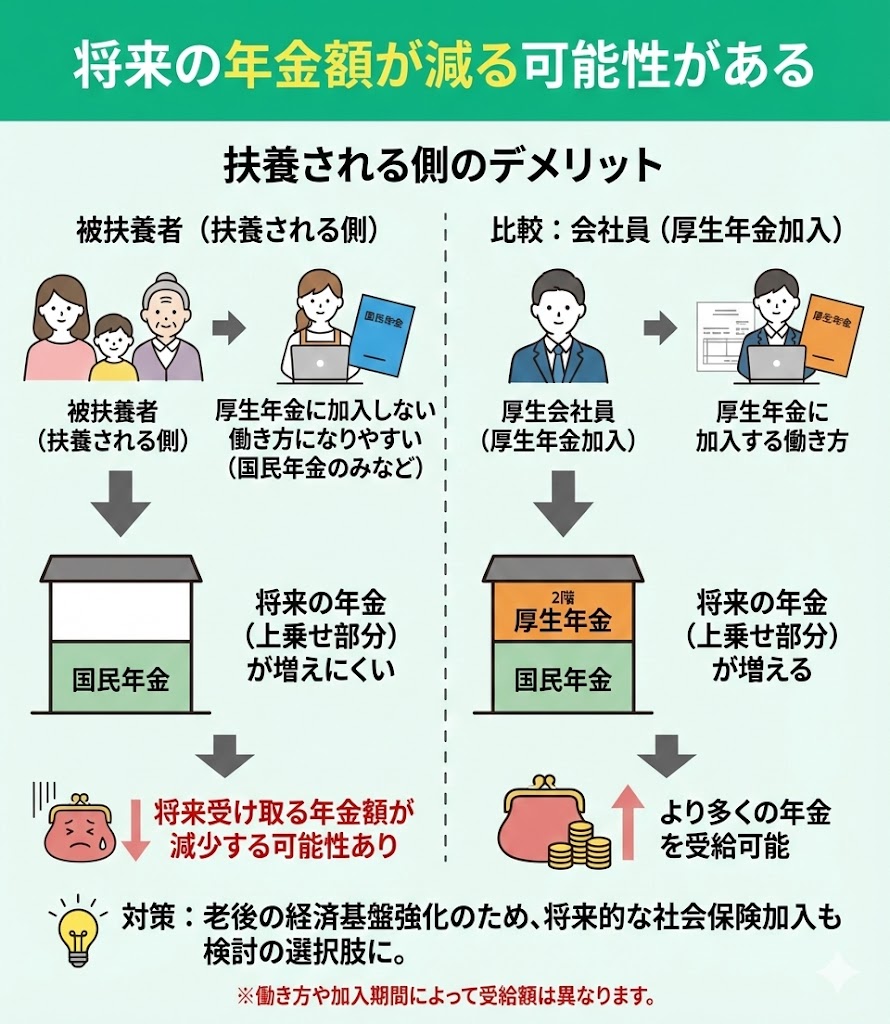
- 将来受け取る自分自身の厚生年金額を増やし、老後の無年金・低年金リスクを確実に排除したい人
- 病気や怪我で働けなくなった際の「傷病手当金」や、万が一の際の「障害厚生年金」など、手厚い所得保障を確保しておきたい人
- キャリアアップを目指し、将来的な正社員登用や転職を視野に入れている人
目先の10万〜20万円の手取り減少に囚われて労働を抑制することは、行動経済学で言う「現在バイアス(将来の大きな利益より目の前の損失を極度に恐れる心理)」の典型例です。厚生年金に自ら加入して納めた保険料は、将来の老齢給付だけでなく、万が一の障害時や死亡時の強力なセーフティネットとして機能します。世帯全体での心理的バウンダリーを確立し、「依存による免税」から「自立による保障獲得」へと発想を切り替える視点が求められています。
【健康保険の扶養】に関するよくある質問(FAQ)
Q1:パート先から支給される通勤手当(交通費)は、130万円の壁に含まれますか?
A1:確実に含まれます。所得税の計算では月15万円までの通勤手当は非課税として除外されますが、健康保険の被扶養者認定においては、名目を問わず生活費に充当できるすべての現金収入が対象となります。交通費を含めて年間130万円(月額10万8334円)を超えた場合は扶養から外れるため、交通費が高額な遠方勤務の方は特に注意が必要です。
Q2:会社を退職してハローワークで失業保険をもらっている間、夫の扶養に入れますか?
A2:受給する基本手当日額が3612円未満であれば入れますが、3612円以上ある場合は受給期間中に扶養から外れなければなりません。3612円×360日=約130万円と計算されるためです。ただし、退職直後から受給が始まるまでの待機期間や自己都合退職に伴う給付制限期間中は収入がないため、その期間だけ一時的に扶養に入り、受給開始とともに抹消手続きを行う運用が一般的です。
Q3:夫婦共働きの場合、新しく生まれた子どもはどちらの健康保険の扶養に入れるべきですか?
A3:原則として、年間収入(将来の見込み収入を含む)が多い側の親の被扶養者として申請します。夫婦の収入差が1割以内である場合は、主として生計を維持している側の判断となります。夫が自営業で国民健康保険、妻が会社員で健康保険組合に加入している場合、妻側の年収が高ければ妻の扶養に入れることで、子どもの国民健康保険料負担をゼロに抑えることが可能です。
まとめ:激変する社会保険制度を見据えた最適な働き方の選択
社会保険適用拡大の波は確実に広がり続けており、短時間労働者が「扶養の枠内」だけに安住できる時代は終わりを告げようとしています。政府の制度改革議論においても、企業規模要件のさらなる撤廃や最低賃金の引き上げが継続して進められており、これまで通りの労働時間を維持していても、自動的に扶養基準を超えてしまうケースが今後ますます一般化します。
手取りの減少を過度に恐れて就労時間を削る「働き控え」は、短期的には世帯支出を防ぐ防衛策に見えても、長期的には自身のキャリア形成機会を喪失させ、受給できる年金額を低水準に固定化させるという重大な代償を伴います。106万円・130万円という境界線の本質を正しく見極めた上で、「徹底して枠内に抑え込む」のか、それとも「160万円以上の壁を越えて手取りと社会的保障を両立させる」のか。各家庭のライフプランに合わせた主体的な選択が、今まさに問われています。 (出典: 健康 保険 扶養(Yahoo!ニュース))
毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。
