生前贈与の税金で大損しない極意!7年ルールの真相と2026年対策
良かれと思って我が子や孫へ送った資金が、ある日突然、税務署からの指摘によって多額の追徴課税へと化してしまうケースが後を絶ちません。かつて資産承継の王道と持て囃された「年間110万円のコツコツ贈与」は、税制抜本改革を経てその前提が根底から覆されました。「家族のための節税」と信じ切っていた親世代が、制度の落とし穴に嵌まり、かえって重い税負担や親族間の不和を抱え込む事態が現場で多発しています。
資産課税を取り巻く環境は、かつてないほど厳格さを増しています。従来の常識を引きずったまま生前贈与を進めると、税務調査で否認されるだけでなく、家族関係そのものを取り返しのつかない形で破綻させかねません。本記事では、資産承継の最前線で起きているリアルなトラブル事例を踏まえ、現行税制における正しい知識と具体的な防衛策を徹底的に解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:2024年以降の法改正によって本格化した「生前贈与加算の7年ルール」により、駆け込み的な暦年贈与の相続税圧縮効果は大幅に封殺されている。
- 要点2:新設された基礎控除により「相続時精算課税制度」の利便性が飛躍的に向上し、資産規模に応じた制度選択の逆転現象が生じている。
- 要点3:国税庁の「国税総合管理(KSK)システム」高度化により、手渡し現金や名義預金の隠蔽はほぼ100%捕捉される時代へ突入した。
【大損の真相】生前贈与の税金で後悔する人が急増中!110万円の壁と7年ルールの正体
「毎年110万円ずつ子ども名義の口座へ移しておけば、贈与税も相続税も一切かからない」――長年信じられてきたこの定説が、いま多くの家庭に想定外の税務リスクをもたらしています。発端となったのは、資産移転の時期に中立的な税制の構築を目指して実施された税制改正です。なかでも現場を震撼させているのが、相続開始前における生前贈与加算7年ルールの真相です。
従来、被相続人の死亡前「3年間」に行われた生前贈与は、相続財産に持ち戻して相続税を再計算する決まりでした。しかし改正によって、この加算対象期間が段階的に最長7年間へと延長されました。2024年1月1日以降に行われた贈与から順次適用範囲が広がっており、病気の発覚や高齢化を機に慌てて始めた暦年贈与の多くが、相続税の計算上「なかったこと」として組み戻される事態に陥っています。
「数年間にわたり真面目に110万円を振り込み続けていたのに、父が急逝した結果、直近の贈与分がすべて相続税の課税対象に戻された。すでに納税資金として使ってしまっていたため、手元の現金を工面するのに奔走することになった」という悲痛な相談が都内の税理士窓口に相次いでいます。延長された4年間に受けた贈与については合計100万円までの控除枠が設けられているものの、従来の感覚で「亡くなる直前の駆け込み節税」を試みても、ほとんど効果を得られない構造へ改変されたのです。
さらに見落とされがちなのが、贈与を受けた受贈者側の資金管理です。親が受贈者の口座を管理している、あるいは贈与契約の実態が伴っていない場合、税務署からは「贈与そのものが成立していない」と判定され、過去数千万円単位の資金移動が一挙に被相続人の本来財産として追徴課税される例が急増しています。

相続税と贈与税の比較詳細|2026年に選ぶべき課税方式シミュレーション
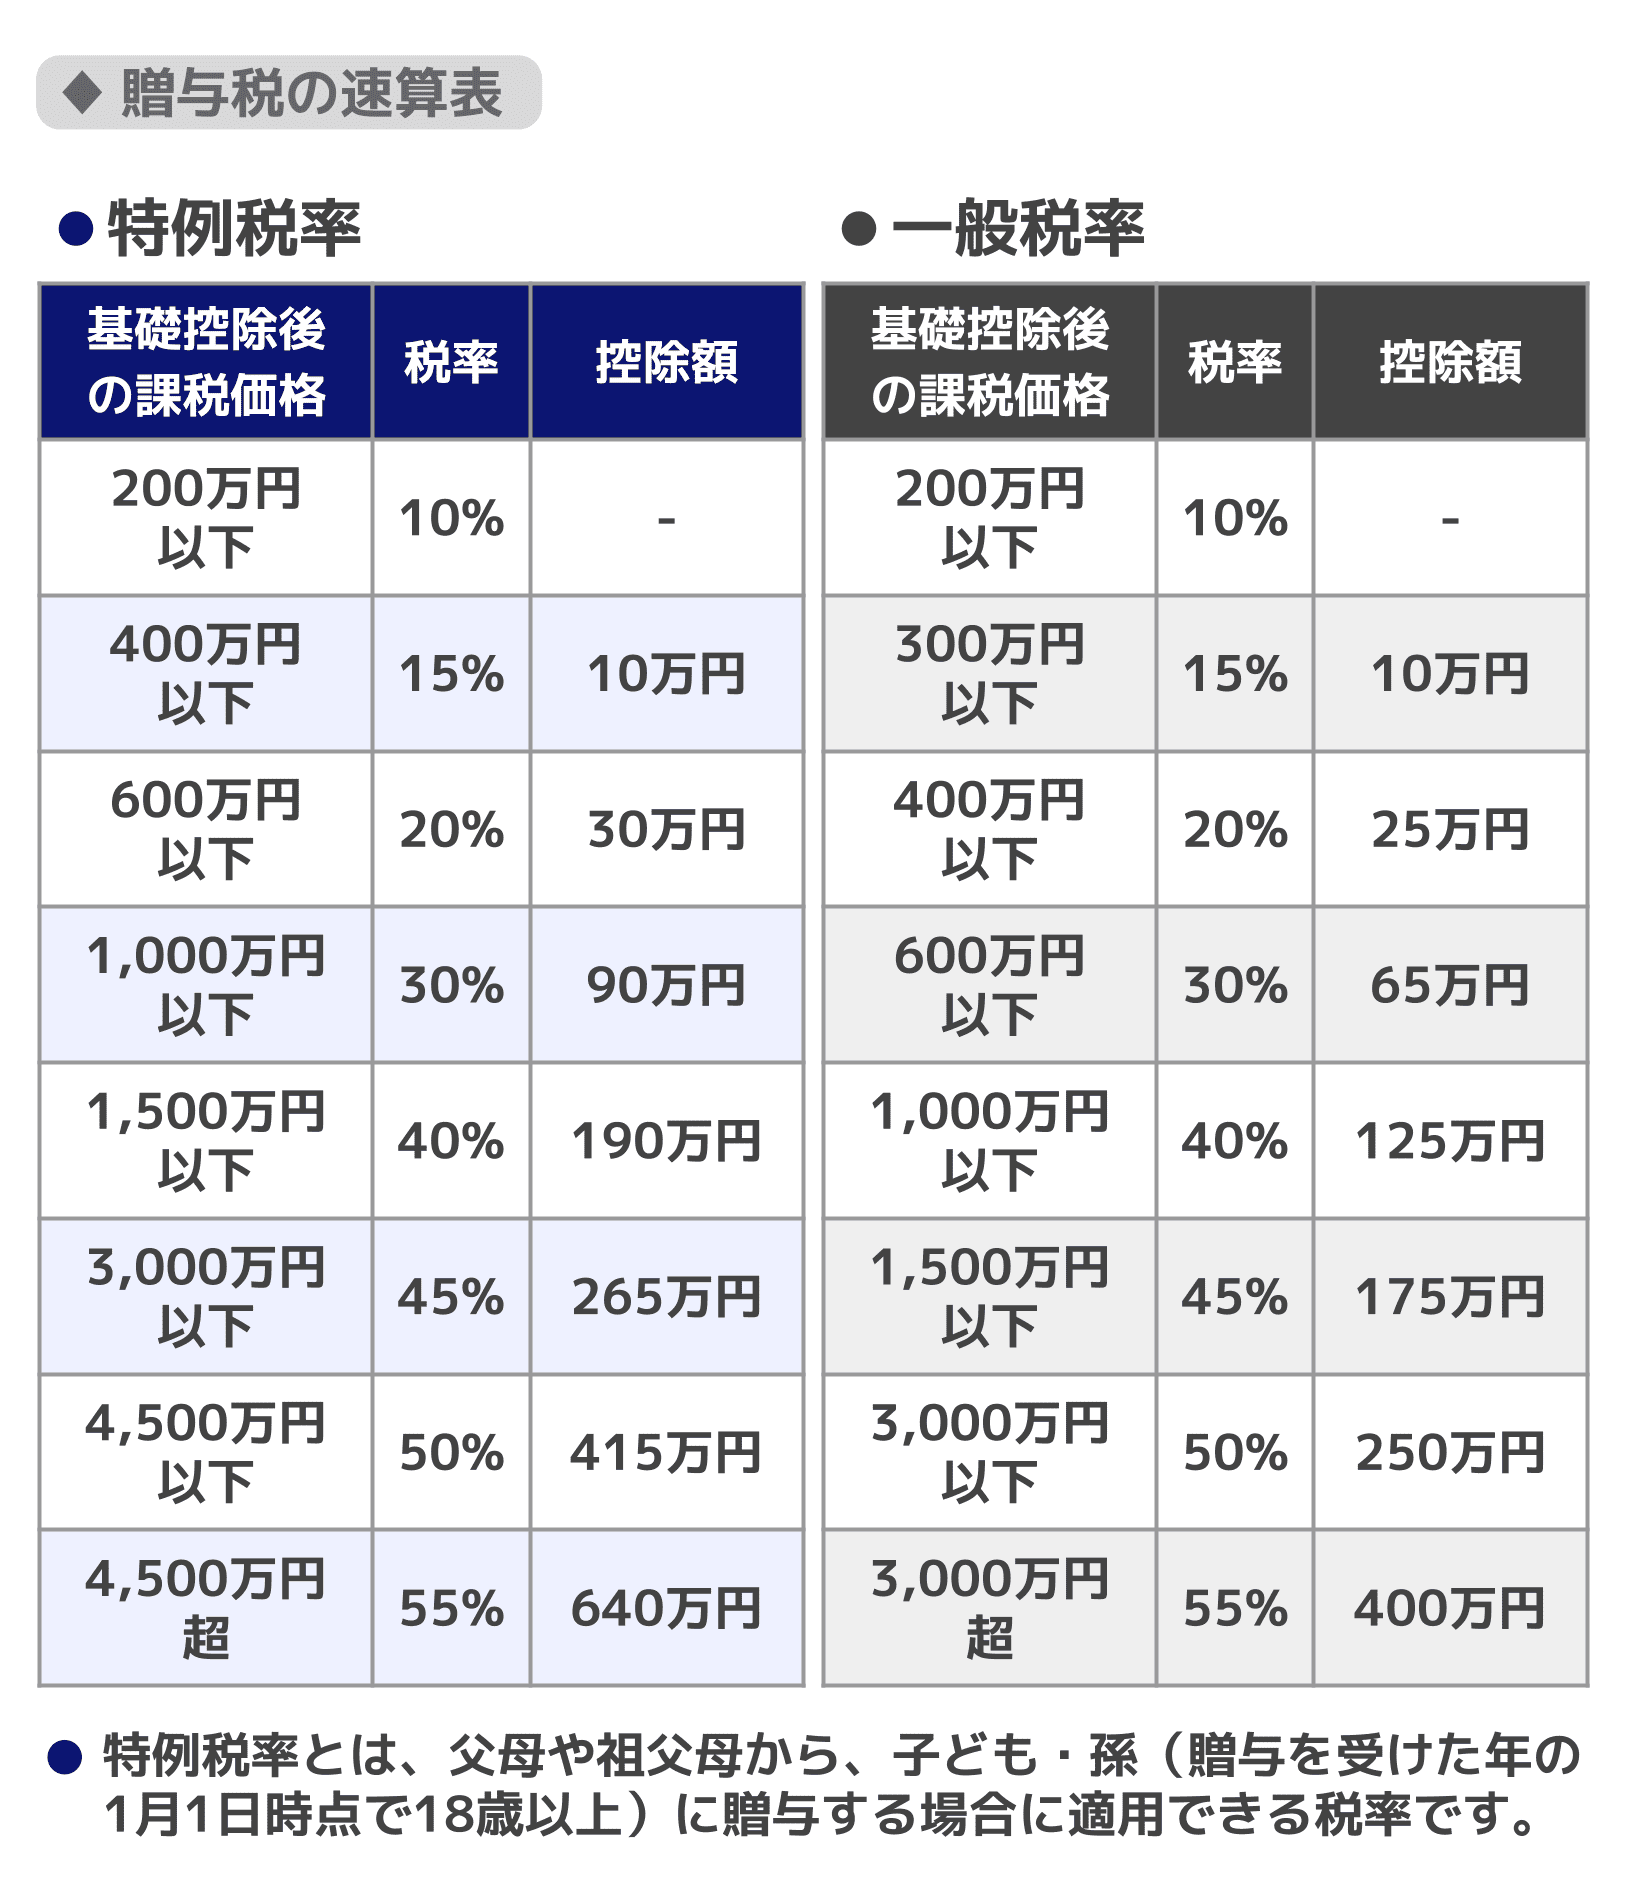
生前対策を立てる上で不可欠なのが、相続税と贈与税の比較詳細を把握し、自家の資産規模に合致したルートを選択することです。贈与税は本来、相続税の課税逃れを防ぐ目的で作られたため、税率が非常に高く設定されています。基礎控除後の課税価格が3,000万円を超えると最高税率の55%に達するため、短期間に巨額の資金を動かすと破滅的な税負担が生じます。
課税方式には、従来の「暦年課税」と「相続時精算課税制度」の2つの選択肢が存在します。かつて相続時精算課税制度は「2,500万円の非課税枠があるものの、一度選択すると二度と暦年課税に戻せず、少額の贈与でも必ず申告が必要で相続時にすべて持ち戻される」という使い勝手の悪さから敬遠されてきました。しかし、制度改正により毎年110万円の基礎控除が新設されたことで、その評価は一変しました。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 暦年課税の基礎控除 | 年間110万円まで非課税 | 受贈者1人あたり年間110万円 | 長期的な分散贈与に適するが、死亡前7年加算リスクが極めて高い。 |
| 生前贈与加算期間 | 最長7年間(順次延長適用) | 法改正前は死亡前3年間 | 高齢期に入ってからの暦年贈与は、節税策としての実効性が大幅に減衰。 |
| 精算課税の基礎控除 | 毎年110万円(申告不要・加算対象外) | 特別控除2,500万円とは完全別枠 | 相続時精算課税制度のメリットが急浮上。加算対象外のため高齢者にも有効。 |
| 最高税率の比較 | 贈与税55%(3,000万円超)/相続税55%(6億円超) | 贈与税のほうが極端に累進が急峻 | まとまった資産の一括移転は、特例を活用しない限り税率面で圧倒的不利。 |
贈与税の税率と計算方法シミュレーションを行うと、その差は歴然です。例えば、成人している子どもに対して親から一度に500万円を贈与する場合(特例税率を適用)、基礎控除110万円を引いた課税価格390万円に対し、税率は15%、控除額10万円を差し引いて48.5万円の贈与税が発生します。一方、基礎控除枠内の年110万円に抑えて5年間に分散させれば、総額550万円を無税で移転させることが可能です。
しかし、贈与者が70代後半や80代である場合、その5年間の途中で相続が発生すれば、暦年課税では大半が7年ルールの網にかかり相続税対象へ引き戻されます。対照的に、相続時精算課税を選択していれば、新設された年110万円の基礎控除部分は相続財産へ一切持ち戻されません。この2026年最新税制改正の経緯と影響を理解しているか否かが、数百万から数千万円の資産防衛の成否を分ける決定打となっています。
特例制度の徹底解剖|住宅取得・教育資金・配偶者控除の活用条件
基礎控除の枠組みを超えて大きな資金を非課税で移転させるには、国が政策的に設けている各種特例制度を戦略的に組み入れる必要があります。ただし、これらの特例には複雑な要件や将来的な税務リスクが埋め込まれています。
若年層の資産形成支援を名目とする住宅取得等資金贈与の特例要件では、直系尊属から住宅の新築・取得・増改築資金の贈与を受けた場合、一定要件を満たす省エネ等住宅であれば最大1,000万円(一般住宅は500万円)まで非課税となります。受贈者の合計所得金額が原則2,000万円以下(床面積40㎡以上50㎡未満の場合は1,000万円以下)であることや、贈与を受けた年の翌年3月15日までにその住宅に居住しなければならないといった厳格な期限管理が課されます。
祖父母から孫への支援として多用される教育資金一括贈与非課税制度は、受贈者1人につき最大1,500万円(学校外の習い事等は500万円)まで非課税となる制度です。信託銀行等を介して口座を開設し、領収書の提出管理が義務付けられます。注意すべきは、度重なる税制改正により要件が厳格化された点です。贈与者が死亡した時点で使い切れなかった残額は、受贈者が23歳未満であるなど一定の除外要件を満たさない限り、相続税の課税対象へと算入され、受贈者が直系卑属であっても孫の場合は相続税額の2割加算が適用される厳しいトラップが潜んでいます。
婚姻期間が長い夫婦間であれば、配偶者控除おしどり贈与の特例が選択肢に浮上します。婚姻期間20年以上の夫婦間で、居住用不動産またはそれを取得するための資金を贈与する場合、基礎控除110万円に加えて最高2,000万円まで控除が認められます。この特例の強力な点は、生前贈与加算(7年ルール)の対象外とされていることです。配偶者の生活基盤を確実に保障しつつ、将来の相続税課税価格を安全に圧縮する手法として今なお高い価値を保っています。

【実態検証】税務署は見逃さない!現金手渡しと税務調査のリアル
「銀行口座を通さず、タンス預金として現金手渡しで渡せば税務署には絶対にバレない」――インターネット上の匿名掲示板やSNS、知恵袋などで散見されるこの言説は、完全に時代遅れの危険な幻想です。国税局の現場実務を取材すると、生前贈与の現金手渡しと税務調査の現実は恐ろしいほど緻密かつ容赦のない包囲網によって成り立っています。
国税当局は「国税総合管理(KSK)システム」を運用しており、全国の納税者の確定申告データ、不動産登記、有価証券取引履歴、そして金融機関の口座異動を包括的に照合・分析しています。都内の国税OB税理士は次のように証言します。「被相続人の過去10年間に及ぶ預貯金口座の入出金履歴は、税務調査着手前の基本調査で完全に洗い出されます。死亡直前だけでなく、数年前から定期的に引き出された数十万〜数百万円単位の使途不明金は、すべてリスト化されていると考えるべきです」。
手渡しで渡した現金であっても、被相続人の口座から出金された記録と、子どもや孫の口座への預け入れ、あるいは不動産や自動車の購入、クレジットカードの引き落とし充当など、生活実態との乖離から瞬く間に捕捉されます。「生活費に使った」と主張しても、被相続人の当時の生活水準や介護状況と照らし合わせて不自然な出金であれば、税務署は容赦なく反面調査を実施し、現金の行方を追求します。
さらに現場で頻発しているのが、子ども名義の口座に親が資金を積み立てていた「名義預金」の否認トラブルです。通帳や印鑑、キャッシュカードを親が管理していたり、受贈者自身がその口座の存在や残高を認識していなかったりする場合、民法上の贈与契約が成立していないと見なされます。結果として「親の財産」と認定され、過少申告加算税や、悪質と判断された場合の重加算税(最高40%)、さらには延滞税という重いペナルティが容赦なく課されることになります。
一般に知られていない盲点と手続き|生前贈与契約書の作成と申告の実務
税務リスクを徹底的に排除し、適法に生前贈与を成立させるためには、形式的な手続きの整備が絶対条件となります。贈与は当事者双方の「あげます」「もらいます」という合意によって効力が生じる民法上の契約であり、単なる資金移動では証明力として不十分です。
その証拠力を担保する最重要ツールが生前贈与契約書の作成ポイントを押さえた書面の存在です。贈与が成立した都度、以下の要件を満たした契約書を作成し、双方が署名・押印(実印および印鑑証明書の添付が望ましい)を行って原本を各自保管することが推奨されます。
- 契約日と贈与実行日:資金の合意日と実際の振込日が明確に記載されていること。
- 当事者の明記:贈与者と受贈者の氏名、住所、続柄が正確に特定されていること。
- 財産の特定:現金の場合は金額、不動産の場合は登記事項証明書通りの所在・地番・家屋番号、株式の場合は銘柄と株式数。
- 引渡し方法:トラブル回避のため、受贈者本人名義の銀行口座への振込送金であることを明記し、振込控を契約書とともに保管する。
また、生前贈与申告書の書き方と手続きについても正確な理解が求められます。年間の受贈額が110万円を超える場合、贈与を受けた年の翌年2月1日から3月15日までに、受贈者の住所地を管轄する税務署へ申告・納税を行わなければなりません。e-Tax(国税電子申告・納税システム)を利用すれば、マイナンバーカードを用いたスムーズな申告と各種添付書類の送信が可能です。
ネット上で流布する誤解として「110万円ぴったりなら申告書をあえて提出して実績を作った方がいい」という言説がありますが、基礎控除以下であれば申告義務自体は存在せず、税務署も受け付けません。むしろ、少額であっても確実な銀行振込履歴と生前贈与契約書を年ごとに整備し、受贈者自身が口座を日常的に使用・管理している状態を物理的に作り上げることこそが、最強の反証材料となります。
【プロの結論】争族を防ぐ心理的バウンダリーと向いている人・見送るべき人の境界線
生前贈与を単なる「節税テクニック」としてのみ捉えるアプローチは、家族社会学および心理学的な観点から極めて危険です。日本社会において長年指摘される親子の過度な精神的・経済的癒着や、いわゆる「毒親問題」「母娘の共依存関係」は、金銭の生前移転というイベントを契機に決定的な形で噴出します。
「お金を渡してやっているのだから、老後の面倒を見るのは当然だ」「将来の取り分を前渡ししたのだから、親の意向に従いなさい」という無言の支配心理が贈与側に生じると、受け取る側は自律性を奪われ、健全な心理的バウンダリー(境界線)が崩壊します。また、特定の子どもだけに内密で贈与を繰り返していた事実が死後に発覚した場合、残された兄弟姉妹の間で激しい遺留分侵害額請求や「争族」へと発展し、一家が離散に追い込まれる悲劇は日常茶飯事です。
【向いている人】生前贈与を積極的に進めるべき条件
- 被相続人の健康状態が良好で、早期から10年単位の長期スパンで計画できる家庭:7年ルールのリスクを時間で薄め、暦年課税の基礎控除を最大限に活用できます。
- 相続財産が基礎控除額を大幅に超え、将来の相続税最高税率が30%以上と見込まれる資産家:贈与税の累進税率を支払ってでも、前倒しで移転させた方がトータルの税負担が低減します。
- 収益物件(賃貸アパート等)や値上がり益が確実視される株式を保有している人:相続時精算課税制度を使い、将来の賃料収入や値上がり益を受贈者側へ移転させることで、親の相続財産の肥大化を食い止めることができます。
- 親族間での情報共有が完全に透明化されており、遺留分への配慮がなされている家庭:全員が納得した上での生前移転は、将来の遺産分割協議を平穏に終わらせる礎となります。
【おすすめできない人】生前贈与を今すぐ見送る・慎重になるべき条件
- 自身の老後資金や医療・介護費用に少しでも不安がある家庭:節税を優先するあまり手元資金を枯渇させ、子どもに金銭的依存を強いられる逆転現象は最悪のシナリオです。自身の生活防衛が絶対の最優先事項です。
- 被相続人が高齢で体調に不安を抱えており、駆け込みで対策を始めようとしている家庭:7年ルールの対象となり、多大な労力をかけて贈与契約や申告を行っても、相続税へ持ち戻されて徒労に終わる可能性が濃厚です。
- 特定の相続人にだけ内密で多額の援助を行おうとしている人:死後の預金調査によって確実に露呈します。不公平感から生じる親族間の感情的対立は、節税で浮く数百万円の価値を遥かに上回る破壊力を持っています。
【生前 贈与 税金】に関するよくある質問(FAQ)
Q1:1年間で受贈額が110万円以下であれば、税務署へ一切の申告手続きは不要ですか?
A1:暦年課税を利用している場合、年間の受贈合計額が110万円以下であれば贈与税申告書の提出は一切不要です。ただし、将来の税務調査で名義預金を疑われないよう、銀行振込の記録を残し、受贈者本人が通帳・印鑑を管理している状態を担保しておく必要があります。なお、相続時精算課税制度を選択している場合でも、2024年以降は年110万円以下の基礎控除内であれば申告書の提出は不要となりました。
Q2:孫に対する生前贈与も「7年以内の持ち戻しルール」の対象に含まれますか?
A2:原則として、孫は法定相続人ではないため、生前贈与加算(7年ルール)の対象外となります。そのため、祖父母から孫への暦年贈与は、相続直前であっても有効な節税策になり得ます。ただし、遺言書によって孫に遺贈(財産を遺贈)した場合や、生命保険金の受取人に指定されている場合、あるいは親が既に死亡していて代襲相続人となっている場合は、相続人と同じ扱いになり7年ルールの加算対象となるため厳重な注意が必要です。
Q3:一度「相続時精算課税制度」を選択した後、やはり暦年課税に戻すことはできますか?
A3:法律上、一度でも特定の贈与者に対して相続時精算課税制度を選択した場合、その贈与者からの贈与については二度と暦年課税へ戻すことはできません。翌年以降に贈与を取りやめることは自由ですが、制度自体を取り消すことは不可能です。ただし、父からは相続時精算課税を選択し、母からの贈与については暦年課税を継続するといったように、贈与者ごとに制度を分ける選択は認められています。
まとめ:今後の動向と失敗しないための判断基準
税制改正によって生前贈与を取り巻くルールは大きく様変わりしました。かつての常識であった「とりあえず110万円を振り込む」という安易なアプローチは、最長7年間の持ち戻し加算や厳格化された税務調査の網によって、その有効性が大きく減退しています。いま求められているのは、旧来のテクニックにとらわれない抜本的な意識の転換です。
これからの資産承継では、新設された基礎控除を活用できる「相続時精算課税制度」への乗り換えや、住宅取得・教育資金といった政策的特例制度の戦略的併用が不可欠となります。同時に、契約書の作成や通帳の厳格な本人管理など、税務署に対して適法性を客観的に証明できるエビデンスの構築を怠ってはなりません。
税金対策の究極のゴールは、単に納める税金を数パーセント削ることではなく、遺された家族が争うことなく豊かな生活を継続することにあります。自身の老後資金を盤石に維持し、家族間の心理的境界線を尊重しながら、透明性の高い承継計画を早期から着実に進めていくことこそが、失敗しないための唯一無二の道筋です。 (出典: 生前 贈与 税金(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。
