青色申告から白色申告に変更する理由と手順|取りやめの罠を徹底解説
目次
📌 【この記事の重要ポイントまとめ】
- 要点1:青色申告の取りやめは翌年3月15日までに「青色申告の取りやめ届出書」を税務署へ提出する必要があり、e-Taxでも簡潔に手続きが完了する。
- 要点2:白色申告でも平成26年以降は全事業者に記帳・帳簿保存が義務化されており、「記帳作業がゼロになる」という認識は完全な誤解である。
- 要点3:一度青色申告を取りやめると原則1年間は再申請ができないため、事業規模の縮小や赤字転落などの明確な理由がない限り慎重な判断が求められる。
あえて青色申告から白色申告に変更する決定的な理由とは?
「節税メリットを捨ててまで、なぜ白色申告に戻すのか」という疑問に対し、現場の個人事業主が下す決断の背景には、単なる怠慢ではなくシビアな費用対効果の計算が存在します。 最大の要因は、事業規模の縮小や売上の激減に伴うコストパフォーマンスの崩壊です。本業の傍らで営んでいた事業を縮小して雑所得水準まで売上が落ち込んだ場合や、年間の事業所得が基礎控除や各種所得控除の枠内に収まる(概ね所得数十万円程度)状況では、最大65万円の青色申告特別控除を適用する実質的な税務メリットが消失します。 また、会計ソフトのサブスクリプション費用(年間2万〜4万円前後)や、税理士への確定申告代行報酬(年間10万〜20万円規模)の支払いが、控除によって浮く税額を上回ってしまうケースも目立ちます。所得が低迷している局面において、固定費と化した管理コストを削るための防衛策として白色申告切り替え理由が成立しているのが実情です。 さらに、高齢化による廃業準備や、本業の会社員勤務が多忙を極め「最小限の手間で確定申告を済ませたい」というタイムパフォーマンス重視の層にとって、日々の厳密な仕訳作業や残高照合が精神的な足かせとなっている側面も否定できません。
個人事業主の青色申告取りやめ手続と提出期限|e-Tax申請の要点
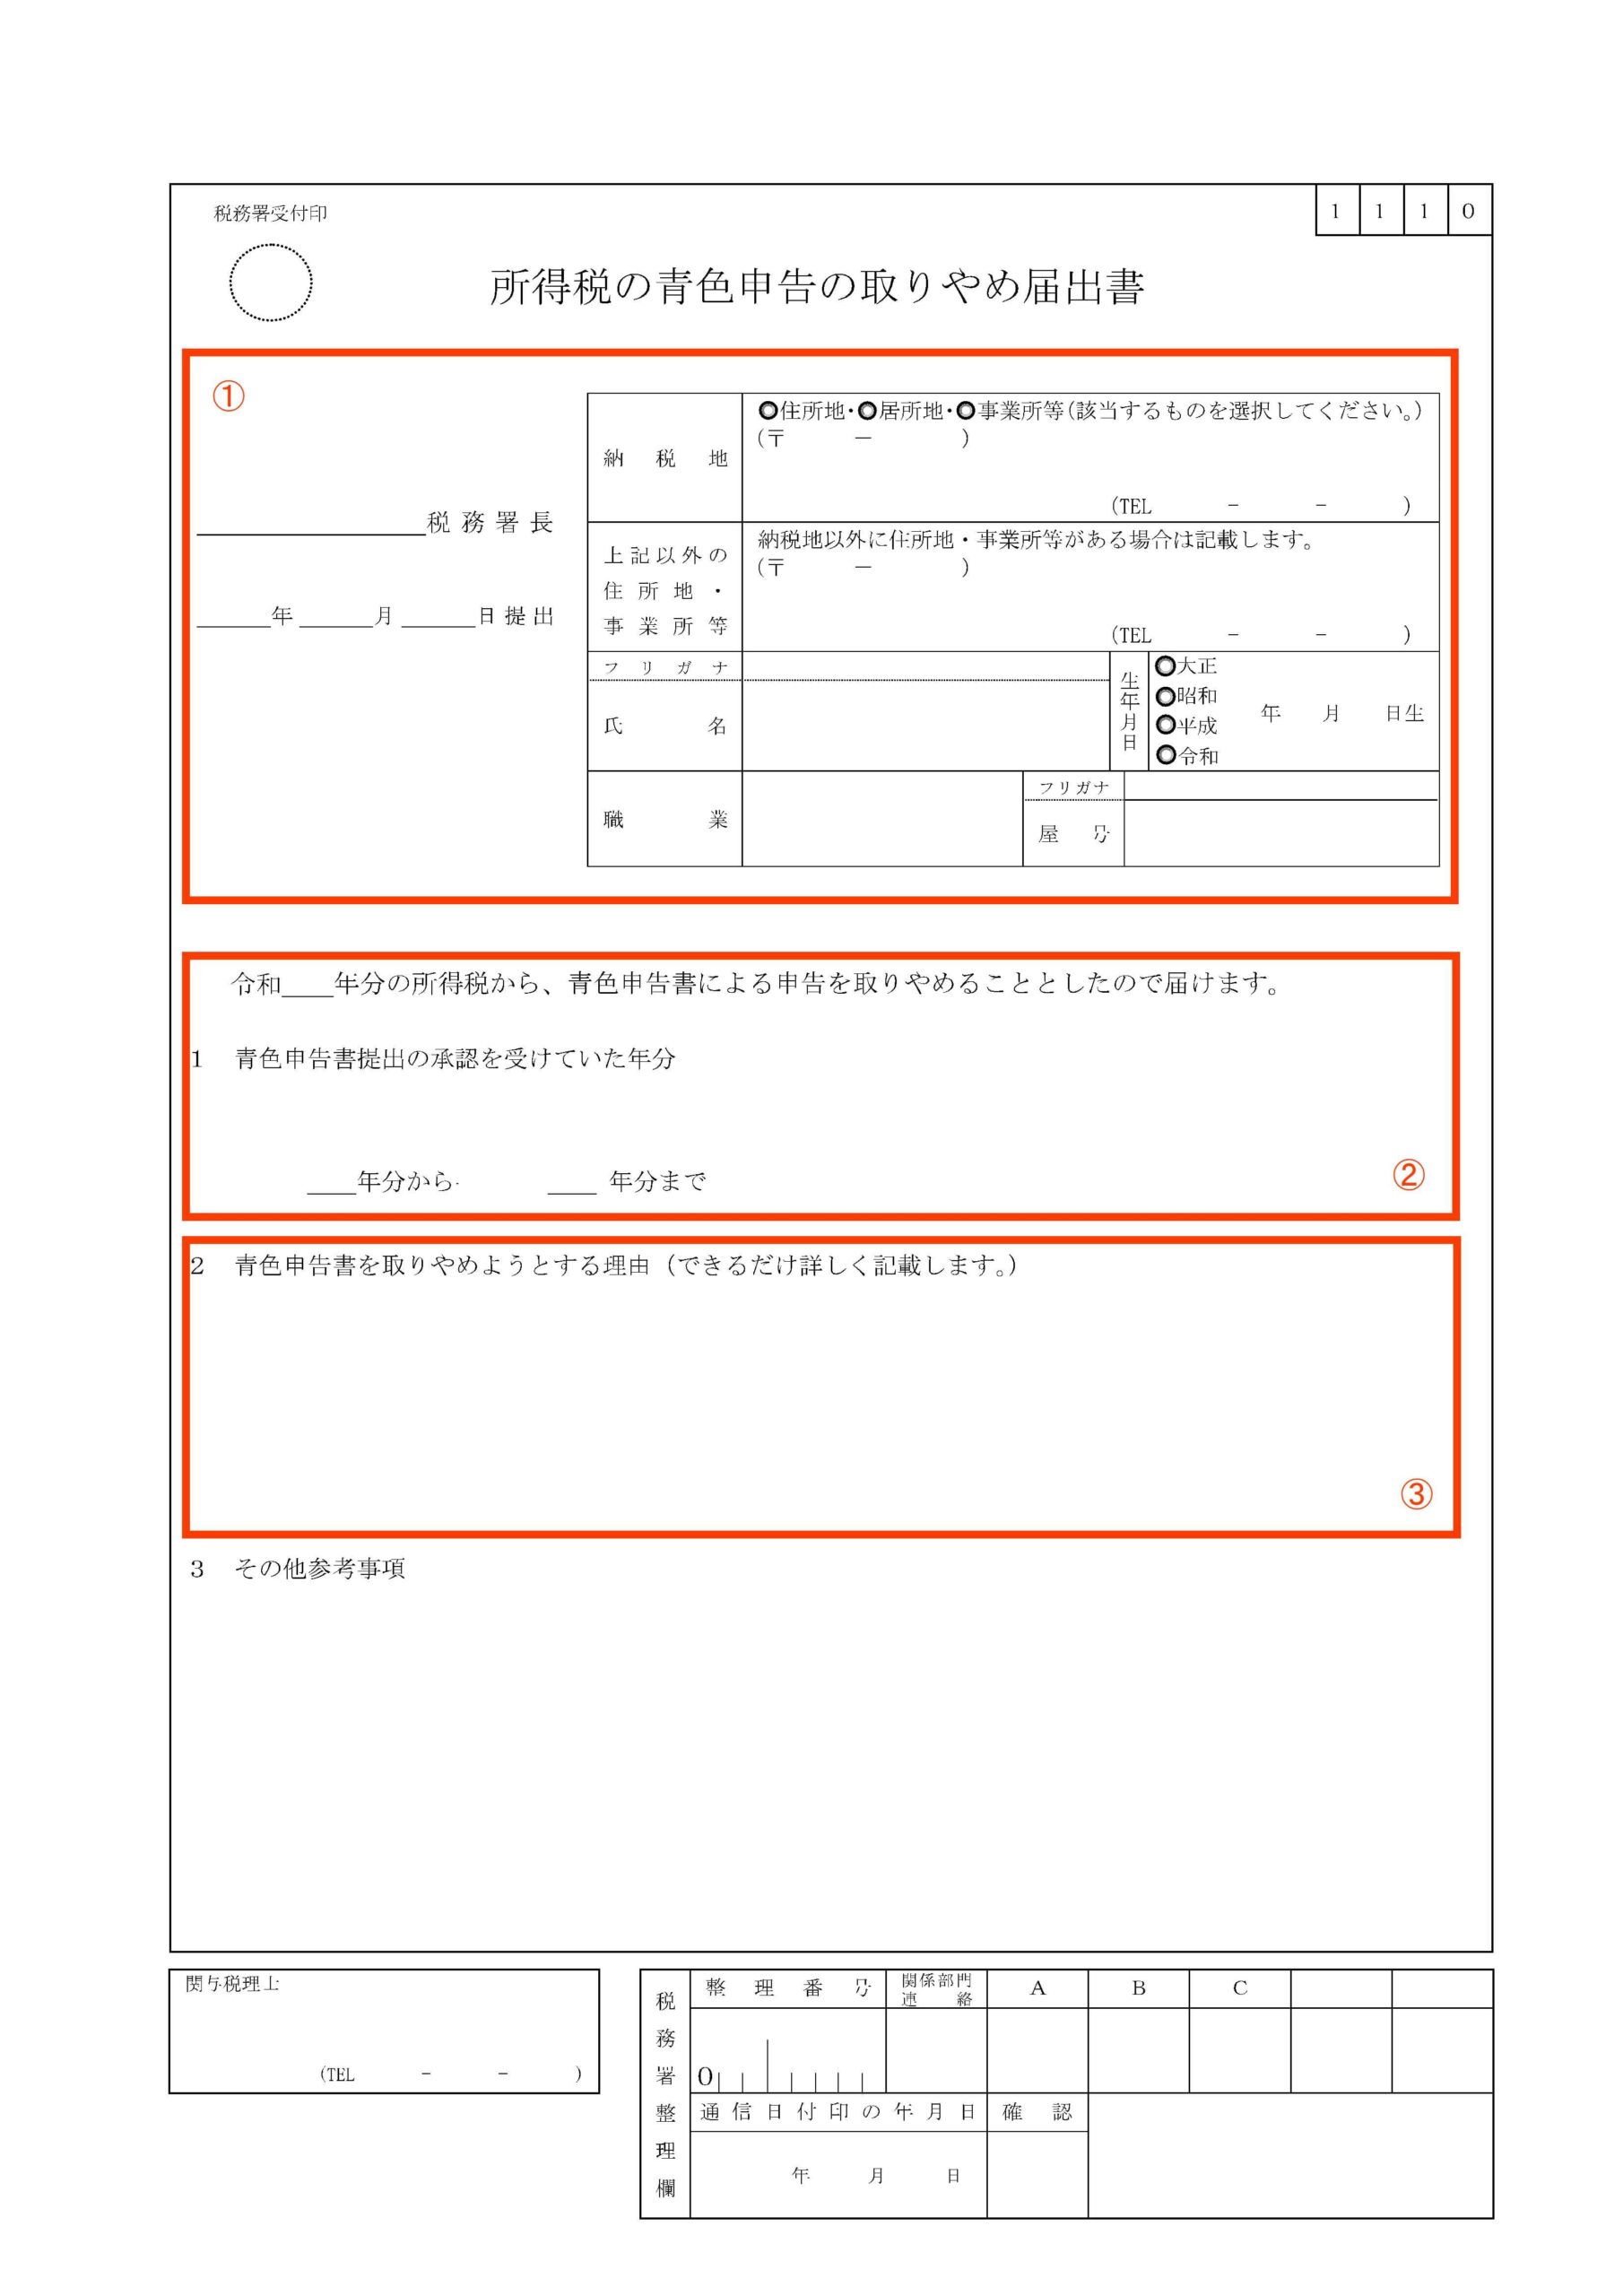
青色申告から白色申告へ確定申告区分変更を行う場合、単に確定申告書を白色用の様式(収支内訳書)で提出するだけでは正式な手続きとして完了しません。税務署側で「青色申告承認」のステータスが維持されたまま申告を行うと、帳簿不備の指摘や行政側の確認連絡が生じるリスクがあります。 法的に適用を解除するためには、国税庁が定める「所得税青色申告取りやめ手続」に則り、所轄の税務署長に対して所得税の青色申告の取りやめ届出書を提出しなければなりません。青色申告取りやめ提出期限の厳守ルール
届出書の提出期限は、「青色申告を取りやめようとする年の翌年3月15日まで」と定められています。たとえば、2026年分の所得税から白色申告に切り替えたい場合、提出期限は2027年3月15日となります。 青色申告の「新規承認申請書」は適用を受けようとする年の3月15日(新規開業時は2カ月以内)までに事前提出が必要ですが、取りやめ届出書に関しては「その年の業務が終了し、確定申告を行うタイミング」で提出が間に合う設計となっています。e-Tax青色申告取りやめ届出の活用法
税務署窓口への持参や郵送でも受け付けていますが、現在はe-Tax(国税電子申告・納税システム)による届出が最も確実です。e-Taxソフト(WEB版)の「申告・申請等」メニューから「所得税の青色申告の取りやめ届出書」を選択し、以下の必要事項を入力して電子署名を付与するだけで完了します。 * 基本情報(氏名、住所、マイナンバー、管轄税務署) * 青色申告を取りやめようとする年(例:令和8年分など) * 取りやめる理由(「事業縮小のため」「売上減少に伴う記帳簡素化のため」など簡潔な記載で十分です) e-Taxを利用すれば受付日時が印字された「受信通知(メッセージボックス)」が即座に発行されるため、確実に提出した証拠として手元に残せる利点があります。【データ比較】青色申告と白色申告の決定的な違いと税務コスト
制度移行を検討するにあたり、喪失する権利と得られる負担軽減の実態を正確なデータで比較・評価する必要があります。| 項目 | 青色申告(65万円控除) | 白色申告 | 編集部の見解・評価 |
|---|---|---|---|
| 特別控除額 | 最大65万円(電子申告・複式簿記) | 0円(控除なし) | 課税所得300万円の場合、所得税・住民税・国保で年間約15万〜20万円の負担差が発生。 |
| 帳簿付けの要件 | 複式簿記(貸借対照表・損益計算書) | 単式簿記(簡易帳簿・収支内訳書) | 白色でも記帳義務はあるが、現預金の残高管理が不要なため記帳工数は半分以下に激減。 |
| 家族への給与 | 青色事業専従者給与として全額経費算入可 | 事業専従者控除(配偶者86万円・親族50万円上限) | 家族へ月15万円以上給与を支払っている場合、白色化による増税打撃は極めて深刻。 |
| 赤字の繰越控除 | 純損失として最長3年間の繰越が可能 | 原則不可(変動所得・被災事業用資産損失等を除く) | 初期投資や設備投資で赤字が出ても翌年以降の所得と相殺できなくなる。 |
| 少額減価償却資産 | 30万円未満まで一括で経費計上可能 | 10万円未満まで(10万〜20万円は一括償却) | PCや撮影機材など20万円前後の機器購入時に即時全額経費化できなくなる。 |
青色申告から白色申告への変更に伴う見落としがちなデメリットと罠
「帳簿作成が面倒だから」という理由だけで白色申告に舵を切ると、思わぬ制度の壁に衝突します。特に注意すべき2大リスクが存在します。罠1:青色申告再申請期間の「1年縛り」
所得税法第150条第2項の規定により、一度青色申告の取りやめ届出書を提出して取りやめを承認された場合、取りやめの日から1年間は青色申告の再申請を行うことができません。 例えば、2026年分の申告を取りやめて2027年3月に届出を出した場合、2027年分中に業績が急回復して「やはり2027年分から青色申告に戻して65万円控除を使いたい」と考えても、税法上の制限によって承認申請書の提出が却下されます。業績のブレが大きい業種において、安易な取りやめ手続きは大きな足かせとなります。罠2:国民健康保険料への跳ね返り
見過ごされがちなのが、所得税・住民税だけでなく国民健康保険料(税)への影響です。自営業者の国保料は前年の総所得金額等をもとに算定されます。 青色申告特別控除の最大65万円は、所得税・住民税だけでなく国保料の算定基準額からも差し引かれます。控除がゼロの白色申告になることで、所得税の増額以上に翌年の国保料負担が跳ね上がり、キャッシュフローを圧迫する事態が頻発しています。【実態検証】利用者の生の声と現場目線で見えたリアル
実際に青色申告の取りやめを行った個人事業主や、確定申告の現場を統括する実務家の間ではどのような議論が交わされているのか、生の声を集約しました。「副業のWeb制作で年商300万円あった頃はクラウド会計と税理士を使って青色申告をしていましたが、本業が多忙になり受託案件をセーブして年商50万程度まで落としました。毎月の会計ソフト代や帳簿のズレを照合する時間が完全に赤字要因になり、白色申告に切り替えました。月々の経理ストレスが完全に消えたので精神的には大正解でした」(30代・ITエンジニア兼副業ワーカー)
「経理の手間を省こうと白色に戻したものの、家族への専従者給与を経費にできなくなったのが大失敗でした。妻に支払っていた月12万円の給料が、白色の専従者控除では年間最大86万円までしか認められず、結果として課税所得が50万円以上増えてしまい、所得税と住民税を余計に払う羽目になりました」(50代・飲食店経営)税理士へのヒアリングでも、「売上が激減した段階での取りやめは合理的だが、家族を雇用しているケースや、翌期以降に売上回復が見込まれる事業主の取りやめは絶対に止めるべき」という見解が一致しています。単なる「経理の面倒くささ」と「税金の実質負担」の天秤がどこで釣り合っているのかを冷静に判断する視点が不可欠です。
一般に知られていない盲点とネットの誤解
Web上の情報やSNSでは、白色申告に関する旧来の誤った認識が今なお散見されます。実務上の大きな誤解を2点正します。誤解1:「白色申告なら領収書をまとめるだけで記帳は不要」
インターネット上の一部コミュニティで「白色申告は帳簿を付けなくても領収書の束があれば通る」と語られることがありますが、これは明確な誤りです。 平成26年(2014年)1月以降、所得税法改正によりすべての白色申告者に対して白色申告記帳義務および帳簿書類の保存義務(5年〜7年間)が課されています。白色申告であっても、日々の売上や仕入、経費の金額を簡易帳簿(単式簿記)で記録し、収支内訳書を作成して申告しなければなりません。記帳が全く免除されるわけではないため、「完全な放置」を期待して白色に切り替えるのは極めて危険です。誤解2:「取りやめ届出書を出さずに白色の収支内訳書を出せば自動的に白色になる」
税務署に青色申告承認を受けている事業者が、取りやめ届出書を提出せずに白色の収支内訳書を添付して申告書を提出した場合、実務上は「青色申告特別控除を適用しなかった青色申告者」として処理されることがあります。 ただし、青色申告者としての帳簿保存要件(複式簿記の帳簿等)を維持していないとみなされた場合、税務調査時に帳簿提示ができず、青色申告承認の取消処分を受ける恐れがあります。正式な手続きを踏まずに放置することは、将来的な税務コンプライアンス上の火種を残す行為に他なりません。【プロの結論】白色申告への変更が推奨される人・絶対に避けるべき人の判断基準
制度のメリット・デメリットを踏まえ、確定申告区分変更を決断すべき境界線を明示します。白色申告への変更が適しているケース
* 年間の事業所得が基礎控除(48万円等)以下に落ち込み、今後も拡大予定がない * 事業を縮小し、副業としての年間売上が数十万円規模にとどまる * 専従者(家族従業員)がおらず、高額な設備投資の予定もない * 会計ソフト代や税理士報酬を削減し、事業運営コストをミニマム化したい * 貸借対照表の作成や残高照合のプレッシャーから解放されたい青色申告を断固として維持すべきケース
* 年間所得が100万円以上あり、所得税・住民税・国民健康保険料の節税効果を最大化したい * 家族に給与を支払っており、青色事業専従者給与として全額を経費算入している * 業績に波があり、将来的に赤字を計上して翌年以降に繰り越す可能性がある * 1年以内の売上回復や事業再拡大を見込んでいる(1年間の再申請制限を回避するため) * 10万円以上のパソコンや備品などを一括で経費計上(少額減価償却資産の特例)したい 判断に迷う場合の安全策として、「青色申告の承認を取りやめず、複式簿記ではなく単式簿記で10万円控除の青色申告を行う」という選択肢も有力です。10万円控除であれば白色申告とほぼ同等の簡易帳簿で済む上、赤字繰越や少額減価償却資産の特例といった青色固有の権利を手放さずに済みます。【青色申告から白色申告に変更】に関するよくある質問(FAQ)
Q1:年の途中で白色申告に変更したくなった場合、その年の分から適用できますか?
A1:可能です。その年の翌年3月15日までに「所得税の青色申告の取りやめ届出書」を提出すれば、その年の確定申告から白色申告として申告できます。年の途中で税務署へ事前通知する必要はありません。
Q2:取りやめ届出書を提出した後、すぐに気が変わった場合は再申請できますか?
A2:即座の再申請は認められません。所得税法の規定により、青色申告の取りやめを行った日から1年間は青色申告の承認申請を行うことができません。最低1年以上の期間を空ける必要があります。
Q3:インボイス発行事業者の登録をしている場合、白色申告に変更しても問題ありませんか?
A3:所得税の申告区分とインボイス制度(消費税)は独立しているため、白色申告でもインボイス発行事業者の継続は可能です。ただし、消費税の計算・申告義務はそのまま残るため、帳簿上での税率ごとの区分経理は引き続き必須となります。 (出典: 青色 申告 から 白色 申告 に 変更(Yahoo!ニュース))
まとめ:事業フェーズに応じた確定申告区分変更で賢く生き残る
青色申告から白色申告への変更は、一見すると「節税の放棄」のように捉えられがちですが、事業規模の縮小やライフスタイルの変化に合わせた合理的な経営判断になり得ます。無駄な会計コストや管理工数を削減し、本業や生活のゆとりを取り戻す手段として機能するからです。 しかし、白色申告であっても記帳義務は免除されず、一度取りやめると1年間は再申請ができないという明確な制約が存在します。家族給与の経費化や国保料の増額リスクを十分にシミュレーションした上で、取りやめ届出書の提出か、あるいは「青色のまま10万円控除に抑える」という柔軟な選択肢かを慎重に見極めることが、失敗しないための鉄則です。
デジタルマーケター
小林 菜々子 (Nanako Kobayashi)
プロフィールを見る →
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。
