口座振替依頼書が返戻される決定打とは?印鑑相違と訂正ルール完全解剖
賃貸住宅の契約、公共料金の支払い、クレジットカードの決済口座設定、子どもの教育費引き落としなど、暮らしの節目ごとに提出を求められる「口座振替依頼書」。スマートフォンひとつで送金が完結する時代にあっても、各種サービスの現場では依然として紙の書類による手続きが根強く残っています。しかし、金融機関のバックオフィスに届く書類のうち、およそ1割前後が「不備」として契約者の元へ突き返されている現実をご存知でしょうか。
一度書類が不備返戻されると、再提出から口座振替の適用までにさらに数週間を要し、最悪の場合は初回の支払いが遅延して延滞金や督促状が発生する事態に発展します。なぜこれほどまでに多くの人が同じミスを繰り返してしまうのか。金融機関や決済代行会社の事務処理現場を徹底取材し、手続きの遅れを招く本質的な構造と、不備を確実に防ぐ実践的な対処法を解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:口座振替依頼書が返戻される最大の要因は「銀行届出印の相違」と「口座名義人のカタカナ表記・拗音の不整合」にある。
- 要点2:記入ミスを修正する際は「定規を使った二重線+銀行届出印による訂正印」が鉄則であり、修正テープやサインペンでの塗りつぶしは即座に失格となる。
- 要点3:紙の依頼書は引き落とし反映まで最短でも1〜2ヶ月を要するため、提出期限が迫る場合はWeb口座振替受付サービスの活用が不可欠である。
【なぜ手続きは遅れるのか】現場データが暴く口座振替依頼書「不備返戻」の3大原因
都市銀行や地方銀行、決済代行会社等の事務センターにおいて、日々何万通と処理される口座振替依頼書。その照合作業にあたる現場関係者の証言によると、届いた書類が受理されず返戻となるケースには極めて顕著な偏りが見られます。利用者が良かれと思って行った独自の対応が、皮肉にも処理遅延の引き金となっているのです。
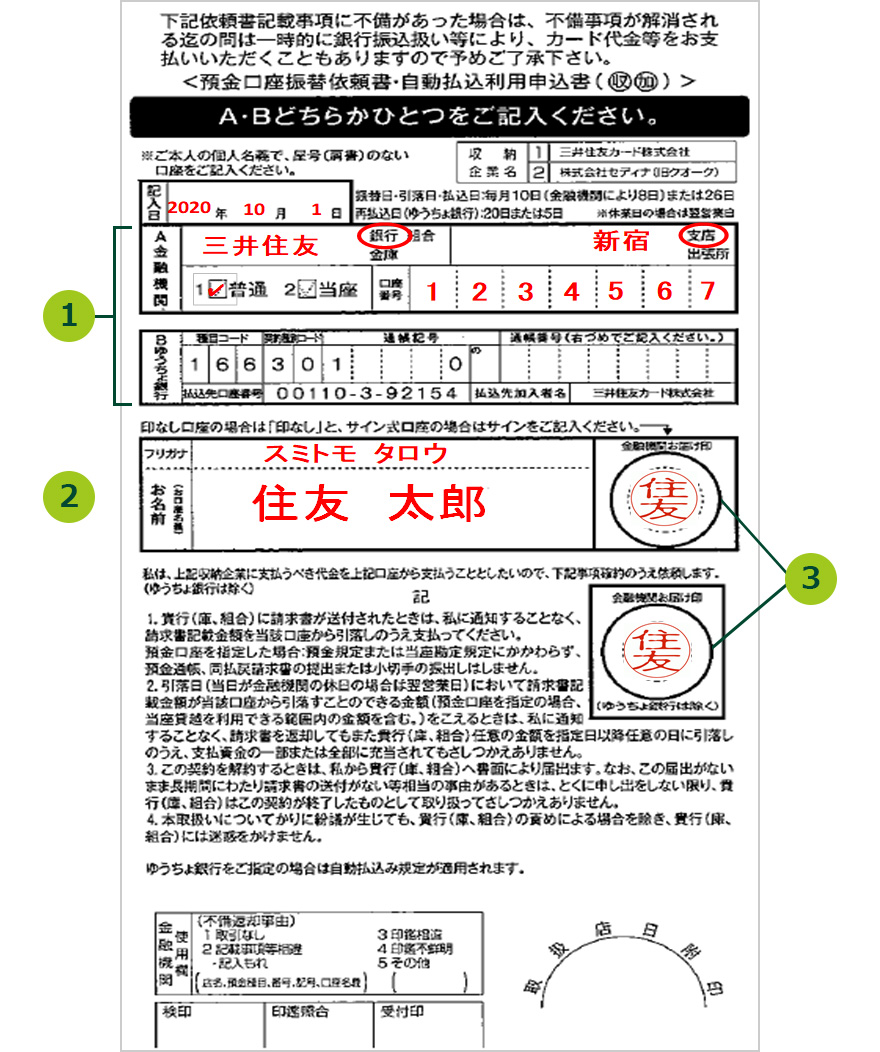
書類不備で最も突出しているのが銀行届出印の相違理由です。金融機関の照合システムでは、登録された印影と依頼書に押された印影をスキャンし、ミリ単位で重ね合わせて一致度を検証します。この現場において「印鑑の相違」と判定される背景には、主に3つのパターンが存在します。
第1に「認印や百円均一の印鑑を誤って押印した」ケースです。口座開設時にどの印鑑を登録したか記憶が曖昧になり、自宅の引き出しにあった別の認印を押してしまうミスが後を絶ちません。第2に「複数口座の印鑑混同」です。A銀行用とB銀行用の印鑑を取り違えて押印する事故は、年度初めや引っ越しシーズンに急増します。第3に「印影の不鮮明・カスレ」です。朱肉が薄かったり、枠からはみ出して欠けていたり、陰影がブレて二重に写ってしまっている場合、オペレーターは照合不能として不備返戻せざるを得ません。
印鑑に次いで多いトラブルが、口座名義人相違による不備詳細まとめとして現場でリスト化されている文字情報の食い違いです。とりわけ注意すべきは以下の3点に集約されます。
- 促音・拗音(大文字・小文字)のルール違反:「ッ」「ャ」「ュ」「ョ」などの小文字表記は、銀行の登録データ上「ツ」「ヤ」「ユ」「ヨ」と大文字で登録されている口座が多数派です。依頼書側のカナ表記と通帳記載の表記が完全一致していない場合、機械照合で弾かれます。
- アルファベット名義・ミドルネームの脱落:外国籍の方や屋号付き口座の場合、アルファベットをカタカナ転写する際のスペル不一致や、ミドルネームの抜け落ちによる不備が多発しています。
- 法人格・代表者肩書の表記順:法人口座において「カ)」「(カ」といった法人略称の位置が前株か後株かで食い違っていたり、代表者名が抜けていたりするケースも典型的な返戻原因です。
さらに見落とされがちなのが、複写式用紙の筆圧不足による「2枚目以降の下抜け」や、口座番号の数字の枠外はみ出しです。金融機関では機械によるOCR読み取りを導入している拠点が大半であり、枠線にかかった数字や薄い筆跡は読み取りエラーとなり、手作業での精査に回された挙句、確認が取れず返戻されるというタイムロスを生み出しています。

【実態検証】二重線と訂正印の厳格ルール|現場のリアルと知恵袋に溢れる悲鳴
インターネット上の質問サイトやSNSを調査すると、「口座振替依頼書が3回も突き返されて家賃の支払いが間に合わない」「修正テープを使ったらやり直しと言われた」といった悲痛な声が数多く散見されます。紙の書類における修正ルールは、現代の一般的なビジネス文書の常識よりも遥かに厳格に運用されています。
まず徹底して理解しなければならないのが、訂正印と二重線の訂正ルールです。大原則として、修正液や修正テープの使用は「100%返戻」となります。金融機関の厳密な規定上、修正テープの下に隠された文字が改ざんされたものか、本人が誤って直したものかを客観的に証明できないためです。黒いボールペンで塗りつぶす行為も同様に即刻却下されます。
正しい訂正方法は次の手順のみです。定規を使い、誤字の中央に横の二重線をまっすぐ引きます。その二重線に半分重なるように、あるいは枠内の余白に銀行届出印(訂正印)を押印します。シャチハタや別の認印を訂正印として使うことは認められません。そして、二重線の上下どちらかの空いたスペースに、正しい情報を明瞭に書き直します。金融機関によっては「枠外への追記」を禁じ、所定の訂正枠内での処理を求める書式もあるため、用紙記載の注記書きを熟読することが不可欠です。
また、全国で数千万人が利用する「ゆうちょ銀行」は、民間銀行と口座体系が根本から異なるため、特有の混乱を招いています。ここでゆうちょ銀行口座振替依頼書の記入例における最重要ポイントを整理しておきましょう。
ゆうちょ銀行の場合、通帳の見開きに記載されているのは「記号(5桁)」と「番号(最大8桁)」です。しかし、民間の口座振替依頼書には「店番(3桁)」「預金種目」「口座番号(7桁)」の欄しか用意されていないケースが多々あります。この場合、ゆうちょ銀行の専用欄がある書式を選ぶか、振込用の店番・口座番号へ変換して記入しなければなりません。
さらに、ゆうちょ銀行の口座番号が8桁の場合、最後の「1」を省いた7桁を記入するのか、そのまま詰めて記入するのかは書類のフォーマットによって厳密に分かれます。この仕様を誤認して記入した結果、「口座が存在しない」という判定が下され、返戻の山が築かれているのが実態です。
【比較検証】紙の依頼書vsWeb口座振替受付サービス|反映スピードとリスクの決定打
手続きの遅れを回避するうえで、従来の紙による依頼書と、近年普及が進むオンライン手続きの差異を正確に把握しておく必要があります。Web口座振替受付サービスとの違いを理解することは、時間的リスクを最小化する最大の防衛策です。
以下の比較表は、各種手続き方式における処理期間、本人確認手法、不備発生率などを客観的な運用基準に基づいてまとめたものです。
| 項目 | 紙の口座振替依頼書 | Web口座振替受付サービス | 編集部の見解・評価 |
|---|---|---|---|
| 引き落とし反映までの期間 | 約1ヶ月〜2ヶ月(郵送・目視照合を挟むため) | 即時〜数営業日以内 | 急ぎの契約更新や引き落とし開始にはWebが圧倒的に有利 |
| 本人認証・押印の要否 | 銀行届出印の実印影照合が必須 | 印鑑不要(ワンタイムパスワード・暗証番号認証) | 印鑑相違リスクを物理的にゼロ化できる最大のメリット |
| 不備返戻の発生率 | 書類全体の約8%〜12%(業界推計値) | 0%(入力時のバリデーションで即時排除) | 人為的記入ミスによる再手続きのロスを完全に防げる |
| 口座振替依頼書控えの保管期間 | 契約中〜解約後最低1年間の原本保管を推奨 | 完了メール・受付番号の電磁的保存(スクリーンショット可) | 紙の控え紛失リスクに対し、Webはデジタル管理が容易 |
| 提出期限遅れの対応と影響 | 初回引き落とし不可となり振込票払い・手数料自己負担 | 締切直前でもシステム稼働時間内なら当月反映可能 | 期日ギリギリの局面ではWeb受付対応の有無が生死を分ける |
データが物語る通り、スピードと確実性の面ではWeb口座振替が紙の運用を凌駕しています。しかし、地方自治体の税金納付や学校教育関連、古くからの賃貸管理会社などでは、今なお紙の書類提出しか受け付けていないプラットフォームが数多く存在します。だからこそ、紙を取り扱う際の精密な知識が求められるのです。

【プロ直伝】銀行印がわからない時の対処法と提出期限遅れを回避する危機管理術
口座振替依頼書を作成する際、もっとも多くの人が頭を抱えるのが「どの印鑑を銀行に登録したか完全に忘れてしまった」というトラブルです。勘に頼って押印し、返戻されて往復2週間以上の時間を無駄にする前に、金融機関の正規ルートを活用した確実な回避策を講じる必要があります。
銀行印がわからない時の対処法として、最も確実な手段は「金融機関の窓口での印影照会(インエイショウカイ)」です。候補となる印鑑を2〜3本、当該口座の通帳、そしてマイナンバーカードや運転免許証などの本人確認書類を持参し、店頭窓口で「口座振替依頼書に押す届出印を確認したい」と申し出てください。その場で銀行員がデータベース上の印影と照合し、どれが正当な届出印であるかを特定してくれます。
もし窓口へ行く時間が取れない場合、あるいは候補の印鑑がすべて不一致だった場合は、その場で「改印届(印鑑変更手続き)」を提出するのが最もスマートな解決策です。新しい印鑑をその場で登録し直せば、その新しい印鑑を使って依頼書を作成できます。窓口なら即日で改印手続きが完了するため、当てずっぽうで書類を郵送して不備返戻を待つよりも遥かに早く確実です。
では、すでに提出期限遅れの対応と影響に直面してしまった場合はどうすべきでしょうか。期日までに金融機関での登録が完了しない場合、以下のような連鎖的影響が発生します。
引き落とし開始予定日に口座振替が間に合わない場合、請求元(クレジットカード会社、管理会社など)から「コンビニ払込票」が郵送されてきます。この際、払込票の発行手数料(数百円程度)が上乗せされるケースが多く、振込のための無駄なコストが発生します。さらに恐ろしいのは、払込票の支払い期限をうっかり失念した場合です。信販会社や家賃保証会社の場合、短期の未納であっても個人信用情報機関(CICやJICCなど)に支払遅延の履歴が記録され、将来の住宅ローン審査や新規クレジットカード発行に致命的な傷を残すリスクがあります。
期限を過ぎてしまったときは、ただちに請求元のカスタマーサポートへ連絡を入れ、「口座振替依頼書の提出が遅れたため、初回の支払い方法を案内してほしい」と能動的に申し出ることが最大の危機管理となります。
一般に知られていない盲点とネットの誤解|「捨て印」の危険性と控え保管の盲点
口座振替依頼書にまつわる情報の中には、ネット上で誤った解釈が広まっているケースが少なくありません。実務的な法的見地から、代表的な誤解と危険な慣行を正しく検証します。
代表的な誤解のひとつが、「口座番号と名義さえ合っていれば、銀行印が多少違っても通る」という言説です。これは完全な誤謬です。金融機関には厳格な本人確認義務と預金者保護の責務が課されており、印影が一致しない書類を受理することは重大なコンプライアンス違反にあたります。いかに公共料金や税金の納付であっても、例外なく返戻されます。
また、依頼書の上部や欄外に見られる「捨て印(すていん)」の扱いにも注意が必要です。捨て印とは、「万が一軽微な誤字があった場合、受取人側の担当者が代理で訂正することを事前に承認する」という意思表示です。手続きを円滑に進めるための実務的な知恵である一方、法的には「白紙の委任状」を一部差し出している状態に等しくなります。
信頼できる大手金融機関や自治体への提出であれば過度な警戒は不要ですが、知名度の低い事業者に対して安易に捨て印を押すことは、意図しない条件変更を許容してしまう潜在的リスクを孕んでいます。原則として、記入内容に完璧を期し、可能な限り捨て印を押さずに提出するのがリスク管理の基本姿勢です。
もうひとつの死角が、口座振替依頼書控えの保管期間に関する認識の甘さです。「書類を出したからもう不要」とばかりに、3枚綴りの「お客様控え」を用紙から切り離して破棄してしまう人がいます。しかし、この控えは「自分がいつ、どの口座から、誰に対して振替を承認したか」を証明する唯一の物的証拠です。
実務上、依頼書の控えは「当該サービスの契約を解約し、最後の引き落としが正常に完了してから最低1年間」は保管しておく必要があります。万が一、解約後にもかかわらず誤請求によって口座から引き落とされ続けた場合や、二重引き落としの事故が発生した際、この控えが手元になければ金融機関や事業者への異議申し立てが極めて困難になるからです。
【プロの結論】2026年最新の口座振替手続き|利用すべき人と慎重になるべき人の判断基準
フィンテックの進展とペーパーレス化が叫ばれる2026年最新の口座振替手続きの潮流において、なぜいまだに紙の依頼書が淘汰されないのか。そこには、日本社会特有の「高齢層への配慮」「中小規模事業者のシステム投資の限界」、そして「印鑑文化の残滓」という構造的課題が存在します。
デジタル庁主導の行政手続きのオンライン化が進む一方で、地域の小中学校の諸経費や、昔ながらの不動産管理会社、地域密着型の各種会費などでは、依然として紙の口座振替依頼書がデフォルトの手段として君臨しています。私たちはこの二重構造のなかで、状況に応じた最適な選択を迫られているのです。
【プロの結論】Web口座振替を選ぶべき人・紙の手続きに慎重になるべき人の条件
手続きの失敗による生活インフラの寸断や信用毀損を防ぐため、以下の判断基準を参考に自身の行動を選択してください。
- Web口座振替受付サービスを絶対に選ぶべき人:
- 初回引き落とし日までの期日が1ヶ月未満に迫っている人
- ネットバンキングを日常的に利用しており、ワンタイムパスワード等の認証に慣れている人
- 銀行印をどの印鑑にしたか覚えておらず、平日に銀行窓口へ行く時間を取れない人
- 字の書き損じや書類の郵送・印刷の手間を一切排除したい人
- 紙の口座振替依頼書を慎重に作成・選択すべき人:
- 契約先がWeb受付に対応しておらず、紙の提出を指定されている人
- ネットバンキングを未契約であり、紙の通帳と届出印を厳格に管理している人
- 法人口座や屋号付き口座など、Web認証スキームの対象外となっている名義を利用する人
紙の依頼書を作成する際は、「急がば回れ」の精神が何よりも求められます。記入を始める前に通帳を開いて名義カナの1文字1文字を確認し、印鑑に自信がなければ迷わず窓口で印影照会を行う。このわずか30分の確認作業を惜しまないことこそが、往復数週間に及ぶ不備返戻の泥沼を回避する唯一無二の防衛策となります。
【口座振替依頼書】に関するよくある質問(FAQ)
Q1:銀行届出印がどうしても分からない場合、依頼書の印鑑枠に候補の印鑑を2つ重ねて押しても受理されますか?
A1:絶対に受理されません。印影が重なると機械照合も目視確認も不可能となり、100%の確率で印鑑相違・不鮮明として返戻されます。枠外に並べて押す行為も、金融機関が「どちらが有効な捺印か特定できない」と判断するため不可とされます。必ず窓口で印影照会を行うか、改印届を提出してから1つの印鑑のみを押印してください。
Q2:書類を提出してから口座振替が実際に開始されるまで、なぜ1ヶ月〜2ヶ月も時間がかかるのですか?
A2:紙の依頼書は、契約事業者から決済代行会社を経由し、最終的に各金融機関の集中事務センターへ物理的に配送されます。金融機関側では、膨大な紙の書類のスキャン、OCR読み取り、熟練オペレーターによる印影の目視照合、顧客管理システムへのデータ登録という多段階の厳密なプロセスを踏むため、どうしても月単位のタイムラグが発生します。
Q3:口座振替依頼書を書き損じた際、修正テープで消した上から訂正印を押せば有効になりますか?
A3:無効です。金融機関では改ざん防止の観点から、修正テープや修正液、摩擦で消えるインク(フリクション等)の使用を全面禁止しています。定規を用いて訂正箇所に二重線を引き、その線に重ねて銀行届出印を捺印したうえで、空白部分に正しい文字を追記してください。あまりに訂正箇所が多い場合は、新しい用紙を取り寄せて最初から書き直すことを強く推奨します。
Q4:口座名義人を夫、サービスの契約者を妻といった家族名義で設定することは可能ですか?
A4:サービス事業者側の規約によって対応が分かれます。クレジットカードや通信回線契約では名義人同一が原則ですが、公共料金や家賃、学費などでは「契約者と口座名義人の続柄」を明記し、名義人の同意署名・捺印があれば受理されるケースが一般的です。依頼書内の「契約者との関係」欄を正しく記入し、口座番号・届出印は口座名義人本人のものを正確に使用してください。
まとめ:今後の動向と失敗しないための判断基準
デジタル化が加速する社会にあっても、厳格な金融取引の安全性を担保するための砦として機能し続けている口座振替依頼書。その厳格さゆえに、ほんの些細な印鑑の相違やカナ表記の不整合が、日常生活に直結する支払いの遅延を招く決定打となります。
手続きをスムーズに完了させる秘訣は、曖昧な記憶に頼らず客観的な情報をもとに記入すること、そしてWeb受付が選べる場面では迷わずデジタルを活用することに尽きます。手元にある依頼書の1枚を提出する前に、通帳の表記と印影の鮮明さを今一度見つめ直す丁寧さこそが、最大のトラブル回避策となるはずです。 (出典: 口座 振替 依頼 書(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。
