原価とは何か?費用や売価との違い・計算式と業界別目安を徹底解説
ビジネスを立ち上げるときや日々の店舗運営、さらには身近な商品の価格改定を目にしたとき、必ず耳にするのが「原価」という言葉です。しかし、「費用やコスト全般と何が違うのか」「仕入れ値とどう区別すべきか」と問われると、曖昧な理解にとどまっているケースは少なくありません。
原材料の高騰や人件費の上昇が続く現在の経済環境において、原価の正確な把握は企業の生存と利益最大化に直結する死活問題です。原価の基本定義から売上原価の計算方法、業界ごとの原価率目安、さらには損益分岐点分析に基づいた売価設定の極意まで、実務ですぐに役立つ知識を体系的に解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:原価とは「商品・サービスを提供するために直接かかった費用」であり、販売管理費や全体の費用とは明確に区別される。
- 要点2:売上原価は「期首棚卸高+当期仕入高-期末棚卸高」で算出され、粗利益(売上総利益)を導く決定的な基礎データとなる。
- 要点3:原価率の目安は業界ごとに異なり、表面的な数値の低さだけで利益を判断すると販管費や固定費の罠に陥るリスクがある。
【基本定義】原価とは何か?費用や販管費との違いを構造的に整理
原価とは、企業が商品やサービスを作り出したり、仕入れたりして顧客に提供するまでに直接費やした経済的価値を指します。日常会話では「コスト」や「費用」と同じ意味で使われがちですが、会計・財務の実務では明確に線引きされています。
まず押さえておきたいのが費用との違いです。費用は、企業の事業活動全体で発生したお金の流出すべてを包括する大きな概念です。これに対して原価は、費用の中でも「売上に直接結びついた財・サービスの生産や仕入れに要した支出」に限定されます。
損益計算書(P/L)の構造を見ると、この区分が明瞭になります。企業の費用は大きく「売上原価」と「販売費及び一般管理費(販管費)」に分かれます。販管費との違いは、売上を生み出すための間接的な活動にかかるコストである点です。営業部門の人件費、広告宣伝費、オフィスの家賃、役員報酬などはすべて販管費に該当し、原価には含まれません。
売上高からこの売上原価を差し引いたものが「売上総利益」であり、ビジネスの現場では一般に粗利益(粗利)と呼ばれます。つまり、原価を正しくコントロールできなければ粗利益が削られ、いくら販管費を削っても最終的な純利益を残すことは不可能になります。
【計算手順】売上原価の計算方法と原価率の計算式をマスターする
原価管理の実務において、すべての基盤となるのが売上原価と原価率の算定です。計算の仕組みを正しく押さえることで、自社の収益構造を正確に可視化できます。
売上原価の計算式と棚卸しの仕組み
商業や小売業における売上原価計算方法は、一定期間(会計年度や月次)における在庫の増減を反映して算出します。当期に仕入れた金額がそのまま売上原価になるわけではない点に注意が必要です。
売上原価 = 期首商品棚卸高(期初在庫) + 当期商品仕入高 - 期末商品棚卸高(期末在庫)
たとえば、期初に100万円分の在庫があり、期間中に500万円分を仕入れ、期末に150万円分の在庫が残っていた場合、売上原価は「100万円 + 500万円 - 150万円 = 450万円」となります。期末に残った商品は翌期の資産となるため、当期の売上原価からは除外されます。
原価率の計算式
商品やサービスの売上高に対して、原価が占める割合を示した指標が原価率です。原価率計算式は以下の通り極めてシンプルです。
原価率(%) = (売上原価 ÷ 売上高) × 100
1,000円で販売したランチの材料費が300円であれば、原価率は30%となります。この原価率が低ければ低いほど粗利率は高くなりますが、顧客満足度や品質とのバランスを見誤ると客離れを引き起こす要因にもなります。
製造業における製造原価の内訳と基準
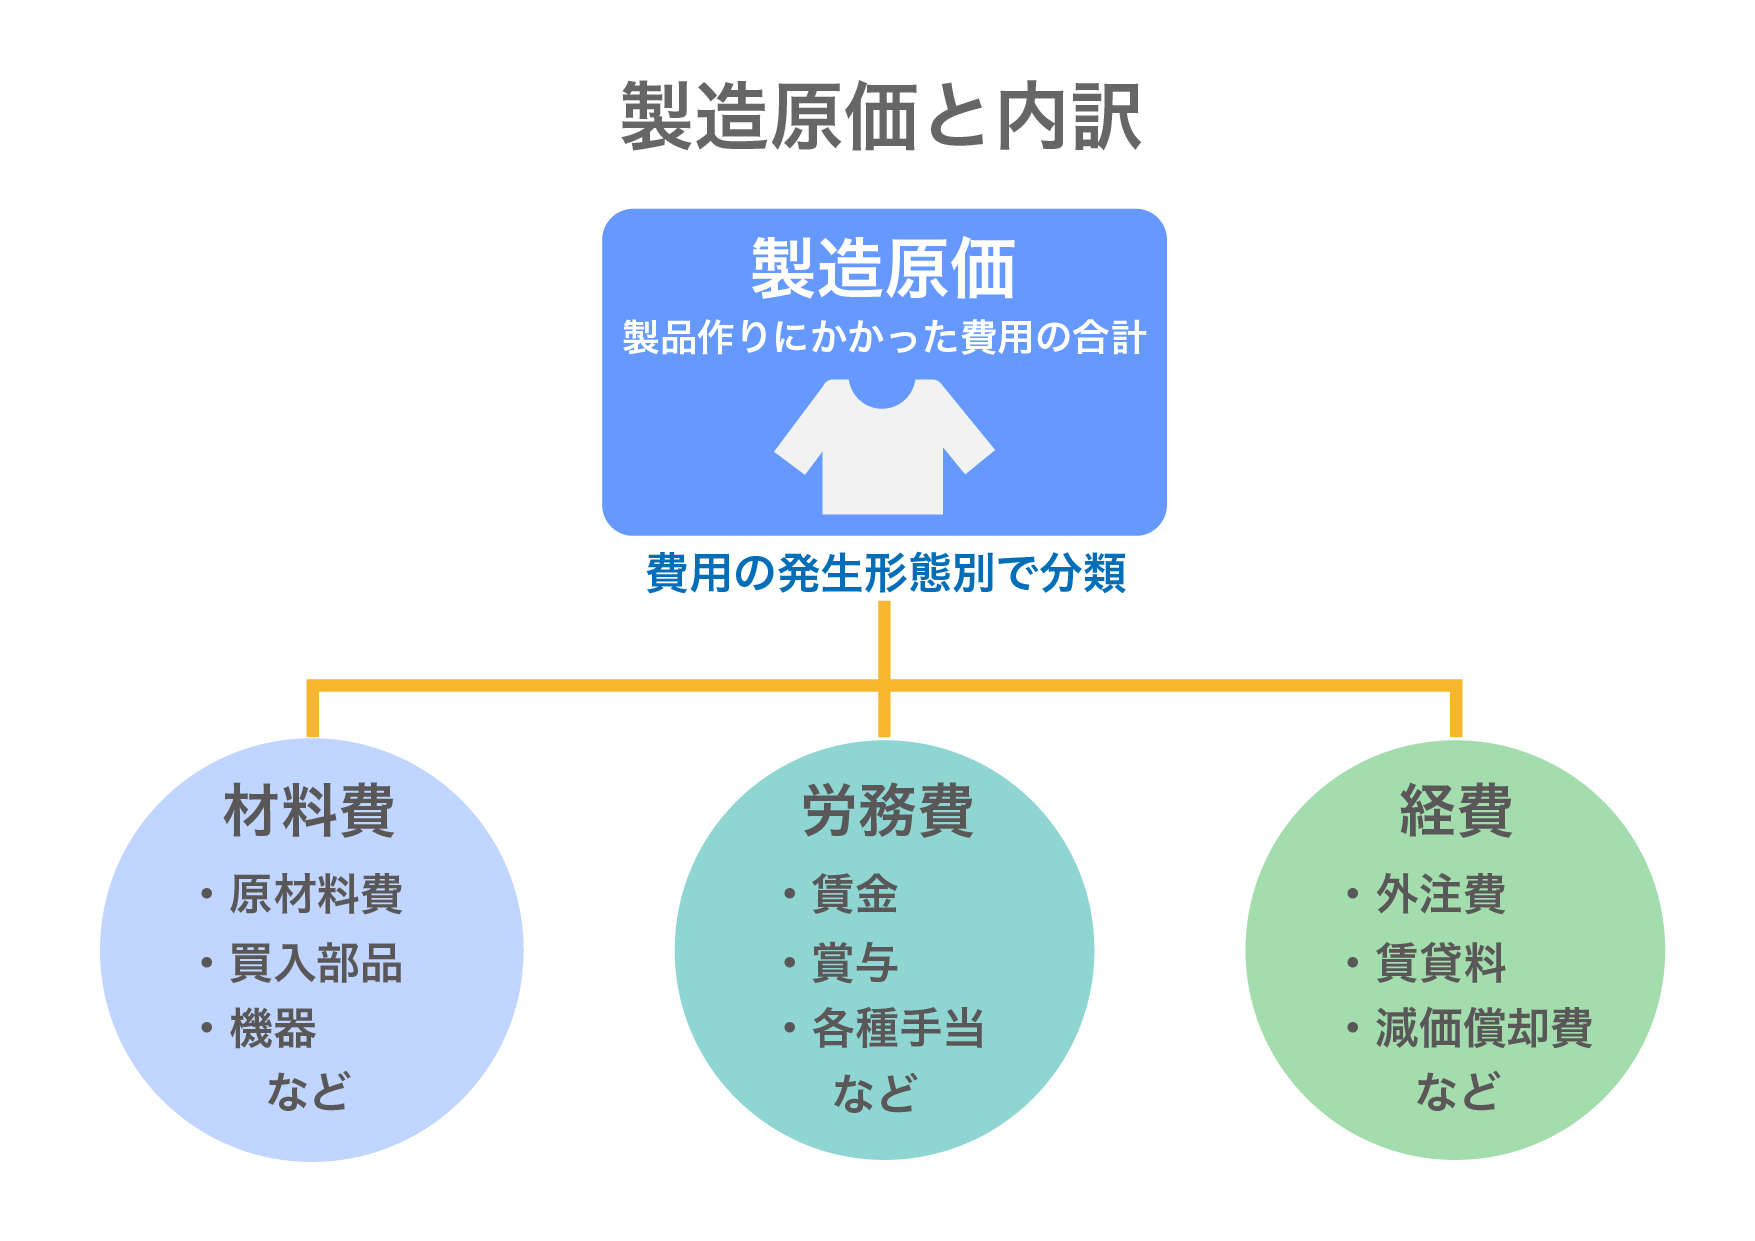
製品を自社製造するメーカーの場合、大蔵省(現・財務省)企業会計審議会が定めた原価計算基準に則り、製品が完成するまでにかかったすべてのコストを「製造原価」として集計します。製造原価内訳は、主に以下の3要素で構成されます。
1. 材料費:製品の製造に直接使われる原料・部品・包装資材などの費用
2. 労務費:製造ラインの作業員や工場スタッフに支払われる給与・賞与・退職給付引当金
3. 経費:工場の減価償却費、水道光熱費、機械のリース料、外注加工費など
これらはさらに、特定の製品に直接紐づけられる「直接費」と、複数の製品にまたがって発生する「間接費」に分類され、複雑な配賦基準を経て1個あたりの完成品原価へと落とし込まれます。
【業界別データ比較】飲食店・小売・製造業の原価率目安と損益構造
原価率の適正値は、ビジネスモデルや業界特性によって大きく異なります。主要産業における財務省・経済産業省の統計データや企業決算をもとに、標準的な数値をまとめました。
| 業種・ビジネスモデル | 原価率の目安 | 主な原価構成要素 | 損益構造の特徴と注意点 |
|---|---|---|---|
| 飲食業(カフェ・居酒屋等) | 25%〜35% | 食材費、飲料仕入、調味料 | FL比率(原価+人件費)を60%以内に抑えるのが鉄則。廃棄ロス管理が利益を左右する。 |
| アパレル・雑貨小売業 | 35%〜50% | 商品仕入代金、輸入関税、物流費 | シーズン終了後のセール値引きによる粗利低下と、売れ残り在庫リスクを織り込んだ価格設定が必須。 |
| 製造業(機械・自動車等) | 70%〜85% | 原材料、部品調達、工場労務費 | 製造原価に工場の固定費が含まれるため、操業度(生産量)を高めて1個あたり固定費を下げることが鍵。 |
| IT・SaaS・デジタルコンテンツ | 10%〜25% | サーバー費用、API利用料、開発人件費 | 売上原価は極めて低いが、顧客獲得のための広告費やマーケティング人件費(販管費)の比率が高い。 |
| 士業・コンサルティング業 | 5%〜15% | 外注費、プロジェクト専用調査費 | 自社スタッフの人件費は一般管理費に計上されることが多く、原価はほぼ外注費のみとなる。 |
長年定説とされてきた飲食店原価率目安の「30%理論」ですが、近年の食材費・光熱費の高騰により、一律に30%を目指すモデルは破綻しつつあります。ドリンク類の原価率を10〜15%に抑え、目玉の肉料理や刺身の原価率を45〜50%に設定して集客を図るなど、メニュー全体の「原価ミックス(加重平均)」で30%前後に着地させる設計が一般的です。

【実態検証】現場で見落とされがちな「見えない原価」と赤字の罠
帳簿上は黒字のはずなのに、なぜか手元に資金が残らない。中小企業や個人事業主の現場を取材すると、原価の「過小評価」による赤字転落が頻発しています。
現場で最も頻出するミスが、変動費と固定費の混同と、歩留まり(ぶどまり)の無視です。
変動費とは売上の増減に比例して増減する費用(原材料費や仕入代金)であり、固定費は売上に関わらず一定額発生する費用(店舗家賃や正社員の人件費)です。原価計算において、日々の仕入れ価格(変動費)だけに目を奪われ、調理や加工時の端材廃棄、初期不良によるロス、輸送時の破損といった「歩留まりロス」を原価に算入していないケースが後を絶ちません。
たとえば、1kgあたり3,000円で仕入れた牛肉から、スジや脂身を除去して実際に提供できる可食部が700gしかなかった場合、実質原価は100gあたり300円ではなく約428円に跳ね上がります。この歩留まり計算を怠ったまま売価をつけると、売れば売るほど利益が削られる事態に陥ります。
【実践戦略】損益分岐点分析から逆算する「売価の決め方」と原価管理のポイント
適切な原価管理は、単なるコスト削減ではなく、最適なプライシング(値決め)を行うための前提条件です。利益を確実に残すための戦略的なアプローチを整理します。
損益分岐点分析(BEP)による安全域の把握
損益分岐点分析は、売上高とすべての費用がちょうど釣り合い、利益がゼロになる売上高を導き出す手法です。
損益分岐点売上高 = 固定費 ÷ {1 - (変動費 ÷ 売上高)}
原価のうち変動費の比率を把握していれば、家賃や固定人件費を回収するために最低限いくらの売上が必要なのかを瞬時に算出できます。目標利益を加算した売上目標を立てる際にも、原価構造の正確な把握が欠かせません。
3つの売価の決め方
売価の決め方には、主に以下の3つのアプローチが存在します。
1. コストプラス法(原価加算法):原価に一定の目標利益額(または利益率)を上乗せして売価を設定する。確実な利益確保に向くが、市場の相場観と乖離するリスクがある。
2. マーケット・イン法(競争志向型):競合他社の価格や市場相場を基準に売価を決め、そこから逆算して許容原価を設定する。
3. バリューベース価格設定(価値基準型):顧客がその商品やサービスから得る便益や心理的価値を基準に高価格を設定する。ブランド力や独自技術が求められる。
現場で成果を出す原価管理のポイント
日々の原価管理のポイントとして不可欠なのは、以下の4点に集約されます。
- ABC分析による重点管理:売上・使用頻度の高い上位20%の主要原材料を特定し、相見積もりやロット買いによる価格交渉を集中して行う。
- 仕込み・オペレーションの標準化:計量スプーンやレシピマニュアルを徹底し、スタッフごとのポーション(盛り付け量)のバラつきをゼロにする。
- リアルタイムの棚卸しと可視化:月1回の棚卸しにとどまらず、POSレジや在庫管理クラウドツールを連動させて日々の理論原価と実際原価の差異を特定する。
- 適正な価格転嫁:原材料や人件費の高騰分を定期的に売価へ反映させる仕組みを構築する。
一般に知られていない盲点とネットの誤解|「原価率が低い=ボロ儲け」の嘘
SNSやネット掲示板などで、「高級ホテルのコーヒーは原価数十円だから暴利だ」「化粧品の原価は中身だけで数百円」といった言説がしばしば飛び交います。しかし、これは会計の構造を無視した典型的な誤解です。
原価率が低いビジネスは、その分だけ莫大な固定費や販管費を投じて価値を生み出しています。高級ホテルのコーヒー代には、一流の接客スタッフの人件費、内装や調度品の減価償却費、静謐な空間を維持するための莫大なテナント料(すべて販管費または固定費)が含まれています。化粧品も同様に、数年にわたる研究開発費や安全試験費、マーケティング費用を回収しなければ事業を継続できません。
「原価率が低い=儲かる」と短絡的に考えて参入すると、原価以外の莫大な経費を賄いきれずに倒産するリスクが高まります。原価率の多寡だけでなく、事業全体のキャッシュフローと損益構造を俯瞰して評価する視点が極めて重要です。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
原価管理と価格設定において、成功を収める事業者と破綻を招く事業者の境界線は明確です。
原価管理を武器に利益を伸ばせる組織:
仕入れ値だけでなく「廃棄ロス」「加工作業にかかる人件費」「保管コスト」まで含めた総原価を数値化できている事業者です。原価が上がった際に、安易な品質低下に走るのではなく、提供価値を高めて売価を引き上げる(値決め力を発揮する)意思決定ができる組織は、インフレ下でも安定した利益を生み出せます。
コストの罠に陥り衰退を招く組織:
「原価率30%」といった業界の慣習的な数字を盲信し、自社の固定費やオペレーションの実態を計算していない事業者です。また、原価を下げるために現場スタッフへ過度な節約を強要したり、取引先へ理不尽な買いたたきを行ったりする組織は、従業員の離職や品質事故、取引停止を招き、組織の崩壊を引き起こします。
【原価 と は】に関するよくある質問(FAQ)
Q1:売上原価と製造原価の決定的な違いは何ですか?
A1:製造原価は「当期中に工場で製品を作るために発生したすべての費用」を指し、売上原価は「当期中に実際に売れた商品に対応する原価」を指します。完成した製品が倉庫に在庫として残っている場合、その分は製造原価に含まれますが、当期の売上原価からは除外されて貸借対照表の棚卸資産に計上されます。
Q2:個人事業主やフリーランスにとっての「原価」には何が含まれますか?
A2:物販を行っていないWebデザイナーやエンジニアなどの場合、外注費やイラスト・フォントのライセンス購入費、クライアント案件専用のサーバー代などが売上原価に該当します。自身の作業時間(自分への給与)は会計上、原価ではなく「事業所得(利益)」として処理されますが、見積もり作成時には自身の時給単価を原価として想定しておく必要があります。
Q3:原価率を改善するために最も即効性があるアプローチは何ですか?
A3:仕入れ価格の引き下げ交渉よりも、現場の「廃棄ロス削減」と「歩留まり改善」が最も確実で即効性があります。また、既存商品のスペックを落とさずに高付加価値な上位メニュー・商品を投入し、全体の平均客単価を上げるアプローチも、原価率を健全に改善させる有効な手法です。
Q4:値引き販売を行った場合、原価率はどう変化しますか?
A4:値引きを行っても商品1個あたりの原価額(仕入れ値)は変わらないため、売上高(分母)が小さくなることで原価率は急激に悪化します。たとえば原価300円・売価1,000円(原価率30%)の商品を20%引きの800円で販売すると、原価率は37.5%に跳ね上がり、粗利額は700円から500円へと28.5%も減少します。
まとめ:今後の動向と失敗しないための判断基準
原価は単なる会計上の引き算の要素ではなく、企業の収益構造そのものを規定する極めて重要な指標です。原価の基本定義、費用や販管費との違い、正確な売上原価の算出フローを把握することは、経営判断の解像度を劇的に高めます。
原材料費や人件費の流動性が高まるこれからの時代において、過去の成功体験や業界の平均値に頼った原価管理は通用しません。変動費と固定費の厳密な仕分け、損益分岐点分析に基づく科学的な売価設定、そして日々のロスを逃さないオペレーションの徹底こそが、揺るぎない事業基盤を築くための唯一の道筋です。 (出典: 原価 と は(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。
