特定口座とは?一般口座・NISAとの違いや源泉徴収の選び方を徹底解説
株式投資や投資信託を始める際、証券会社の口座開設画面で必ず直面するのが「特定口座(源泉徴収あり)」「特定口座(源泉徴収なし)」「一般口座」という3つの選択肢です。聞き慣れない金融用語が並ぶため、どれを選べば税金面で損をしないのか、あるいは確定申告の手間が発生してしまうのかと頭を悩ませる方は少なくありません。
現在、新NISAの普及によって投資への参入障壁は大幅に下がりましたが、非課税枠を越えた取引や制度対象外の金融商品を扱う場面では、課税口座である特定口座の正しい理解が欠かせません。証券会社が損益計算を代行する仕組みや源泉徴収の有無による納税実務の違い、さらに扶養控除や社会保険料へ与える影響まで、投資初心者が迷わず最適な選択を下すための判断基準を網羅して解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:特定口座は証券会社が年間の損益を計算して「年間取引報告書」を作成してくれるため、税金計算の手間を劇的に軽減できる制度である。
- 要点2:「源泉徴収あり」を選べば原則として確定申告が不要になり、利益が出ても扶養控除から外れたり国民健康保険料が上がったりするリスクを回避できる。
- 要点3:初心者は基本的に「特定口座(源泉徴収あり)」を選び、非課税枠のNISAと併用しながら資産形成を進めるのが最も安全かつ効率的なアプローチとなる。
【基本の仕組み】特定口座とは?知っておくべき税金計算と自動化の仕組み
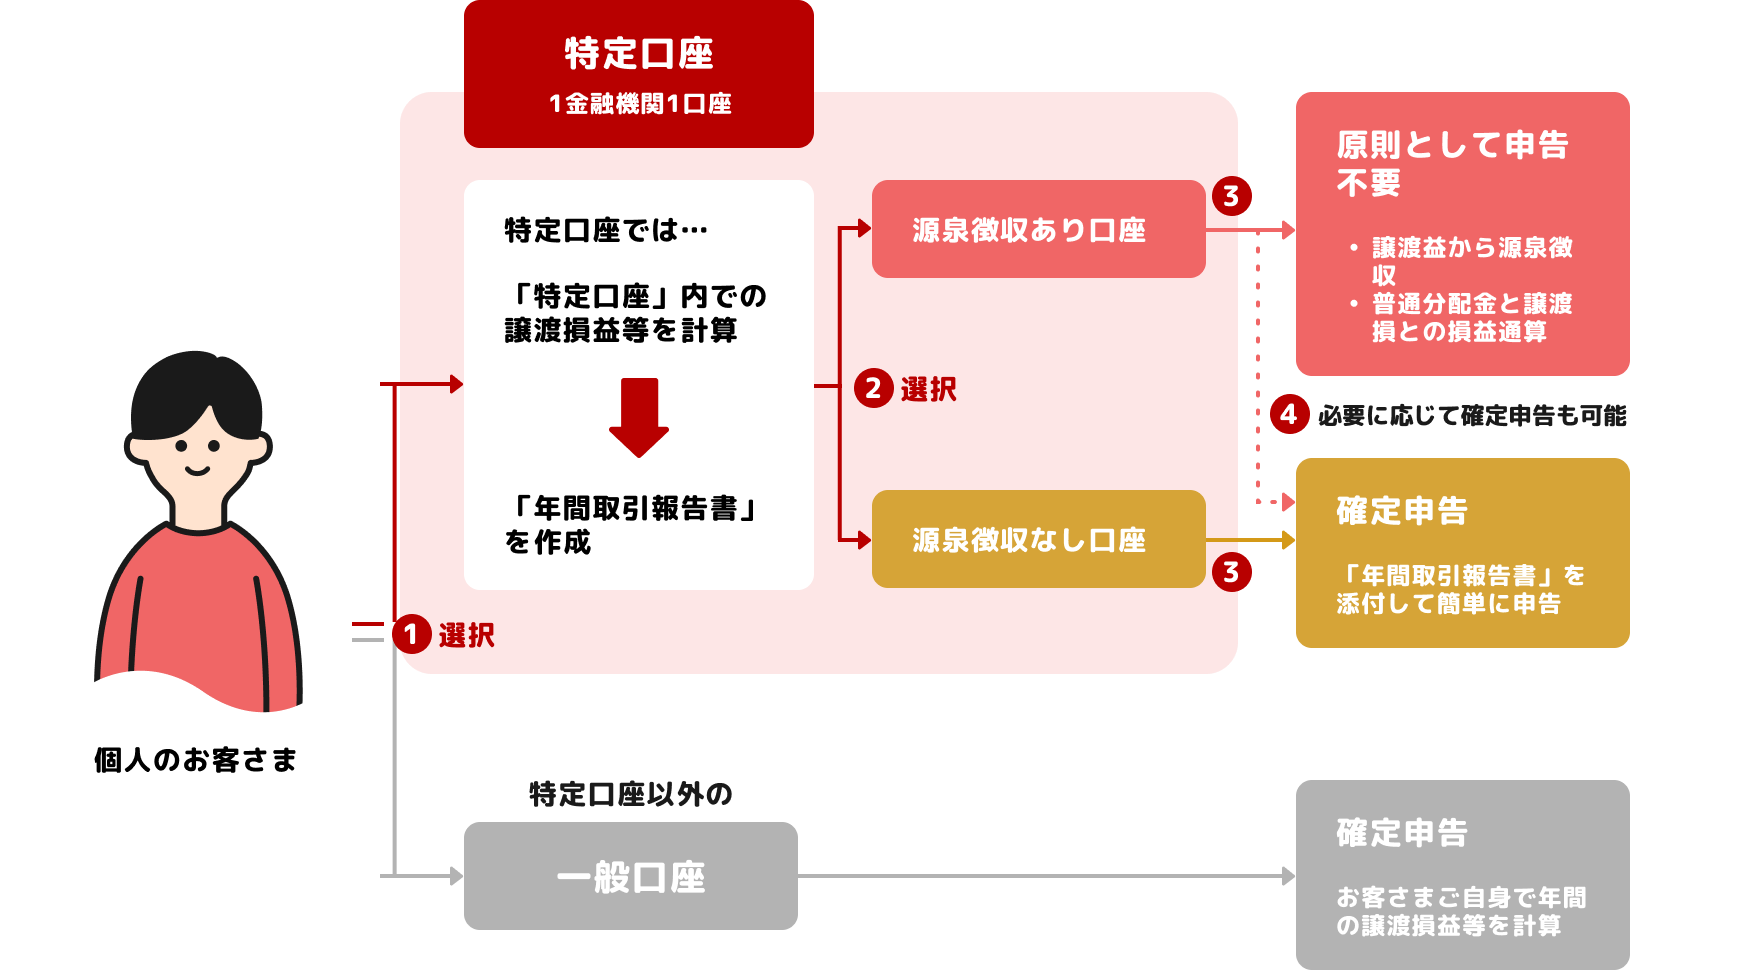
特定口座とは、上場株式や投資信託の売買で生じた利益(譲渡益)や受け取った配当金にかかる税金を、個人投資家に代わって証券会社が計算・管理してくれる専用の課税口座です。日本の税制において、投資で得た利益には一律20.315%(所得税15%、復興特別所得税0.315%、住民税5%)の税金が課されますが、これを投資家自らが1回ごとの取引で取得価額や手数料を追跡し、税額を算出するのは極めて煩雑な作業となります。
こうした個人側の納税負担を軽減する目的で設計されたのが特定口座制度です。金融機関は毎年1月1日から12月31日までの取引損益を取りまとめた「特定口座年間取引報告書」を翌年1月に電子交付または郵送で発行します。これにより、投資家自身が複雑な計算ソフトを回したり過去の取引履歴を何時間もかけて照合したりする必要がなくなります。
さらに特定口座では、同一口座内における年間の売買損益(譲渡益と譲渡損)および配当金との損益通算が自動的に行われる点も大きな特徴です。株式取引で損失が出た場合でも、同年に受け取った配当金と相殺して払いすぎた税金が口座内で自動還付されるため、税務手続きの知識が乏しい初心者でも制度のメリットを漏れなく享受できます。
【徹底比較】特定口座・一般口座・NISAの違いと税制上の特徴
証券会社で開設できる口座は、大きく分けて「特定口座」「一般口座」「NISA口座」の3つに分類されます。それぞれの口座が持つ役割、損益計算の主体、確定申告の要否を客観データとともに整理しました。
| 口座区分 | 損益計算と書類作成 | 税率と確定申告の要否 | 編集部の見解・適した用途 |
|---|---|---|---|
| 特定口座 (源泉徴収あり) | 証券会社が全て代行 (年間取引報告書を作成) | 20.315%が自動天引き 原則として確定申告は不要 | 初心者から上級者まで第一選択。扶養控除や保険料への悪影響がない安全設計。 |
| 特定口座 (源泉徴収なし) | 証券会社が計算代行 (年間取引報告書を作成) | 20.315%(後払い) 利益が出たら原則確定申告が必要 | 年間利益20万円以下の給与所得者向けだが、住民税の別途申告が必要で実務上は上級者向き。 |
| 一般口座 | 投資家本人が全て計算 (報告書作成なし) | 20.315%(後払い) 自身で計算し確定申告が必須 | 未公開株や特定口座非対応の海外資産など特殊な取引専用。通常の個人投資家には非推奨。 |
| NISA口座 (非課税) | 税金が発生しないため 損益計算・申告自体が不要 | 非課税(0%) 確定申告は不要(申告不可) | 年間360万円/生涯1800万円の非課税投資枠。特定口座との併用が運用の基本戦略。 |
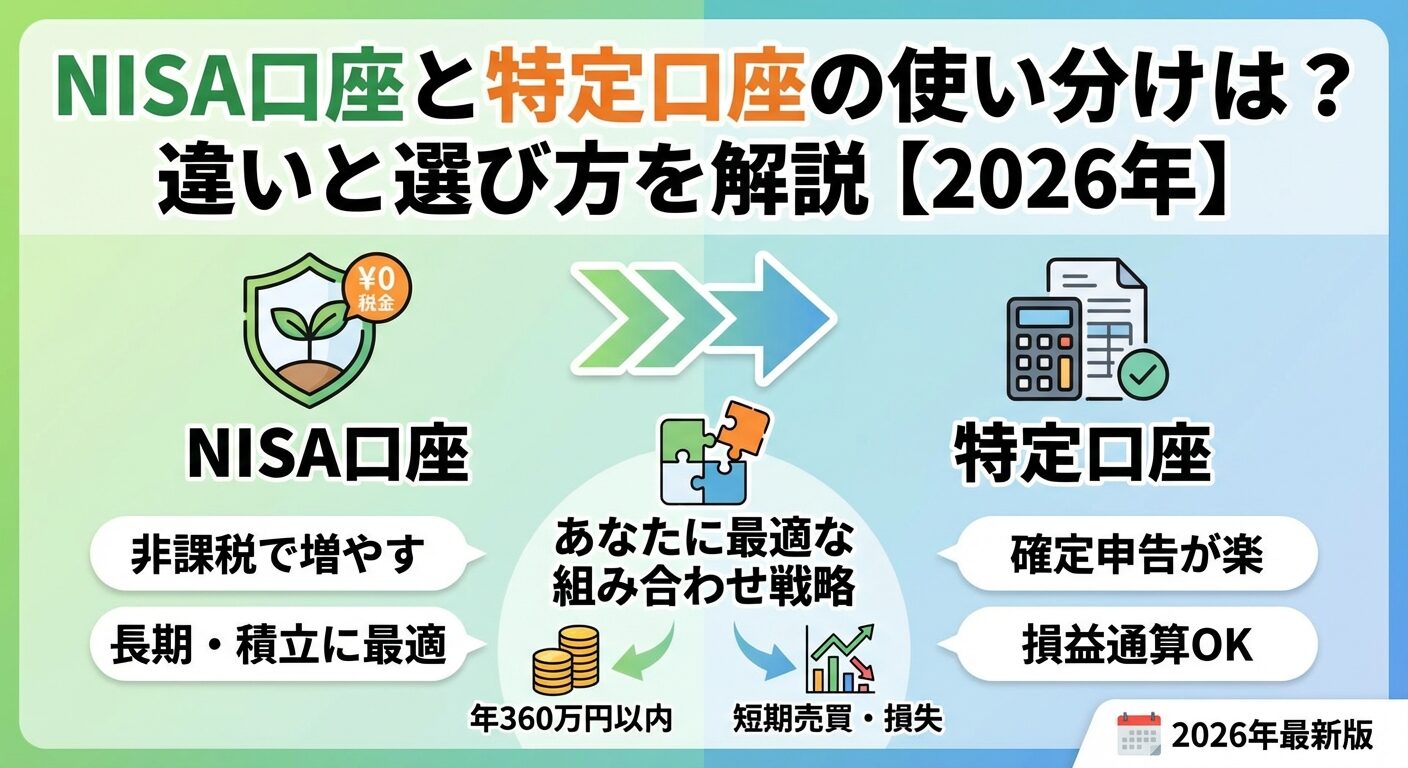
実務上の運用においては、まずNISA口座の非課税投資枠を最優先で使い切り、それを上回る資金余力がある場合や、NISAの対象外となる特定デリバティブ商品・一部の個別銘柄を運用する受け皿として特定口座を併用するスタイルが資産形成の標準形となっています。
【選択の基準】「源泉徴収あり・なし」はどちらを選ぶべきか?
証券口座の開設時における最大の分岐点が「源泉徴収あり」と「源泉徴収なし」の二者択一です。この違いは単に税金が自動で引かれるかどうかだけでなく、確定申告の手間や家計全体の税務リスクに直結します。
迷わず「源泉徴収あり」を選ぶべき理由
株式投資初心者が選ぶべき正解は、圧倒的に「源泉徴収あり」です。利益が確定した瞬間に証券会社が20.315%の税額を天引きして税務署へ代理納付するため、口座保有者は確定申告を一切行わずに納税手続きを完了できます。
最大の強みは、「申告不要制度」が自動適用される点にあります。源泉徴収ありの口座内で完結させた利益は、税法上の「合計所得金額」に合算されません。そのため、後述する配偶者控除や扶養控除の判定、国民健康保険料の算定基準に影響を与えないという極めて大きな安全弁が働きます。
「源泉徴収なし」が検討される特殊なケース
一方で「源泉徴収なし」は、1年間の売買損益計算を証券会社がまとめた年間取引報告書を使いつつ、納税自体は自分で確定申告を行って後払いする方式です。給与所得者で「年間の給与以外の所得が20万円以下であれば所得税の確定申告が不要」という通称・20万円ルールを活用し、手元資金を少しでも多く残したい専業トレーダーなどが選ぶ傾向にあります。
ただし、このルールが免除するのは所得税のみであり、自治体への住民税申告は利益が1円でもあれば別途必要です。申告漏れによる追徴課税のリスクや申告書作成にかかる時間を考慮すると、得られる金銭的メリットに対して実務負担が過大になりがちです。

【実態検証】投資初心者の生の声と現場目線で見えたリアルな失敗談
大手ネット証券のユーザーアンケートや各種SNS、知恵袋などの投資コミュニティを検証すると、口座区分の選択ミスに起因するトラブルや後悔の声が数多く見受けられます。
最も典型的な失敗例が、「よくわからないまま何となく一般口座を開設してしまった」というケースです。投資を始めて数年後に売却益が出た際、証券会社から年間取引報告書が発行されず、自分で過去数年分の約定履歴を取り寄せて1銘柄ずつの移動平均法による取得価額計算を強いられ、税務署の窓口で立ち往生する事態が後を絶ちません。
また、「複数の証券会社で取引しているのに、確定申告をしなかったために大損した」という事例も散見されます。例えばA証券で100万円の譲渡損を出し、B証券で100万円の譲渡益が出て20万3150円の税金を源泉徴収されていた場合、本来であれば確定申告を行うことで損益通算が成立し、納めすぎた約20万円が全額還付されます。特定口座(源泉徴収あり)にしていても、複数会社間の損益通算は自動では行われないため、自発的な申告手続きを行わなければ税金を取り戻せないという現場の盲点が存在します。
【税制の落とし穴】扶養控除への影響と住民税課税方式の一致に伴う注意点
特定口座を運用する上で、主婦(主夫)、学生、高齢者、あるいは配偶者控除の適用を受けている会社員が最も警戒しなければならないのが「合計所得金額」の増加による連鎖リスクです。
特定口座(源泉徴収あり)を選択し、確定申告を行わなければ、いくら数千万円の投資利益が出ても税法上の所得にはカウントされません。しかし、過去の損失を繰り越したい(繰越控除)、複数口座で損益通算したい、あるいは配当控除を受けたいといった理由で一度でも確定申告を行うと、その利益が正式な所得として計上されます。
この結果、以下のような重大な不利益が生じる可能性があります:
- 扶養控除・配偶者控除からの除外:配偶者や子どもの合計所得金額が48万円(給与所得控除前の基礎数値基準)を超過し、世帯主の税負担が跳ね上がる。
- 国民健康保険料・介護保険料の増額:自営業者やフリーランス、定年退職者などの場合、前年の合計所得金額を基準に保険料が再計算され、還付される税額以上の保険料負担増になるケースがある。
- 医療費自己負担割合の引き上げ:70歳以上の高齢者の場合、窓口負担が1割から2割・3割へと引き上げられるリスクが生じる。
さらに重要な点として、近年の税制改正により所得税と住民税の課税方式が完全一致となりました。以前のように「所得税だけ確定申告して還付を受け、住民税は申告不要を選んで保険料高騰を防ぐ」という手法は現在完全に封鎖されています。確定申告を行う際は、目先の還付金と社会保障関連コストの増額を天秤にかけた緻密な試算が不可欠です。
【プロの結論】特定口座をおすすめできる人・慎重になるべき人の判断基準
投資口座の開設や運用方針に迷った際、自身がどの属性に該当するかを明確に整理しておくことで、税制上のトラブルや不要なコストを未然に防ぐことができます。
特定口座(源泉徴収あり)を強く推奨する人
- 株式・投信投資の初心者全般:確定申告の手間を完全に排除し、安全に資産運用をスタートさせたい方。
- 会社員・公務員:勤務先での年末調整だけで税務を完結させ、副業や投資の利益による会社側への手続き負担・連絡を避けたい方。
- 被扶養者(パート主婦・学生など):年間48万円を超える利益が出た場合でも、親や配偶者の扶養控除から外れるリスクを完全にゼロにしたい方。
- 国民健康保険に加入している自営業者・リタイア世代:投資利益によって翌年度の保険料算定額が意図せず高騰する事態を防ぎたい方。
確定申告の利用について慎重に判断すべき人
- 複数口座で大きな損失が発生している方:損益通算や3年間の繰越控除を行うメリットが大きい一方、扶養判定や社会保険料への影響を計算した上で申告の要否を見極める必要があります。
- 配当控除を狙う中低所得層:総合課税を選択して配当控除を受けることで所得税が戻る可能性があるものの、住民税・保険料の増加分とのトータル収支を綿密に比較検討しなければなりません。
【特定 口座 と は】に関するよくある質問(FAQ)
Q1:特定口座の「源泉徴収あり」と「源泉徴収なし」は後から変更できますか?
A1:年単位での変更が可能です。ただし、その年の最初の取引(売却による利益確定や配当金の受取)が一度でも発生してしまうと、その年の途中で区分を変更することはできません。変更を希望する場合は、取引を行う前の年初か、前年の年末までに証券会社のマイページ等から変更手続きを完了させておく必要があります。
Q2:NISA口座があるのに特定口座も開設する必要はありますか?
A2:開設しておくことを強く推奨します。NISAの非課税枠(年間最大360万円、生涯1,800万円)を使い切った後の追加買付や、NISA対象外の金融商品への投資において特定口座が必要となります。また、特定口座を開設・保有していても取引を行わなければ税金や管理手数料は一切発生しません。
Q3:特定口座で損失が出た場合、何もしなくても損はしませんか?
A3:同一の特定口座内であれば、株式の売買損と配当金が年内に自動で相殺(損益通算)されます。ただし、年間のトータル損益がマイナスで終わった場合、その損失を翌年以降最長3年間にわたって繰り越す(繰越控除)ためには、特定口座(源泉徴収あり)であっても翌春に確定申告を行う必要があります。
Q4:特定口座を複数の証券会社で開設することは可能ですか?
A4:可能です。1人1口座に限定されているNISA口座とは異なり、特定口座はSBI証券、楽天証券、マネックス証券など複数の金融機関でそれぞれ1口座ずつ開設できます。ただし、証券会社をまたいだ損益通算を行う場合は、自動計算されないため確定申告が必要です。
まとめ:迷ったら「特定口座(源泉徴収あり)」から始めるのが鉄則
特定口座は、複雑怪奇な税金計算や申告実務を金融機関が代行してくれる、個人投資家にとって極めて合理的なインフラです。一般口座を選ぶメリットは現代の個人投資においては実質的に存在せず、口座開設時は迷わず「特定口座」を指定するのが大前提となります。
さらに「源泉徴収あり」を選択しておけば、確定申告の手間を完全に省略できるだけでなく、意図しない扶養控除の喪失や国民健康保険料の跳ね上がりといった重大な税務トラップを100%回避できます。まずは「NISA口座」を主軸に据えつつ、サブ口座として「特定口座(源泉徴収あり)」をセットで用意することが、安全で盤石な資産形成への最短ルートです。 (出典: 特定 口座 と は(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。
