63歳から貰える年金とは?対象の生年月日と受給額・大損を防ぐ全知識
「年金の受け取りは65歳から」という認識が一般的になるなか、条件を満たせば「63歳」から年金を受給できるケースが存在します。しかし、対象となる生年月日や性別のルールは極めて複雑であり、制度の仕組みを正しく把握していないと、本来受け取れるはずの権利を見逃したり、働き方や手続きの順番によって数十万円単位で手取りを減らしてしまうリスクがあります。
63歳から受け取れる年金の正体は、国の経過措置である「特別支給の老齢厚生年金」または65歳からの年金を前倒しする「繰上げ受給」です。本記事では、対象者の生年月日条件、受給額の計算ロジック、働きながら受給する際の減額基準、知っておくべき手続きの全手順を徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:63歳から減額なしで受け取れるのは「昭和39年4月2日〜昭和41年4月1日生まれの女性」を中心とした特別支給の老齢厚生年金(報酬比例部分)の対象者。
- 要点2:対象外の人が63歳で受け取るには「繰上げ受給」が必要だが、1ヶ月あたり0.4%(最大24%)の減額が一生涯続くデメリットが存在する。
- 要点3:受給中に給与が高いと「在職老齢年金」で支給停止になり、ハローワークの失業保険(基本手当)を受給中は年金が全額ストップするため併給手順に厳重な注意が必要。
【2026年最新】63歳から貰える年金の正体|対象となる生年月日と性別の決定打
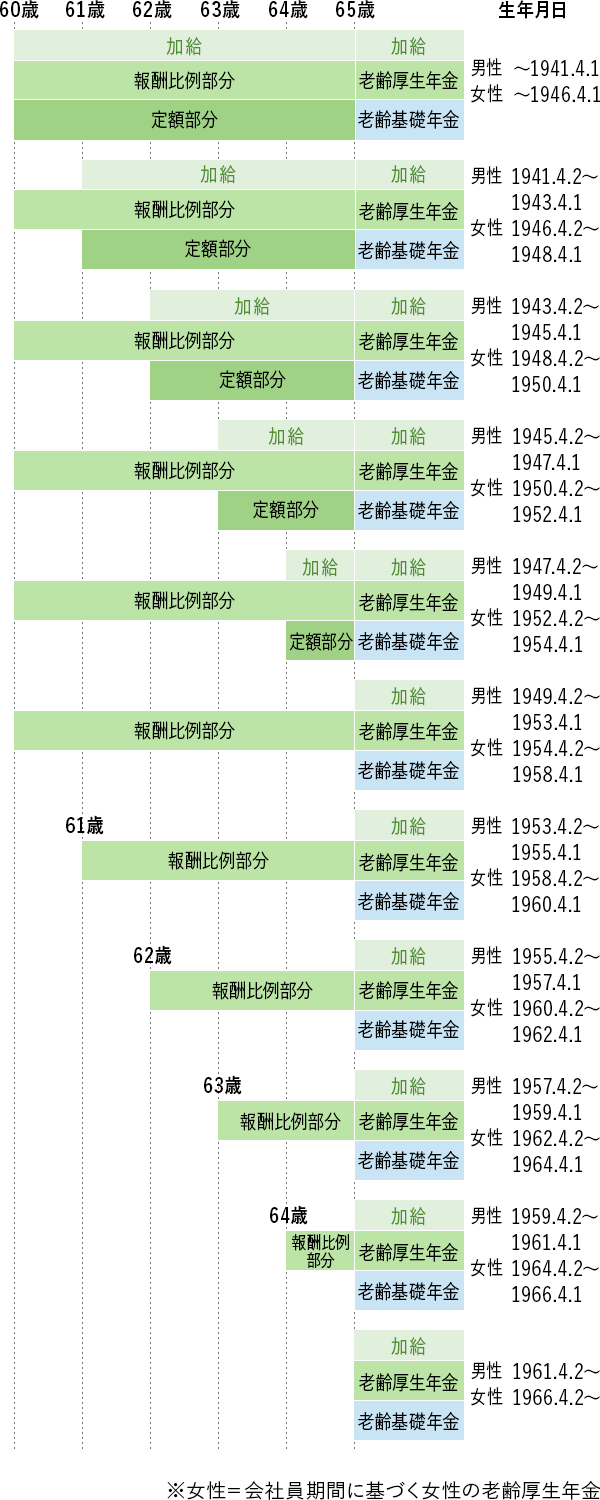
年金の支給開始年齢は、昭和60年の法改正によって従来の60歳から65歳へと段階的に引き上げられました。この移行期間における急激な収入減を緩和するために設けられた救済措置が特別支給の老齢厚生年金です。
特別支給の老齢厚生年金には「定額部分」と「報酬比例部分」の2種類がありますが、現在対象となる世代が受給できるのは現役時代の給与水準や加入月数に応じて計算される報酬比例部分のみとなっています。この受給開始年齢は、生年月日と性別によって厳密に区分されています。
かつて昭和34年生まれ男性(昭和32年4月2日〜昭和34年4月1日生まれ)が63歳支給開始の対象となっていましたが、男性のスケジュールはすでに引き上げが完了し、昭和36年4月2日以降生まれの男性は原則どおり65歳からの支給です。一方で、女性は男性よりも5年遅れて制度が進行しているため、現在まさに焦点となっているのが昭和39年生まれ女性(昭和39年4月2日〜昭和41年4月1日生まれ)です。
特別支給の老齢厚生年金を受け取るための必須条件は以下の3点です。
- 受給資格期間(国民年金の保険料納付済期間・免除期間など)が通算10年以上あること
- 会社員や公務員としての厚生年金被保険者期間が通算1年以上あること
- 各生年月日に定められた報酬比例部分の受給開始年齢に到達していること
自営業やフリーランス、専業主婦(第3号被保険者)の期間しかなく、厚生年金の加入歴が1年未満の場合は、特別支給の老齢厚生年金を受け取る権利自体が発生しません。

63歳年金受給額のリアル相場と計算の仕組み【試算データ比較】
「63歳から受け取れる年金額はいくらになるのか」という疑問に対し、最も重要なポイントは特別支給の老齢厚生年金には老齢基礎年金(満額で月額約6万8,000円相当)が含まれないという点です。受給できるのは、あくまで厚生年金に加入していた期間の報酬に比例した金額のみとなります。
報酬比例部分の年金額は、主に「平均標準報酬額(月給+賞与の平均)」に一定の乗率(5.481/1000)をかけ、厚生年金の「加入月数」を乗じて算出されます。現役時代の年収が高く、勤務期間が長い人ほど63歳年金受給額は多くなります。
以下は、現役時代の平均年収および厚生年金加入期間に応じた年間受給額の試算目安です。
| 現役時代の平均年収 | 厚生年金加入期間 | 63歳時点の年間受給額(目安) | 月額換算での手取り感 |
|---|---|---|---|
| 平均年収 300万円 | 15年(180ヶ月) | 約 24.6 万円 | 月約 2.0 万円(家計の補助水準) |
| 平均年収 350万円 | 25年(300ヶ月) | 約 47.9 万円 | 月約 4.0 万円(固定費の補填が可能) |
| 平均年収 450万円 | 35年(420ヶ月) | 約 86.3 万円 | 月約 7.2 万円(確かな生活基盤) |
| 平均年収 600万円 | 40年(480ヶ月) | 約 131.5 万円 | 月約 10.9 万円(単身生活費の大部分をカバー) |
短時間勤務やパート勤務で厚生年金加入年数が短い場合、年額数十万円にとどまるケースも珍しくありません。65歳以降の本受給と比べると基礎年金部分がないため受取額は少なくなりますが、請求手続きを行えば本来受け取れる権利を確実に活用できます。
知らないと手取りゼロ?在職老齢年金の支給停止と失業保険の併給罠
63歳から年金を受給できる権利を持っていても、状況によっては支給が全額ストップする制度上の落とし穴が2点存在します。それが「在職老齢年金」と「雇用保険(失業保険)との併給調整」です。
1. 働きながら年金をもらう際の「在職老齢年金の支給停止」
60歳以降も会社員等として厚生年金に加入しながら働く場合、給与(総報酬月額相当額)と年金月額の合計が基準額を超えると、年金の一部または全額がカットされます。これを在職老齢年金の支給停止と呼びます。
支給停止調整額(月額50万円基準)を超えた場合、超過分の「2分の1」に相当する年金が毎月支給停止となります。現役並みの高い報酬を得ているフルタイム勤務者の場合、63歳で請求手続きを完了させても実際の振込額が0円になる事例が頻発しています。
2. ハローワークの基本手当をもらうと年金は「全額停止」
退職後にハローワークで雇用保険の「基本手当(失業保険)」を受給する場合、年金繰上げと失業保険の併給はもちろん、特別支給の老齢厚生年金であっても同時に両方を受け取ることは法律上禁じられています。
求職の申し込みを行った翌月から、失業保険の受給期間が終了する(または受給期間満了を迎える)までの間、年金の支給は全額停止されます。日額ベースで計算した際、失業保険の給付額と年金の日額を比較し、どちらを受給する方が家計にとって有利かを事前に試算することが不可欠です。
「特別支給」と「繰上げ受給」の決定的な違い|生涯後悔しないための落とし穴
制度上、63歳から年金を受け取るアプローチには「特別支給の老齢厚生年金を受給する」ことと、「65歳からの年金を繰り上げて受給する」ことの2種類があり、両者の性質はまったく異なります。
特別支給の老齢厚生年金は、生年月日条件を満たしていれば63歳から受け取っても65歳以降の年金額は一切減額されません。国が定めた正当な権利であるため、受給できる対象者は迷わず請求するのがセオリーです。
一方で、特別支給の対象外である人が63歳から年金を受け取るには、本来65歳支給である年金を前倒しする「繰上げ受給」を選択する必要があります。ここには極めて重い繰上げ受給のデメリットが伴います。
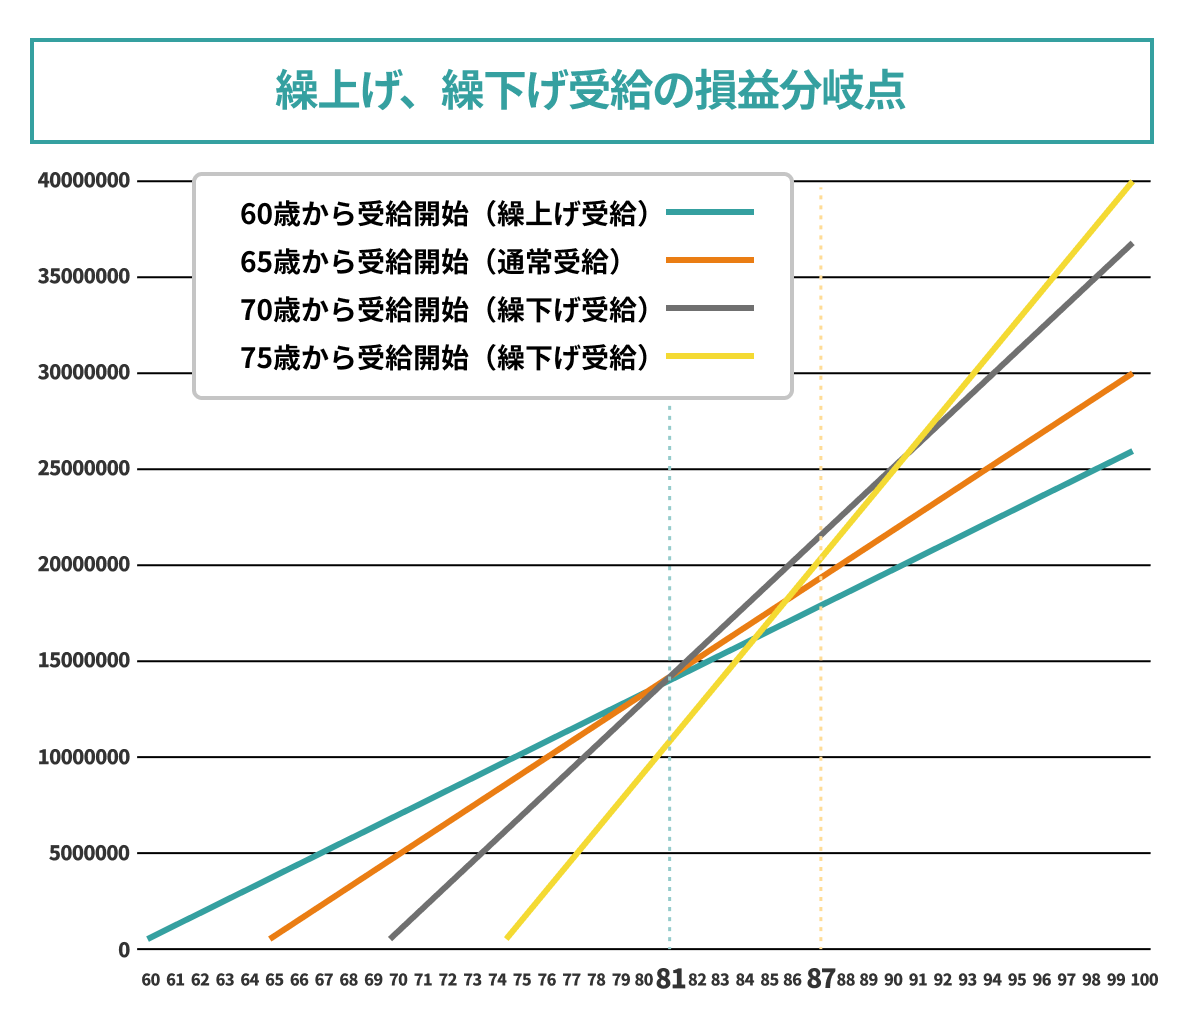
- 一生涯にわたる減額:2022年4月以降の法改正により、老齢基礎年金繰上げ減額率は「1ヶ月あたり0.4%」です。63歳0ヶ月(24ヶ月前倒し)で繰上げ請求した場合、年金額は9.6%永久に減額されます。
- 後戻りが不可能:一度繰上げ請求を提出すると、後から取り消すことはできません。長生きすればするほど生涯受給総額で損をする分岐点(およそ80歳〜81歳前後)が訪れます。
- 障害年金の事後重症請求が不可:繰上げ請求を行うと「国民年金の被保険者期間を終了した」とみなされるため、65歳前に病気や怪我で重度の障害状態になっても障害基礎年金を請求できなくなります。
- 寡婦年金や加給年金への影響:繰上げによって寡婦年金の権利が消滅するほか、厚生年金に原則20年以上加入した配偶者に上乗せされる加給年金の支給条件(受給権者が65歳に到達していることなど)との兼ね合いで支給タイミングが制限されます。
【実態検証】利用者の生の声と現場目線で見えたリアル
年金事務所の相談窓口や年金相談会において、63歳を迎えるシニア層から最も多く寄せられる声が「案内が届いたが意味がわからない」「請求しないとどうなるのか」という戸惑いです。
ある大手メーカーを60歳で定年退職し、嘱託社員として再雇用勤務を続けていたAさん(昭和39年生まれ・女性)は、次のように語っています。
「63歳になる3ヶ月前に年金事務所から緑色の封筒が届きました。同僚からは『働きながらもらうと年金がカットされるから手続きしない方がいい』と言われ放置しかけましたが、窓口で確認すると週4日勤務の私の給与なら全額受け取れることが判明しました。年間約50万円を無駄に失うところでした」
また、ネット上の掲示板や知恵袋などでは「63歳で年金をもらうと将来の年金が減る」という特別支給と繰上げ受給を混同した誤った書き込みが後を絶ちません。自身の受給が生年月日の経過措置によるものなのか、それとも自己選択による繰上げなのかを区別することが現場トラブルを防ぐ最大のポイントです。
【プロの結論】63歳受給に向いている人・慎重になるべき人の判断基準
社会保険労務士やFPの視点から、63歳時点での年金受給における適切な判断基準を整理します。
特別支給の老齢厚生年金に該当する人
【結論:該当者は全員、速やかに受給手続きを行うべき】
特別支給の老齢厚生年金は、受給しても65歳からの年金額が減ることはありません。また、この年金には「繰下げ増額(受給を遅らせて増やす仕組み)」が適用されないため、手続きを先延ばしにしても年金額が増えるメリットは皆無です。5年が経過すると時効により受給権が消滅するため、届出は必須です。
特別支給の対象外で「繰上げ受給」を検討している人
繰上げ受給を選択すべき人と、慎重に見送るべき人の境界線は以下の通りです。
- 向いている人の条件:
- 病気や健康上の不安があり、早期に現金を手元に確保したい人
- 退職後の収入が完全に途絶え、貯蓄の取り崩しを防ぎたい人
- 65歳以降も高額な所得を得る見込みがなく、減額幅(9.6%)を受け入れられる人
- おすすめできない(慎重になるべき)人の条件:
- フルタイム勤務等で安定した給与収入がある人(在職老齢年金でカットされる可能性が高い)
- 家計に一定の金融資産があり、65歳以降の受給額を最大化したい人
- 万が一の病気による障害年金の受給権利をキープしておきたい人
失敗しないための年金請求書の手続き流れ
63歳から年金を受け取るための年金請求書の手続き流れは、スケジュールを事前に把握しておくことでスムーズに完了できます。
- 請求書の到着(誕生日の3ヶ月前):日本年金機構から、受給資格を満たしている対象者の自宅へ「年金請求書(緑色のA4判封筒)」が郵送されます。基礎年金番号や加入履歴が印字されています。
- 必要書類の収集:戸籍謄本または住民票、年金を受け取る本人名義の預金通帳(またはキャッシュカードのコピー)などを準備します。
- 年金事務所への提出(誕生日の前日以降):年金の受給資格は「誕生日の前日」に発生するため、請求書の提出は必ず誕生日の前日以降に行います。前日より前に提出しても窓口で受理されません。
- 年金証書の到着と初回振込:提出からおよそ1〜2ヶ月後に「年金証書」が届き、さらにその1〜2ヶ月後に初回の年金が指定口座へ振り込まれます。年金は偶数月の15日に、前月・前々月の2ヶ月分が後払いで支給されます。
【63 歳 から 貰える 年金】に関するよくある質問(FAQ)
Q1:自分が63歳から貰える対象かどうか、どこで確認できますか?
A1:日本年金機構が運営するウェブサービス「ねんきんネット」にログインして受給資格を確認するか、最寄りの年金事務所で年金記録の照会を行うことで確実に判明します。毎年誕生月に届く「ねんきん定期便」にも受給開始年齢が記載されています。
Q2:63歳で特別支給の老齢厚生年金を貰うと、65歳からの年金が減額されますか?
A2:一切減額されません。特別支給の老齢厚生年金は生年月日に応じて国から認められた正当な権利です。ただし、自身の判断で65歳からの年金を前倒しする「繰上げ受給」を選択した場合は、1ヶ月あたり0.4%の割合で生涯にわたり減額されます。
Q3:63歳で会社を退職してハローワークで失業手当をもらう場合、年金はどうなりますか?
A3:ハローワークで求職の申し込みをした翌月から、失業手当の受給が終了するまでの間、年金(特別支給の老齢厚生年金を含む)は全額支給停止となります。失業手当の受給が完了した後に年金事務所へ届け出ることで、年金の受給が再開されます。
まとめ:正しい知識で63歳からの年金受給を確実に勝ち取る
63歳からの年金受給は、自身が「特別支給の老齢厚生年金」の対象であるか、それとも「繰上げ受給」を利用する立場であるかによって戦略が180度異なります。
対象生年月日に該当する人は、繰下げ増額がない以上、速やかに請求手続きを行うのが賢明です。一方、対象外で繰上げを検討する人は、生涯続く減額リスクや障害年金・失業保険との兼ね合いを精査したうえで決断を下す必要があります。制度の全体像を正確に把握し、家計状況とライフプランに最も合致した選択を行ってください。 (出典: 63 歳 から 貰える 年金(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。
