老後資金はいくら必要?2000万円問題の真相と2026年最新試算
物価高や社会保険料の改定が家計に影を落とす2026年現在、「老後資金は一体いくら準備すれば安心なのか」という疑問は、現役世代から定年間近の層まで世代を問わず切実なテーマとなっています。かつて金融庁の報告書をきっかけに大論争を巻き起こした「老後2000万円問題」から時を経て、インフレ局面や公的年金の財政検証を踏まえた最新の試算では、前提条件によって必要額が大きく変動することが明らかになってきました。
退職後の生活設計を立てる上で最も危険なのは、メディアで目にする単一の数値を盲信してしまうことです。持ち家の有無や家族構成、受給できる年金種別、さらには希望する生活水準によって、用意すべき資金額は1000万円台から5000万円以上まで実に多様な幅を持ちます。本稿では、総務省や厚生労働省などの公的統計データを基盤に、単身・夫婦別のリアルな収支構造と後悔しない資産形成の道筋を徹底的に検証していきます。
📌 【この記事の重要ポイントまとめ】
- 要点1:「2000万円問題」は特定のモデル夫婦を前提とした試算であり、2026年の物価高や長寿化を考慮すると、単身で約1500万〜3000万円、夫婦で2000万〜5000万円超と世帯状況により必要額は大きく乖離する。
- 要点2:公的年金受給額は現役時代の働き方(厚生年金か国民年金か)で月額10万円以上の差が生じ、税金・社会保険料の天引き後手取り額を基準にした正確な赤字額の把握が不可欠である。
- 要点3:60代の貯蓄中央値は約700万円前後にとどまる一方、新NISA資産形成や就労延長、年金の繰り下げ受給を掛け合わせることで、元手に応じた現実的な収支改善が可能となる。
【真相解明】「老後2000万円問題」の正体と2026年に激変した試算前提
2019年に端を発した「老後2000万円問題」は、金融庁の金融審議会市場作業部会報告書が提示した「毎月約5.5万円の赤字が30年続いた場合、約2000万円が不足する」という試算が独り歩きしたものでした。このモデルは当時の「夫65歳以上、妻60歳以上の無職世帯で、夫婦合わせた年金収入が月約21万円、実支出が月約26.5万円」という前提に基づいた単なる平均値の積算に過ぎません。
しかし、2026年時点の生活環境はこの前提から大きく変化しています。食料品や水道光熱費を中心とする構造的なインフレに加え、医療費・介護費の自己負担割合の見直しなどが家計支出を押し上げています。厚生労働省の「年金財政検証」関連資料や総務省の最新家計統計を照らし合わせると、現在の実質的な生活コストは当時の試算基準を上回っており、一律に「2000万円あれば足りる」と断言できる状況ではなくなっています。
一方で、この数字に過度な恐怖を抱く必要もありません。退職後の住居費がほぼかからない持ち家層と家賃負担が続く賃貸層、あるいは自営業と会社員世帯では、定年を迎えた段階でのスタートラインが全く異なるためです。重要なのは、平均値という虚構から脱却し、自分自身のライフスタイルに即した老後不足額試算を導き出すことにあります。

【徹底比較】単身・夫婦別の老後資金シミュレーションと生活費内訳
老後に必要な総資金を算出するには、まず「支出(65歳定年後生活費)」と「収入(公的年金受給額)」のギャップを明確に把握しなければなりません。総務省「家計調査年報」の無職世帯データなどを分析すると、老後生活費内訳の大部分を占めるのは食費、光熱・水道費、保健医療費、そして住居関連費です。
以下の比較表は、公的機関の家計統計および大手金融機関・保険各社の調査データを統合し、単身世帯と夫婦世帯における生活費と必要資金の目安を体系化したものです。
| 世帯タイプ | 詳細・数値データ(月額) | 一般的な基準・相場(25〜30年分) | 編集部の見解・評価 |
|---|---|---|---|
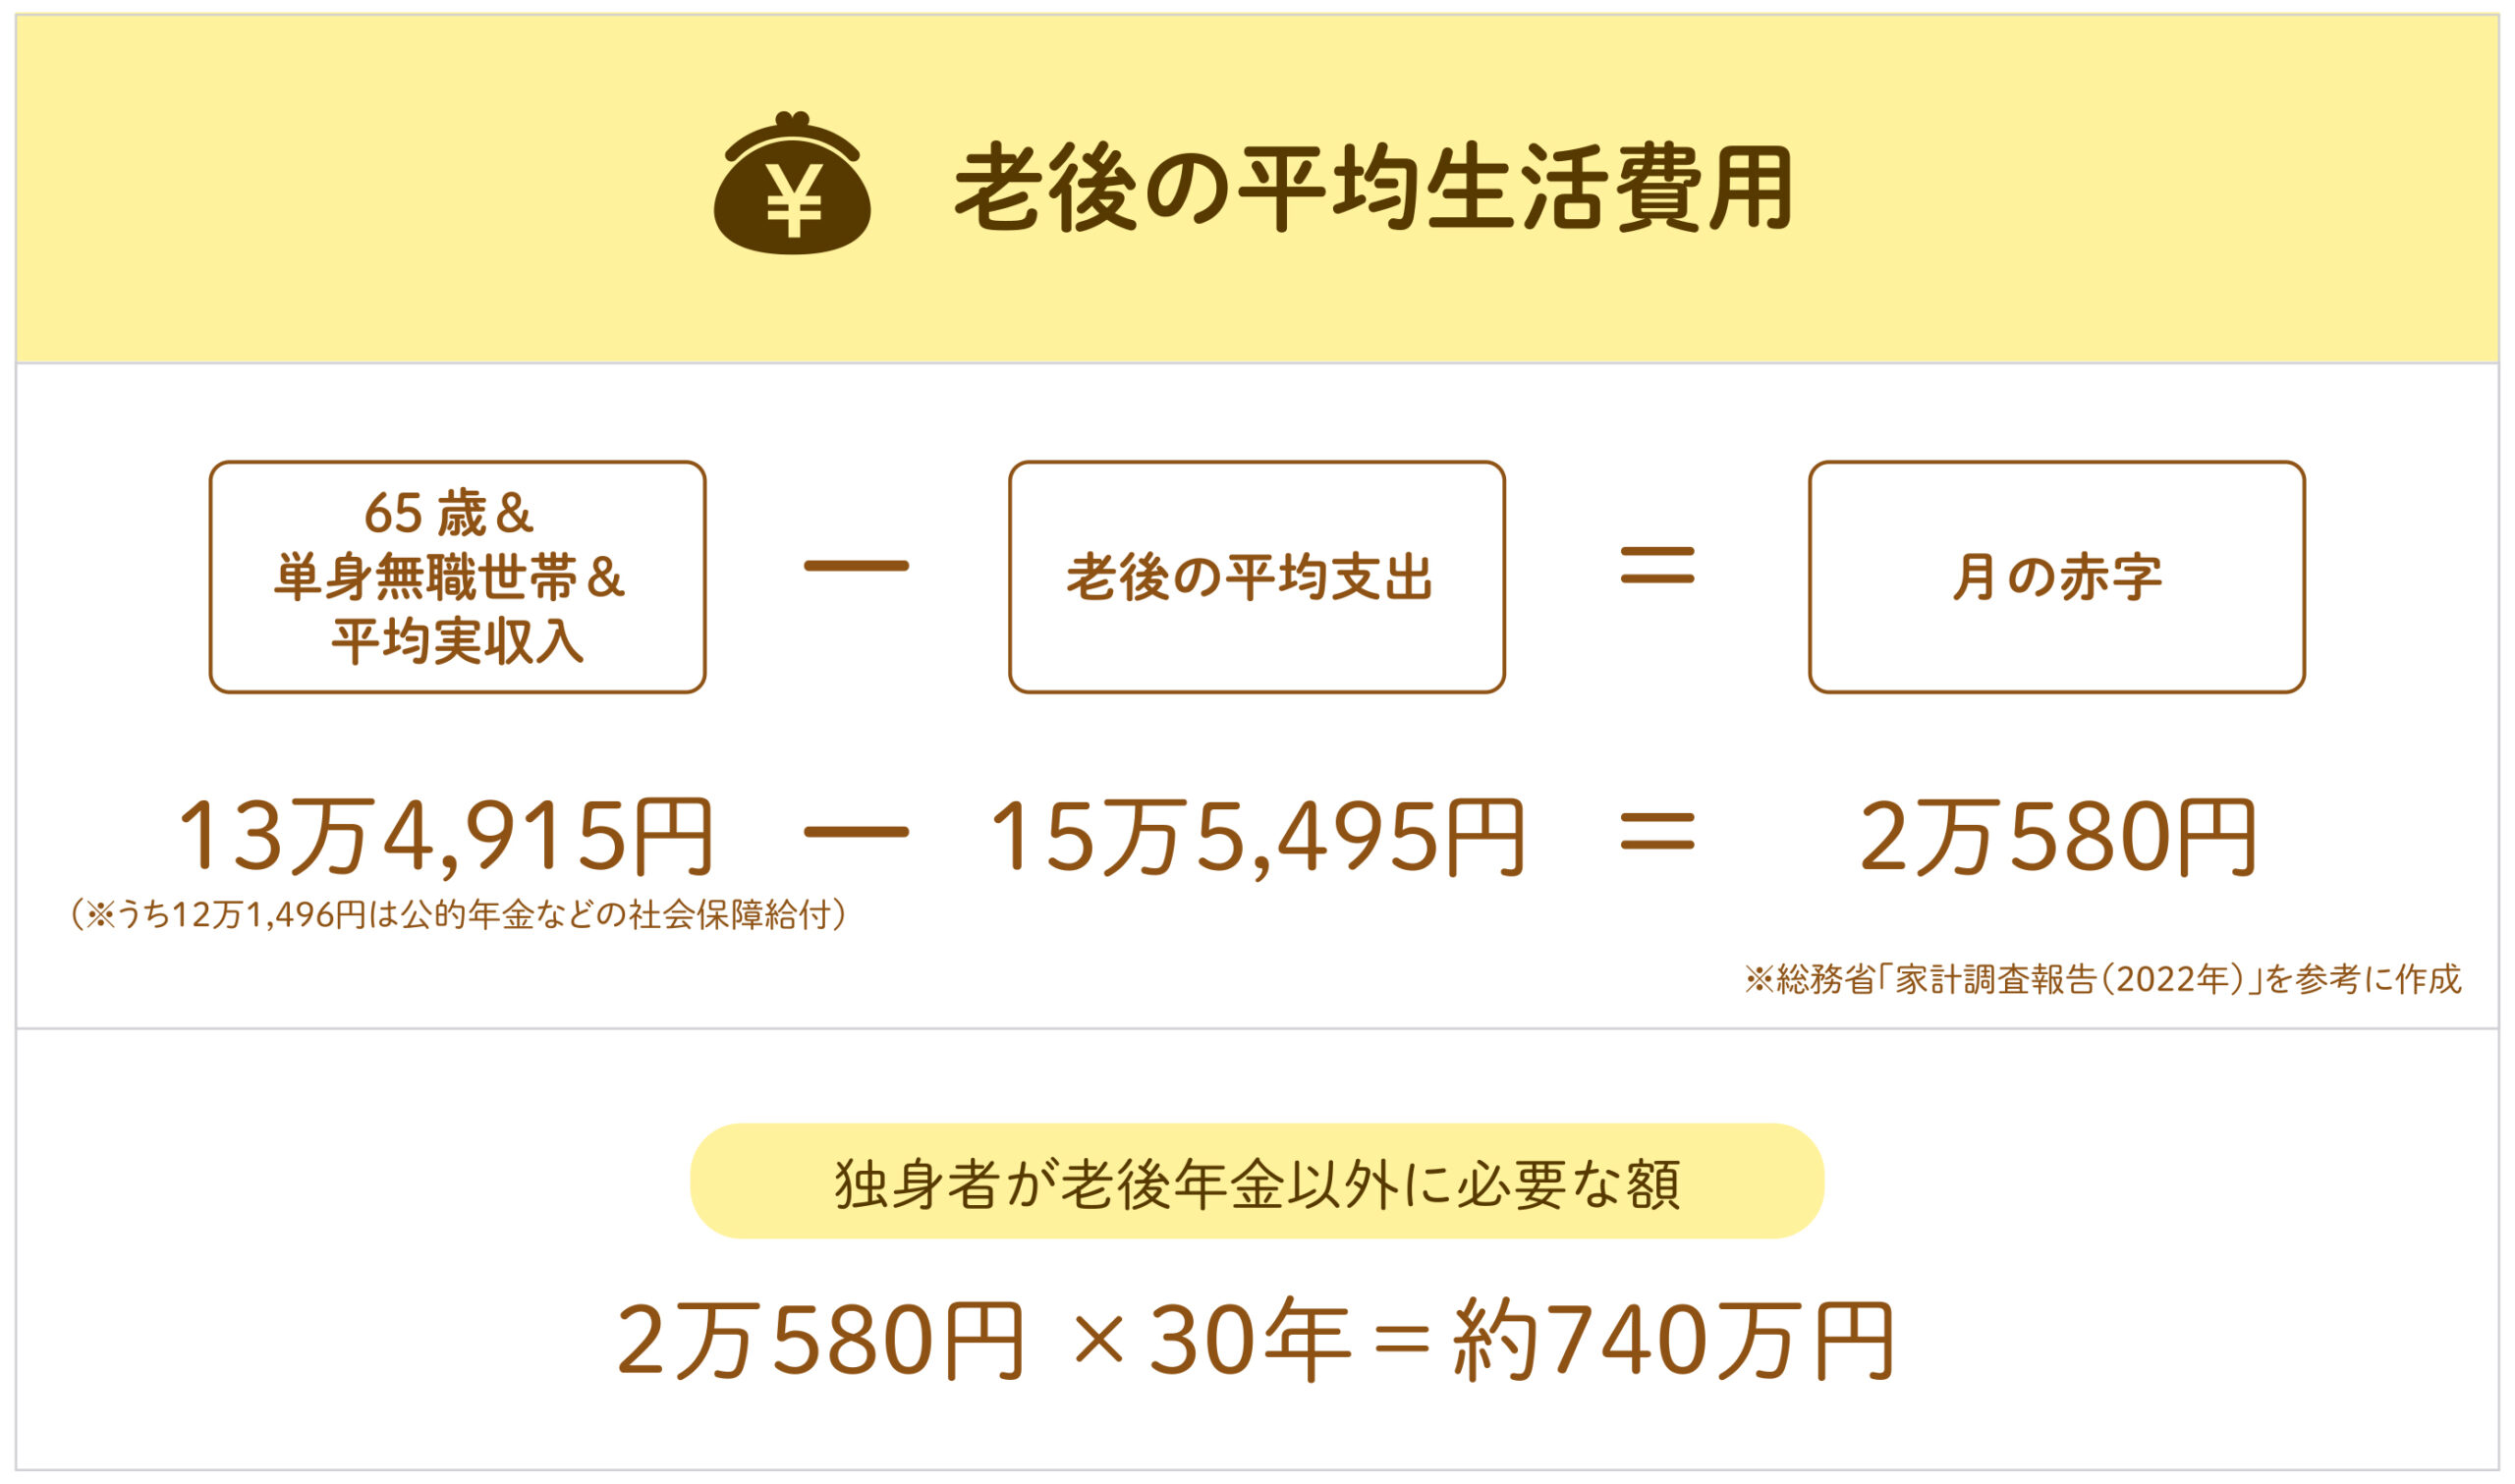
| 単身世帯(基本生活) | 支出:約15万〜17万円 年金収入(厚生):約12万〜15万円 月間赤字:約2万〜4万円 | 必要資金:約1,000万〜1,500万円 (賃貸住まいの場合は約2,000万〜2,500万円) | 一人暮らし老後資金は住居形態が最大の分岐点。賃貸継続の場合は家賃分の準備が必須。 |
| 夫婦2人世帯(基本生活) | 支出:約26万〜29万円 年金収入(夫厚生・妻国民):約22万〜24万円 月間赤字:約4万〜6万円 | 必要資金:約1,800万〜2,500万円 (予備費・医療介護費を含む) | 夫婦老後資金平均として最も標準的な水準。持ち家完済が前提となるケースが多い。 |
| 夫婦2人世帯(ゆとりある生活) | 支出:約35万〜38万円 年金収入(夫厚生・妻国民):約22万〜24万円 月間赤字:約12万〜15万円 | 必要資金:約4,000万〜5,000万円以上 (旅行・趣味・リフォーム費含む) | 生命保険文化センターの「ゆとりある老後生活費」水準。現役期からの積極的な資産運用が不可欠。 |
上記の老後資金シミュレーションが示す通り、基本生活を維持するだけであれば、持ち家のある標準的な会社員夫婦で2000万円前後の自己資金があれば赤字を補填できる公算が高くなります。ただし、ここには後述する「突発的な特別出費(介護、自宅修繕、冠婚葬祭)」が最低限しか含まれていない点に留意する必要があります。
年金だけで足りるのか?公的年金受給額平均と厚生年金国民年金比較
「年金だけで老後生活を送ることは可能なのか」という問いに対する現実的な答えは、加入している年金制度によって真っ二つに分かれます。日本の公的年金制度は2階建て構造となっており、1階部分の「国民年金(基礎年金)」と2階部分の「厚生年金」では受給額に歴然とした格差が存在します。
厚生労働省が公表する最新の受給状況データを基にした厚生年金国民年金比較および公的年金受給額平均は以下の通りです。
- 国民年金(自営業・フリーランスなど):満額受給時で月額約6万8000円(年間約81万6000円)。未納期間があれば受給額はさらに低下します。
- 厚生年金(会社員・公務員):被保険者全体の平均受給額は月額約14万5000円(基礎年金含む)。現役時代の平均年収が600万円前後で40年間勤務した場合、月額17万〜18万円程度が見込めます。
ここで見落としてはならない決定的な盲点が、「年金の手取り額」です。公的年金も雑所得として課税対象となり、支給額面から所得税・住民税、さらには国民健康保険料(後期高齢者医療保険料)や介護保険料が天引きされます。一般的な控除割合を差し引くと、実際に口座へ振り込まれる手取り額は額面の約85%〜90%程度に目減りします。
自営業者やフリーランスのように国民年金のみで生活する場合、夫婦2人でも受給額は手取り月額12万円前後に留まり、基本生活費(約26万円)との差額は毎月14万円近くに達します。この場合、30年間で生じる累積赤字は約5000万円に跳ね上がり、会社員世帯とは全く異なる規模の資金準備が求められます。

【実態検証】60代貯金額中央値と現役シニアが直面する「想定外の出費」
現役世代にとって関心が高いのは、「実際に世間はどの程度お金を貯めているのか」という点でしょう。金融広報中央委員会の「家計の金融行動に関する世論調査」によると、60代・二人以上世帯における金融資産保有額の平均値は約2000万円前後を示していますが、極端な富裕層が平均値を引き上げているのが実情です。
より実態を正確に反映する60代貯金額中央値を見ると、その金額は約700万円前後まで急落します。さらに深刻なことに、60代世帯の約2割超が「金融資産非保有(貯蓄ゼロ)」と回答しており、高齢者層における資産格差の深刻さが浮き彫りとなっています。
現場取材やシニア層へのヒアリングを通じて見えてくるのは、日々の食費や光熱費といった定常的な支出よりも、退職後に襲いかかる「想定外の一時出費」による家計破綻リスクです。
- 住宅修繕・リフォーム費用:築20〜30年が経過した持ち家の屋根・外壁塗装、水回りや給湯器の更新で1回あたり150万〜300万円規模の支出が発生。
- 介護・医療自己負担:公益財団法人家計経済研究所等の試算によると、介護期間の平均は約5年。一時費用(住宅改修・介護ベッド導入等)と月々の自己負担を合わせると、1人あたり平均約500万円、夫婦で1000万円規模の備えが現実的な防衛ライン。
- 子・孫への資金援助:住宅購入資金や孫の教育費贈与など、親心から過度な支出を重ねてしまい自身の資産を枯渇させるケースが多発。
これらの出費は毎月の生活費シミュレーションから抜け落ちがちであり、退職金が入った瞬間に気が緩んで過大なリフォームや旅行に浪費してしまうことこそが、老後破綻を招く最大のトリガーとなっています。
一般に知られていない盲点|「取り崩しリスク」とネット情報の誤解
インターネット上では「老後資金は〇千万円あれば絶対に安泰」という論調が散見されますが、資産管理の実務において最も危険視されるのが「資産寿命を縮める心理的・構造的リスク」です。退職時に十分な元手を用意できていたとしても、運用の出口戦略を誤ると資金は急速に底をつきます。
第1の盲点は、行動経済学でも指摘される「資産取り崩しの恐怖」です。給与収入が途絶えたシニア層の多くは、元本が減り続けることに対して強いストレスを感じ、結果として医療や生活の質を過剰に削り取って孤立・健康悪化を招く傾向があります。一方で、退職金というまとまった大金を手にしたことで金銭感覚が麻痺し、リスクの高い投資商品に手を出し大損を被る逆のパターンも後を絶ちません。
第2の盲点は、認知機能の低下に伴う「資産凍結リスク」です。老後資金を預金口座や証券口座に保有していても、認知症の発症によって口座が凍結され、必要な介護費用や施設入所費用の引き出しが困難になるトラブルが急増しています。老後資金とは単に「いくら持っているか」だけでなく、「判断能力が衰えた後にいかに安全に引き出せる仕組みを作っておくか」までを包括して設計すべき問題です。
【プロの結論】失敗しない老後資金準備方法と新NISA資産形成の現実解
漠然とした老後不安を払拭し、確実に安心を手に入れるための老後資金準備方法は、以下の3つの柱を軸に組み立てるのが最も合理的です。
第1の柱は、新NISA資産形成を活用した長期・積立・分散投資です。2024年に抜本的拡充された新NISA制度は、非課税保有期間が無期限化され、年間最大360万円、生涯で1800万円までの投資枠が恒久化されています。インフレによる現金の価値低下を防ぐ観点からも、現役期(20代〜50代)から全世界株式や米国株式などの低コストインデックスファンドをコツコツと積み立てる手法は、老後の資産寿命を延ばす王道といえます。
第2の柱は、「公的年金の繰り下げ受給」の活用です。年金の受給開始時期を65歳から1ヶ月遅らせるごとに受給額は0.7%増額され、最大の75歳まで繰り下げた場合の増額率は84%に達します。この増額率は生涯にわたって維持されるため、70歳前後まで就労を継続して生活費を稼ぎ、年金の受給開始を遅らせることは、どんな民間金融商品よりも確実な「長生きリスクへの最強の保険」となります。
【プロの判断基準】今すぐ運用を拡大すべき人・守りを固めるべき人
- 資産形成を加速すべき人(向いている人):定年まで10年以上の猶予がある20代〜40代。新NISAのつみたて投資枠を上限まで活用し、複利効果と時間を味方につけて資産形成を図るべき層。
- 就労延長と繰り下げを軸にすべき人:退職まで5年を切っている、または現在の貯蓄額が中央値以下の50代〜60代。ハイリスク投資での一発逆転を狙うのではなく、65歳以降の就労確保、支出のスリム化、年金繰り下げ受給による確定年金額の底上げを優先すべき層。
【老後 資金 いくら 必要】に関するよくある質問(FAQ)
Q1:65歳の定年時点で貯金が1000万円以下の場合、どのように生活を立て直すべきでしょうか?
A1:慌ててリスクの高い投資に資金を投じるのは極めて危険です。まずは「65歳以降も週3〜4日程度働き、月10万〜15万円の勤労収入を得る」「固定費(通信費、保険料、住居関連費)を抜本的に見直して生活費を月15万円前後に抑える」「年金を68歳〜70歳程度まで繰り下げて基礎受給額を底上げする」という3点を徹底してください。勤労収入がある間は貯蓄を取り崩さずに維持できれば、十分に破綻を回避できます。
Q2:公的年金の繰り下げ受給はお得だと聞きますが、早く亡くなってしまうと損になりませんか?
A2:確かに受給開始から短期間で亡くなった場合、額面上の損益分岐点(70歳受給開始なら概ね81歳〜82歳前後)を下回る可能性はあります。しかし公的年金の本質は「長生きして貯蓄が底をつくリスク」に備える終身保険です。早く亡くなった場合はそもそも老後資金が不足する事態に陥らないため、「何歳まで生きるか分からない長寿リスクをヘッジする」という観点からは繰り下げの合理性は極めて高いと評価されます。
Q3:賃貸住宅と持ち家では、準備すべき老後資金にどれほどの差が生じますか?
A3:65歳時点で住宅ローンを完済している持ち家の場合、固定資産税や修繕積立費として月3万〜4万円程度を見込みます。一方、賃貸住宅で家賃月8万円の物件に住み続ける場合、30年間で家賃負担だけで約2880万円(更新料等除く)がかかります。差額として約1500万〜2000万円程度、賃貸住まいの方が多めの老後資金を準備しておく必要があると計算できます。
まとめ:数字の不安を解剖し「我が家の最適解」を掴む
「老後資金はいくら必要か」という問いに対する最終的な結論は、他人の試算や世間の平均値に惑わされるのではなく、「自分の年金見込額(手取り)」「定年後の住居環境」「毎月必要な最低生活費」という3つの変数を自ら把握することに尽きます。
2000万円という記号的な目標金額に一喜一憂するのではなく、現役世代であれば新NISAやiDeCoを通じた長期投資を着実に継続すること、シニア世代であれば就労延長や年金の受給戦略を綿密に練り直すことが重要です。正しい知識と現実的なシミュレーションに基づき、今日からできる一歩を冷静に踏み出すことが、安心できる豊かな老後を切り拓く最大の鍵となります。 (出典: 老後 資金 いくら 必要(Yahoo!ニュース))
Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。
