贈与税がかからない方法完全ガイド!税務署にバレる理由と2026年最新対策
大切な家族へ資産をスムーズに引き継ぎたいと考えたとき、真っ先に頭をよぎるのが最高55%にも達する贈与税の負担です。「少しでも手元に残るお金を増やしたい」「将来の相続税負担を減らしたい」という思いから、贈与税がかからない合法的な方法を探す人は少なくありません。
2024年度の税制改正を皮切りに、生前贈与加算の持ち戻し期間が段階的に最長7年へと延長されるなど、資産移転を取り巻くルールは大きな転換点を迎えています。2026年現在の正確な法規を理解しないまま従来のやり方を続けていると、思わぬ追徴課税や税務調査のリスクに直面しかねません。国税庁の動向や法令に即した非課税枠の仕組みと、安全にお金を渡すための実践知を整理してお伝えします。
📌 【この記事の重要ポイントまとめ】
- 要点1:年間110万円の暦年贈与基礎控除や都度の生活費・教育費支援、各種非課税特例を活用すれば無税での資産移転が可能
- 要点2:税務署はKSKシステムや過去の預貯金履歴から「手渡し」や「名義預金」を正確に把握している
- 要点3:生前贈与加算の最長7年化に対応し、相続時精算課税制度の新基礎控除や正確な贈与契約書の活用が不可欠
【2026年最新】贈与税がかからない非課税制度と合法的な資金移転ルート
個人から個人へ財産が無償で移転する際、原則として贈与税の課税対象となりますが、税法上には明確な非課税枠や特例制度が設計されています。無駄な税金を払わずに資産を移転するための基本ルートは、大きく分けて次の5つに集約されます。
第1に、最も広く活用されているのが暦年贈与110万円の基礎控除です。受贈者(受け取る側)1人につき、1月1日から12月31日までの1年間で合計110万円までの受贈であれば、贈与税申告も納税も一切不要となります。親2人からそれぞれ100万円ずつ、計200万円を受け取った場合は「合計額が110万円を超えている」ため申告が必要になる点には注意が必要です。
第2に、生活費教育費の都度贈与です。相続税法第21条の3において「扶養義務者相互間において生活費又は教育費に充てるためにした贈与で、通常必要と認められるもの」は非課税と規定されています。大学の授業料、一人暮らしの家賃、仕送りなどを、必要なタイミングでその都度直接支払う形をとれば、年間110万円の枠とは完全に別枠で非課税扱いとなります。ただし、将来の学費として数年分をまとめて一括で渡した場合は課税対象と判断されるリスクが生じます。
第3に、2024年の制度改定で利便性が向上した相続時精算課税制度です。原則として60歳以上の父母・祖父母から18歳以上の子・孫への贈与が対象となり、累計2,500万円までの特別控除枠が与えられます。2024年以降はこれに加えて「年110万円の基礎控除」が創設され、年110万円以下の贈与であれば申告不要かつ将来の相続税加算の対象外となるため、注目度が高まっています。
第4に、政策的に用意された各種の一括贈与特例です。子や孫のマイホーム購入資金を援助する住宅取得等資金贈与の非課税特例、最大1,500万円まで無税で一括贈与できる教育資金一括贈与特例、最大1,000万円までの結婚子育て資金非課税特例などが存在します。これらは専用口座の開設や領収書の提出といった厳格な要件を伴います。
第5に、婚姻期間20年以上の夫婦間で自宅または自宅購入資金を贈与する際に利用できる夫婦間居住用不動産贈与特例(通称「おしどり贈与」)です。基礎控除110万円と合わせて最大2,110万円までが非課税となる強力な制度です。

主要な贈与税非課税特例の比較とデータ分析
利用可能な非課税制度は多岐にわたり、それぞれ対象者や非課税限度額、適用要件が大きく異なります。ご自身の資産状況や目的に合わせて最適な選択肢を判断するための比較データを以下にまとめました。
| 制度・特例の名称 | 詳細・非課税限度額 | 一般的な利用要件・対象 | 編集部の見解・評価 |
|---|---|---|---|
| 暦年贈与の基礎控除 | 年間110万円まで | 受贈者の制限なし。使途自由 | 誰にでも使える基本。生前贈与加算期間の長期化に注意 |
| 相続時精算課税制度 | 特別控除2,500万円+年110万円基礎控除 | 60歳以上の親・祖父母から18歳以上の子・孫へ | 年110万円控除の追加で使い勝手が劇的に向上。暦年贈与には戻れない |
| 住宅取得等資金の贈与特例 | 省エネ等住宅:1,000万円 一般住宅:500万円 | 直系尊属からの贈与、所得制限2,000万円以下など | 購入翌年の申告が必須。要件外れによる追徴リスクに注意 |
| 教育資金の一括贈与特例 | 最大1,500万円まで(学校外は500万円まで) | 30歳未満の受贈者、信託銀行等の専用口座経由 | 都度贈与で足りるケースも多く、残額の相続税加算リスクを要検証 |
| 結婚・子育て資金の一括贈与 | 最大1,000万円まで(結婚関連は300万円まで) | 18歳以上50歳未満、信託銀行等経由 | 使途確認が厳格。手続きの煩雑さと天秤にかける必要がある |
| 夫婦間居住用不動産贈与 | 最高2,000万円(基礎控除併用で2,110万円) | 婚姻期間20年以上の配偶者、居住用不動産またはその取得資金 | 不動産取得税や登記費用が発生する点に留意 |
なぜ税務署にバレるのか?手渡しタンス預金の危険性と税務調査の実態
インターネット上の掲示板やSNSでは「現金を手渡ししてタンス預金にしておけば税務署には絶対にバレない」といった書き込みが散見されます。しかし、元国税調査官への取材や税理士法人の現場証言によると、これは非常に危険な誤解です。
国税庁は国税総合管理(KSK)システムと呼ばれる高度な電子ネットワークを運用しており、全国の納税者の過去十数年におよぶ確定申告データ、給与支払報告書、不動産取引履歴、株式配当情報などを一元管理しています。税務署は「この世帯の生涯収入と資産状況から見て、現在の預貯金残高が少なすぎる」という不自然な資金の動きを即座に検知できます。
贈与税税務調査バレる理由として最も典型的なのが、相続発生時の反面調査です。被相続人(亡くなった方)が死亡すると、税務署は職権で故人および相続人全員の過去10年分以上の銀行口座履歴を取り寄せます。この際、数百万円単位の使途不明な出金や、子や孫の口座に突如として現れた出所不明の入金は徹底的に追及されます。
手渡しタンス預金の危険性は極めて高く、現金を金庫や自宅に隠していても、使った瞬間に発覚します。代表的なのが「収入に見合わない住宅購入資金の頭金」「急な高級車の現金購入」「住宅ローンの不自然な繰り上げ返済」です。資金の出所を証明できなければ、贈与税の本税に加え、最大40%の重加算税や延滞税が課されることになります。
また、親が子どもの名義で作った口座に通帳や印鑑を親自身が管理したまま預金する、いわゆる「名義預金」も税務調査で最も厳しく否認される典型例です。税法上、名義が誰であれ「実質的に管理・支配している人の財産」とみなされるため、親の相続財産として強制的に合算課税されます。
噂の真偽を徹底検証|「年間110万円なら安心」に潜む落とし穴とネットの誤解
「年間110万円以内なら絶対に安全」という言説にも、制度改正に伴う大きな落とし穴が存在します。税務実務上、注意すべき2大リスクを整理します。
生前贈与加算の持ち戻し期間が最長7年へ
従来の税制では、亡くなる前3年以内に相続人へ行われた暦年贈与は、相続財産に持ち戻して相続税の計算対象とするルール(生前贈与加算)でした。しかし、税制抜本改革によってこの生前贈与加算持ち戻し期間が段階的に延長され、最終的に「死亡前7年間」の贈与が相続財産に加算されることになりました(延長された4年間に受けた贈与のうち総額100万円までは加算対象外)。
高齢になってから慌てて年間110万円ずつ贈与を始めても、亡くなる前7年分は相続税対策としての効果が無力化されてしまうため、より早期からの計画的な資産移転が求められます。
定期贈与(連年贈与)認定のリスク
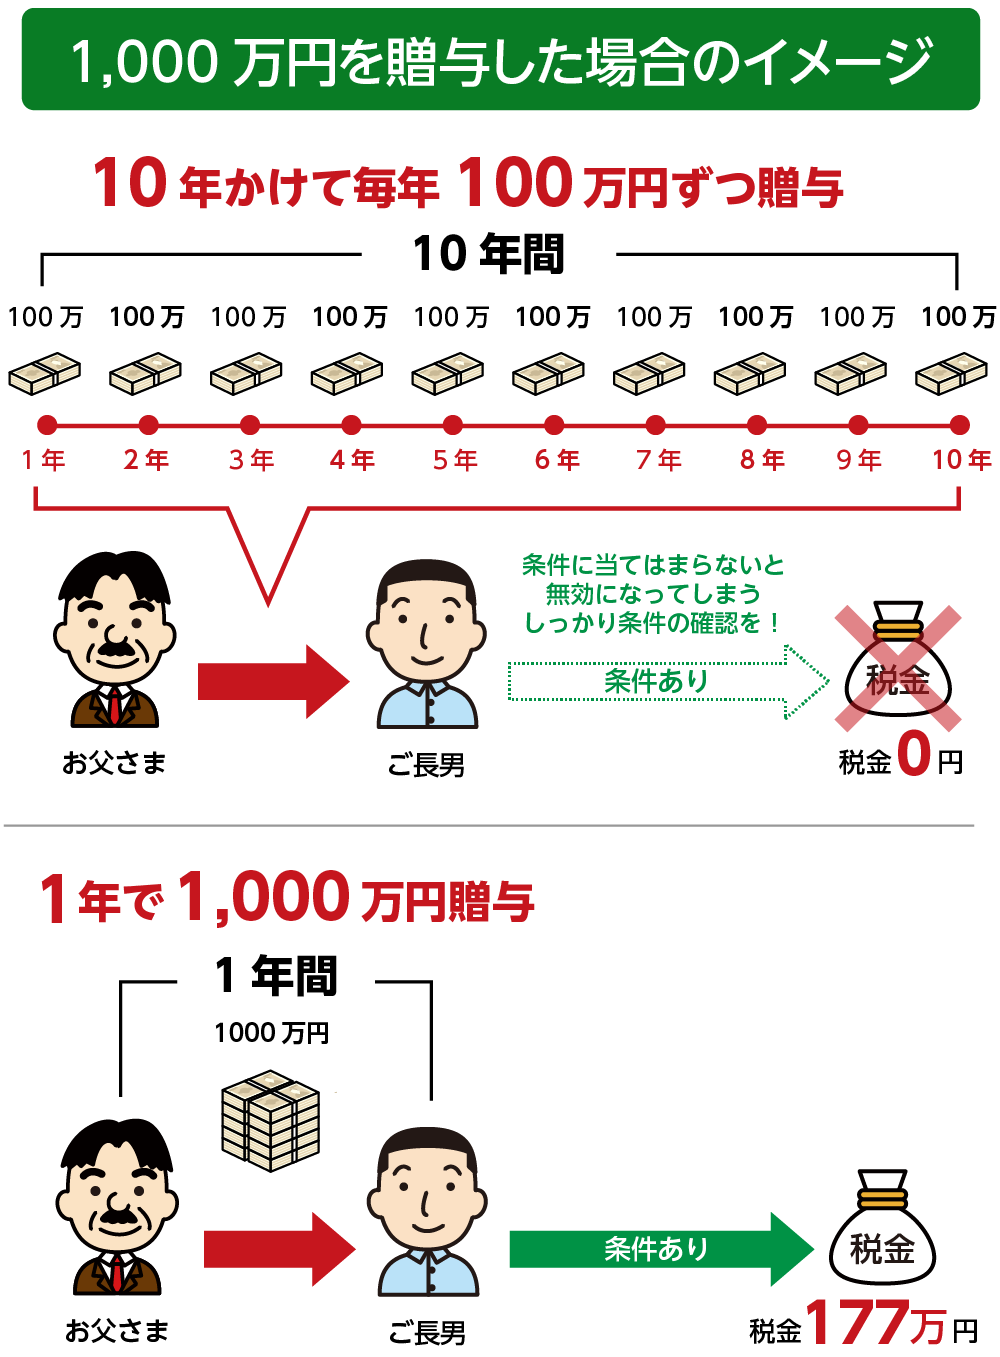
毎年同じ時期に決まった金額(例:毎年4月1日に100万円ずつ10年間)を機械的に振り込んでいると、税務署から「最初から1,000万円を贈与する約束(定期金給付契約)があり、それを分割して支払っていただけだ」とみなされるリスクがあります。これを「定期贈与」と呼び、初年度に1,000万円の一括贈与を受けたとみなされ、高額な追徴課税を受ける事例が後を絶ちません。
【実務解説】税務署に否認されない贈与契約書の作成方法と申告書の書き方
法的に確実な贈与を成立させ、税務調査で否認されないためには「贈与の客観的証拠」を残すことが鉄則です。民法第549条において贈与は「あげます」「もらいます」という双方の合意によって成立する契約とされています。
贈与契約書の作成方法
贈与を行うたびに、以下の項目を網羅した贈与契約書の作成方法を実践してください。
- 契約年月日:贈与を行った正確な日付
- 贈与者および受贈者の氏名・住所・押印:必ず自筆で署名し、実印または認印を押印
- 贈与の合意文:「甲(贈与者)は乙(受贈者)に対し、以下の金員を無償で贈与することを約し、乙はこれを承諾した」という文言
- 贈与財産の特定と受渡方法:「金100万円を〇年〇月〇日までに乙の指定する下記銀行口座へ振り込む」と明記
金銭の授受は必ず「受贈者本人名義の銀行口座」への振込で行い、通帳の摘要欄に記録を残します。その口座の通帳・キャッシュカード・届出印は、必ず受贈者自身が管理していなければなりません。
特例利用時の贈与税申告書の書き方と期限
住宅取得等資金や夫婦間贈与などの非課税特例を利用する場合、たとえ納税額が0円であっても、贈与を受けた翌年の2月1日から3月15日までに税務署へ贈与税申告書を提出しなければ特例の適用が受けられないという絶対的なルールがあります。
贈与税申告書の書き方における核心は、申告書第1表に加え、特例ごとの専用明細書(例:住宅取得等資金の非課税の計算明細書)を添付し、登記事項証明書や戸籍謄本などの法定添付書類を漏れなく揃えることです。期限を1日でも過ぎると非課税特例の権利を喪失し、数百万単位の本来の贈与税が即座に課されるため、万全の準備が必要です。
【プロの結論】家族社会学・境界線の視点から見出すべき教訓
多額の資産移転は、単なる税金計算の問題にとどまらず、家族関係の力学にも深い影響を及ぼします。家族社会学や心理学の知見では、親が「お金を渡すこと」を通じて成人した子どもを無意識にコントロールしようとするケースや、逆に子どもが親の資産に依存し続ける「共依存関係」が指摘されています。
健全な資産承継を行うためには、親子間であっても明確な心理的バウンダリー(境界線)を引くことが不可欠です。「お金を渡す側の意図」と「受け取る側の自立」を明確に切り離し、書面を用いた公的・法的な手続きを踏むことは、感情的なもつれや将来の遺産分割協議での兄弟間トラブルを防ぐ最高の防壁となります。
【向いている人・慎重になるべき人の判断基準】
- 暦年贈与が向いている人:被相続人がまだ若く健康で、7年以上のスパンで長期的に資産を移転できる世帯
- 相続時精算課税が向いている人:将来的に値上がりが確実な不動産や収益物件を所有しており、今すぐ一括で次世代へ渡したい世帯(年間110万円の基礎控除も併用可能)
- 慎重になるべき人:親自身の老後資金・介護費用に余裕がない世帯、あるいは受贈者が複数いて特定の1人にだけ偏った贈与を検討している世帯(将来の遺留分侵害額請求リスク)
【贈与 税 かからない 方法】に関するよくある質問(FAQ)
Q1:親から生活費として毎月15万円(年間180万円)を仕送りしてもらっていますが、年間110万円を超えているので贈与税がかかりますか?
A1:日常生活に必要な生活費や教育費の都度贈与であれば、年間110万円を超えていても贈与税は一切かかりません。ただし、送金されたお金を使わずに貯金したり、株式や投資信託の購入に充てたりした場合は「生活費」とは認められず、課税対象となる可能性があります。
Q2:子ども名義の銀行口座を親が作り、毎年100万円ずつ入金して通帳を親が保管しています。110万円以下だから非課税ですよね?
A2:非課税にはならず、税務上は「名義預金」とみなされる危険性が極めて高いです。子どもがその口座の存在を知り、通帳や印鑑を自分で管理・自由に使用できる状態でなければ、法的な贈与が成立していません。親の相続が発生した際、全額が親の相続財産として課税されます。
Q3:孫への教育資金1,500万円一括贈与特例と、通常の都度払いはどちらがお得ですか?
A3:結論として、入学金や学費を「必要になった都度」祖父母が直接学校へ支払えるのであれば、わざわざ銀行で手続きをして一括贈与特例を利用する必要はありません。都度払いも全額非課税です。祖父母が高齢で「将来の学費を今確実に確保して遺しておきたい」という特別な事情がある場合に一括贈与特例を検討するのが合理的です。
Q4:夫婦間で生活費用の口座に月々お金を移動させていますが、これも贈与になりますか?
A4:通常の婚姻生活を営むための生活費の分担であれば非課税です。ただし、生活費として渡された余剰資金で配偶者が自分名義の不動産を購入したり、多額の有価証券投資を行ったりした場合は、実質的な贈与とみなされる場合があります。
まとめ:2026年以降の資産承継で失敗しないための意思決定
贈与税がかからない方法を選択する際、最も大切なのは「目先の非課税枠」だけに飛びつかず、将来の相続税や家族関係まで含めたトータルバランスを見極めることです。
生前贈与加算が7年へと延長された2026年現在の環境下では、年間110万円の暦年贈与を早期からコツコツと積み上げるか、あるいは新基礎控除が創設された相続時精算課税制度を活用して計画的に資産を移すかの戦略的判断が求められます。いずれの手法をとる場合でも、贈与契約書の作成、銀行振込による証拠化、受贈者本人による口座管理という「基本の3原則」を徹底することが、追徴課税から大切な資産を守る最大の鍵となります。 (出典: 贈与 税 かからない 方法(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。
