年末調整還付金シミュレーション!年収別の目安と手取り額を徹底解説
毎年秋から冬にかけて勤務先から提出を求められる年末調整の各種申告書。「書類の提出は面倒だが、12月や1月の給与明細に反映される還付金がどのくらいになるのか気になる」という会社員・公務員の方は少なくありません。物価高や社会保険料の上昇が続く中、払いすぎた所得税が戻ってくる年末調整は、手取り収入を最大化するうえで極めて重要な家計防衛イベントです。
一方で、「思ったより還付金が少なかった」「なぜか追加徴収されて手取りが減った」といった現場での戸惑いも多く聞かれます。各種控除の正確な仕組みと還付金の計算プロセスを把握すれば、自身の還付額の目安を事前に把握し、漏れのない節税対策が可能です。年収や家族構成別のリアルな計算モデルから、源泉徴収票の正しい読み解き方まで、分かりやすく整理してお伝えします。
📌 【この記事の重要ポイントまとめ】
- 要点1:還付金の正体は「毎月概算で天引きされた所得税」と「各種控除を適用した確定所得税」の差額であり、控除が多いほど手取りが増加する。
- 要点2:一般的な会社員の還付金相場は1万円〜5万円程度だが、住宅ローン控除や扶養親族の追加があれば10万円〜30万円超の還付も十分に見込める。
- 要点3:申告漏れや年の途中の昇給・ボーナス激増によって「追加徴収」が発生するリスクもあるため、12月・1月の給与明細と源泉徴収票の事前確認が不可欠。
【2026年最新】年末調整で還付金はいくら戻る?手取りへの影響と仕組み
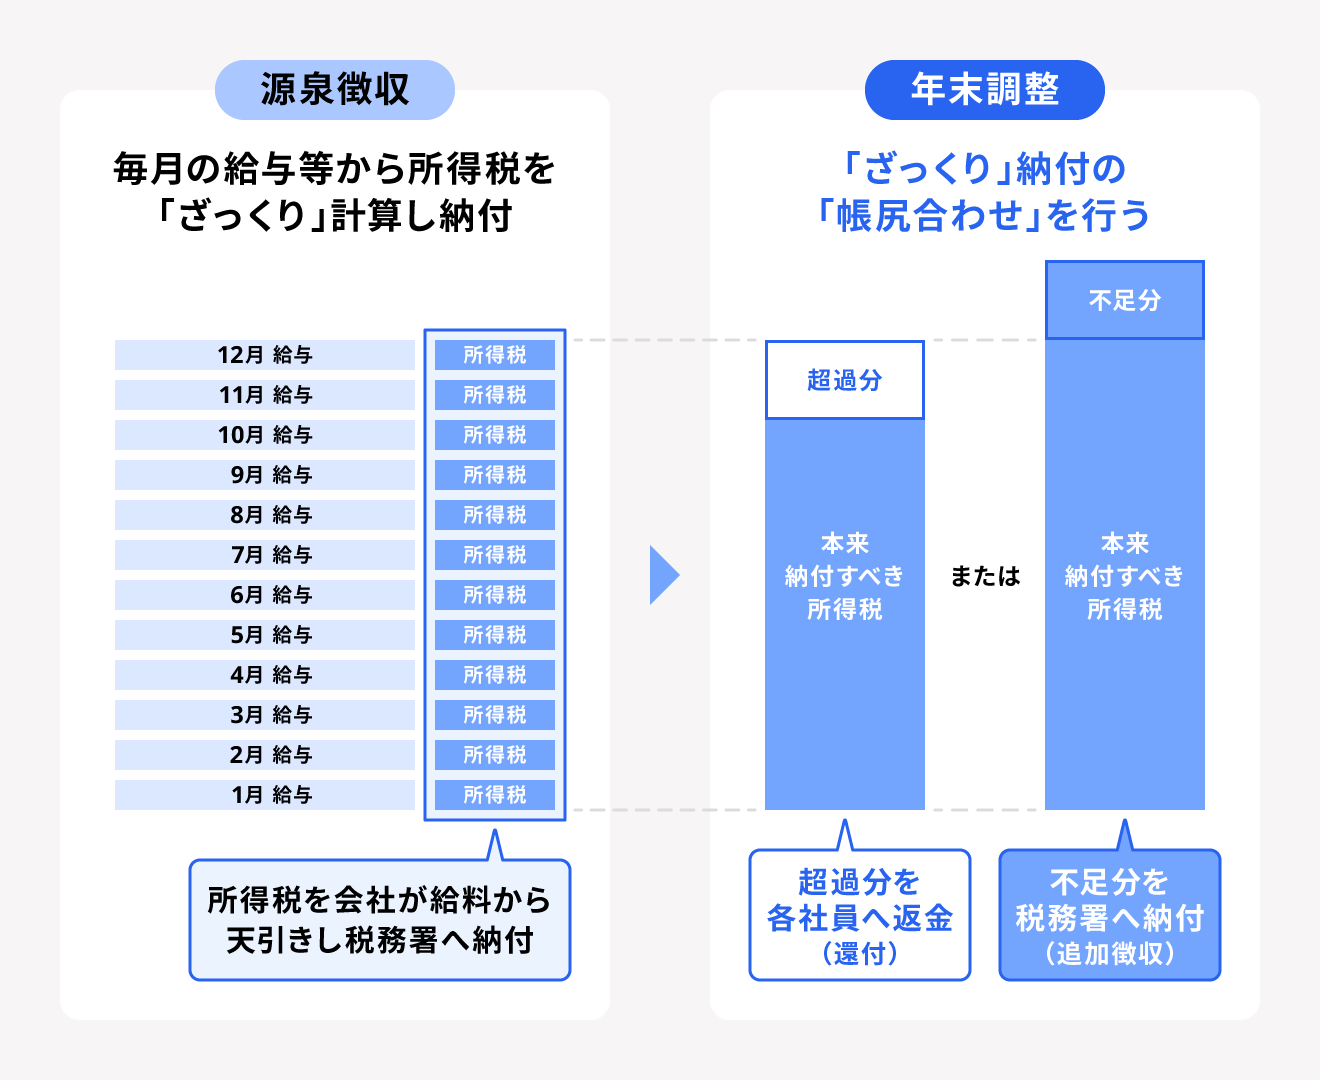
会社員が毎月の給与から差し引かれている所得税は、国税庁が定めた「源泉徴収税額表」に基づく概算の金額です。この概算額は、年間を通して同じ給与水準が続き、生命保険料控除や配偶者控除などの個別事情を考慮しない前提で機械的に計算されています。
年末調整とは、1年間の給与総額が確定した12月のタイミングで、生命保険料控除、地震保険料控除、配偶者控除、扶養控除、住宅ローン控除などをすべて反映させ、「本来納めるべき年間の正しい所得税額(年税額)」を確定させる作業を指します。
毎月の給与や賞与から天引きされていた「源泉徴収税額の合計」が、年末調整で再計算した「本来の年税額」よりも多い場合、その差額が「還付金」として手元に戻ります。逆に、年の途中で大きく昇給した場合や扶養家族が減った場合は、天引き額が不足し、12月や1月の給与から追加で税金が引かれる「追加徴収」が発生します。
【年収・家族構成別】年末調整の還付金目安早見表と控除額の相場
ご自身の状況に合わせてどれくらいの税金が戻るのか、年収・家族構成・適用する控除内容に応じたモデルケースを整理しました。一般的な還付金平均額の相場感を押さえておくと、家計の資金計画が立てやすくなります。
| 年収・家族構成 | 適用する主な控除 | 還付金の目安額 | 手取りへの影響・評価 |
|---|---|---|---|
| 年収350万円・単身(独身) | 一般生命保険料控除(旧制度・支払5万円) | 約3,500円〜6,000円 | 控除枠が少ないため少額。申告書を出すだけで数千円の手取り増。 |
| 年収500万円・既婚(配偶者あり) | 配偶者控除(満額38万円)+生保・介護・個人年金控除(計10万円) | 約45,000円〜65,000円 | 配偶者控除の恩恵が大きく、12月給与で数万円単位の手取り増加を実感。 |
| 年収700万円・子2人(高校生・大学生) | 一般扶養(38万円)+特定扶養(63万円)+生保控除(12万円) | 約110,000円〜150,000円 | 所得税率が20%帯に達するため、特定扶養控除の還付効果が非常に高い。 |
| 年収600万円・住宅ローン保有(2年目以降) | 住宅借入金等特別控除(年末残高3,000万円・0.7%=21万円)+配偶者控除 | 約180,000円〜230,000円 | 住宅ローン控除は税額控除のため、天引きされた所得税がほぼ全額還付されるケースも。 |
| 年収1,000万円・単身(独身) | 生命保険料控除(満額12万円)のみ | 約12,000円〜18,000円 | 高所得者は給与所得控除上限と高い税率が適用されるため、控除が少ないと還付額は限定的。 |
年末調整の扶養控除早見表などを確認すると、16歳以上の子どもや70歳以上の高齢者を扶養している場合、控除額が38万円から最大63万円まで拡大します。所得税率は年収(課税所得)に応じて5%から45%まで累進するため、年収が高く所得税率が高い世帯ほど、同一の控除額でも実際の還付金額が大きくなります。
年末調整の還付金計算方法を徹底解剖|5つのステップでわかる控除額
自身の還付金がどのような計算式で算出されるのか、基本の5ステップを順を追って確認してみましょう。所得税還付金計算ツールや年末調整控除額シミュレーター、年末調整手取り計算エクセルを活用する際も、この内部ロジックを理解しておくと入力ミスを防ぐことができます。
ステップ1:支払金額(年収)から「給与所得控除」を差し引く
会社員の必要経費に相当する「給与所得控除」を年収から差し引き、「給与所得金額」を求めます。
ステップ2:各種「所得控除」を合算して差し引く
給与所得金額から、以下の所得控除の合計額を差し引いて「課税所得金額(課税給与所得金額)」を算出します(千円未満切り捨て)。
- 基礎控除:合計所得金額2,400万円以下なら一律48万円
- 社会保険料控除:毎月天引きされた健康保険料・厚生年金保険料・雇用保険料の全額
- 配偶者控除・配偶者特別控除:配偶者の所得水準に応じて最大38万円
- 扶養控除:扶養親族の年齢や同居区分に応じて38万円〜63万円
- 生命保険料控除・地震保険料控除:支払保険料に応じて最大12万円(生命保険料控除合計)および最大5万円(地震保険料)
- 小規模企業共済等掛金控除:iDeCo(個人型確定拠出年金)掛金の全額
ステップ3:課税所得に税率を乗じて「所得税額」を算出する
課税所得金額に対して、5%〜45%の累進税率を掛け、控除額を引いて「基準所得税額」を求めます。
ステップ4:「税額控除」を差し引いて復興特別所得税を加算する
税額から直接差し引くことができる「住宅ローン控除(住宅借入金等特別控除)」などを引き、その金額に復興特別所得税(102.1%)を乗じて、最終的な「年調年税額(100円未満切り捨て)」を確定します。
ステップ5:納付済みの源泉徴収税額との差額を精算する
1年間に給与や賞与から天引きされた「源泉徴収税額の合計」から「年調年税額」を差し引きます。プラスであればその金額が還付金となり、マイナスであれば追加徴収となります。
【実態検証】「還付金が少ない・ない」利用者の生の声と現場目線で見えたリアル
SNSやネット上の掲示板、Q&Aサイトなどでは、年末調整の時期になると還付金の額をめぐるさまざまな声が飛び交います。実際の現場でよく見られる利用者のリアルな実態を検証してみましょう。
「毎年12月はボーナスと合わせて10万円近く戻ってきていたのに、今年はわずか8,000円だった」と嘆く声の主を調べると、子どもが高校を卒業して就職したことで扶養親族から外れ、扶養控除(特定扶養63万円)がなくなったことが原因でした。家族のライフステージの変化は還付金額に直結します。
また、「住宅ローン控除を始めたはずなのに、年末調整で1円も戻ってこなかった」という初年度のトラブルも散見されます。住宅ローン控除の1年目は確定申告が必須であり、年末調整で控除を受けられるのは税務署から「年末調整のための住宅借入金等特別控除証明書」が交付される2年目以降です。1年目に年末調整の書類にいくら書いても控除は適用されないため、2月〜3月の確定申告を行わなければ還付金は受け取れません。
なお、「年末調整の還付金はいつもらえるのか」という支給時期については、多くの一般企業で12月の給与支給日に給与と合算して振り込まれます。ただし、企業の締め日や事務処理の都合により、翌年1月の給与支給日に精算される企業もあります。自身の会社の就業規則や給与カレンダーを確認しておくと安心です。
一般に知られていない盲点とネットの誤解|「追加徴収」になる決定的な理由
「年末調整を出せば必ずお金が戻ってくる」と思い込んでいると、12月の給与明細を見てショックを受けることになります。年末調整で追加徴収が発生する典型的なパターンを把握しておきましょう。
最も多い原因は、年の途中で大幅な残業代増や役職手当の付加、賞与の増額などによって年収が跳ね上がったケースです。毎月の源泉徴収は「その月の給与が1年間続いた場合」を想定した税率で天引きされているため、後半に給与が急増すると、年間の本来の税率区分が上がって天引き額が足りなくなることがあります。
また、配偶者がパートやアルバイトで年収上限を超えて稼いだ場合も追加徴収の引き金になります。当初「配偶者控除の対象」として会社に届け出ていたものの、年間収入が想定を超えた場合、配偶者控除が適用外または減額(配偶者特別控除の低減)となり、過去11カ月分で引き足りなかった所得税を12月の給料から一括して追徴されることになります。
手元の源泉徴収票で還付金の状況を確認する際は、「源泉徴収税額」の欄に着目してください。年末調整済みの源泉徴収票に記載されている源泉徴収税額は、すでに還付・追徴の精算が終わった「最終的な年間確定税額」です。12月(または1月)の給与明細の「所得税」欄がマイナス表示になっていれば、その金額が還付金として実際に口座へ振り込まれた証拠となります。

【プロの結論】年末調整で得する人・確定申告が必要になる人の判断基準
年末調整は会社が税務計算を代行してくれる便利な制度ですが、すべての控除をカバーしているわけではありません。年末調整だけで完結できる人と、別途確定申告をしなければ大損してしまう人の明確な判断基準を整理しました。
年末調整だけで十分に税金が還付される人
- 会社から配布される申告書に、生命保険料・地震保険料・iDeCoの証明書を漏れなく添付した人
- 2年目以降の住宅ローン控除を申請し、残高証明書を正しく提出した人
- 年収が1社からの給与のみで、副業収入や高額な医療費支出がない人
年末調整だけでなく「確定申告」を行わないと損をする人
- 年間の医療費が10万円(または総所得金額等の5%)を超えた人:「医療費控除」は年末調整では手続きできません。領収書を集めて確定申告することで税金が戻ります。
- ワンストップ特例を利用せず、6自治体以上にふるさと納税をした人:「寄附金控除」を確定申告する必要があります。
- 住宅ローンを組んで1年目の人:前述の通り、初年度は税務署への確定申告が必須です。
- 年の途中で退職し、再就職せずに年末を迎えた人:退職時のままでは納めすぎた税金が精算されていないため、確定申告で還付を受け取ることができます。
税金は「知っている人だけが恩恵を受けられる」仕組みになっています。会社任せにするだけでなく、ご自身がどの控除の対象になっているのかを正確に把握することが、賢い資産形成の第一歩です。
【年末 調整 還付 金 計算 シュミレーション】に関するよくある質問(FAQ)
Q1:年末調整の還付金はいつの給料で振り込まれますか?
A1:一般的には12月の給与支給日に給与と合算して振り込まれます。自社の給与締め日や事務処理スケジュールによっては、翌年1月の給料で精算・還付されるケースもあります。
Q2:共働き夫婦の場合、子どもの扶養控除はどちらにつけた方が還付金が多くなりますか?
A2:原則として、夫婦のうち年収(所得)が高い方に扶養控除を適用した方が、高い所得税率が適用されているため、世帯全体での還付金額および減税効果が大きくなります。
Q3:年末調整の書類に生命保険の控除証明書を出し忘れました。もう還付金は諦めるしかありませんか?
A3:諦める必要はありません。会社の担当部署に相談して1月の再年調に間に合えば修正対応してもらえます。もし会社の締め切りを過ぎてしまった場合でも、翌年1月以降に自身で確定申告(還付申告)を行えば、過去5年間に遡って払いすぎた税金の還付を受けることが可能です。
まとめ:正しい還付金計算で手取りを最大化する今後のアクション
年末調整の還付金は、国から与えられるボーナスではなく、「1年間真面目に働き、払いすぎていた自分のお金が手元に戻ってくる正当な権利」です。生命保険料や地震保険料の控除証明書の確実な添付、配偶者や子どもの所得状況の正確な申告を行うだけで、数万円から十数万円単位の手取り差が生じます。
12月や1月に給与明細を受け取ったら、所得税の欄と源泉徴収票を照らし合わせ、想定通りの還付が行われているか必ずチェックしてください。もし医療費控除や初年度の住宅ローン控除など、年末調整でカバーしきれなかった控除項目がある場合は、2月中旬からの確定申告を確実に活用し、手取り収入を最大限に防衛していきましょう。 (出典: 年末 調整 還付 金 計算 シュミレーション(Yahoo!ニュース))
Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。
