親より先に子が他界…代襲相続の落とし穴と孫・甥姪の相続分を徹底解説
目次
📌 【この記事の重要ポイントまとめ】
- 要点1:代襲相続は「死亡・相続欠格・相続廃除」で発生するが、「相続放棄」では一切発生しないという決定的なルールが存在する。
- 要点2:孫への代襲は曾孫へと何代でも続く(再代襲)一方、兄弟姉妹の代襲(甥姪)は一代限りで打ち切られ、甥姪には遺留分も認められない。
- 要点3:疎遠な代襲相続人が加わることで遺産分割協議が長期化しやすいため、生前の遺言書作成と公正証書化が最大の自衛策となる。
【基本構造】親より先に子が他界したらどうなる?代襲相続の発生条件と仕組み
被相続人(亡くなった方)より先に本来の相続人が亡くなっている場合、その相続人の子どもが代わりに相続権を取得します。これが民法に定められた代襲相続の基本原則です。引き継がれるのは元の相続人が持っていた権利そのものであるため、相続順位や法定相続分の割合もそのままスライドして引き継がれます。 代襲相続が発生する法的な原因は、法律上厳格に定められています。実務上知っておくべき発生条件は以下の3点に限定されます。 * 本来の相続人の死亡:相続開始以前に子が死亡しているケース。 * 相続欠格:遺言書の偽造や被相続人への加害など、民法891条に該当する重大な不正行為により相続権を失った場合。 * 相続廃除:被相続人に対する虐待や重大な侮辱があり、生前または遺言によって家庭裁判所から相続権を剥奪された場合。 ここで最も誤解されやすいポイントが、相続放棄による影響です。本来の相続人が自己の意思で相続放棄をした場合、法律上「初めから相続人とならなかったもの」とみなされます。そのため、親が相続放棄をしたとしても、その子ども(孫)へ相続権が代襲されることは絶対にありません。「親が借金まみれで放棄したから孫に請求がいくのでは」という不安は法的な誤解です。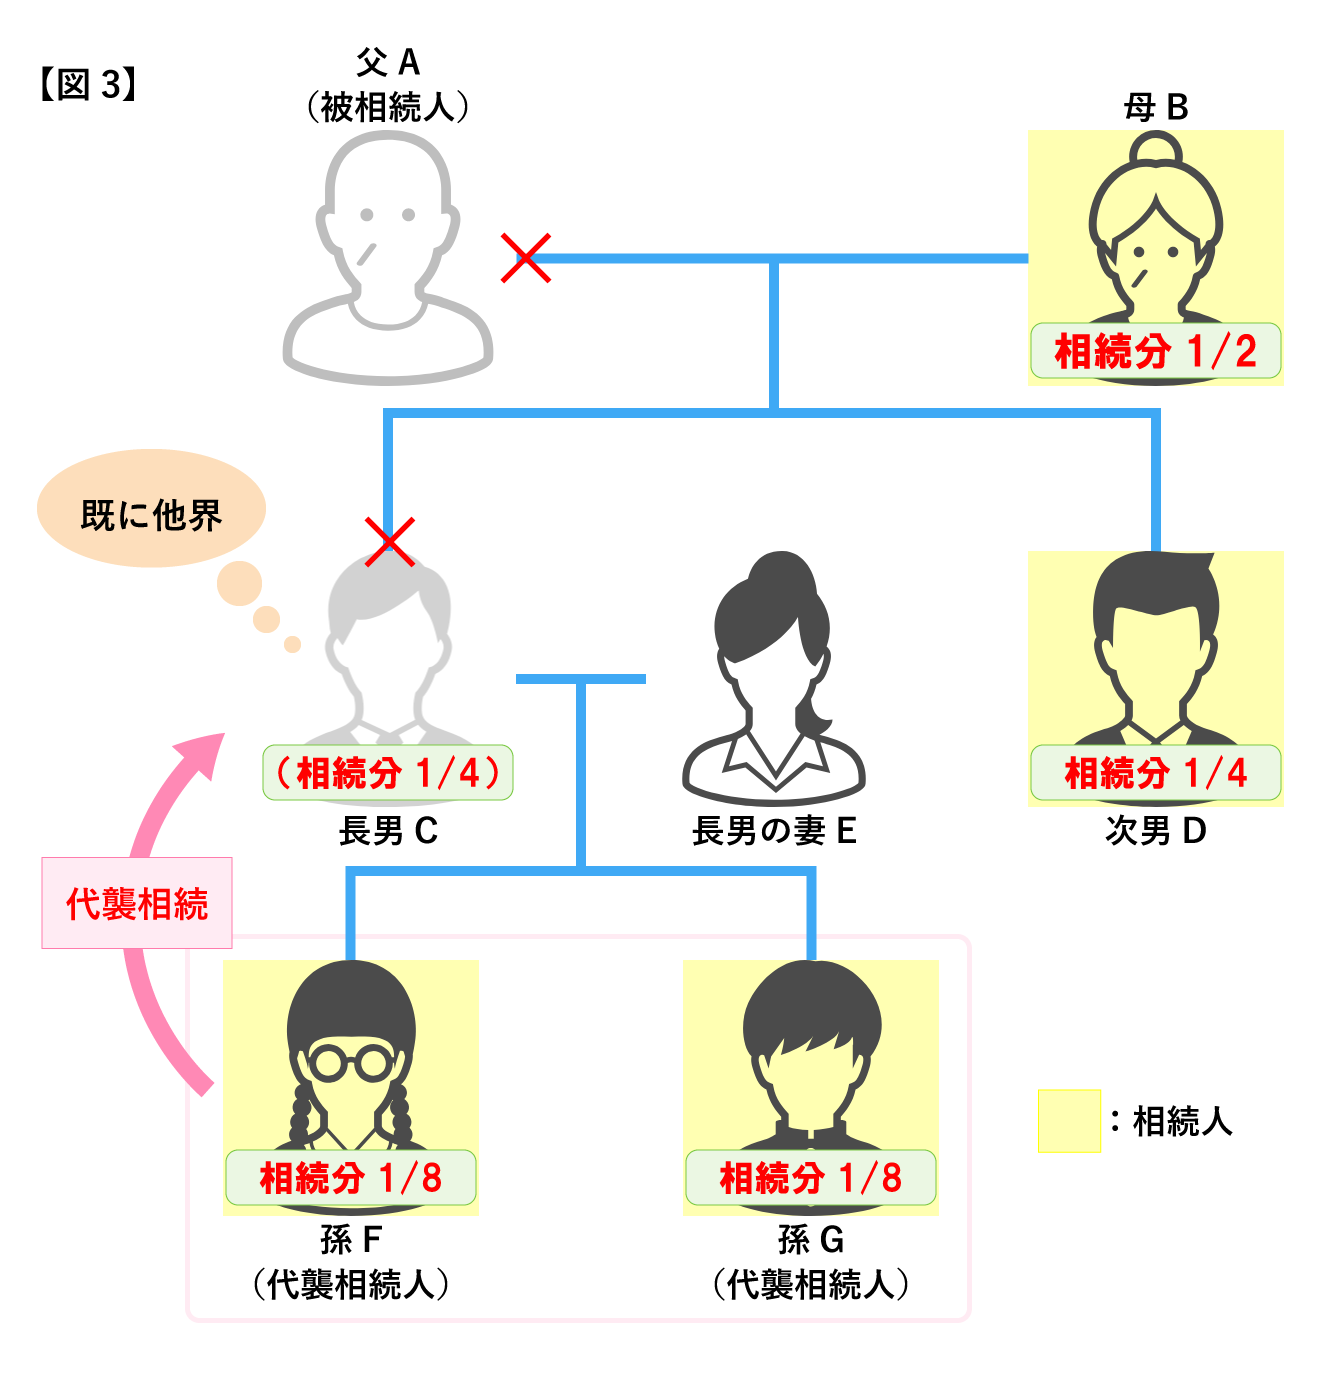
【範囲と割合】代襲相続の範囲を図解まとめ|孫と甥姪で異なる法定相続分と再代襲
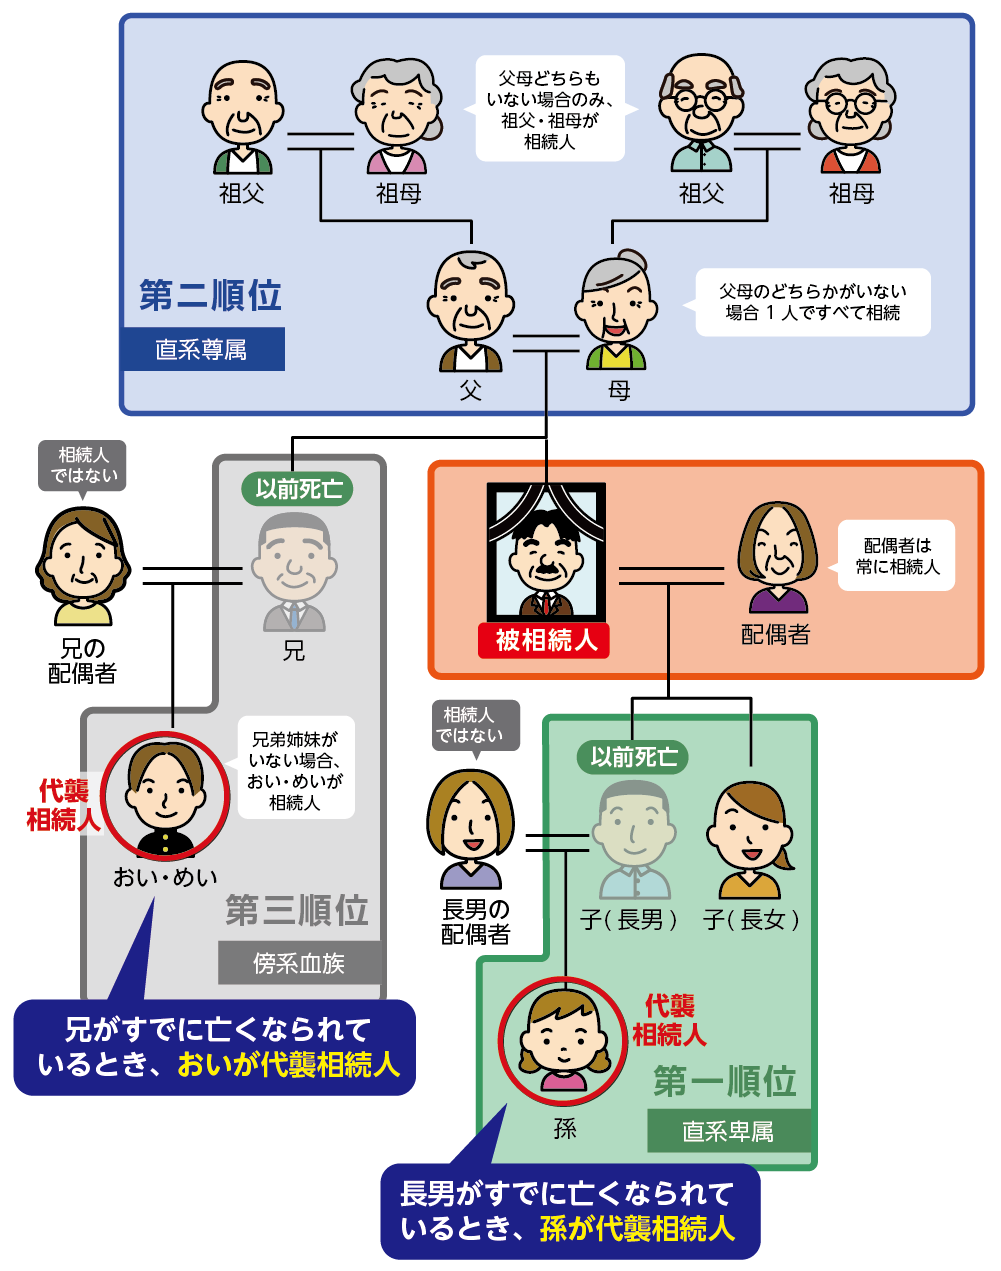
代襲相続が適用される範囲は、「誰が先に亡くなったか」によって法律上の扱いが明確に分かれます。被相続人の「子」が亡くなっているケースと、「兄弟姉妹」が亡くなっているケースでは、世代の下り方に決定的な違いが存在します。 まず、被相続人の子どもが先に他界している場合、相続権は孫へと移ります。もし孫もすでに他界している場合は曾孫、さらに玄孫へと、直系卑属である限り何世代でも下の世代へ代襲が続きます(再代襲相続)。孫が複数人いる場合は、亡くなった親が受け取るはずだった法定相続分を兄弟姉妹間で均等に頭割りします。 一方、被相続人に子どもや親などの直系尊属がおらず、第3順位である兄弟姉妹が相続人となるケースではルールが厳格化されます。兄弟姉妹が先に他界している場合、その子どもである甥や姪までは代襲相続が可能ですが、甥姪の子ども(姪孫など)への再代襲は法律上認められていません。昭和55年の民法改正以降、遺産の細分化と親族関係の希薄化を防ぐため、兄弟姉妹の代襲は一代限りと定められています。 また、養子縁組と代襲相続の条件にも注意が必要です。養子縁組を結んだ後に生まれた養子の子は「直系卑属」として代襲相続人になれます。しかし、養子縁組を結ぶ前にすでに生まれていた子(いわゆる連れ子)は、被相続人との間に血族関係が生じないため、代襲相続人になることはできません。【比較データ】相続人のパターン別・代襲相続ルールと遺留分の有無一覧
代襲相続における権利関係を整理したデータは以下の通りです。特に甥姪には法律上の最低限の取り分を保障する「遺留分」が一切認められていない点が極めて重要です。| 相続関係・代襲の対象 | 再代襲の可否 | 遺留分の有無 | 実務上の注意点・評価 |
|---|---|---|---|
| 直系卑属(孫・曾孫) 子が先に死亡したケース | 可能 (直系が続く限り何代でも) | あり (本来の子と同等の権利) | 遺言書で排除されても遺留分侵害額請求が可能。権利関係が強力。 |
| 傍系卑属(甥・姪) 兄弟姉妹が先に死亡したケース | 不可 (一代限りで終了) | なし (請求権が存在しない) | 遺言書で第三者に全額遺贈された場合、甥姪は遺産を一切主張できない。 |
| 養子の子(縁組前出生) 連れ子のケース | 不可 (代襲権そのものが発生せず) | なし | 戸籍謄本で「養子縁組日」と「子の生年月日」の前後確認が必須。 |
| 直系尊属(親・祖父母) 親が先に死亡したケース | 非該当 (代襲ではなく本人の権利) | あり | 上の世代への承継は代襲相続ではなく、単に順位が上の尊属が相続人となる。 |
【実態検証】なぜ揉めるのか?現場の泥沼トラブルに見る「心理的境界線」の崩壊
代襲相続が絡む遺産分割協議は、通常の相続と比較して著しくトラブルへ発展しやすい特徴があります。法務・税務の相談現場から聞こえてくる生の声を分析すると、法的な問題以前に親族間の「感情の断絶」と「心理的境界線(バウンダリー)」の崩壊が背景に浮かび上がります。 実務で頻出する典型的な摩擦パターンは以下の通りです。 * 「疎遠な孫・甥姪」の突然の関与:亡くなった子が生前に実家と疎遠だった場合、遺産分割の場に普段まったく付き合いのない孫が現れる。「祖父母の介護や世話を一切しなかったのに、権利だけ主張して法定相続分を全額要求してくる」と、被相続人を直接介護していた叔父・叔母世代が激しい不満を抱く。 * 後妻や義理の親族との対立:亡くなった息子の妻(嫁)には相続権が一切ありません。しかし、その実子である孫には相続権があるため、母親(嫁)が背後で孫を代理・指図し、実質的な代理人として強硬な遺産分割要求を突きつけてくるケース。 * 連絡先すら不明な甥姪の捜索:独身高齢者の遺産相続において、何十年も音信不通だった甥や姪が複数人代襲相続人となり、戸籍を辿って手紙を送っても「詐欺ではないか」と警戒されて遺産分割協議書への署名捺印が一向に進まない。【プロの結論】家族社会学・共依存の視点から見出すべき教訓
家族社会学の知見に照らし合わせると、血縁関係が「子」から「孫」「甥姪」へと世代を隔てるにつれ、家族としての共有体験や暗黙の了解は希薄化します。生前の介護負担や経済的援助の歴史を知らない代襲相続人にとって、遺産分割は「純粋な法的権利の行使」に過ぎません。 一方、被相続人に尽くしてきた同居親族側は「家族の文脈」を重んじるため、両者の間には埋めがたい心理的ギャップが生じます。「親族だから話し合えば分かり合える」という過度な期待(境界線の曖昧さ)を手放し、法的な書面による厳格な割り切りと、生前の遺言設計による予防こそが、一族の破滅を防ぐ唯一の防波堤となります。【税金・手続き】相続税控除と手続きの流れ・遺産分割協議書の要点
代襲相続が発生した場合、税務上の特例や実務手続きにおいても独自のハードルが存在します。特に相続税の計算と必要書類の収集は、通常の相続よりも格段に負荷が上がります。相続税の基礎控除と「2割加算」の注意点
相続税の基礎控除額は「3,000万円 +(600万円 × 法定相続人の数)」で計算されます。代襲相続によって相続人の人数が増えた場合(例:子が1人他界し、その子である孫が2人代襲した場合)、法定相続人が1人分純増するため、基礎控除枠は600万円拡大します。 税務上の最大の論点は「相続税額の2割加算」の適用有無です。原則として一親等の血族および配偶者以外が財産を取得した場合、相続税が2割加算されます。しかし、直系卑属である孫が代襲相続人として財産を取得する場合は、2割加算の対象外となります。ただし、代襲相続ではなく「被相続人の遺言によって孫へ遺贈した場合」や「孫を養子に迎えていた場合(孫養子)」は、代襲相続人でない限り2割加算の対象となるため注意が必要です。複雑化する戸籍収集と遺産分割協議書
代襲相続の手続きを進める上で最大の関門となるのが、金融機関の口座解約や不動産登記で提出を求められる「戸籍謄本の収集」です。 1. 被相続人の出生から死亡までの連続した戸籍謄本・除籍謄本・改製原戸籍 2. 被代襲者(先に亡くなった子や兄弟姉妹)の出生から死亡までの連続した戸籍謄本 3. 代襲相続人(孫や甥姪)全員の現在戸籍謄本および住民票 これらを取り揃えた上で作成する「遺産分割協議書」には、代襲相続人全員の実印による押印と印鑑証明書の添付が必須となります。一人でも署名・押印を拒否した場合は預貯金の払い戻しも不動産の名義変更(相続登記)も完全にストップします。
一般に知られていない盲点とネットの誤解|代襲相続ができないケースの真相
インターネット上や親族間の噂では、代襲相続に関して誤った情報が頻繁に流通しています。予期せぬトラブルを避けるために、典型的な誤解の真相を整理します。誤解1:「親が離婚して引き取られた元妻の子には代襲権がない?」
真相:代襲権は完全に存在します。親が離婚して親権を元配偶者が持ち、名字が変わって何十年も会っていなかったとしても、生物学的な親子関係(血縁)は消滅しません。被相続人から見て「実子の実子」である以上、離婚の有無に関わらず孫は第一順位の代襲相続人となります。誤解2:「息子の嫁(配偶者)が代わりに相続できる?」
真相:代襲相続は絶対にできません。子の配偶者は直系卑属ではないため、どれほど手厚く義理の親の介護をしていたとしても代襲相続権は一切ありません。ただし、特別寄与料の請求が認められる余地はありますが、相続人として遺産そのものを直接承継する権利はありません。【プロの結論】生前対策を急ぐべきケースと慎重になるべき人の判断基準
代襲相続によるリスクを放置してよい人と、今すぐ生前対策に着手すべき人の境界線は極めて明確です。 * 今すぐ公正証書遺言を作るべき人: ・推定相続人の中に、すでに亡くなっている子どもや兄弟姉妹がいる方 ・疎遠な孫や、所在が不明な甥姪が代襲相続人になる予定の方 ・家業の株式や特定の不動産を、事業を継ぐ特定の親族だけに集中して残したい方 * 慎重な制度設計で足りる人: ・代襲相続人となる孫と同居または極めて良好な関係が構築できている方 ・法定相続人が配偶者と実子のみで、先立つ親族がいないシンプルな家族構成の方 甥姪が代襲相続人になる場合は「遺留分」が存在しないため、「特定の人物に全財産を相続させる」旨の遺言書を1通残しておくだけで、甥姪との遺産分割協議を法的に完全に回避可能です。【代襲相続】に関するよくある質問(FAQ)
Q1:祖父より先に父が亡くなり、父には借金がありました。父の相続を放棄しましたが、祖父の遺産を代襲相続できますか?
A1:代襲相続できます。父の相続放棄は「父の遺産」に対する手続きであり、「祖父の遺産」に対する相続権とは法律上別個のものです。父が亡くなった時点で孫は祖父の代襲相続権を取得しているため、祖父に多額の財産があればそのまま承継可能です。
Q2:甥や姪もすでに亡くなっている場合、その子ども(甥姪の子)に代襲相続されますか?
A2:代襲相続されません。兄弟姉妹の代襲相続は法律上「甥・姪の一代限り」と定められています。したがって、甥姪の子どもが被相続人の財産を再代襲することはありません。
Q3:遺言書に「長男〇〇に全財産を相続させる」と書いてありましたが、祖父より先に長男が他界しました。この場合、長男の子(孫)が自動的に代襲相続しますか?
A3:原則として代襲相続されず、その遺言条項は失効します。最高裁判所の判例により、特定の相続人に財産を承継させる遺言は、その相続人が先に死亡した場合は効力を失うとされています。孫に継がせたい場合は、遺言書の中に「長男が先に死亡した場合は長男の子〇〇に相続させる」という予備的遺言を記載しておく必要があります。 (出典: 代 襲 相続(Yahoo!ニュース))
まとめ:家族の資産と絆を守るための実践的ロードマップ
代襲相続は、予期せぬ親族の不幸が重なった際に、残された世代へ資産を公平に引き継ぐための重要な法制度です。しかし、世代をまたぐことで関係性が薄れ、遺産分割協議の難航や感情的な対立を生み出す火種になりやすいのが実情です。 孫への代襲と甥姪への代襲では「遺留分の有無」や「再代襲の範囲」が根本から異なります。また、相続登記の義務化に伴い、過去の代襲相続を放置して名義変更を行わないままにしておくと、過料の対象となるリスクも抱えることになります。 代襲相続の発生が予見される場合、あるいはすでに発生している場合は、曖昧な親族間の話し合いに頼るのではなく、戸籍の正確な調査と専門家を交えた客観的な遺産分割の設計を早期に進めることが、一族の資産と絆を守るための確実な選択肢となります。
デジタルマーケター
伊藤 美咲 (Misaki Ito)
プロフィールを見る →
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。
