注文住宅の相場は今いくら?総額の内訳と失敗しない予算計画
マイホームの建築を検討し始めたとき、最初に直面する最大の壁が費用の不透明さです。住宅展示場を訪れて営業担当者から提示された概算見積もりを見て、「当初考えていた予算をはるかに超えている」と息を呑む購入検討者は少なくありません。円安や原材料価格の上昇、建築基準の厳格化が重なった現在、住まいづくりの資金計画は数年前の常識が通用しないフェーズに突入しています。
夢を詰め込んだ設計図を前にして予算オーバーで挫折しないためには、建物本体だけでなく、付帯工事や諸経費、さらには土地取得費用までを含めた「真の総額」を俯瞰する視点が不可欠です。本記事では、公的統計や現場の生データをもとに、広さ別・年収別のシミュレーションから効果的なコスト調整策までを客観的に解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:2026年における注文住宅の全国平均総額は土地代込みで約4,000万〜4,500万円規模に達し、本体工事費以外の「付帯工事費」「諸費用」が全体の25〜30%を占める。
- 要点2:資材高や省エネ基準義務化に伴い、30坪で総額2,800万〜3,600万円、40坪で3,600万〜4,800万円が実質的な標準相場となっている。
- 要点3:予算オーバーを防ぐ鍵は、坪単価の表面的な数字に惑わされず、年収倍率と返済比率(20〜25%)から逆算した堅実な資金枠を設定することにある。
【2026年最新】注文住宅の相場と土地代込みの平均総額の実態
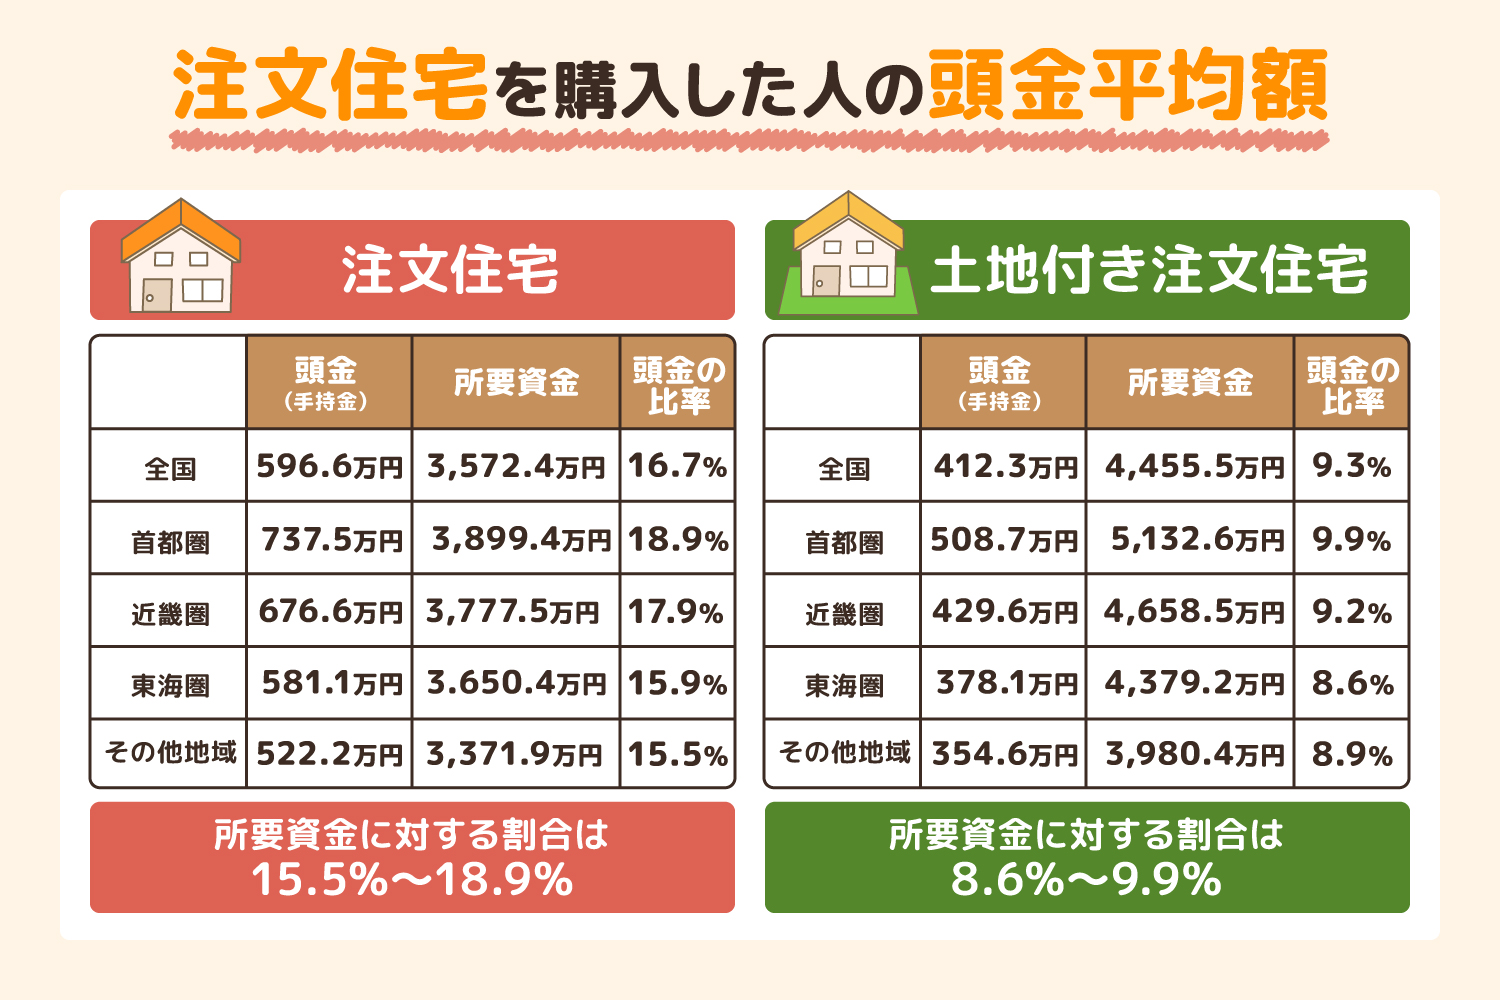
注文住宅を新築する際、まず押さえておきたいのが公的機関が発表している標準的な購入総額です。住宅金融支援機構が公開している「フラット35利用者調査」および国土交通省の建築着工統計によると、注文住宅の建築費用における全国平均は約4,100万円、中央値は約3,000万円前後を推移しています。ただし、この数値は「すでに土地を所有しているケース」と「土地から探して購入するケース」で大きく乖離します。
新たに土地を購入して家を建てる場合、土地代込みの平均総額は全国平均で4,400万円〜4,800万円に達し、首都圏や近畿圏などの大都市部では5,500万〜6,500万円超となることも珍しくありません。SNSや住宅コミュニティでは「4,000万円の予算でも希望エリアでは土地すら買えなかった」「建物価格が予算枠を圧迫し、土地の広さを妥協せざるを得なかった」という切実な声が日常的に投稿されています。
地域による格差も顕著です。地方都市であれば土地価格を1,000万円前後に抑えることで総額3,500万円台の着地が現実的ですが、地価高騰が続く三大都市圏では、土地代だけで2,500万〜3,500万円が消える計算になります。総予算を組み立てる際は、エリアごとの地価水準を冷徹に見極めたうえで、建物に掛けられる上限額を確定させなければなりません。
建築費用の内訳と坪単価比較|本体工事・付帯工事・諸費用の落とし穴
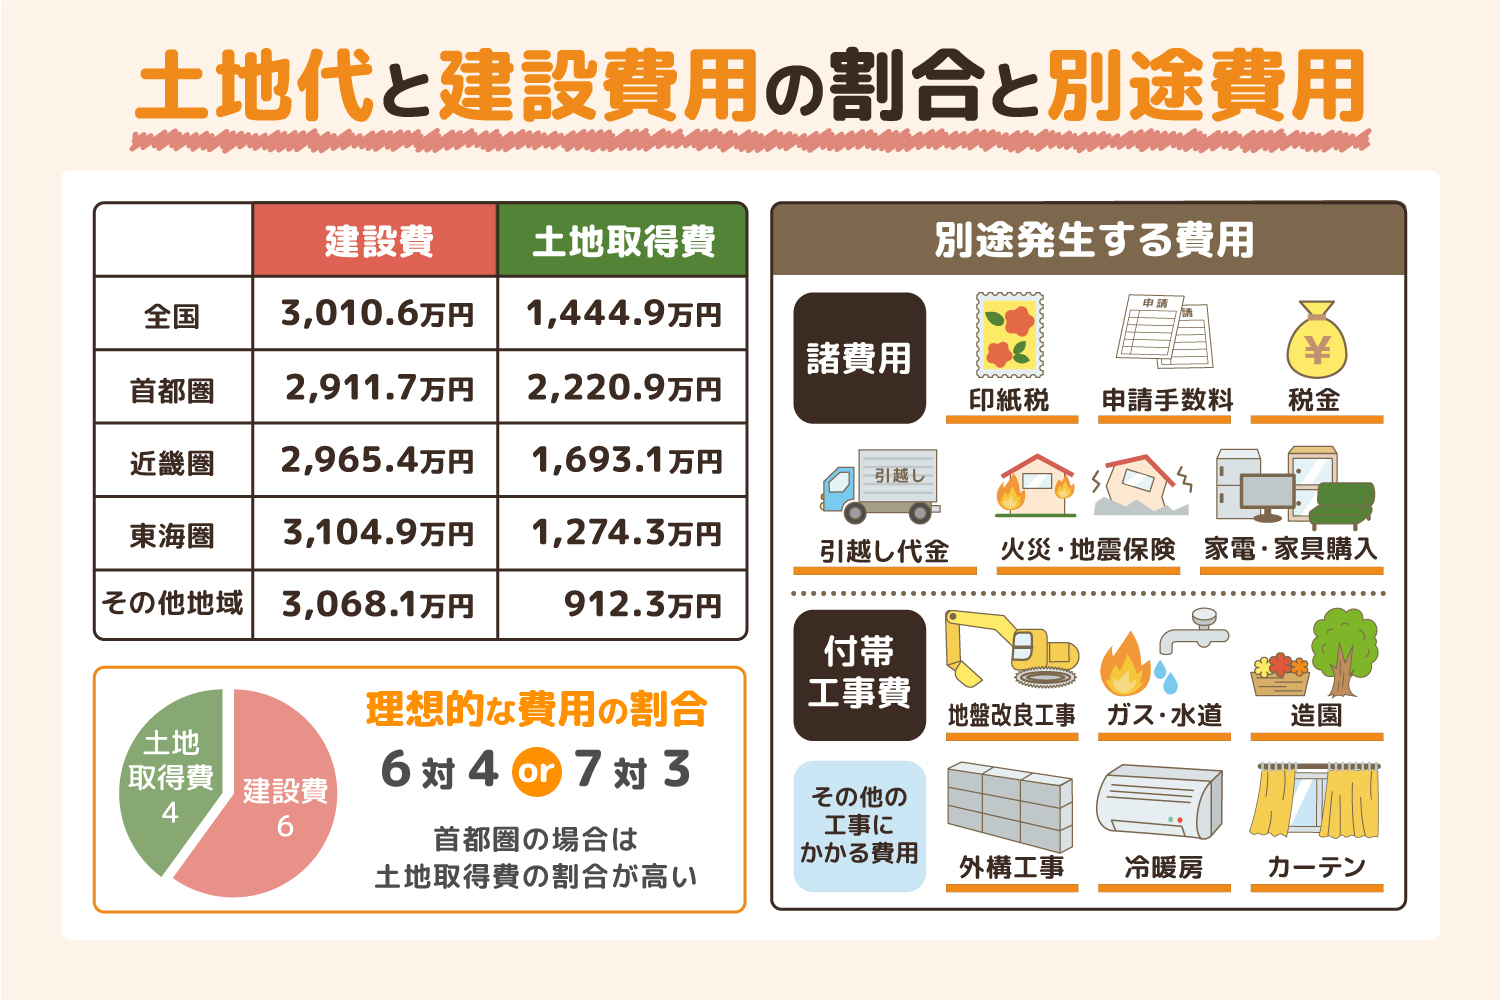
注文住宅の資金計画で多くの初心者が陥る罠が、「本体工事費=総額」という思い込みです。工務店やハウスメーカーの広告に記載されている「建物本体価格2,000万円」という文言を見て相談に行くと、最終的な請求額が3,000万円近くまで膨らむ事例が後を絶ちません。安全な予算設計を行うためには、費用の構造を3つに分解して把握する必要があります。
費用の総額は、一般的に「本体工事費:約70%」「付帯工事費:約20%」「諸費用:約10%」の比率で構成されます。
本体工事費は、基礎や構造体、屋根、外壁、住宅設備(キッチン、バス、トイレなど)の施工にかかる費用です。一方で見落とされがちな付帯工事費には、地盤改良工事(約80万〜150万円)、屋外給排水工事(約100万〜150万円)、外構・エクステリア工事(約150万〜300万円)、仮設工事などが含まれます。地盤調査の結果次第では、地盤改良だけで予算が数百万円跳ね上がるリスクを想定しておかなければなりません。
さらに現金の手出しが必要となるケースが多い諸費用には、建築確認申請費用、印紙税や登記費用(登録免許税・司法書士報酬)、住宅ローン手数料・保証料、火災保険・地震保険料、鎮火祭や上棟式の費用が含まれ、これだけで200万〜300万円規模の現金を確保しておく必要があります。
| 建築会社タイプ | 想定坪単価 | 35坪建築時の総額目安 | 編集部の見解・評価 |
|---|---|---|---|
| 大手ハウスメーカー (積水ハウス、大和ハウス等) | 90万〜130万円超 | 4,200万〜5,500万円 | 手厚い長期保証と高いブランド力があるが、広告宣伝費や研究開発費が上乗せされるため予算に余裕が必要。 |
| 中堅・地域密着工務店 (設計事務所連携型含む) | 70万〜95万円 | 3,200万〜4,200万円 | 間取りや素材の自由度が高く、コストパフォーマンスに優れる。ただし施工精度は工務店の技術力に依存する。 |
| ローコストハウスメーカー (タマホーム、アイダ設計等) | 50万〜70万円 | 2,400万〜3,100万円 | 部材の一括仕入れと規格化により低価格を実現。間取りの制限やオプション追加による価格上昇に注意が必要。 |
坪単価の算出基準は会社によって異なり、本体価格のみを延床面積で割るケースもあれば、施工面積(バルコニーや玄関ポーチを含む)で計算して坪単価を意図的に低く見せるケースもあります。見積書の内訳をチェックする際は、「何が含まれ、何がオプション扱いなのか」を項目ごとに精査する作業を徹底してください。
30坪・40坪の広さ別相場と予算3000万円で実現する間取りの境界線
居住人数やライフスタイルによって求められる坪数は異なりますが、子育て世帯(夫婦+子ども1〜2人)において最も検討されるのが30坪と40坪のプランです。
30坪前後の相場は、延床面積約100平米で3LDK〜4LDKを確保できる広さであり、建物総額(土地代除く)の相場は2,400万〜3,500万円が目安です。無駄な廊下を削り、LDKを16〜18畳程度に収めれば、収納を確保しながら十分快適な空間が設計できます。
一方、40坪前後の相場になると、2世帯同居や広々としたシューズインクローゼット、書斎、ワークスペースを備えた4LDK〜5LDKが可能になります。この場合の建物総額は3,400万〜4,800万円へと跳ね上がります。面積が広がる分、壁紙やフローリングの量、サッシの数が増加するため、坪単価以上のスケールで総費用が膨らみやすくなります。
では、住宅取得の1つの心理的ハードルである「建物予算3,000万円」でどのような間取りが実現できるのでしょうか。大手ハウスメーカーでは建坪25坪前後のコンパクトな平屋や狭小住宅が限界となる一方、中堅工務店やローコスト規格住宅であれば、以下のような現実的なプランニングが可能です。
- 1階をワンルーム仕様にした28〜32坪の3LDK:水回りを一直線に配置して配管コストを削り、家事動線をコンパクトに集約。
- 総二階建てのシンプルな外観:1階と2階の壁面位置を一致させることで構造計算と施工の手間を削減し、耐震等級3とコストカットを両立。
- 既製品設備のフル活用:造作家具や海外製食洗機などのカスタムを諦め、国内メーカーの標準グレード設備を採用。
予算3,000万円台前半で理想の住まいを形にするには、「こだわりたい優先順位」を明確にし、家族全員で共有しておく割り切りが求められます。
なぜここまで上がった?注文住宅の費用が高騰した3大理由
過去10年ほどの間に、注文住宅の建築費用は20〜30%近く上昇しました。「数年前に建てた友人の話を聞いて同じ予算感で臨んだら、全く手が出なかった」という相談が住宅FPの元に相次いでいます。この費用高騰の背景には、複合的かつ構造的な3つの要因が存在します。
第1の要因は、建築資材の世界的な高騰と為替影響です。2021年の「ウッドショック」に端を発した木材不足は一服したものの、鉄骨、コンクリート、樹脂サッシ、断熱材などの基礎建材は原油高や物流費高騰の影響を受け続けています。設備機器に含まれる銅や半導体の価格高騰も、給湯器や換気システムの調達コストを押し上げました。
第2の要因は、建設業界の慢性的な人手不足と労務単価の上昇です。建設業における職人の高齢化が進む中、若手従事者の確保に向けた賃金引き上げが急務となっています。法改正に伴う時間外労働の上限規制の適用も現場の工期長期化を招き、結果として現場管理費や大工・鳶職人の工数単価が上昇しています。
第3の要因は、国が主導する住宅性能基準・省エネ基準の厳格化です。脱炭素社会の実現に向け、新築住宅における「省エネ基準適合」が義務化され、ZEH水準(断熱等性能等級5、一次エネルギー消費量等級6以上)のクリアが実質的な標準仕様となりました。高性能サッシ(樹脂トリプルガラス等)や高断熱材、高効率換気システムの標準装備は、住み始めてからの光熱費を削減するメリットがある反面、初期建築費(イニシャルコスト)を1棟あたり150万〜300万円押し上げる直接的原因となっています。
【実態検証】施主の生の声と見積もりギャップに潜む罠
実際に注文住宅を建てた施主たちの手記やヒアリング調査を精査すると、契約前と引き渡し時で見積もりに大きな乖離が生じ、後悔を口にするケースが散見されます。契約段階で提示される見積書は、最低限の仕様で構成された「たたき台」であるケースが多いためです。
SNSや住宅相談窓口に寄せられた体験談からは、以下のようなリアルなトラブルと葛藤が浮かび上がってきます。
「契約時の図面では標準仕様のキッチンだったが、ショールームを見学したらタッチレス水栓や深型食洗機、セラミックトップがどうしても欲しくなり、設備変更だけで+180万円。さらにコンセントの追加や照明プランの変更で+50万円。契約時から合計で300万円以上オーバーしてしまい、貯金を削る羽目になった。」(30代・夫婦+子1人・首都圏工務店で建築)
「土地代と建物本体の見積もりだけで資金計画を組んでいたため、地盤調査後の改良工事費用(120万円)と、外構費用(250万円)を提示されたときに血の気が引いた。担当者からは『外構は引き渡し後にお客様ご自身で手配しても良い』と言われたが、生活を始める以上、駐車場や境界フェンスを削るわけにもいかず、結局親から急遽借金することになった。」(40代・地方都市・ハウスメーカーで建築)
こうした実態から見えてくるのは、契約前の「甘い資金見通し」が施主を追い詰める構造です。多くのハウスメーカーは自社の成約率を上げるため、初期段階では外構費を最低限の100万円程度、地盤改良費をゼロ、照明・カーテン代を枠外とした「見栄えの良い見積書」を提示しがちです。契約後の仕様打ち合わせで追加費用が積み重なり、最終的に資金ショートの危機に陥るパターンは後を絶ちません。

世帯年収別の借入目安と無理のない返済計画シミュレーション
予算オーバーを防ぐための絶対的な防波堤となるのが、世帯年収から逆算した客観的な借入限度額の把握です。「金融機関が貸してくれる額」と「自分たちが無理なく返せる額」は根本的に異なります。
金融機関の審査基準では、年収に対する年間返済額の割合を示す返済比率(DTI)が35%前後まで認められる場合があります。しかし、この上限までローンを組むと、子どもの教育費や老後資金の積み立てが不可能になります。家計の健全性を維持する適正水準は、手取り年収に対する返済比率を20〜25%以内に抑えることです。
| 世帯年収(額面) | 無理のない借入目安額 | 毎月の返済額目安 | 建築・土地探しのターゲット層 |
|---|---|---|---|
| 500万円前後 | 2,800万〜3,200万円 | 約8.0万〜9.2万円 | ローコスト住宅やコンパクト規格住宅。土地代を抑えられる郊外エリアが主戦場。 |
| 700万円前後 | 4,000万〜4,500万円 | 約11.5万〜12.9万円 | 中堅工務店での自由設計や準大手メーカー。土地ありなら仕様にこだわりを持てる水準。 |
| 1,000万円前後 | 5,800万〜6,500万円 | 約16.6万〜18.6万円 | 大手ハウスメーカーの注文住宅、都市部の駅近エリアでの土地取得を視野に入れた計画。 |
※35年返済、固定金利年1.5%、元利均等返済、ボーナス返済なしで試算。維持管理費(固定資産税や修繕積立金)は別途考慮が必要。
昨今の金利環境において、変動金利を選択する購入者は多いものの、将来的な金利上昇リスクへの備えは欠かせません。「金利が1%上昇した際に毎月返済額がいくら増えるか」をシミュレーションし、手元資金(生活防衛資金)として最低でも生活費の半年〜1年分(約200万〜300万円)を預金として残しておくことが、住宅ローン破綻を防ぐ鉄則です。
プロが教える賢いコストダウン方法と後悔しない判断基準
相場が高騰する現在、予算内に収めるためのコストダウン作業は避けて通れません。しかし、闇雲に削ると入居後の住み心地が悪化し、「安物買いの銭失い」に陥ります。重要なのは、「削って良い項目」と「絶対に削ってはいけない項目」の選別です。
削って良い項目(設計上の工夫)
- 建物の凸凹をなくし、総二階にする:外壁の表面積と屋根の形状をシンプルにすることで、外壁材や足場代、施工手間を数十万円単位で節約できます。
- 不要な部屋数・間仕切り壁を減らす:ドア1枚を削減するだけで枠代・金物代を含め3万〜5万円の減額になります。可変性を持たせ、将来ロールスクリーンで仕切る設計も有効です。
- 外構工事のフェーズ分け:門扉やカーポート、植栽などは入居時にすべて施工せず、防犯砂利と駐車場の土間コンクリートなど最低限に留め、住みながらDIYや専門業者への個別発注で順次整備します。
絶対に削ってはいけない項目(住宅の基本性能)
- 断熱・気密性能:断熱等級やサッシのグレードを削ると、冷暖房効率が悪化し、30年間の生涯光熱費で数百万円の損害につながります。ヒートショック防止など健康寿命にも直結する生命線です。
- 構造・耐震性能:耐震等級3の確保や構造計算費用を削ることは、万が一の震災時に家族の命と資産を危険に晒す行為です。
- 屋根・外壁の耐久グレード:初期費用を惜しんで安価な塗料や屋根材を選ぶと、10年ごとの再塗装費用(1回あたり150万〜200万円)の発生サイクルが早まり、長期的な修繕コストが激増します。
【プロの結論】注文住宅に向いている人・慎重になるべき人の判断基準
膨大な時間と労力、そして多額の資金を投じる注文住宅ですが、すべての家庭にとって最適な選択肢とは限りません。自分たちの適性を客観的に判断するための基準は以下の通りです。
注文住宅を選ぶべき人:
- 間取りや家事動線、デザインに強いこだわりがあり、打ち合わせに数カ月〜1年の時間を惜しみなく割ける人
- 高気密・高断熱性能や耐震性能など、構造的な安全性を自ら指定して担保したい人
- 変形地や狭小地など、特殊な敷地条件に合わせて効率的な住空間を設計したい人
建売住宅や中古リノベーションを検討すべき人:
- 資金計画において想定外の追加出費を絶対に許容できない、総予算を確定させて購入したい人
- 半年以内に転居を完了させたいなど、入居までのスピードを最優先したい人
- 仕様選びや見積もりの精査に対して強いストレスを感じ、完成形を自分の目で見て納得してから購入したい人
【注文住宅の相場】に関するよくある質問(FAQ)
Q1:頭金なし(自己資金ゼロのフルローン)でも注文住宅は建てられますか?
A1:制度上、物件価格の100%を融資するフルローンは可能です。ただし、契約手付金(100万〜200万円程度)や一部の申請費用など、着工前に現金で支払わなければならない実費が存在します。また、諸費用まで全額組み込むオーバーローンは審査基準が厳しくなり、借入額が増える分、毎月の返済負担や将来の金利変動リスクが跳ね上がるため、最低でも総費用の5〜10%程度の現金は手元に用意しておくのが賢明です。
Q2:ローコスト住宅と大手ハウスメーカーの最も決定的な違いは何ですか?
A2:設計の自由度、標準仕様のグレード、そして保証・アフターフォロー体制の3点です。ローコスト住宅は部材や間取りを徹底的に標準化・規格化することでコストを抑えているため、特注仕様や大幅な間取り変更を行うと割高になります。一方、大手メーカーは自社工場での高精度プレカットや先進技術の研究、数十年規模の定期点検サポート体制が組み込まれており、そのブランド維持費が坪単価に反映されています。
Q3:注文住宅の諸費用は現金でいくら用意しておくべきですか?
A3:総費用の5〜10%、金額にして約200万〜300万円程度の現金準備が一般的な目安です。住宅ローンに組み込める諸費用ローンも存在しますが、金利が高めに設定されるケースが多く、手付金や引越し代、家具家電の購入費などは現金決済が基本となります。手元資金を完全に枯渇させないよう、入居後の生活予備費を残した配分を計画してください。
まとめ:今後の動向と失敗しないための判断基準
2026年現在の注文住宅市場において、かつてのような「安くて広くて自由な家づくり」を無計画に求めることは極めて困難になりました。資材価格や労務費の高止まり、省エネ基準の強化は不可逆的なトレンドであり、建築コストが以前の水準へ劇的に下落する見通しは立っていません。
しかし、住まいの性能向上によって光熱費が削減され、建物の資産価値が長期間維持されやすくなったという前向きな側面もあります。家づくりを成功させる本質は、ネット上の坪単価や見かけの広さに惑わされることではありません。「自分たちの世帯年収で持続可能な借入枠はいくらか」「家族の生活において削れない価値観は何か」を徹底的に言語化することです。
まずは本体工事費だけでなく、土地代、付帯工事費、諸費用をすべて網羅した正確な総額シミュレーションを作成してください。複数の建築会社から詳細な内訳付きの見積もりを取り寄せ、比較検討を重ねることこそが、後悔のない理想のマイホームへの最短ルートです。 (出典: 注文 住宅 相場(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。
