ナフサ不足の影響はいつから?樹脂値上げと供給危機の真相を追う
📌 【この記事の重要ポイントまとめ】
- 要点1:2026年春以降、中東航路の停滞と海外製油所の稼働低下が重なり、輸入ナフサの調達難とエチレンプラント減産が本格化しています。
- 要点2:国産ナフサ価格は四半期ごとのスライド方式で決定されるため、末端のプラスチック値上げや包装資材価格高騰は2026年夏から秋にかけて最大のピークを迎えます。
- 要点3:食品トレーや農業用フィルムなど一部のビニール製品で納期遅延が顕在化しており、企業側には早期の調達先分散と在庫防衛が求められています。
【波及の時期】ナフサ不足の影響はいつから本格化するのか
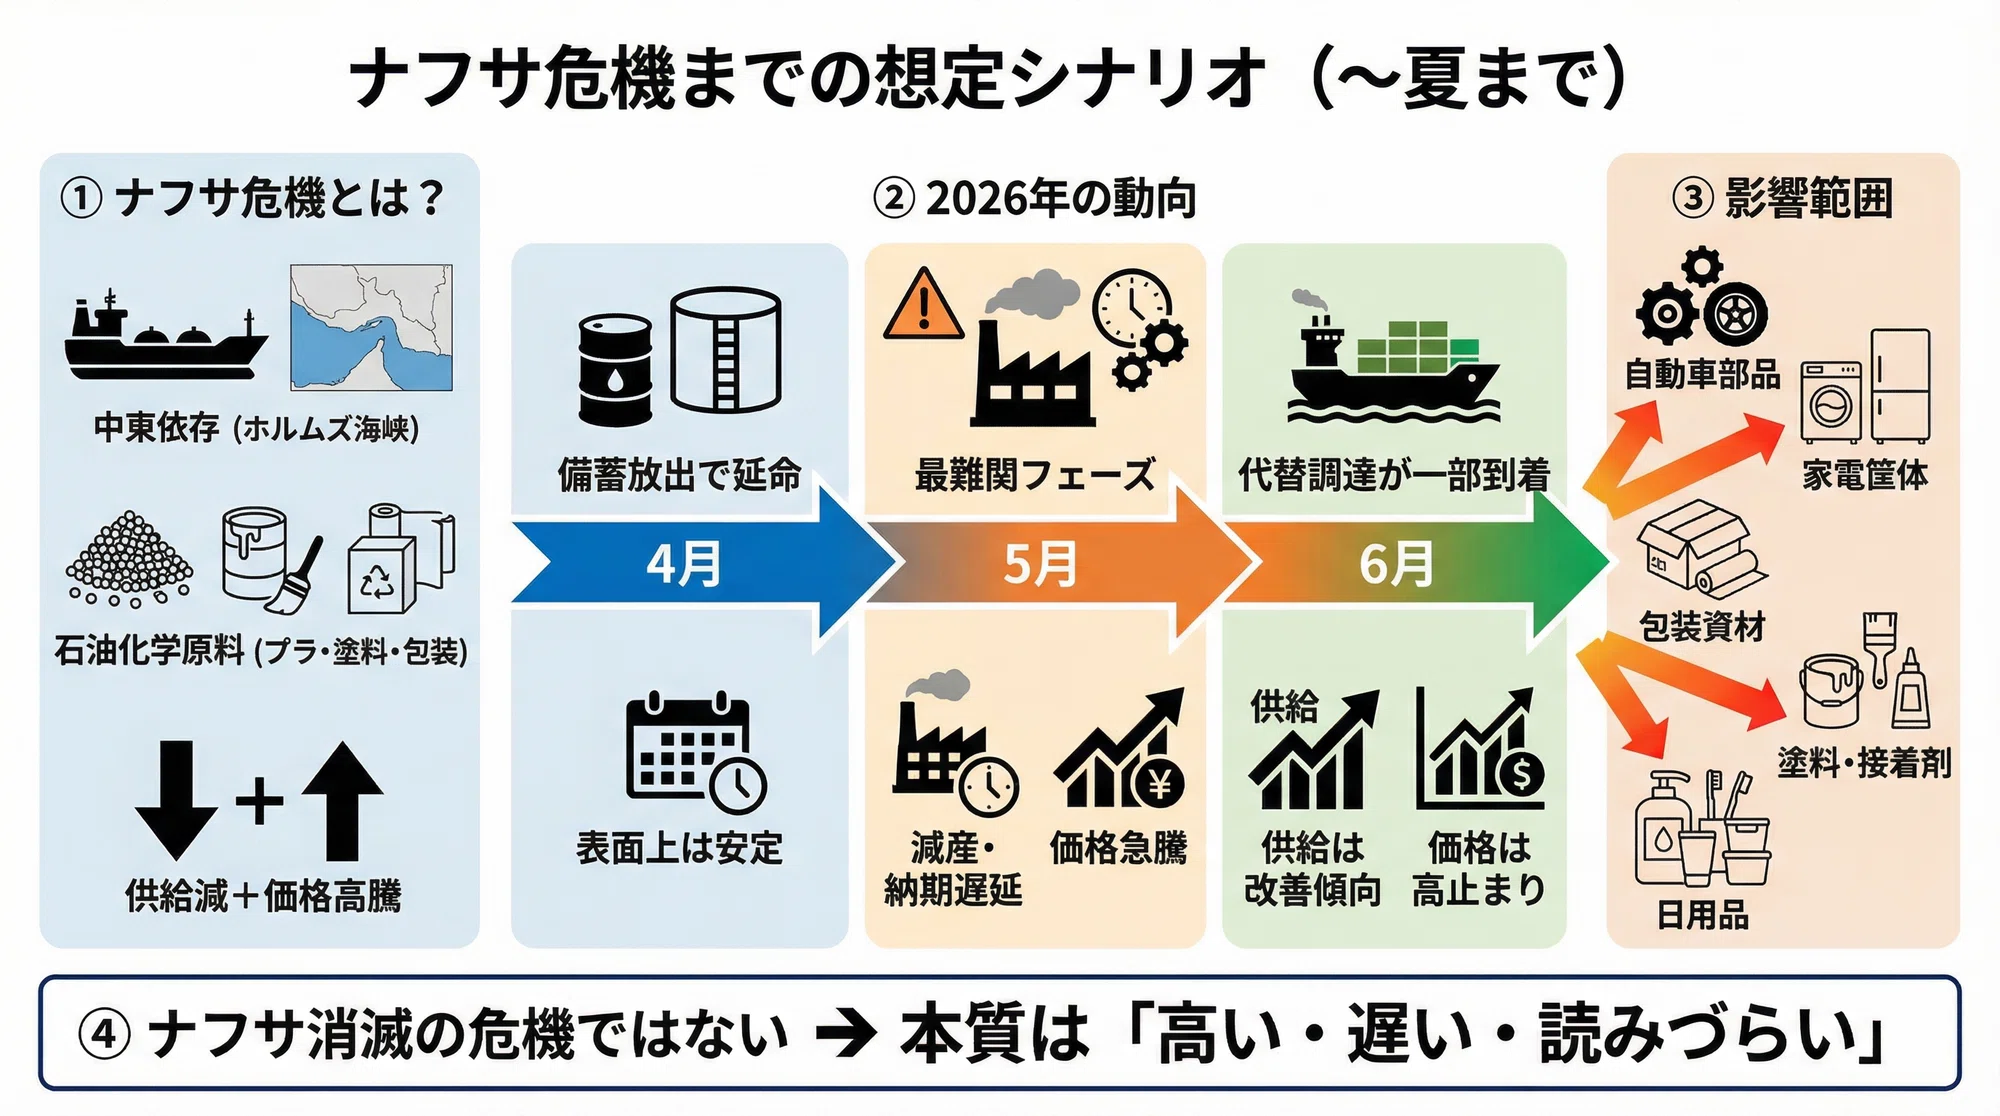
ナフサ不足に伴うサプライチェーンへの影響は、川上から川下へと段階的に波及します。結論から言えば、産業界全体で調達難とコスト負担が表面化するのは2026年第2四半期(4〜6月)であり、一般消費者の生活に直撃するのは2026年夏以降(7〜9月)となります。 石油化学産業における影響の伝播は、以下のような3段階のタイムラインで進行しています。第1段階:川上コンビナートの原料タイト化(2026年1月〜3月)
地政学リスクの高まりを受け、アジア市場向けナフサのスポット価格が急騰しました。各石油化学コンビナートでは割高な原料調達を抑制するため、主原料であるエチレンプラントの稼働率を引き下げる「減産運転」へとシフト。この段階では川中・川下への在庫バッファーが存在したため、一般市場への直接的な不足感は限定的でした。
第2段階:中間素材・樹脂メーカーの値上げ提示(2026年4月〜6月)
四半期遅れで算出される公式な原料指標に基づき、ポリエチレン(PE)やポリプロピレン(PP)といった汎用合成樹脂の価格改定が相次いで発表されています。調達担当者の間では「希望するロットが満額で確保できない」という声が広がり、樹脂原料不足の現実味が急速に高まりました。
第3段階:最終製品への転嫁と包装資材の逼迫(2026年7月以降)
食品パッケージ、物流用ストレッチフィルム、農業用資材、日用品容器などの加工現場で、原料高騰分の製品価格への転嫁が本格化します。加工メーカーの在庫が底をつき始めるこの時期から、一部で納期の長期化やビニール製品の品薄が店頭レベルでも目に見える形となって現れます。
ナフサ供給不足理由|一体なぜ?世界情勢と国内製油所のダブルパンチ
今回の供給不安を招いた背景には、国際的なサプライチェーンの分断と、国内石油化学産業が長年抱えてきた構造課題が重なる「複合的要因」が存在します。 第1の要因は、中東情勢サプライチェーンの深刻な目詰まりです。紅海周辺の航路回避や中東主要港でのタンカー運航の遅延により、日本へ向かう輸送日数が通常よりも約10日から2週間長期化しました。日本はナフサ需要の7割以上を輸入に依存しており、航路の迂回に伴う海上運賃の跳ね上がりとタンカー不足が、国内への入着量を直接的に圧迫しています。 第2の要因は、世界的な製油所の需給シフトと原油高影響です。欧米やアジアの主要製油所では、航空需要の回復に伴いジェット燃料の生産を優先する動きが強まり、副産物として得られるナフサの生産シェアが相対的に抑制されました。そこに産油国の減産方針による原油高が加わり、輸入コスト自体を押し上げています。 第3の要因は、国内石油化学コンビナートの設備再編と定時修理です。脱炭素化の潮流と国内需要の縮小を見据え、主要化学メーカーはエチレンプラントの統廃合や定期修繕を進めています。設備能力がスリム化されたタイミングで突発的な輸入ナフサの供給遅延が発生したため、国内の生産現場でクッション役を果たす余剰能力が失われていた点が、今回の事態を深刻化させた大きな原因です。【データ徹底比較】ナフサ価格推移と川下産業へのコスト転嫁シミュレーション
川上の原料価格がどのように最終製品へと波及していくのか、指標データと産業界への影響度を整理しました。| 指標・影響項目 | 直近データ(2026年水準) | 平時・前年基準 | 市場・現場への影響評価 |
|---|---|---|---|
| 国産ナフサ価格推移 | 78,000円〜82,000円/kl想定 | 65,000円〜68,000円/kl | 四半期フォーミュラにより大幅上昇。樹脂各社が一斉値上げの根拠に設定。 |
| エチレン設備平均稼働率 | 78%〜81%(低位水準) | 85%〜88%(好不況の境目は90%) | 採算割れ回避のための減産継続。基礎化学品の国内供給余力が大幅低下。 |
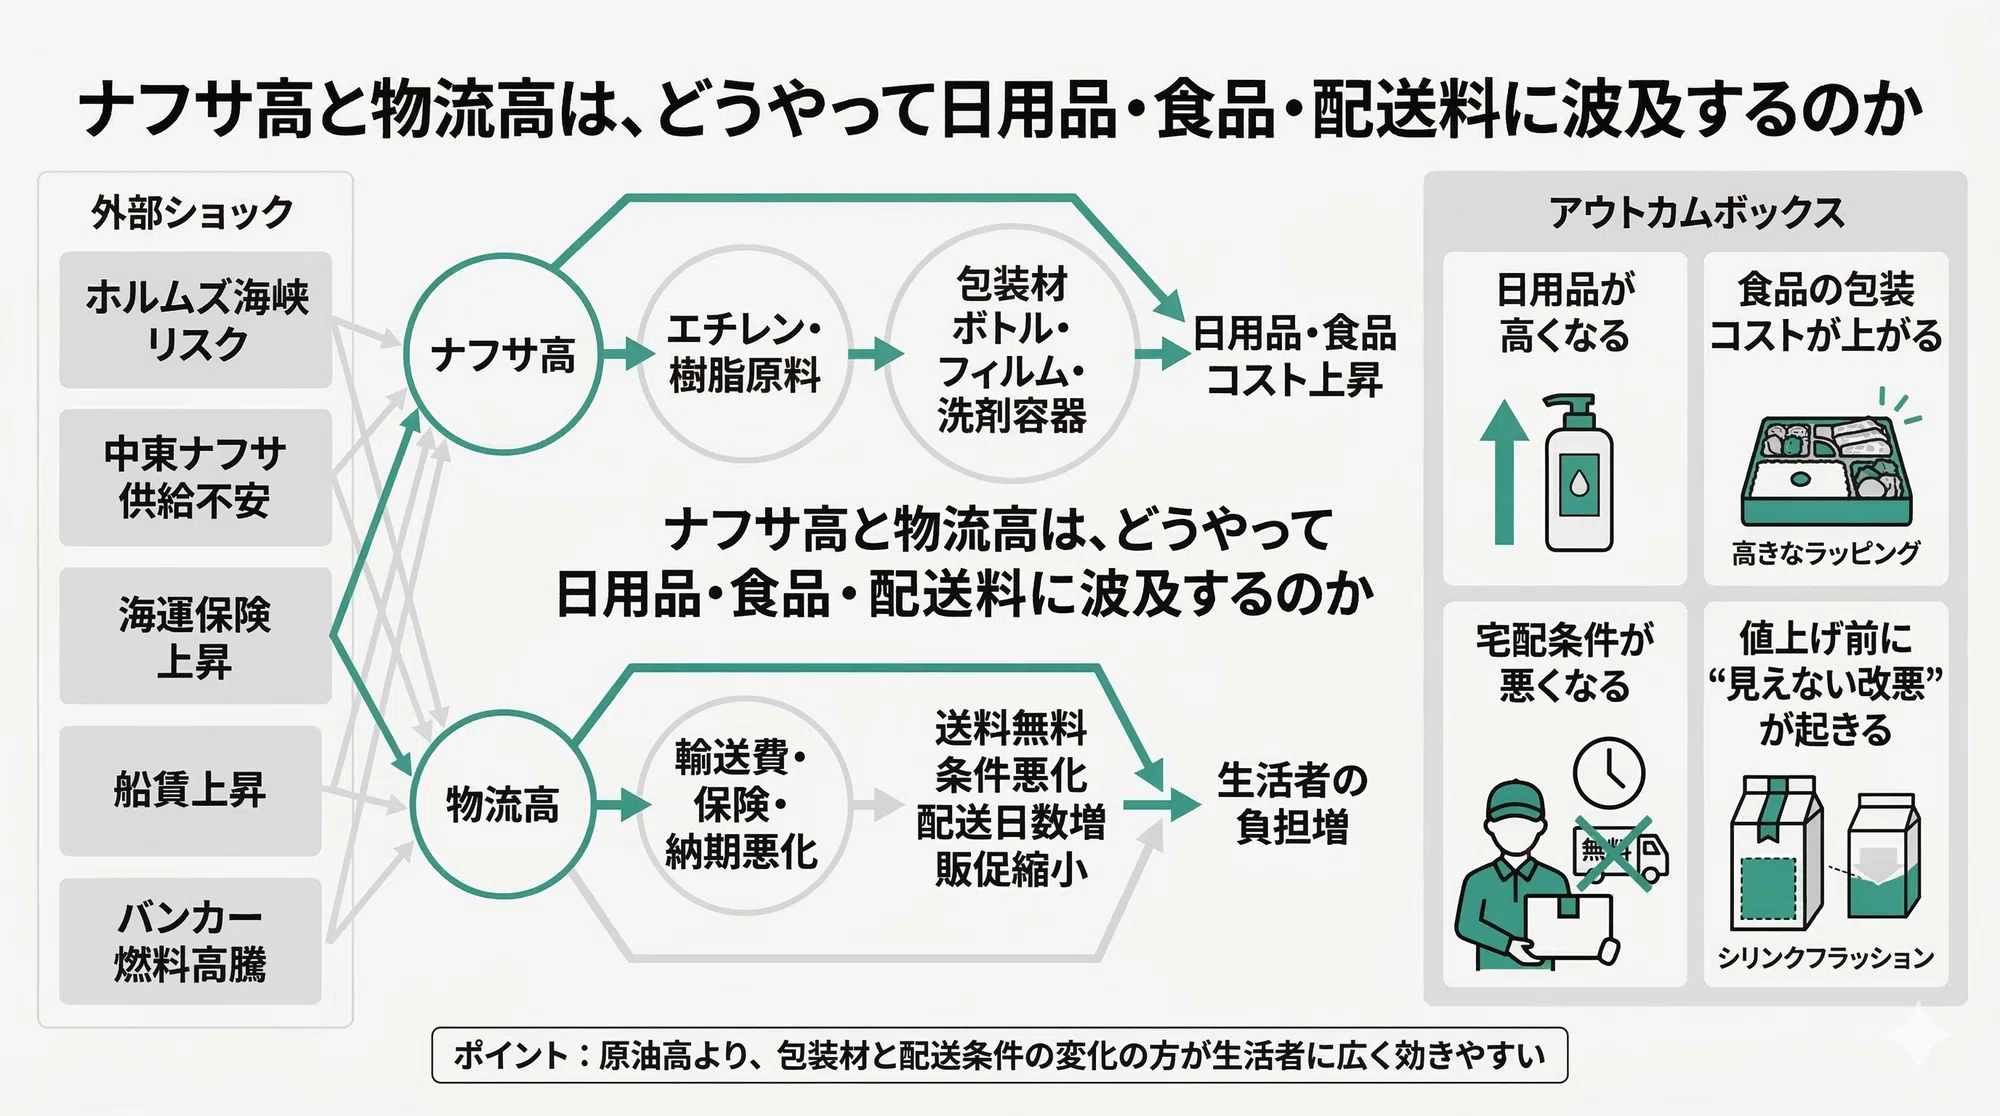
| 汎用プラスチック価格 | +25円〜35円/kg以上の値上げ要求 | 横ばい〜微増ペース | 成形加工業者の収益を圧迫。自動車部品や家電部材の原価へ転嫁開始。 |
| 包装資材・フィルム製品 | 調達リードタイムが通常の1.5〜2倍 | 発注から1〜2週間で納品 | 物流用フィルムや食品包装で欠品リスク。小口ユーザーへの割当削減。 |
【実態検証】加工現場と調達担当者が明かす「ビニール製品品薄」のリアル
数値上のデータ以上に緊迫した空気が漂っているのが、町工場や包装資材の卸売現場です。 関東地方に拠点を置く軟包装フィルム加工会社の資材部長は、現場の混乱について次のように証言します。 「2026年に入ってから、大手樹脂メーカーからの割り当て(アロケーション)が厳格化されました。以前であれば追加発注にも柔軟に対応してもらえましたが、現在は前年同月実績の90%前後で供給枠を抑えられています。特に農業用マルチフィルムや厚手の物流用ビニールはベースとなるLDPE(低密度ポリエチレン)の玉突き不足が起きており、新規の引き合いはお断りせざるを得ない状態です」 ネット上の事業者コミュニティやSNS上でも、「発泡スチロールや食品トレーの仕入れ単価が連続で改定された」「フィルムの納期が3週間先と言われ、工場の出荷ラインが止まりかけた」といった悲鳴が目立ち始めています。 製品分野別に見ると、特に以下の分野で品薄とコスト高の影響が顕著です。1. 食品包装・流通資材
スーパーの総菜容器、ラップフィルム、レジ袋など。薄利多売の製品群であるため、プラスチック値上げ時期の到来とともに直接的な値上げや、容器の薄肉化(軽量化)による対応が迫られています。
2. 農業用・土木建築用資材
農業用ハウスのビニールや養生シート、塩ビパイプ。これらは季節的な需要の波が激しく、繁忙期とナフサ供給不足理由による工場の減産が重なることで、局所的な欠品リスクが高まっています。
一般に知られていない盲点とネットの誤解
今回のナフサ不足を巡っては、市場構造の複雑さゆえに誤った情報や楽観論も散見されます。現場で混乱に巻き込まれないために知っておくべき「2つの盲点」を整理します。誤解1:「原油先物価格が下がれば、ナフサ不足もすぐに解消する」
ネットの経済解説などで頻繁に見られるのが「原油価格が安定すれば問題ない」という見方ですが、これは明確な誤りです。 原油価格とナフサ価格の間にはクラックスプレッド(製品と原油の価格差)が存在します。原油自体の価格が落ち着いていても、中東の製油施設トラブルや精製能力のボトルネックによってナフサ単体の受給が逼迫していれば、ナフサ価格だけが独歩高を続ける事態が発生します。現在の局面はまさにこのスプレッドが拡大している局面であり、原油相場だけを見て安心することは危険です。誤解2:「再生プラスチック(リサイクル材)に切り替えれば問題ない」
「バージン材(新原料)が足りないならリサイクル材を使えばいい」という指摘も現場の実態を無視しています。 高品質な再生樹脂ペレットはすでに争奪戦となっており、リサイクル材の市場相場もバージン材の高騰に引きずられる形で急騰しています。また、食品接触部や精密電子部品の包装には衛生基準や物性の問題からリサイクル比率を上げられない用途も多く、短期間での完全代替は物理的に不可能です。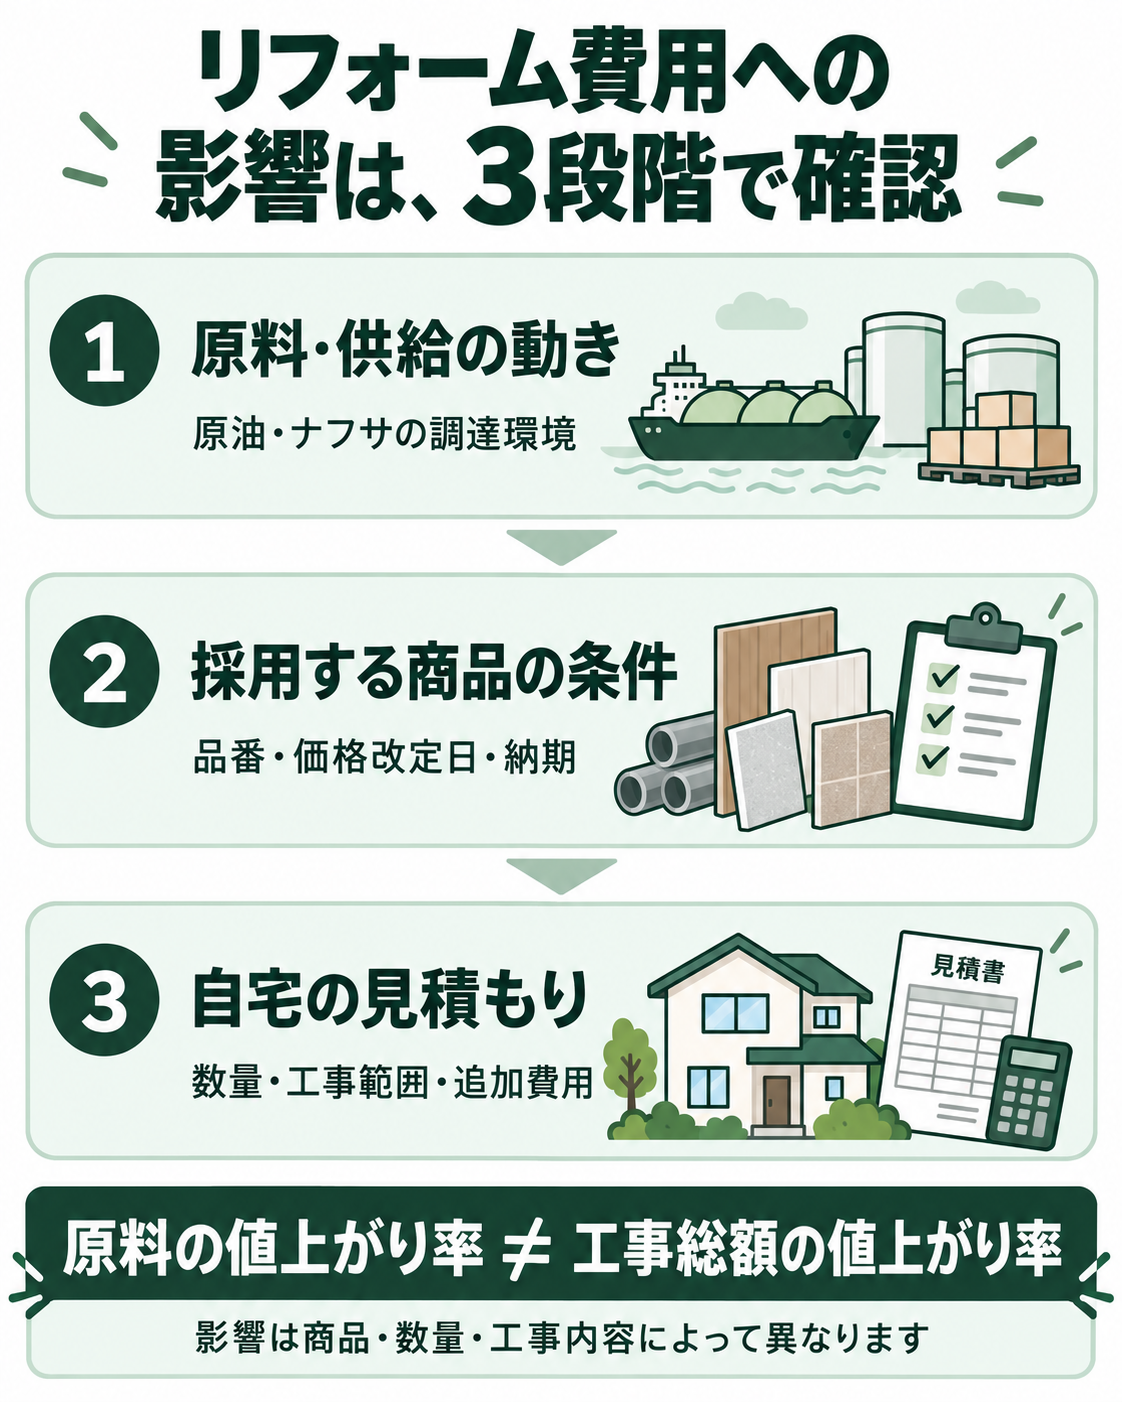
【プロの結論】サプライチェーン危機に備えるべき判断基準
ナフサ不足とそれに伴う樹脂製品の値上げラッシュは、一時的な突風ではなく、年内を通じて企業の体力を削り続ける構造的な課題です。この局面において、自社のサプライチェーンを守るために「今すぐ手を打つべき事業者」と「慎重な静観が求められる事業者」の条件を提示します。直ちに調達ルートの見直しと在庫防衛に着手すべき事業者
- 薄肉成形品や汎用フィルムの大量消費型ビジネスを展開している企業:汎用グレードは減産の煽りを最も受けやすく、小口取引先ほど供給カットの対象になりやすいため、複数サプライヤー(マルチソーシング)の確保が急務です。
- 価格転嫁の交渉力が弱い下請け加工業者:ナフサ価格スライド制を導入していない場合、秋口の原料高直撃で急激な赤字転落を招く恐れがあります。契約フォーミュラの改定申し入れを即座に進める必要があります。
慌てた過剰発注を避けるべき事業者
- 独自スペックの特殊機能性樹脂を少量使用している企業:エンジニアリングプラスチックなどは汎用ナフサの需給逼迫とは流通ルートが異なり、過度なパニック買いが自社のキャッシュフローを圧迫するリスクがあります。
- 代替素材(紙・バイオマス)への突発的な全面移行を検討している企業:設計変更に伴う金型修正コストや品質再認証の期間を考慮すると、一時的なナフサ高騰よりも移行コストの方が高くつくケースが散見されます。費用対効果の精査が先決です。
【ナフサ 不足 影響 いつから】に関するよくある質問(FAQ)
Q1:ナフサ不足によるプラスチック製品の値上げは、具体的にいつから始まりますか?
A1:企業間取引では2026年4月から段階的な改定が始まっていますが、一般消費者向けの店頭製品(食品容器、ゴミ袋、日用雑貨など)に値上げや容量変更として本格波及するのは、2026年7〜9月頃からです。国産ナフサの価格改定が四半期遅れで反映される仕組みが主な理由です。
Q2:東日本大震災のときのように、ビニール袋やラップが店頭から消えることはありますか?
A2:全面的な消失といった極端なパニックになる可能性は極めて低いです。ただし、一部の特殊サイズや農業用資材、安価な輸入ポリ袋などでは入荷待ちが発生し、納期が数週間から1か月以上延びる散発的な品薄はすでに発生し始めています。
Q3:なぜ日本国内にコンビナートがあるのにナフサが不足するのですか?
A3:日本の石油化学コンビナートは、原料ナフサの所要量の約7割を海外からの輸入に依存しているためです。中東情勢の緊迫に伴う海上輸送の遅延や、海外製油所の稼働状況の影響をダイレクトに受けてしまう脆弱性があります。 (出典: ナフサ 不足 影響 いつから(Yahoo!ニュース))
まとめ:今後の動向と失敗しないための判断基準
ナフサ不足とそれに伴う樹脂サプライチェーンの混乱は、2026年春の兆候期を経て、夏から秋にかけて最も厳しい局面を迎えます。石油化学製品影響まとめが示す通り、この波は基礎原料のエチレンからポリオレフィン、そして末端の包装資材へと確実に波及していきます。 激変する環境下で事業を守り抜くためには、「原油相場が落ち着けば戻る」という楽観論を捨て、国産ナフサの算定タイムラグを先読みした仕入れ計画を立てることが不可欠です。調達先との丁寧な対話と、製品設計の見直しを含めた長期的なレジリエンス(回復力)の構築が今まさに問われています。
毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。
