独身の年末調整書き方完全ガイド!白紙提出の罠と還付金UP術【2026最新】
📌 【この記事の重要ポイントまとめ】
- 要点1:独身者は「扶養控除等申告書」の扶養欄は原則空欄で問題ないが、氏名・住所・生年月日等の基本情報と「基礎控除申告書」の所得見積額は記入が必須。
- 要点2:別居中の親への仕送り(扶養控除)やiDeCo・生命保険料の申告漏れにより、年間数万円から十数万円の還付金を受け取り損ねているケースが目立つ。
- 要点3:ふるさと納税は年末調整の対象外であり、ワンストップ特例制度の申請または年明けの確定申告が必要となる点に注意が必要。
【2026年最新】独身者の年末調整はどこまで書く?提出書類と基本ルール
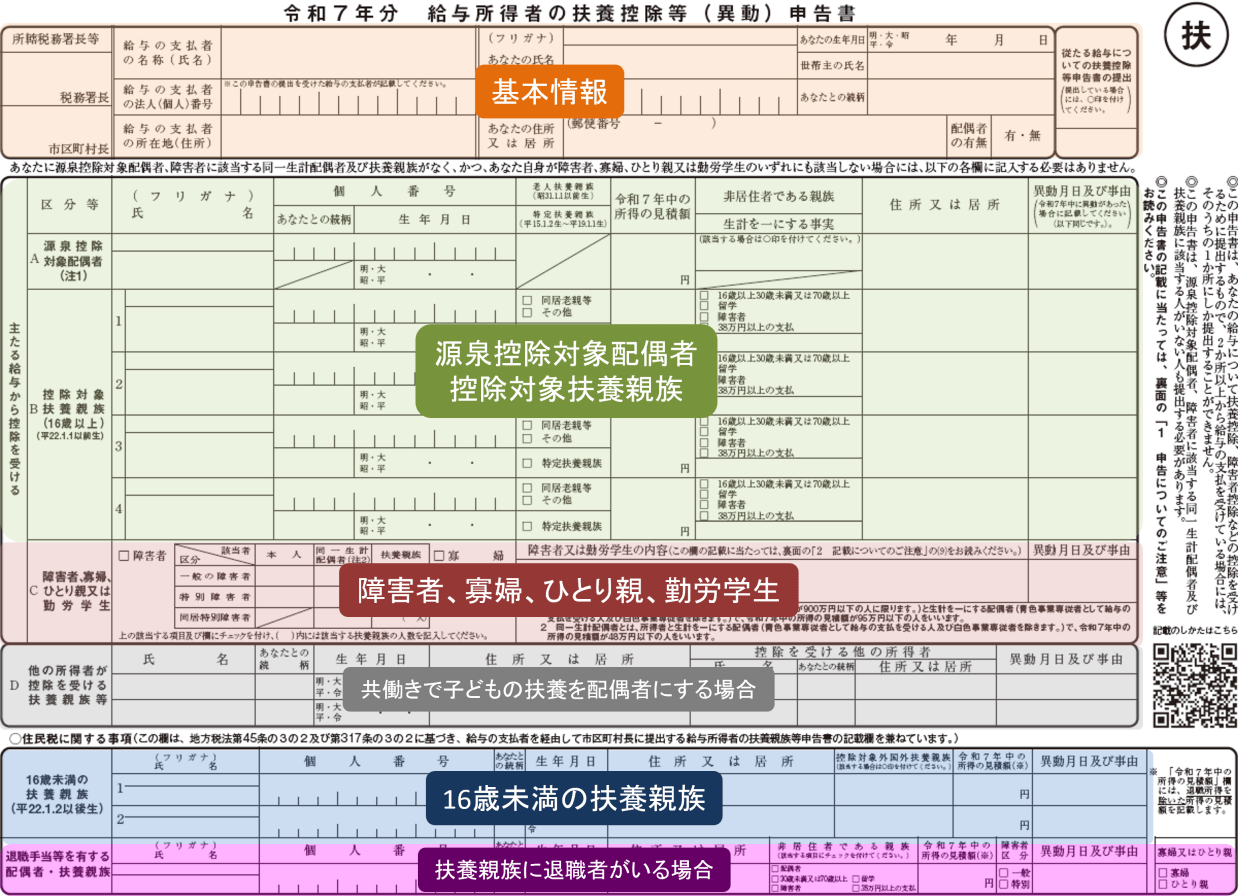
会社員や公務員にとって年末調整は、毎月の給料から仮で源泉徴収(天引き)されていた所得税の過不足を精算する極めて重要な手続きです。独身の場合、会社から渡される主な申告書類は以下の3枚です。- 給与所得者の扶養控除等(異動)申告書(通称:マル扶)
- 給与所得者の基礎控除申告書 兼 配偶者控除等申告書 兼 所得金額調整控除申告書(通称:基・配・所)
- 給与所得者の保険料控除申告書(通称:マル保)
【書類別】独身向け年末調整記入例と「書かない欄」の完全マニュアル
書類ごとに「書くべき項目」と「書かなくてよい空欄(書かない欄)」を明確に把握しておくことで、作業時間はわずか数分に短縮できます。各書類の具体的な記入基準を整理します。1. 扶養控除等(異動)申告書の書き方
独身で親や親族を扶養に入れていない場合、記入するのは最上部の「あなたの基本情報」のみです。- 記入する欄:所轄税務署長名、給与支払者(勤務先)の名称・所在地、あなたの氏名・フリガナ・生年月日・現住所・世帯主の氏名および続柄(一人暮らしなら本人、実家暮らしで父親が世帯主なら父)。
- 書かない欄:「主たる給与から控除を受ける源泉控除対象配偶者」「控除対象扶養親族」「障害者、寡婦、ひとり親又は勤労学生」「他の給与の支払者の受給者」などはすべて完全な空欄(斜線も不要)のままで構いません。
2. 基礎控除申告書 兼 配偶者控除等申告書 兼 所得金額調整控除申告書の書き方
この用紙は3つの申告書が1枚にまとまっていますが、独身者が記入するのは原則として左側の「給与所得者の基礎控除申告書」のブロックのみです。- あなたの本年中の合計所得金額の見積額:
・「給与所得」欄の「収入金額」に、その年の1月1日から12月31日までの見込み年収(額面給料+賞与)を記入。
・裏面の計算表に従って給与所得控除額を差し引き、「所得金額」を計算して記入(例:年収400万円の場合、給与所得控除124万円を引いた「276万円」が所得金額)。 - 控除額の計算:合計所得金額の見積額が「900万円以下」の区分にチェックを入れ、基礎控除の額欄に「48万円」と記入。
- 書かない欄:右側の「配偶者控除等申告書」および下部の「所得金額調整控除申告書(※23歳未満の扶養親族や特別障害者がいない独身者は対象外)」はすべて空欄にします。
3. 保険料控除申告書の書き方
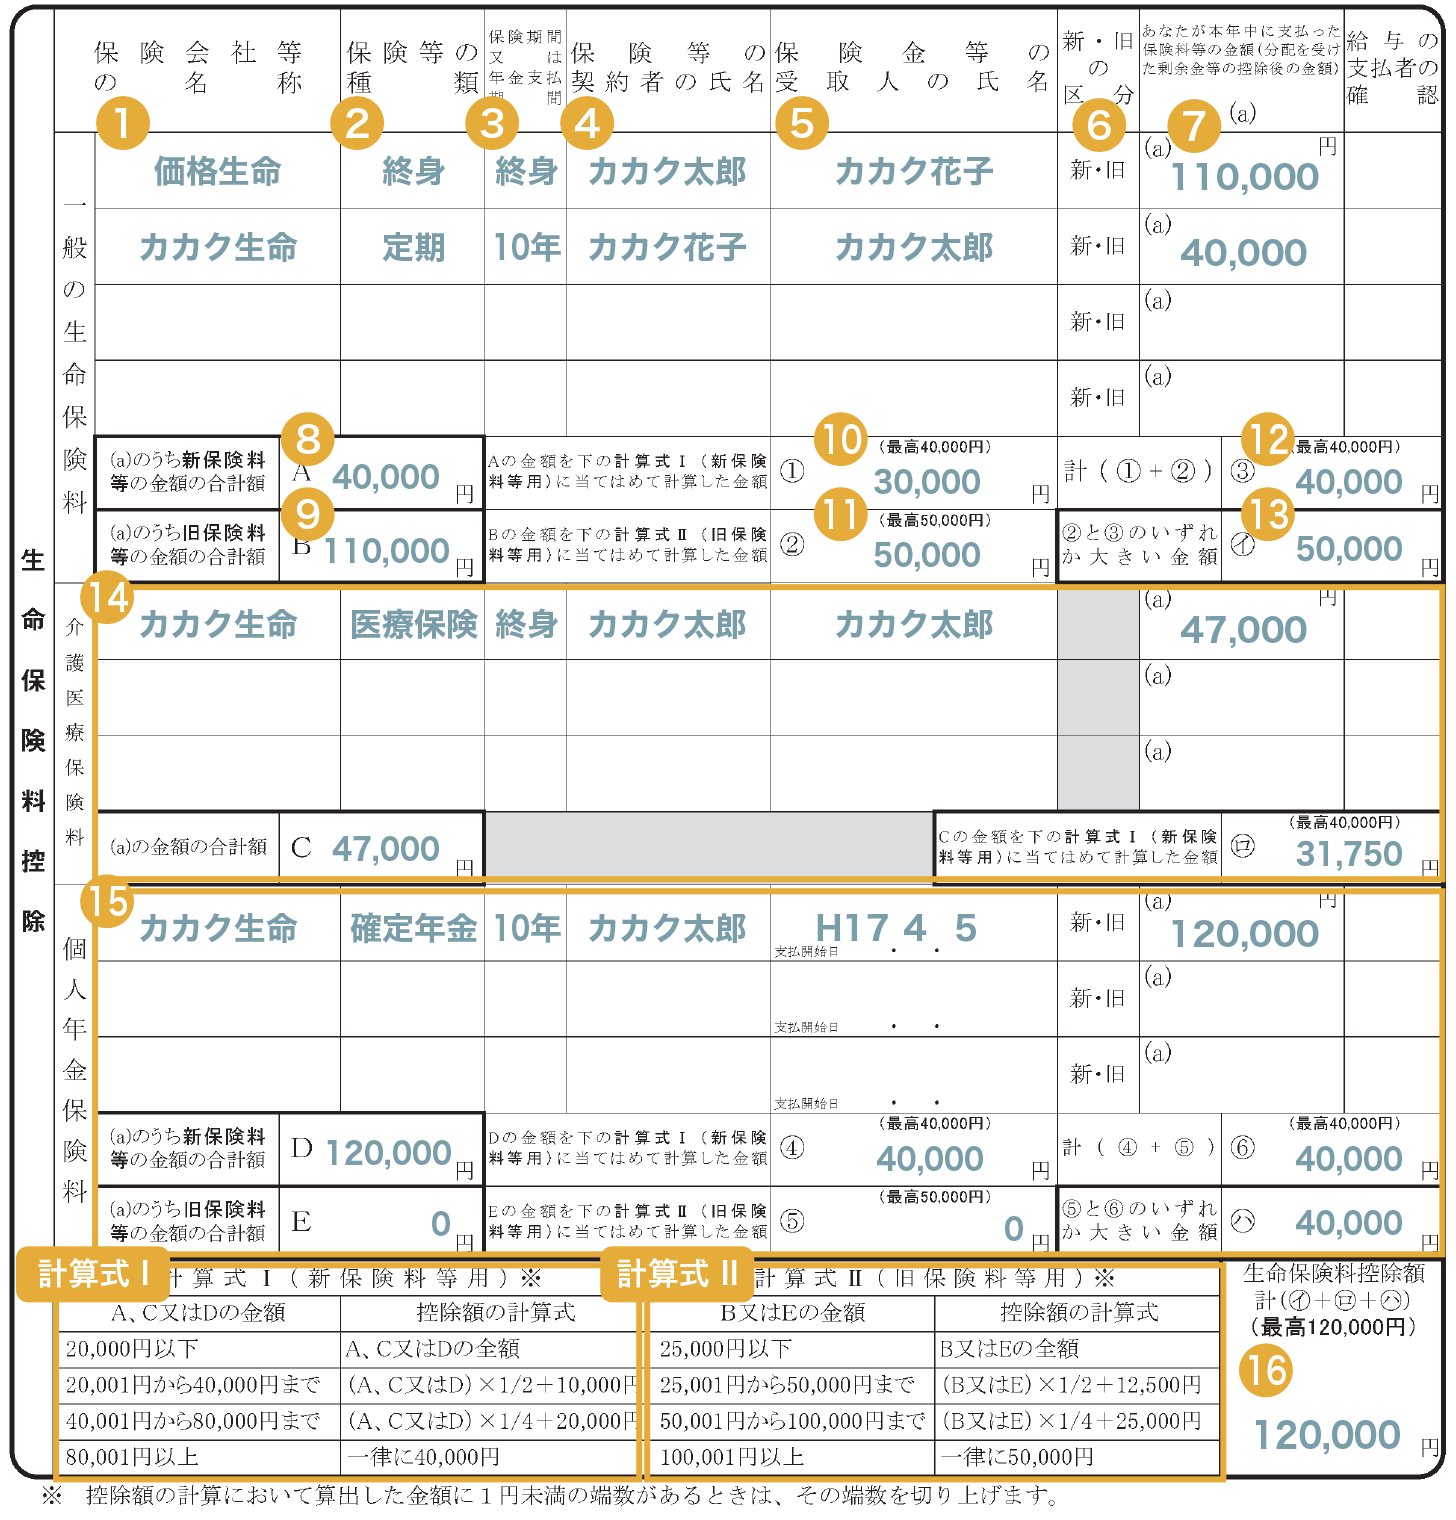
民間保険会社等と契約していない場合は、氏名・住所を記入して提出する(あるいは勤務先の指示に従い提出自体を省略する)だけで済みます。加入している場合は以下の証明書をもとに転記します。- 生命保険料控除:10月頃に保険会社から届く「生命保険料控除証明書」を添付し、新旧区分(一般・介護医療・個人年金)に分けて支払金額を記入。
- 社会保険料控除:会社天引き以外の健康保険料や国民年金を自ら納付した場合(転職期間中の納付や過去の追納など)に記入し、国民年金保険料の控除証明書を添付。
- 小規模企業共済等掛金控除(iDeCo):国民年金基金連合会から届く「小規模企業共済等掛金払込証明書」の合計金額を右下の指定枠にそのまま転記。
一人暮らし・実家暮らしで何が変わる?親の扶養と生活環境別の控除判定
独身者の年末調整で大きな差がつくポイントが「生活環境」と「親族関係」の捉え方です。世帯状況に応じた税務上の扱いは明確に分かれます。一人暮らしの場合:別居親への仕送りによる扶養控除
「自分は一人暮らしの独身だから扶養控除は無関係」と思い込むのは早計です。離れて暮らす高齢の両親を経済的に支えている場合、親を税制上の扶養親族に含めることが可能です。 親の合計所得が一定以下(65歳以上で公的年金収入のみなら158万円以下、65歳未満なら108万円以下)であり、生活費や医療費を定期的に仕送りして生計を一にしている実態があれば適用されます。70歳以上の別居親であれば「老人扶養親族(同居老親等以外の者)」として1人につき48万円の所得控除が認められます。ただし、税務署の確認に対応できるよう、銀行振込の明細書や通帳のコピーなど「客観的な送金の事実を示す記録」を手元に保管しておく必要があります。実家暮らしの場合:親の社会保険料を肩代わりした場合の控除
実家暮らしで両親と同居している独身者が、定年退職した親の国民健康保険料や後期高齢者医療制度の保険料を自身の口座や現金で支払っている場合、その全額を本人の「社会保険料控除」として申告できます。生計を一にする親族のために支払った社会保険料は、支払った本人の所得から全額控除できるため、世帯全体の税負担を大幅に軽減する有効な手段となります。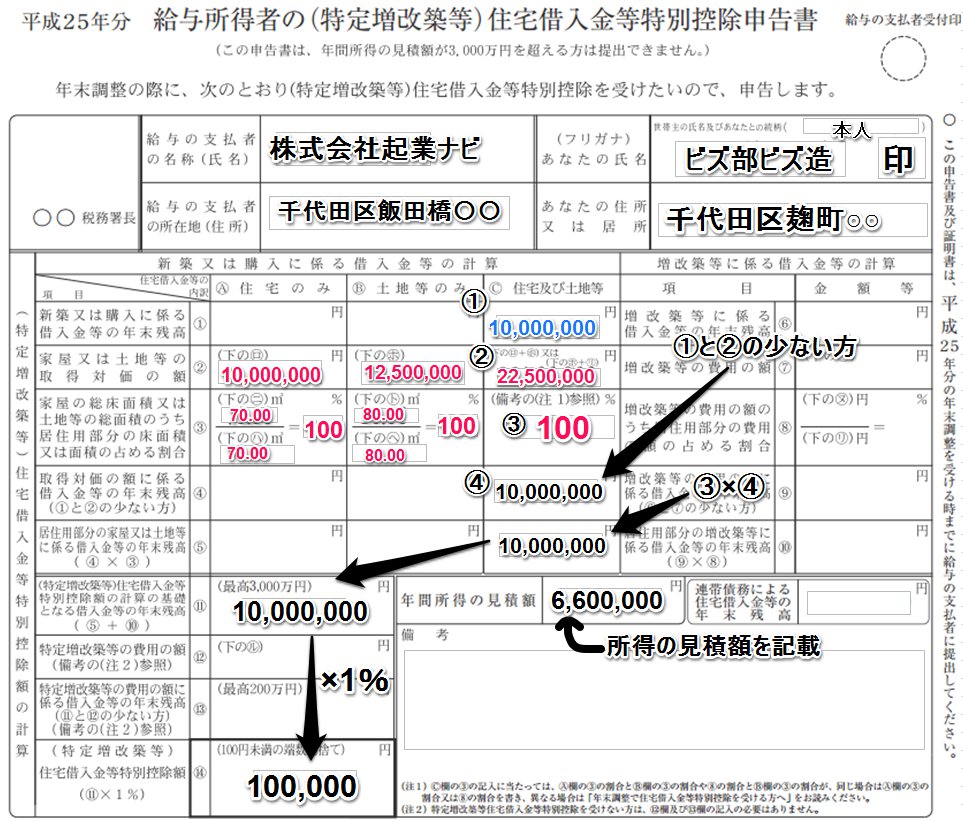
【データ比較】独身者の年末調整・控除適用による還付金の目安と判定基準
控除を一切申告しない場合と、正しく控除を活用した場合で、実際に手元に戻る「還付金」や「節税額」にどれほどの差が生まれるのかを具体的な年収別にシミュレーションしました。| 年収区分(独身) | 適用する主な控除の組み合わせ | 年間の推定節税額(所得税+住民税) | 編集部の見解・実務アドバイス |
|---|---|---|---|
| 年収 350万円 | 基礎控除のみ(追加申告なし) | 0 円(ほぼ精算差額なし) | 毎月の源泉徴収とほぼ同額で精算。追加還付は数百円〜数千円の微調整にとどまる。 |
| 年収 450万円 | 民間の生命保険料控除(旧制度・新制度上限) | 約 12,000 円 〜 20,000 円 | 生命保険・医療保険の証明書を提出するだけで確実に手取りが増える定番パターン。 |
| 年収 550万円 | iDeCo(毎月2.3万円拠出・年27.6万円) | 約 55,200 円 | 掛金全額が所得控除対象。年末調整での払込証明書提出を忘れると損失インパクトが大きい。 |
| 年収 650万円 | 別居の高齢親1人を扶養追加+iDeCo | 約 150,000 円 以上 | 所得税率20%+住民税10%の層では、親の扶養控除追加による還付金・減税効果が極めて高い。 |
【実態検証】「書く欄がない」と放置した人が直面した税金の落とし穴
経理現場の担当者や給与計算アウトソーシング企業への取材を通じて見えてきたのは、独身社員特有の「手続きの軽視」によるトラブルです。 あるIT企業に勤務する30代独身男性は、「自分には扶養親族がいないから」と配布された申告書を机に放置し、再三の督促も無視して未提出のまま年末を迎えました。その結果、会社側は扶養控除等申告書がないものとして翌年1月の給与計算で「乙欄」を適用。通常の2倍以上の所得税が天引きされ、手取り額が大幅に激減して初めて青ざめる事態に陥りました。 また、SNSやネットのコミュニティでも以下のような実例が数多く報告されています。- iDeCo証明書の紛失・放置:「資産運用として毎月積み立てていたのに、10月に届いたハガキをダイレクトメールと勘違いして破棄。年末調整で申告できず、5万円以上の減税メリットを逃した」
- 実家暮らしの住民税ショック:「基礎控除申告書の所得見積額をテキトーに低く書きすぎて、会社から修正を求められ再提出の手間が発生した」
一般に知られていない盲点とネットの誤解|確定申告が必要になる境界線
独身者の税務手続きにおいて、インターネット上で特に混同されやすいのが「年末調整」と「確定申告」の適用範囲です。代表的な誤解を解消しておきましょう。1. ふるさと納税は年末調整で処理できない
ネットのQ&Aサイトで頻繁に見受けられる誤解が「年末調整の用紙にふるさと納税の寄附金額を書けば控除されるのか?」という疑問です。ふるさと納税の寄附金控除は、年末調整では一切処理できません。 ふるさと納税を行った独身者は、以下のいずれかの手続きを踏む必要があります。- ワンストップ特例制度:寄附先が年間5自治体以内で、確定申告を行わない給与所得者であれば、各自治体に申請書を郵送またはオンライン申請することで翌年の住民税から全額控除。
- 確定申告:寄附先が6自治体以上ある場合や、医療費控除などのために確定申告を行う場合は、寄附金受領証明書を添えて確定申告書を提出。
2. 独身者が確定申告へ進むべきケース
年末調整を行っていても、以下の条件に該当する場合は年明け(2月中旬〜3月15日)に自分自身で確定申告を行う必要があります。- 1年間の医療費の自己負担額が世帯合計で10万円(総所得金額等が200万円未満の場合はその5%)を超えた場合(医療費控除)
- 副業(原稿料、動画配信、ポイ活、業務委託など)の所得が年間20万円を超えている場合
- 1年間の給与収入が2,000万円を超えている場合
- 住宅ローンを組んでマイホームを購入した初年度(2年目以降は年末調整で対応可能)
【プロの結論】年末調整で完結できる人・慎重になるべき人の判断基準
自身の状況がどちらに該当するかを以下の基準で瞬時に判定してください。- 年末調整だけで完了する人:
・給与収入が1社のみで、副業所得が20万円以下。
・年間の医療費が10万円未満。
・ふるさと納税は5自治体以内で、すべてワンストップ特例を期日までに申請済み。
・生命保険料控除証明書やiDeCoの払込証明書を会社に期日通り提出した。 - 確定申告が必要または推奨される人:
・年内の途中で前職を退職し、源泉徴収票を現在の勤務先に提出し忘れている人(前職分の所得が合算されていないため)。
・iDeCoや国民年金の追納証明書の提出期限に間に合わなかった人(確定申告で還付を受けられる)。
・株式や投資信託の損益通算や繰越控除を行いたい人。
【年末 調整 書き方 独身】に関するよくある質問(FAQ)
Q1:独身で保険もiDeCoも入っていません。本当に名前と住所を書くだけで良いですか?
A1:はい、基本的には基本情報の記入のみで問題ありません。「給与所得者の扶養控除等申告書」に氏名・住所・生年月日等を記入し、「基礎控除申告書」に見込み年収から算出した所得金額(裏面の計算式を参照)を記入して提出すれば完了します。控除対象の扶養親族や保険がない場合、該当の欄は空欄のままで構いません。
Q2:独身の一人暮らしですが、別居している年金生活の母親を扶養に入れたい場合、何を書けばいいですか?
A2:「給与所得者の扶養控除等申告書」の「控除対象扶養親族(16歳以上)」の欄に、母親の氏名・マイナンバー・生年月日・続柄・住所、および「本年中の所得の見積額(年金収入から公的年金等控除を引いた額)」を記入します。生計を一にしている事実が必要となるため、定期的な送金履歴(振込明細など)を会社や税務署から求められた場合に提示できるよう手元に残しておきましょう。
Q3:iDeCoの控除証明書(ハガキ)が届きません。年末調整に間に合わない場合はどうすればいいですか?
A3:初回の掛金引落が秋以降の場合、証明書の発行が11月下旬〜12月にずれ込むことがあります。会社の提出期限に間に合わない場合は、無理に年末調整で処理せず、証明書が手元に届いた後に年明けの「確定申告(還付申告)」を行えば、払いすぎた所得税が全額指定口座に還付されます。
Q4:基礎控除申告書の「年収見積額」が実際の金額と少しズレてしまったらペナルティはありますか?
A4:多少のズレがあっても心配ありません。申告書はあくまで「見積額」を記載するものであり、最終的な税額計算は12月の給与確定時に会社側が正確な年間総支給額を用いて自動計算します。年収が数百万単位でズレて控除区分(例:900万円以下など)をまたがない限り、追徴課税などの不利益が生じることはありません。 (出典: 年末 調整 書き方 独身(Yahoo!ニュース))
まとめ:手取りを守る正しい申告習慣を
独身者にとっての年末調整は、決して「形式的な紙の提出」ではありません。扶養控除の正しい判定や、iDeCo・生命保険料控除の着実な申告を行うことで、年間で数万円以上の手取り額の違いとなってダイレクトに跳ね返ってきます。 会社から案内が届いたら放置せず、本記事の記入例を参考に速やかに必要事項を埋めて提出しましょう。正しく税金をコントロールし、自身の大切な手取り資産を守る習慣を身につけてください。
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。
