標準報酬月額で手取り激変?4〜6月の給与が握る社会保険料の罠と対策
目次
📌 【この記事の重要ポイントまとめ】
- 要点1:毎月の社会保険料は「4月・5月・6月に実際に支払われた給与の平均」を基準とする「定時決定」によって、その年の9月から翌年8月まで1年間固定される。
- 要点2:非課税枠のある通勤手当や残業代も全額「報酬」として合算されるため、春先に繁忙期を迎える職種ほど標準報酬月額が跳ね上がり手取りが激減しやすい。
- 要点3:保険料負担が増える一方で、将来の年金額や傷病手当金・出産手当金の給付額が手厚くなる側面もあり、「単なる働き損」と切り捨てるのは早計である。
【決定打】4月〜6月の給与で手取りが激変する理由|定時決定の仕組みと計算方法
毎年秋口、とりわけ9月分や10月分の給与明細を見て「手取りが急激に減った」と動揺する会社員が続出します。その引き金となっているのが、年に一度実施される社会保険料の見直し手続き「定時決定」です。 日本年金機構および各健康保険組合の規定に基づき、事業主は毎年7月1日〜10日までの間に「算定基礎届」を管轄窓口へ提出する義務を負っています。この届出書に記載されるのが、原則として4月・5月・6月の3カ月間に支払われた給与(残業代、各種手当を含む総支給額)の実績です。この3カ月間の平均額をもとに、その年の9月から翌年8月までの1年間適用される「標準報酬月額」が確定します。 ここで注意しなければならないのは、「4月・5月・6月に働いた分」ではなく「4月・5月・6月に口座へ振り込まれた給与」が対象になる点です。例えば、当月末締め・翌月20日払いの企業であれば、3月に働いて4月に支給された残業代がそのまま定時決定の対象に含まれます。 さらに、計算の対象となるには「支払基礎日数」を満たしている必要があります。正社員などの一般被保険者の場合、該当月に給与支払いの基礎となった日数が17日以上(特定適用事業所の短時間労働者は11日以上)ある月のみを抽出して平均を算出します。もし5月の支払基礎日数が病気欠勤などで15日だった場合は、5月を除外した4月と6月の2カ月分の平均で計算されます。 この定時決定のルールがあるため、たまたま4月〜6月に支給された給与に残業代が多く乗っていたり、決算賞与的な性格の手当が加算されていたりすると、標準報酬月額の等級が1〜2ランク跳ね上がります。その結果、残業が落ち着いた秋以降も高い保険料が1年間にわたって天引きされ続け、手取り額を圧迫し続ける構造が生まれるのです。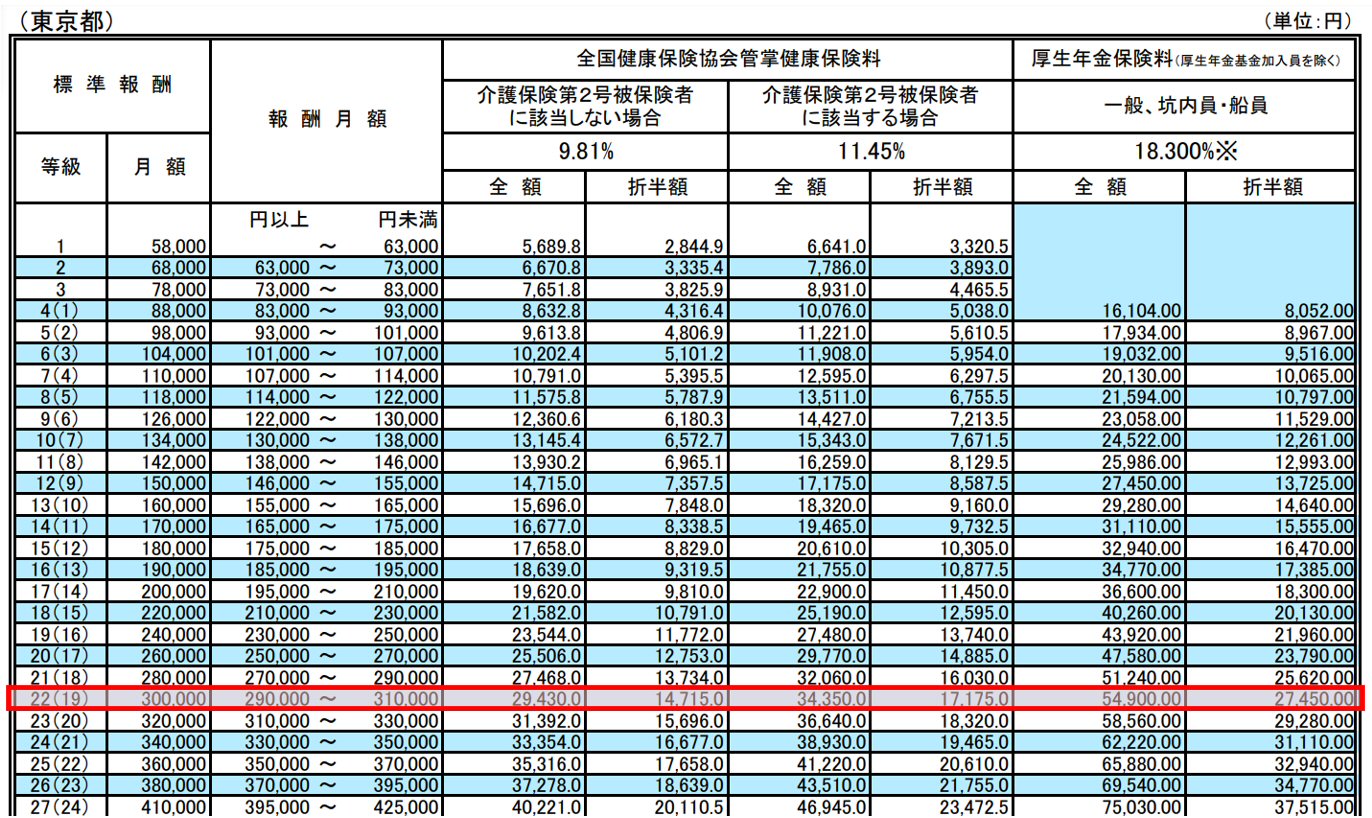
【令和8年度最新データ】標準報酬月額等級表の見方と社会保険料計算の具体例
社会保険料の計算において中心的な役割を果たすのが、金額ごとに区切られた標準報酬月額等級表です。健康保険(協会けんぽ)では全50等級(第1級・5万8千円〜第50級・139万円)、厚生年金保険では全32等級(第1級・8万8千円〜第32級・65万円)に区分されています。 健康保険料計算および厚生年金保険料額表に当てはめる際、会社員が自己負担するのは算出された金額の「折半(50%)」となります。令和8年度の最新データ(東京都・協会けんぽ・40歳未満の介護保険非該当)を基準とした場合、総支給額ごとの標準報酬月額と自己負担額の目安は以下の通りです。| 項目・総支給平均 | 標準報酬月額(等級) | 毎月の社会保険料(本人負担合計) | 編集部の見解・影響度 |
|---|---|---|---|
| 月額25万円前後 (24万5千〜25万5千円) | 健康保険:20等級(26万円) 厚生年金:17等級(26万円) | 約36,890円 (健保:約12,970円 / 厚年:23,790円) | 基本給中心の層。残業手当が数万円乗るだけで1〜2等級上がりやすい境界帯。 |
| 月額30万円前後 (29万〜31万円) | 健康保険:22等級(30万円) 厚生年金:19等級(30万円) | 約42,570円 (健保:約14,970円 / 厚年:27,450円) | 中堅会社員の標準ボリュームゾーン。子ども・子育て支援金の上乗せが顕著に効く層。 |
| 月額35万円前後 (34万〜36万円) | 健康保険:25等級(36万円) 厚生年金:22等級(36万円) | 約51,080円 (健保:約17,960円 / 厚年:32,940円) | 春の残業が重なってこのゾーンへ押し上げられると、年間手取額が10万円単位で変化。 |
| 月額40万円前後 (39万5千〜42万5千円) | 健康保険:27等級(41万円) 厚生年金:24等級(41万円) | 約58,180円 (健保:約20,460円 / 厚年:37,515円) | 管理職手前の層。控除額が月6万円に迫り、手取りの伸び悩みを最も実感しやすい。 |
【実態検証】利用者の生の声と現場目線で見えたリアル
大手WebコミュニティやSNS上では、毎年3月から5月にかけて「4〜6月残業禁止令」「春の残業トラップ」といったワードがトレンド入りします。知恵袋や社内チャットツールに寄せられる生の声を検証すると、労働現場におけるリアルな葛藤が浮き彫りになってきます。「3月に決算対応で月60時間残業したら、4月支給の給与が跳ね上がった。そのせいで秋からの社会保険料が月1万円以上アップ。冬場に残業ゼロになった月は、手取りが前年より減っていて泣きたくなった」(30代前半・IT系エンジニアの手記)
「会社から『4月〜6月は残業をできるだけ控えるように』と暗黙の指示が出る。会社側も折半負担する社会保険料を抑えたいのは分かるが、繁忙期が春に重なる現場にとってはただのプレッシャーでしかない」(20代後半・会計事務所勤務)デスクワーク層を中心に「春先の残業は損」という言説が定着している一方で、現場からは「繁忙期をコントロールできない業種への配慮がない」という悲鳴が上がっています。また、手取りを最大化させようと意図的に残業を減らした結果、基本給の低さに直面して日々の生活費が逼迫するという本末転倒な事例も散見されます。 社会保険料控除シミュレーションを行うと、標準報酬月額が1等級(約2万円)上がった場合、本人負担の社会保険料は月額でおよそ2,800円〜3,000円程度増額します。年間で見れば約3万5千円の負担増です。「たった数千円のために過度に残業を調整するのは労力に見合わない」と割り切る層と、「年間の可処分所得を極限まで残したい」と厳密にコントロールする層の間で、労働観の分断が進んでいるのが現場の実態です。

一般に知られていない盲点とネットの誤解
ネット上には「4〜6月の給料を下げればすべてが得をする」という短絡的な情報が溢れていますが、制度の詳細を精査すると多くの重大な盲点が存在します。盲点1:通勤手当は全額「報酬」に算入される
所得税の計算において、電車やバスの通勤手当は月15万円まで非課税とされています。しかし、社会保険における通勤手当の算入基準は税制と根本的に異なります。社会保険では「労働の対価および生活費を補助する経済的利益」とみなされるため、非課税枠内であっても全額が報酬として合算されます。 特に注意が必要なのが、半年分の定期代が一括で支給されるケースです。6カ月定期代が支給された場合、その全額を支給月に計上するのではなく、支給月から6カ月間に均等配分(1カ月分ずつ分割)して各月の給与に上乗せして定時決定を計算します。遠距離通勤で高額な定期代を受け取っている人は、それだけで標準報酬月額が2〜3等級高く判定され、手取り率が著しく下がる構造になっています。盲点2:標準賞与額との決定的な計算ルールの違い
毎月の給与から差し引かれる保険料と、ボーナスから差し引かれる保険料は完全に別ルートで処理されます。ボーナスには「標準賞与額」という基準が用いられ、税引き前の賞与総額から1,000円未満を切り捨てた額に直接保険料率を掛けます。 定時決定のように「どこか特定の月の賞与が年間基準になる」わけではありません。また、標準賞与額には健康保険で年間累計573万円、厚生年金で1回あたり150万円という上限枠が厳格に設けられています。盲点3:昇給・降給時に発動する「随時改定(月額変更届)」
「4〜6月だけ乗り切れば、7月に基本給が大幅昇給しても来年秋まで保険料は上がらない」と考えるのも誤りです。固定給(基本給や役職手当など)に変動があり、その後の3カ月間の平均額と従来の標準報酬月額との間に「2等級以上の差」が生じた場合、年度の途中であっても保険料が強制的に見直される随時改定が適用されます。 この際、企業は日本年金機構へ「月額変更届」を提出します。固定的賃金の改定月を起点として4カ月目から新たな標準報酬月額へと切り替わるため、大幅な昇給や降給があった場合は定時決定を待たずに保険料が修正される仕組みになっています。【プロの結論】おすすめできる人・慎重になるべき人の判断基準
社会保険料の引き上げは、単なる「税金的なペナルティ」ではありません。支払った保険料の多寡は、将来受け取る公的年金額や、病気・出産時の公的保障に直結しています。この二面性を踏まえ、春先の働き方をどうコントロールすべきか、判断基準を整理しました。春先(4〜6月)の残業抑制・等級抑制を意識すべき人
* 近々1〜2年以内に退職・転職を検討している人: 直近の可処分所得(手取り)を最大化させることが最優先となる場合、高い等級を維持する恩恵を享受しにくいため、春の残業は極力コントロールするのが賢明です。 * 住宅ローンの頭金や教育資金など、直近の現金手元資金を厚くしたい人: 毎月のキャッシュフローを1万円でも多く手元に残したい局面では、等級アップによる手取りの圧迫を回避する合理性があります。春先の給与減を無理に狙わず、しっかり稼ぐべき人
* 近いうちに産前産後休業・育児休業に入る予定がある人: 出産手当金や育児休業給付金の算出基準は、休業前の標準報酬月額に連動します。ここで等級を下げてしまうと、休業中に受け取れる非課税給付金が毎月数万円単位で目減りし、大損することになります。 * 持病を抱えており、傷病手当金を受給するリスクがある人: 業務外の病気やケガで休職した際に支給される「傷病手当金」は、過去12カ月間の標準報酬月額平均の約3分の2が支給されます。等級が高いほどセーフティネットの強度が上がります。 * 将来の厚生年金受給額を手堅く積み上げたい人: 納めた厚生年金保険料は、将来の老齢厚生年金の受給額に確実に反映されます。現役時代の手取りを削る代償として、老後の終身年金を増やす貯蓄型投資として機能します。 目先の手取り額だけにとらわれ、有給休暇を無理に取得したり残業代を意図的に放棄したりする行為は、各種給付金や将来の資産形成を自ら削る諸刃の剣です。自身のライフステージに応じた冷静な判断が求められます。
【社会保険の標準報酬月額】に関するよくある質問(FAQ)
Q1:3月末締め・4月支給の残業代が非常に多かった場合、今年の標準報酬月額に影響しますか?
A1:直接影響します。定時決定は「実際に何月に働いたか」ではなく「4月・5月・6月の各月に口座へ支払われた給与額」で判定されます。3月稼働分の給与が4月に振り込まれる給与体系の場合、その残業代は算定基礎の計算に丸ごと算入されます。
Q2:昇給が4月にあり、その後業績悪化で7月に降給した場合はどうなりますか?
A2:4月〜6月の給与平均で計算された標準報酬月額が原則として9月から適用されますが、7月に固定的賃金(基本給など)が下がり、その後の7月・8月・9月の3カ月間の平均給与が従来の等級から2等級以上下がった場合は「随時改定」の対象となります。この場合、10月分給与から標準報酬月額が引き下げられます。
Q3:副業で得た業務委託の報酬や確定申告した雑所得は、本業の標準報酬月額に合算されますか?
A3:合算されません。標準報酬月額の算定対象となるのは、社会保険に加入している事業所から支払われる「労働の対価としての給与・手当」のみです。個人事業主としての事業所得や副業の業務委託報酬は含まれません。ただし、副業先でも社会保険の加入条件を満たして二重加入となる場合は、両方の報酬が合算されて各社按分で保険料が算出されます。 (出典: 社会 保険 標準 報酬 月額(Yahoo!ニュース))
まとめ:今後の動向と失敗しないための判断基準
社会保険の標準報酬月額は、4月〜6月の給与を起点として、会社員の手取りと公的保障のバランスを1年間にわたって決定づける中枢システムです。通勤手当の全額算入や、等級表のわずかな境界線によって手取りが変動する仕組みを把握しておくだけで、給与明細に対する見方は劇的に変わります。 手取りの目減りという側面だけに目を奪われることなく、傷病手当金や出産手当金、そして将来の厚生年金という「見えない資産」とのトレードオフを意識することが重要です。制度のルールを正しく理解し、自らのライフプランや健康リスクに応じた最適な働き方を選択してください。
メディア編集者
高橋 健太 (Kenta Takahashi)
プロフィールを見る →
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。
