プラチナカード比較2026!高額な年会費の元は取れるか徹底検証
かつては選ばれた富裕層のみが手にしていたプラチナカードですが、2026年現在のクレジットカード市場においては様相が一変しています。かつてのインビテーション(招待制)中心のクローズドな世界から、直接申し込みが可能なオープン化が進み、年会費2万円台の手頃なモデルから16万円超の最高峰プレミアムカードまで、主要32枚を超える選択肢がしのぎを削っています。
一方で、円安や物価高が家計の支出意識をシビアにする中、「数万円から十数万円もの高額な年会費を払って、本当に元が取れるのか」という疑問を抱く方は少なくありません。ステータスという実体のない見栄のためにコストを払い続けるのか、それとも実利として年会費以上のリターンを回収できるのか。業界関係者への取材や膨大なユーザーデータ、各社の最新規約をもとに、後悔しないための決定的な違いを白日の下に晒します。
📌 【この記事の重要ポイントまとめ】
- 要点1:2026年のプラチナカードは「T&E(旅行・娯楽)体験特化型」と「ポイント高還元特化型」に二極化しており、目的を誤ると年会費の回収は不可能になる。
- 要点2:プライオリティ・パスの改悪やグルメ特典の価格設定など、額面上の豪華特典には「隠れた制約」が存在し、年間利用額やライフスタイルとの合致が不可欠である。
- 要点3:家族カードの無料発行枠やコンシェルジュの使い勝手、継続特典をフル活用できる世帯にとっては、年会費を大幅に上回る実質価値を叩き出す。
【2026年最新ランキング】主要32枚の検証から導く最強カード比較
日本国内で発行されている主要プラチナカード32枚を対象に、年会費、付帯保険、空港ラウンジ、コンシェルジュの対応力、そして還元率の5項目を徹底検証しました。その結果、2026年のクレジットカード市場において頭ひとつ抜け出している5大カードのスペックと実質的な価値は以下の通りです。
| カード名 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| アメリカン・エキスプレス・プラチナ・カード | 年会費:165,000円(税込) 家族カード:4枚まで無料 基本還元率:1.0% | プラチナ平均:3万〜5万円 家族カード:有料(数千円〜1万円)が標準的 | 最高峰のステータスとホテル上級会員資格。家族4人での利用なら1人あたり実質3.3万円と破格のコストパフォーマンスに化ける。 |
| 三井住友カード プラチナプリファード | 年会費:33,000円(税込) 基本還元率:1.0%〜最大10%超 特化型リワード設計 | 一般プラチナ還元率:0.5%〜1.0%程度 | T&E特典を削ぎ落とし、ポイント特化に振り切った実利派。年間決済額が300万円〜400万円を超える層にとって最強の収益性を誇る。 |
| JCBプラチナ | 年会費:27,500円(税込) 家族カード:1枚目無料 プライオリティ・パス付帯 | 2万円台でプライオリティ・パス(プレステージ)付帯は極めて希少 | 直接申し込み可能なJCB最高峰。最上位「JCB THE CLASS」への登竜門であり、日本発ブランドならではの手厚いコンシェルジュ対応が光る。 |
| UCプラチナカード | 年会費:16,500円(税込) 基本還元率:1.0%(常時2倍) Visaプラチナ特典付帯 | 業界最安水準(ゴールドカード並みの価格設定) | 最安水準の年会費ながらコンシェルジュやグルメクーポンを完備。「格安でプラチナ特典を試したい」若年層・実利層の入門に最適。 |
| 三菱UFJカード・プラチナ・アメリカン・エキスプレス・カード | 年会費:22,000円(税込) 家族カード:1枚目無料 コンプライアンス&銀行連携 | メガバンク系プラチナ相場:3万〜5万円 | 家族カード1枚無料を含めると1人あたり11,000円。プライオリティ・パス本会員+家族会員付帯という破格の空港ラウンジ網を誇る。 |
2026年最新ランキングにおいて特筆すべきは、カードごとの「思想の完全な分化」です。日常のあらゆる決済をポイントに変える三井住友カードプラチナプリファードのようなキャッシュレス特化型と、非日常のラグジュアリー体験を包括的にプロデュースするアメックスプラチナのようなトラベル&エンターテインメント型では、比較の評価軸そのものが異なります。
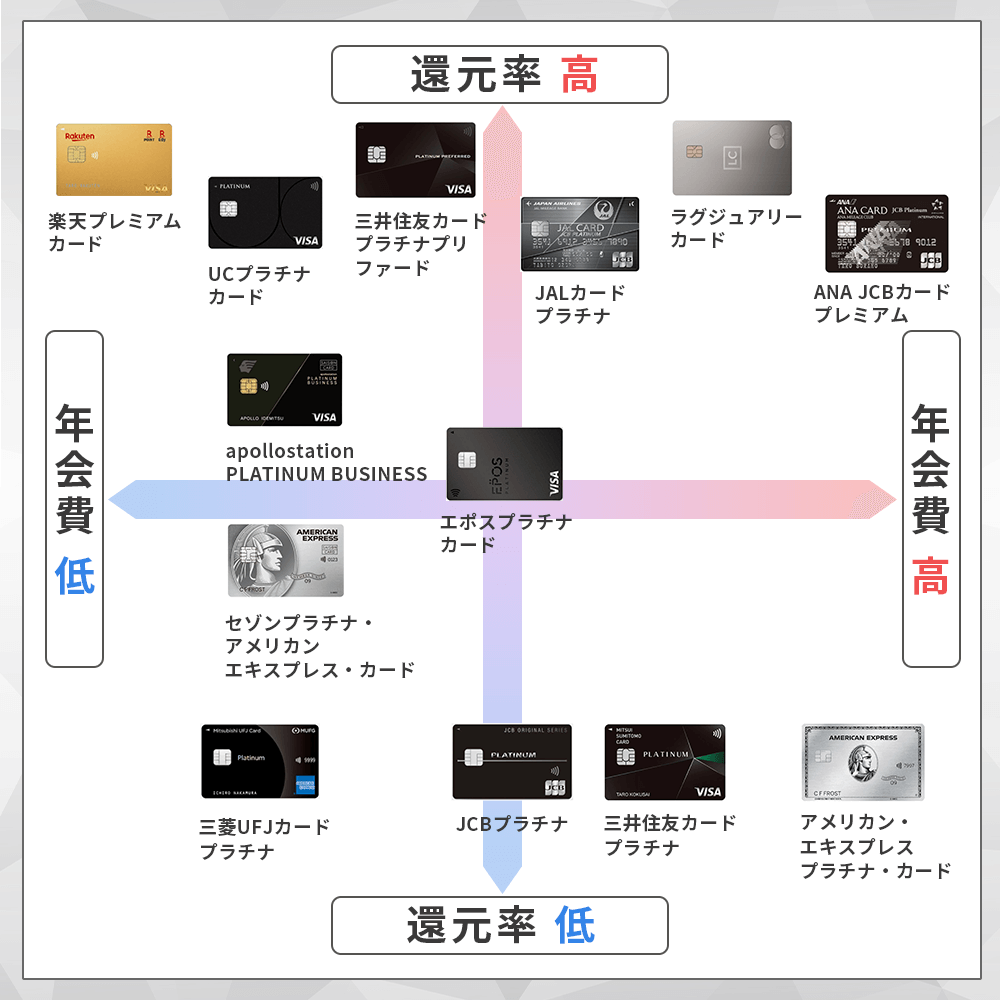
高額な年会費の元は本当に取れる?損益分岐点とコスパの真相
読者が最も知りたい「高額な年会費の元が取れる理由」のメカニズムを、具体的な算術データで紐解いていきます。結論から言えば、プラチナカードは「特典を能動的に使う仕組み」を生活圏に組み込める人にとっては、年会費以上の現金を回収する投資になり得ます。一方で、受け身の姿勢でただ保有しているだけでは確実な赤字を垂れ流す負債となります。
実際に年会費の損益分岐点を超える代表的な3つの回収ルートは以下の通りです。
第1に、グルメ優待特典の真相と経済的メリットです。主要プラチナカードに付帯する「ダイニング特典(招待日和、エグゼクティブダイニングなど)」は、提携する高級レストランで所定のコースメニューを2名以上で予約すると、1名分のコース料金(平均15,000円〜30,000円相当)が無料になります。仮に年2回、夫婦やパートナーとの記念日に利用した場合、それだけで約3万〜5万円相当の恩恵を受けることになり、年会費2万円台のJCBプラチナや三菱UFJプラチナなら一発で損益分岐点を突破します。
第2に、家族カード無料おすすめ枠の活用です。例えばアメックスプラチナは本会員の年会費が165,000円(税込)と突出して高額ですが、家族カードがなんと4枚まで永年無料で発行できます。合計5人で保有した場合、1枚あたりの実質年会費は33,000円(税込)まで激減します。家族カード会員にも同等のプライオリティ・パスや旅行傷害保険、ホテル特典が付与されるため、世帯全体で見れば極めて高い回収効率を発揮する計算です。
第3に、ポイント高還元率比較による日常決済の回収です。三井住友カード プラチナプリファードは、新規入会特典や毎年の継続利用特典(100万円利用ごとに10,000ポイント付与、最大40,000ポイント)に加え、特約店(コンビニ、ファミレス、カフェ、旅行サイト等)での決済により最大10%前後のポイントが還元されます。年間300万円を決済した場合、継続特典30,000ポイント+通常決済30,000ポイント+特約店加算により、年間で8万〜10万ポイント以上を獲得することも現実的です。これだけで33,000円の年会費を軽々とペイし、手元に数万円相当のリワードが残ります。
コンシェルジュサービス使い勝手とグルメ優待の落とし穴
プラチナカードの象徴とも言えるコンシェルジュデスクですが、その使い勝手には各社で明確な格差が存在します。かつては「電話が繋がりにくい」「提案が平凡」といった不満も散見されましたが、2026年現在はデジタル対応の進展によって利便性の二極化が進んでいます。
JCBプラチナやアメックスプラチナは、電話対応の専任スタッフの教育水準が高く、「接待で個室確約、予算1人2万円、東京駅周辺」といった曖昧な要望に対しても、数時間以内に的確な候補店舗を提示してきます。さらに、一部カードでは公式アプリやLINEによるテキストチャットでの依頼に対応しており、移動中や会議の合間でも手軽に航空券の手配や会食予約を丸投げできる環境が整いました。
しかし、過度な幻想は禁物です。ネットの口コミ等で誤解されがちなグルメ優待特典の真相には、明確な制約が存在します。
- 店舗側の価格設定:「1名無料」を前提とした専用コースは、通常コースよりも割高な設定になっている事例が一部存在します。通常1万円のコースが、特典専用コースでは13,000円になっているようなケースです。
- 予約枠の制限:金曜・土曜のディナータイムやクリスマスシーズンは、カード会社専用の枠が極めて少なく、1〜2ヶ月前の争奪戦に勝たなければ予約が取れない現実があります。
- 同一店舗の利用制限:多くのサービスでは、同一店舗の利用は「半年に1回まで」と制限されており、お気に入りの1店舗に何度も通って元を取るという運用はできません。
コンシェルジュに関しても、「予約困難な超一流鮨店の貸切枠を魔法のように取ってくれる」わけではありません。あくまで予約代行や自社ネットワークの提携枠の確保にとどまるため、万能の執事として過剰な期待を抱くとギャップに失望することになります。
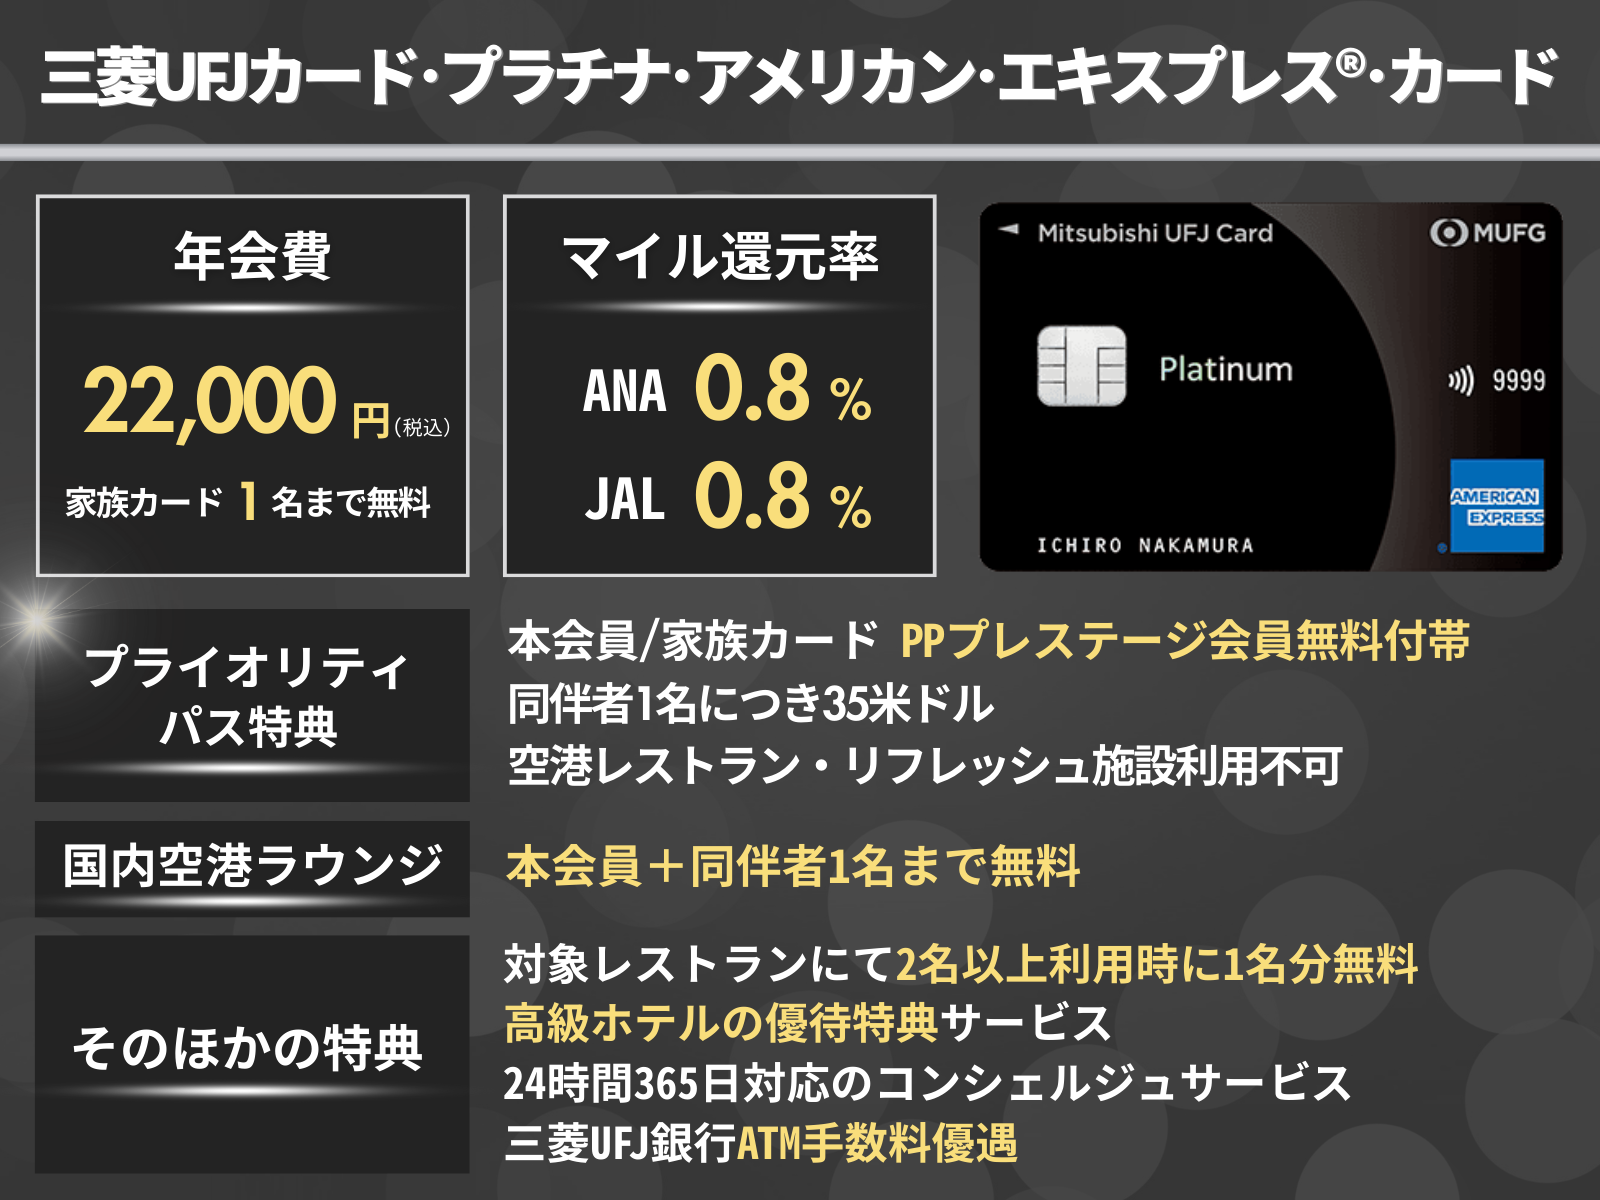
プライオリティパス付帯比較|空港ラウンジ特典の実情
世界1,500カ所以上の空港ラウンジが利用可能になる「プライオリティ・パス」。海外旅行や出張の多い層にとって、プラチナカードを保有する最大の動機となってきました。しかし、2024年以降に相次いだ各社クレジットカードの「ラウンジ利用条件の改悪ラッシュ」を経て、2026年の付帯状況は大きく選別されています。
ゴールドカードや格安プラチナカードの一部では、利用回数が「年間5回まで」に制限されたり、ラウンジ内のレストラン利用(ぼてぢゅう等)が対象外になったりする規約変更が定着しました。その中で、各社のプライオリティ・パス付帯条件の優劣は以下のように分かれています。
- 最上位プレステージ会員(無制限・無料):アメックスプラチナ、JCBプラチナ、三菱UFJカード・プラチナ・アメックスは、現在も無制限でラウンジを利用可能な最高ランクが付帯しています。
- 家族会員のカバー範囲:三菱UFJカード・プラチナ・アメックスは、無料発行できる家族カード会員に対してもプレステージ会員のプライオリティ・パスを無料で付帯させることが可能です。夫婦で海外旅行に行く際、他社なら同伴者料金(1回あたり35ドル=約5,000円以上)を請求されるところ、完全に無料でVIPラウンジを使い倒すことができます。
- 国内線ラウンジとセンチュリオン・ラウンジ:アメックスプラチナは、プライオリティ・パスのみならず、世界各地のアメリカン・エキスプレス独自の超豪華ラウンジ「センチュリオン・ラウンジ」への無料アクセス権を保持しており、空間の質や食事・アルコールのグレードにおいて他社を圧倒しています。
格安ゴールドカードのラウンジ特典が縮小したからこそ、無制限で快適な空間を確保できる本格プラチナカードの相対的価値は、2026年現在むしろ高まっています。
プラチナカード審査難易度と年収目安|インビテーションの実態
「プラチナカードは年収1,000万円を超えなければ審査に通らない」というのは過去の神話に過ぎません。審査基準は大幅に合理化されており、直接申し込みを受け付けているカードが大半を占めています。
大手信用情報機関の審査動向やカード各社の発行基準データを総合すると、現在のプラチナカード年収目安の実勢値は以下の水準に収束しています。
- 年収300万円〜400万円台:UCプラチナカード、エポスプラチナカード、三井住友カード プラチナプリファードなど。安定した継続収入と良好なクレジットヒストリーがあれば、20代〜30代前半でも十分に審査通過が可能です。
- 年収450万円〜600万円台:JCBプラチナ、三菱UFJカード・プラチナ・アメックス。メガバンク系やプロパーカードの基準となり、過去に支払遅延がないことが最重要視されます。
- 年収700万〜1,000万円以上推奨:アメックスプラチナ。入会基準自体は直接申し込みで間口が広がったものの、高額な年会費を維持できる継続的決済能力が厳密に判定されます。
現代のプラチナカード審査難易度において、年収の絶対額以上に合否を分けるのは「信用情報のクリーンさ(クレヒス)」です。年収が800万円あっても、携帯電話本体の割賦払いや他社カードで直近2年以内に「A(未入金)」マークが並んでいれば即座に否決されます。逆に、年収400万円台であっても、ゴールドカード等で年間100万円以上の決済を数年間遅滞なく繰り返してきた利用者は、優良顧客として易々と承認されるのが現実です。
また、日本最高峰のステータスカードとされる「JCB THE CLASS(ザ・クラス)」を目指すルートとしても知られるJCBプラチナインビテーションについてですが、現在はインビテーションを待つ必要はありません。WEBから直接申し込める「JCBプラチナ」が発行されたことで、まずは直接申し込みでJCBプラチナを入手し、そこで年間200万〜300万円の強固な決済実績を積むことが、最上位ブラックカードへの最速の近道となっています。

【実態検証】利用者の生の声と現場目線で見えたリアル
ネット上の華やかなインフルエンサー投稿とは裏腹に、一般ユーザーのリアルな口コミや利用現場からは、維持に対するシビアな現実が浮き彫りになっています。
SNSや知恵袋、独自のユーザーヒアリングから抽出されたアメックスプラチナ評判の生の声を見ると、二面性が極めて鮮明です。
「メタルカードの重厚感と海外ホテルでのVIP待遇(部屋の無料アップグレードや朝食2名無料、16時レイトチェックアウト)を一度味わうと手放せない。年間2〜3回高級ホテルに泊まるだけで年会費は実質相殺される」(30代経営者)という熱狂的な支持がある一方、「年会費16.5万円の値上げ以降、元を取らなければというプレッシャーが毎年来る。コンシェルジュに頼むほどの用事も日常にはなく、結局カードに使われている感覚になって解約した」(40代会社員)という脱落者の声も少なくありません。
また、三井住友カードプラチナプリファードのユーザーコミュニティでは、「SBI証券での投資信託積立還元率の改定」以降、決済額に対する冷静な再計算が行われています。「年間決済額が200万円未満なら、通常ゴールド(NL)の年間100万円修行で年会費永年無料にした方が手残りが良い」というシビアな損益計算が共有されており、見栄ではなく純粋な電卓の弾き合いが展開されています。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
行動経済学における「サンクコスト効果(投下したコストを取り戻そうとして不合理な消費を重ねる心理)」は、プラチナカード保有者が最も陥りやすい罠です。「年会費を回収するために、普段は行かない2万円のフレンチに行く」「特典を消化するために余計な旅行を予約する」という行動は、実質的な支出を増やし、本末転倒な家計破綻を招きます。
客観的な判断基準として、以下の条件に該当するかどうかを冷徹に自己診断してください。
【プラチナカードをおすすめできる人】
- 年間のカード総決済額が安定して300万円を超えている世帯
- 記念日や接待など、コース料理の外食を年に2回以上定期的に行う習慣がある人
- 年1回以上は海外旅行や出張に出かけ、空港ラウンジや手厚い海外旅行保険を必要とする人
- 配偶者や両親に家族カードを発行し、世帯全体で特典をシェアできる環境にある人
- 旅程の計画や会食の手配に時間を奪われたくないタイムパフォーマンス重視のビジネスパーソン
【保有に慎重になるべき人(ゴールドや一般カードで十分な人)】
- 年間決済額が150万円未満で、固定費決済がメインの人
- 外食はアラカルトや大衆店が中心で、高級コース料理に興味がない人
- 国内の移動が中心で、飛行機よりも新幹線や自家用車を多用する人
- 「プラチナカードを持っている自分」という見栄のために無理をして年会費を捻出している人
【プラチナ カード 比較】に関するよくある質問(FAQ)
Q1:プラチナカードを持つために必要な年収目安はいくらですか?
A1:2026年現在の実質的な目安は400万円〜500万円前後です。年会費最安水準のUCプラチナや、還元特化型の三井住友カード プラチナプリファードであれば、年収300万円台での可決例も多数報告されています。年収の多寡以上に、過去の支払遅延がない良好なクレジットヒストリーが重視されます。
Q2:ポイント還元率だけで年会費の元を取ることは可能ですか?
A2:三井住友カード プラチナプリファードのような特化型カードであれば十分に可能です。年間400万円を決済した場合、継続特典40,000ポイント+通常決済40,000ポイントで最低でも80,000円相当が還元され、年会費33,000円を差し引いても47,000円相当のプラス収支となります。ただし、T&E型のカードではポイントだけで元を取るのは困難です。
Q3:家族カードが無料のおすすめプラチナカードはどれですか?
A3:家族カードを複数枚発行するなら、4枚まで永年無料のアメリカン・エキスプレス・プラチナ・カードが最も強力です。また、年会費22,000円で家族カードが1枚無料かつ家族カードにもプライオリティ・パスが付く三菱UFJカード・プラチナ・アメリカン・エキスプレス・カードも、夫婦利用において圧倒的な高コスパを誇ります。
Q4:アメックス・プラチナとJCBプラチナの決定的な違いは何ですか?
A4:最大の違いは「年会費の価格帯」と「特典の広さ」です。アメックス(165,000円)はマリオットやヒルトンなど世界的ホテルの上級会員資格、センチュリオンラウンジ、家族カード4枚無料など桁違いのラグジュアリー体験を提供します。対するJCBプラチナ(27,500円)は、日常使いしやすい価格設定ながら国内コンシェルジュの質が極めて高く、最高峰JCB THE CLASSへのステップアップを狙える質実剛健さが特徴です。
まとめ:今後の動向と失敗しないための判断基準
2026年以降のプラチナカード選びにおいて、「万人に共通する最強の1枚」は存在しません。カード会社側がターゲット層を明確に絞り込み、スペックの差別化を進めているためです。
見栄やステータスという曖昧な言葉に惑わされず、まずはご自身の過去1年間の決済額、旅行の頻度、外食のスタイルを客観的に棚卸ししてください。還元率で確実に資産を増やす「実利特化型」を選ぶのか、コンシェルジュやホテル特典で人生の時間を豊かにする「体験特化型」を選ぶのか。ご自身のライフスタイルと合致した1枚を選び抜くことこそが、高額な年会費を最高の投資へと変える唯一の正解です。 (出典: プラチナ カード 比較(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。
