ふるさと納税と源泉徴収票|見るべき3項目と提出の要否・限度額計算を解説
ふるさと納税を始める際や年末調整の時期になると、「手元にある源泉徴収票はどこで使うのか」「自治体や税務署への提出は必要なのか」という疑問に直面する方は少なくありません。せっかくお得な返礼品を受け取っても、自己負担額が2,000円を超えて思わぬ持ち出しになってしまっては本末転倒です。
源泉徴収票は、自身の正確な寄附上限額を把握し、税金控除を漏れなく受けるための「最重要データ」が詰まった書類です。制度の仕組みや具体的な見方、手続きごとの提出ルールを正しく理解しておくことで、控除の取りこぼしを防ぎ、確実な節税メリットを享受できます。
📌 【この記事の重要ポイントまとめ】
- 要点1:ふるさと納税の寄附自体やワンストップ特例制度の申請において、源泉徴収票の「提出」は原則不要。ただし、確定申告時の入力作業や正確な限度額計算には手元への用意が必須。
- 要点2:源泉徴収票で確認すべき核心は「支払金額」「給与所得控除後の金額」「所得控除の額の合計額」の3項目であり、これらをもとに課税所得と上限額を算出する。
- 要点3:ふるさと納税は年末調整では控除申告できないため、翌年の「ワンストップ特例申請」または「確定申告(e-Tax)」を行い、翌年5〜6月の住民税決定通知書で反映を確認する。
【2026年最新】ふるさと納税に源泉徴収票は必要か?提出と手元保管の真実
税務手続きにおいて「源泉徴収票をどこに提出するのか」という混乱は後を絶ちません。結論から整理すると、ふるさと納税の各プロセスにおいて源泉徴収票の「提出」を求められる場面は基本的に存在しません。しかし、「手元に置いて数値を参照する」という意味では、絶対に手放せない最重要アイテムとなります。
具体的な手続きごとの取り扱いは以下の通りです。
- ポータルサイトでの寄附時:提出・提示ともに不要。ただし、上限額を超えないために記載された年収データを用います。
- ワンストップ特例制度の申請時:自治体へ送付するのは「申請書」および「マイナンバー確認書類+本人確認書類」のみであり、源泉徴収票の添付は一切不要です。
- 確定申告での寄附金控除申告時:税制改正に伴う手続き簡素化により、税務署への確定申告源泉徴収票提出は法的に撤廃されています。原本の郵送や窓口提出は不要ですが、申告書作成やe-Tax入力手順を進める過程で、記載数値を正確に打ち込む必要があります。
このように、「提出義務はないが、入力・計算のために手元保管が義務レベルで必須」というのが実務上の真相です。
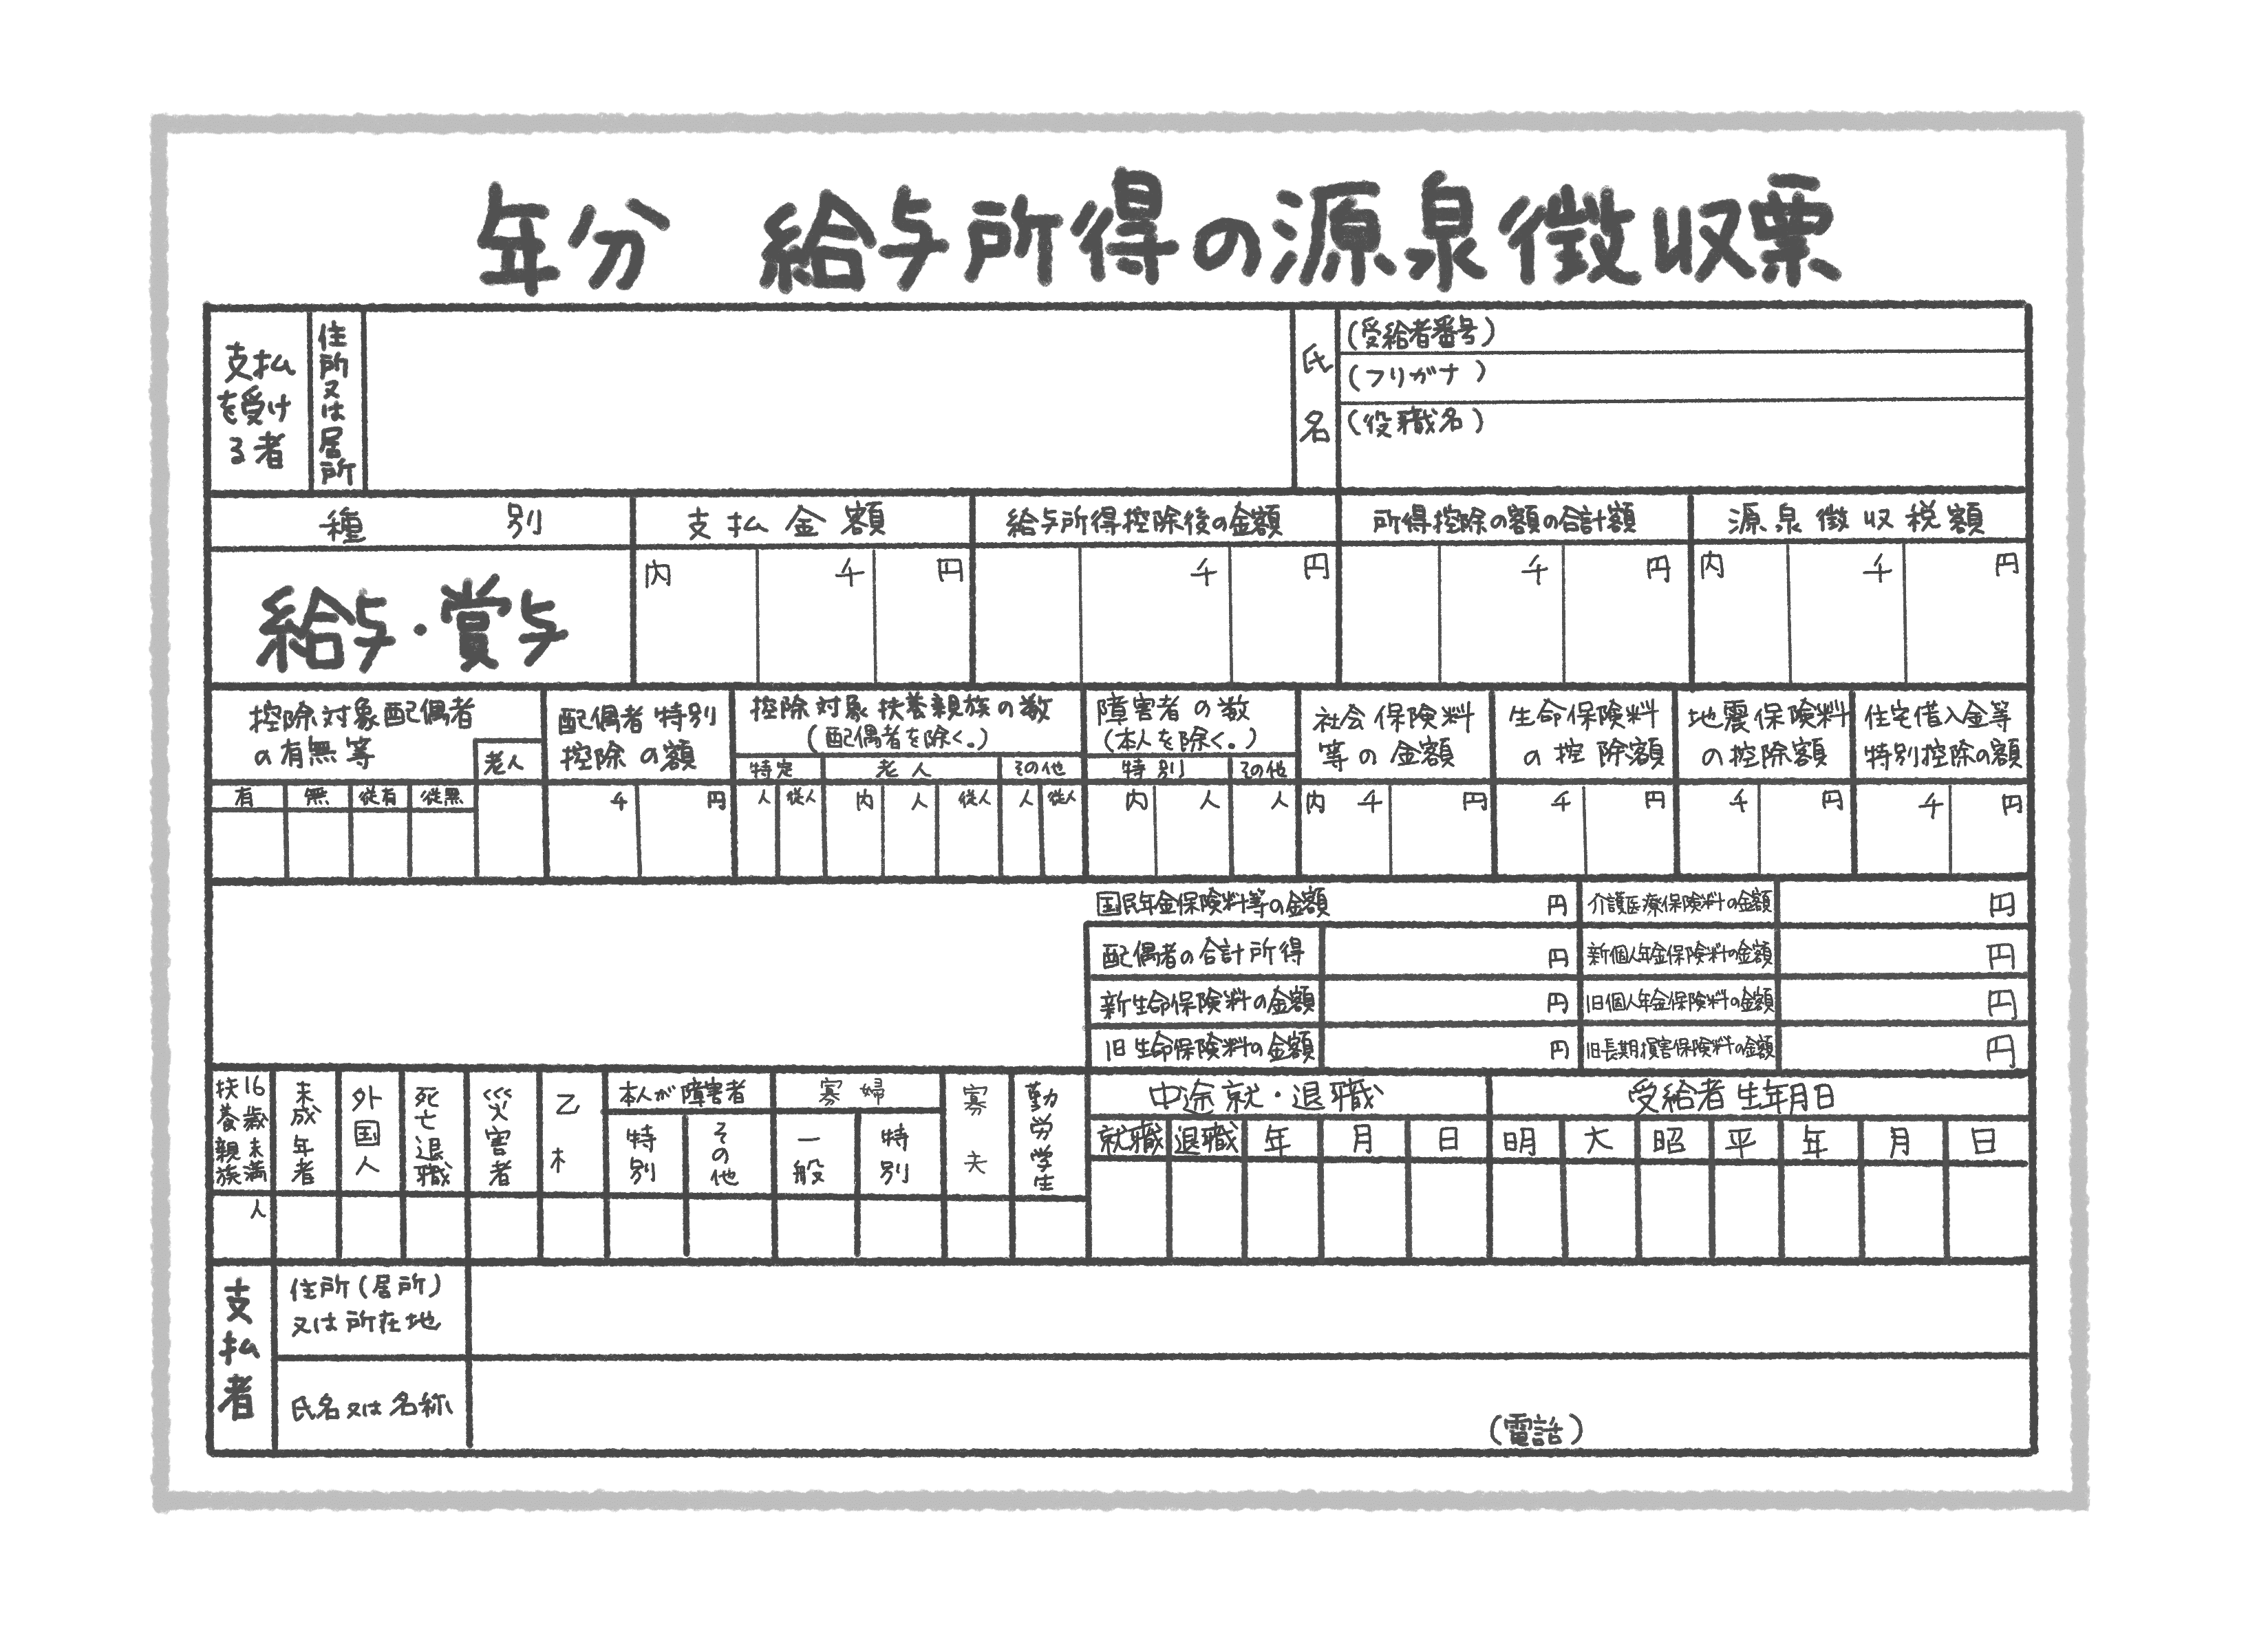
【図解】源泉徴収票のどこを見る?限度額シミュレーションに必須の3大項目
手元に届いた源泉徴収票には無数の数字や専門用語が並んでいますが、ふるさと納税上限額シミュレーションやふるさと納税限度額計算において着目すべき欄は限られています。Web上の高精度シミュレーターに入力する際、以下の3項目さえ押さえれば、ほぼ狂いのない上限額を割り出すことが可能です。
| 項目名 | 源泉徴収票の記載位置 | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 支払金額 | 最上段・左側(総支給額) | 基本給+残業代+各種手当+賞与の税引前総額 | いわゆる「額面年収」。簡易シミュレーションではこの数字単体で概算を弾き出します。 |
| 給与所得控除後の金額 | 上段・左から2番目 | 支払金額から給与所得控除を差し引いた額 | 会社員のみなし経費を引いた実質所得。詳細計算の基礎土台となります。 |
| 所得控除の額の合計額 | 上段・左から3番目 | 社会保険料、生命保険料、扶養控除、基礎控除等の合算 | 個人の家族構成や保険加入状況が反映される重要枠。ここが多いと上限額は下がります。 |
詳細な課税所得金額計算は、「支払金額給与所得控除後の金額」から「所得控除の額の合計額」を差し引くことで導き出されます。この課税所得に対して住民税所得割額が決定され、最終的な寄附上限枠が決まる構造です。
【実態検証】「年末調整でできる?」初心者が陥りやすい3つの罠と生の声
SNSや知恵袋等のコミュニティを調査すると、毎年11月から12月にかけて「会社の年末調整書類にふるさと納税の受領書を添付して出してしまった」「年末調整で税金が戻ってこない」という相談が殺到しています。国税庁やポータルサイトの案内にもかかわらず、初心者がつまずきやすい代表的な落とし穴を検証します。
罠1:年末調整でふるさと納税は申告できない
年末調整ふるさと納税という手続きは税法上存在しません。年末調整はあくまで勤務先が給料から天引きした所得税の過不足を清算する場であり、寄附金控除の適用対象外です。控除を受けるには、必ず「ワンストップ特例」か「確定申告」のいずれかを自ら手配しなければなりません。
罠2:自治体から届く「寄附金受領証明書」の紛失
寄附完了後に自治体から届く寄附金受領証明書を誤って破棄してしまうトラブルも多発しています。確定申告を行う場合は、証明書の原本、もしくはポータルサイトが発行する「年間寄附額をまとめたXML形式の電子証明書」が不可欠です。ワンストップ特例を利用する場合でも、万が一の不備や確定申告への切り替えに備えて大切にファイリングしておく必要があります。
罠3:「住民税決定通知書」の確認忘れによる控除漏れ
「手続きを完了したから安心」と放置し、翌年5〜6月に会社から配布される住民税決定通知書を確認しないケースが目立ちます。摘要欄や税額控除額欄に「寄附金税額控除」の記載があるか照合しないと、自治体側の処理ミスやワンストップ申請書の郵便事故による控除漏れに気付けません。
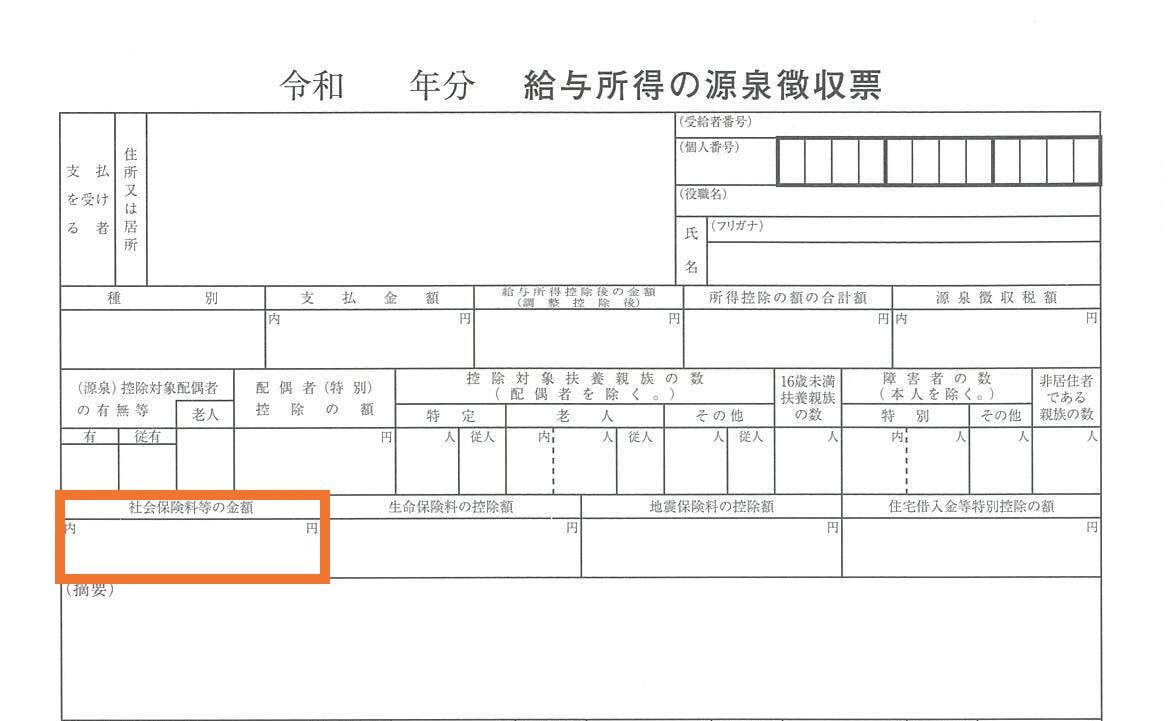
確定申告とワンストップ特例制度の分岐点|e-Tax入力手順と寄附金控除申告方法
ふるさと納税の税額控除を完了させるルートには、ワンストップ特例制度と寄附金控除申告方法(確定申告)の2通りが存在します。どちらを選ぶべきかは、確定申告を行う予定の有無や寄附先自治体数によって明確に分かれます。
| 比較項目 | ワンストップ特例制度 | 確定申告(e-Tax) |
|---|---|---|
| 対象者の条件 | 給与所得者で確定申告が不要な方、年間寄附先が5自治体以内 | 寄附先が6自治体以上、または医療費控除・副業等で元々確定申告をする方 |
| 控除の形式 | 全額が翌年の「住民税」から減額 | 当年の「所得税(還付)」+翌年の「住民税(減額)」 |
| 申請期限 | 寄附翌年の1月10日必着(アプリ完結も普及) | 寄附翌年の3月15日まで(還付申告は5年間有効) |
| 源泉徴収票の扱い | 提出・入力ともに不要(限度額確認時のみ参照) | 提出は不要だが、作成画面で各数値を完全入力する |
e-Taxを利用する場合、マイナンバーカードを用いた「マイナポータル連携」を活用すると、源泉徴収票データや各ふるさと納税ポータルの寄附データを自動取得できます。手入力を最小限に抑え、転記ミスを防ぐデジタル申告が主流となっています。
一般に知られていない盲点とネットの誤解|住宅ローン控除や医療費控除との併用
税制の組み合わせにおいて、最も計算狂いが生じやすいのが「住宅ローン控除」や「医療費控除」との併用問題です。ネット上には「併用するとふるさと納税の上限額が激減する」といった極端な言説も見受けられますが、正しい税務ロジックは以下の通りです。
- 住宅ローン控除との併用関係:ワンストップ特例を利用した場合、ふるさと納税は住民税からのみ控除されるため、所得税から控除される住宅ローン控除と干渉しにくく、枠枠を最大限に活かせます。一方、確定申告を選択した場合でも、所得税で引ききれなかった住宅ローン控除は住民税から上限(最高9.75万円等)まで引かれるため、枠が重なって損をするケースは年収や借入額が特定の境界にある層に限られます。
- 医療費控除との併用関係:医療費控除を申告すると「所得控除の額の合計額」が増加するため、課税所得そのものが縮小します。結果として、住民税所得割額をベースに計算されるふるさと納税の上限額が数千円から数万円程度下がる点には注意が必要です。
- 「前年の源泉徴収票」で計算するタイムラグの罠:ふるさと納税の年間上限枠は「寄附を行うその年の1月1日〜12月31日の年収」で確定します。しかし、年内に寄附を行う段階では当年の源泉徴収票は手元にありません。前年の源泉徴収票を参考にする場合、残業代の増減や転職、産休・育休による給与変動を織り込んでシミュレーションしなければ、上限オーバーの自己負担が発生します。

【プロの結論】ふるさと納税で損をしないための行動判断基準と家計戦略
家計経済の観点から見れば、ふるさと納税は単なる「返礼品ショッピング」ではなく、本来支払うべき税金を実質2,000円の手数料で前払いし、地域支援と生活防衛を両立させる合理的な資産管理術です。制度のポテンシャルを最大化するための判断基準を提示します。
積極的に枠上限まで使い切るべき人の条件
- 前年と比べて年収水準が同等以上、または賞与が増加傾向にある給与所得者
- 医療費控除や多額の雑損控除などを申告する予定がない世帯
- 日常的に消費する米・肉・日用品などを返礼品に選び、生活費の直接圧縮を図れる家計
慎重に数値を低めに見積もるべき人の条件
- 当年の途中で退職、転職、独立、休職などを経験し、年収が読みにくい状況にある方
- 年間10万円を超える高額な医療費支出があり、医療費控除を確実に申告する予定の方
- 歩合給やインセンティブの割合が高く、12月の最終給与が出るまで年収のブレ幅が大きい方
年収が確定していない年内に寄附を行う際は、前年実績の上限シミュレーション額から10〜15%程度低めの安全圏で寄附を留めることが、想定外の持ち出しを防ぐ最も堅実なリスクヘッジです。
【ふるさと納税と源泉徴収票】に関するよくある質問(FAQ)
Q1:手元に源泉徴収票がまだない時期(春〜秋)はどうやって上限額を計算すればいいですか?
A1:前年度の源泉徴収票、または毎年5〜6月に会社から配られる「住民税決定通知書」に記載された数値を代用してシミュレーションを行います。昇給や減給が大幅にない限り、前年の数字で概算枠を掴むことが可能です。年収変動が大きい方は、毎月の給与明細の累計から当年年収を推計してください。
Q2:確定申告をするとき、源泉徴収票の原本を税務署に郵送しなくて本当によいのですか?
A2:はい、郵送や持参は一切不要です。2019年4月1日以後の申告書提出から、給与所得の源泉徴収票の添付義務は廃止されました。ただし、記載内容(支払金額や源泉徴収税額、法人番号など)を申告書に正確に入力・転記する必要があるため、手元での確認と5年間の自宅保管が推奨されます。
Q3:ワンストップ特例を申請した後に確定申告が必要になった場合、どうすればいいですか?
A3:確定申告を行うと、それまで申請していたワンストップ特例はすべて自動的に無効(破棄)になります。そのため、確定申告書を作成する際に、ワンストップ申請済みだった自治体の分も含め、その年に行った「すべてのふるさと納税」の寄附金受領証明書を取りまとめて寄附金控除欄に入力・申告し直す必要があります。
Q4:配偶者控除や扶養控除があると、ふるさと納税の上限額は減りますか?
A4:はい、上限額は下がります。扶養控除等によって「所得控除の合計額」が増えると、課税所得が減少し、住民税所得割額が小さくなるためです。シミュレーターを利用する際は、単独年収だけでなく必ず「配偶者の有無」「扶養親族の人数と年齢区分」を正確に設定してください。
まとめ:源泉徴収票を正しく読み解き、賢く確実な控除を受けよう
ふるさと納税と源泉徴収票の関係において重要なのは、「書類の提出」にとらわれるのではなく、「記載された正確な数字を把握して上限枠を正しく算定し、適した申請ルートで申告を完結させる」ことです。
12月に勤務先から最新の源泉徴収票が交付されたら、「支払金額」「給与所得控除後の金額」「所得控除の額の合計額」の3点を確認し、年間の寄附総額と照合してください。正しい知識を持って制度を活用し、無駄のないスマートな節税と返礼品の恩恵を受け取りましょう。 (出典: ふるさと 納税 源泉 徴収 票(Yahoo!ニュース))
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。
