過払い金とは何か?発生条件と時効10年の真実を元記者が徹底解説
テレビCMやラジオ広告で長年耳にする「過払い金」という言葉。漠然と「借金をした人がお金を取り戻せる仕組み」と知ってはいても、「自分は対象なのか」「いくら戻るのか」「請求するとブラックリストに載ってクレジットカードが使えなくなるのではないか」といった疑問や不安を抱える人は少なくありません。実際の現場取材や法曹関係者へのヒアリングを重ねると、制度に対する誤解から数十万〜数百万円もの正当な返還権利を放置したまま、時効を迎えてしまっているケースが後を絶ちません。
過払い金とは、過去に貸金業者へ法定制限を超えて支払い過ぎていた利息(不当利得)を指します。法改正から年月が経過した現在、請求期限である「完済から10年の消滅時効」のタイムリミットが迫っています。本稿では、過払い金が発生する仕組みや対象条件、メリット・デメリット、信用情報機関への影響といった噂の真相まで、客観的なデータと判例に基づいて徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:過払い金とは、2010年6月17日以前の「グレーゾーン金利」によって発生した法的に返還されるべき超過利息。
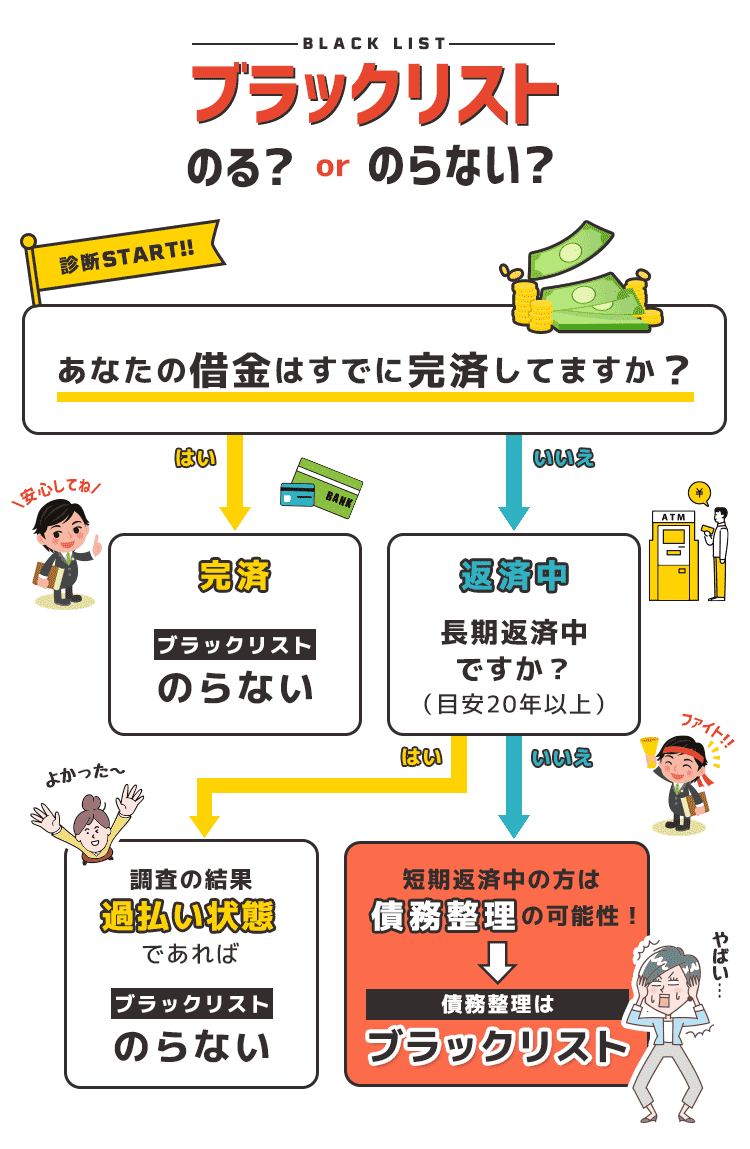
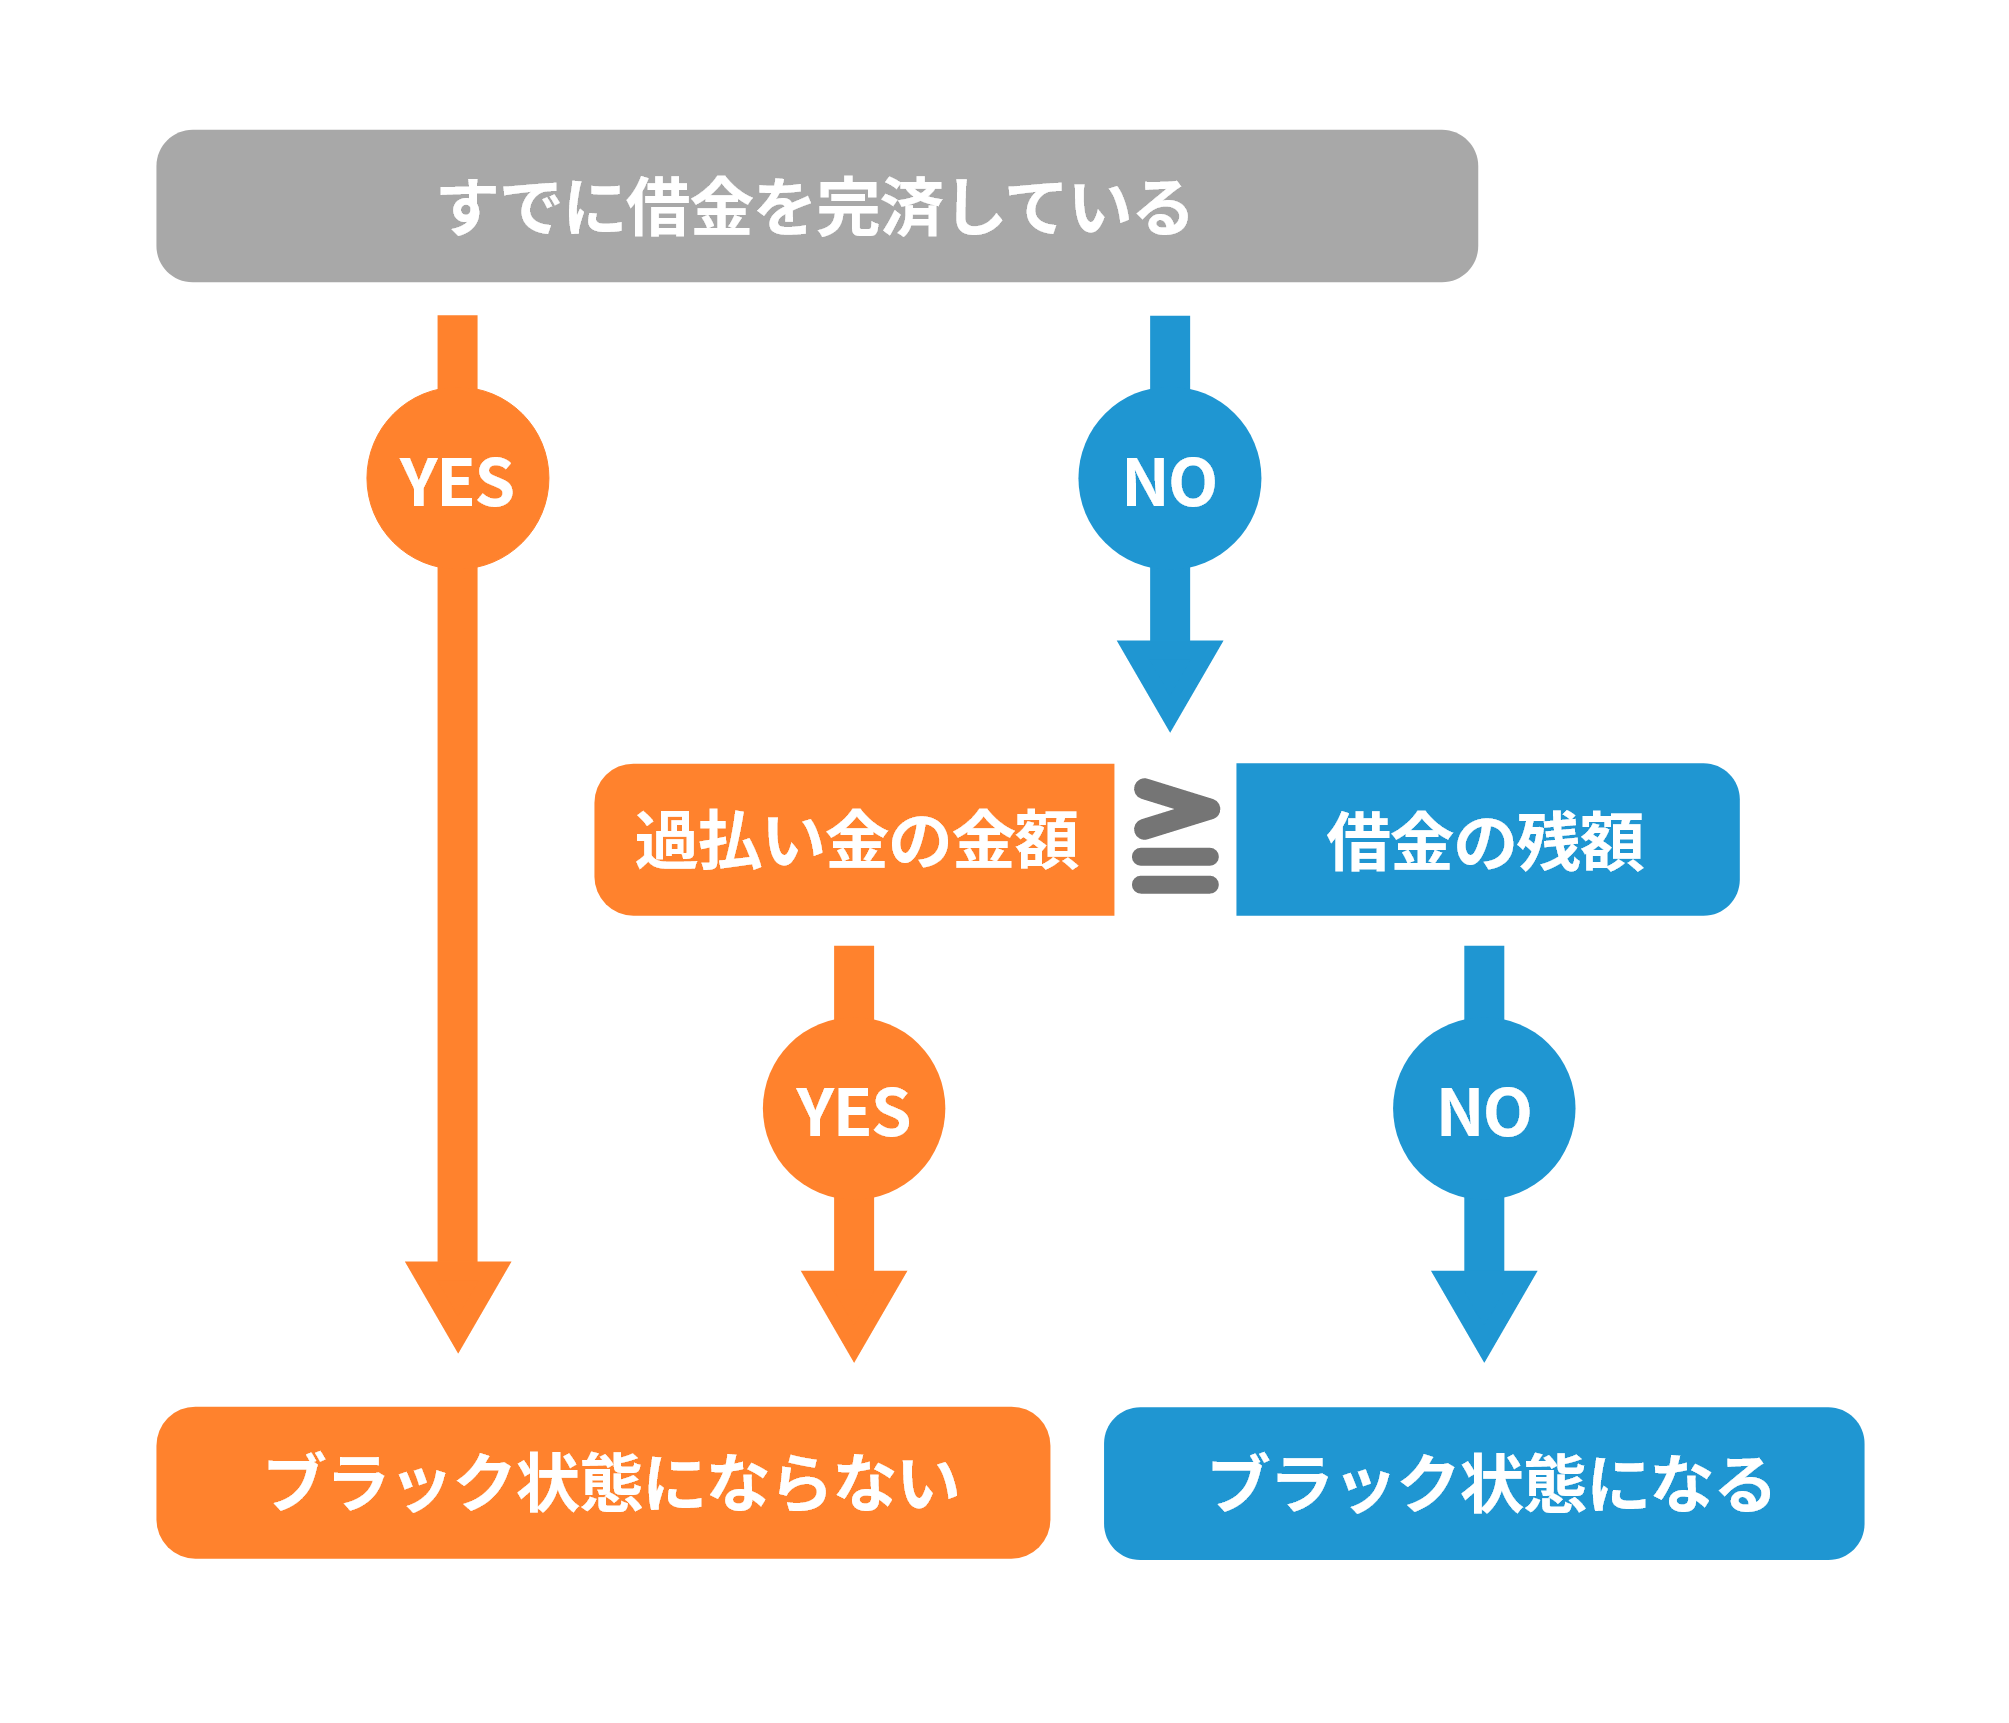
- 要点2:最終取引日(完済日)から10年で時効消滅するが、完済後の請求であればブラックリスト(信用情報)への悪影響は一切生じない。
- 要点3:現在返済中での請求や、引き直し計算で借金が残る場合は「債務整理」扱いとなるリスクがあるため、事前の正確な試算が不可欠。
【基本構造】過払い金とは?グレーゾーン金利と法改正のメカニズム
過払い金という現象の根底には、かつて日本の金融界に存在した「2つの法律の上限金利の食い違い」があります。それが「グレーゾーン金利」と呼ばれる問題です。
お金を貸し出す金利の上限を定めた法律には、民事上のルールである「利息制限法」と、刑事罰を科す「出資法上限金利」の2種類が存在していました。利息制限法では借入元本に応じて年15.0%〜20.0%を上限とし、これを超える金利は「無効」と定めていましたが、罰則規定がありませんでした。一方で当時の旧出資法の上限金利は年29.2%であり、これを超えなければ刑事罰に問われない構造になっていたのです。
貸金業法(旧貸金業規制法)第43条に規定されていた「みなし弁済」(債務者が任意で支払った等の要件を満たせば超過利息も有効とみなす制度)を盾に、アコムやプロミスをはじめとする消費者金融やクレジットカード会社は、利息制限法を超え出資法未満の金利(年20.0%〜29.2%)で貸し付けを行っていました。これがグレーゾーン金利の正体です。
しかし、2006年1月13日の最高裁判所判決により、みなし弁済の適用要件が厳格化され、事実上グレーゾーン金利は無効と判断されました。これを受けて法改正が進み、2010年6月18日に改正貸金業法が完全施行されたことで、出資法の上限金利も年20.0%に引き下げられ、グレーゾーン金利は完全に撤廃されました。過払い金とは、民法第703条の「不当利得返還請求権」に基づき、法律上の原因なく業者が受け取っていた超過利息を本来の持ち主に返還させる法的手続きを指します。さらに民法第704条により、業者が違法性を認識していた「悪意の受益者」と認められる場合は、過払い金に年5%(民法改正後は年3%)の利息を上乗せして請求することも可能です。
【対象条件と時効】あなたはいくら戻る?発生条件と「時効10年」の壁
現在において「自分に過払い金があるのか」を判断するための過払い金対象条件は、主に以下の3点に集約されます。
- 借入時期:2010年(平成22年)6月17日以前に借入を開始していること
- 対象取引:消費者金融(アコム、プロミス、アイフル、レイク等)や信販会社・クレジットカードのキャッシング枠であること
- 時効の有無:最後の返済(完済日)から10年以内であること
ここで極めて重要なのが「過払い金時効10年」という法的期限です。過払い金の返還請求権は、権利を行使できる時から10年間行使しないときに消滅します(民法第166条)。判例上、この時効の起算点は「借入を始めた日」ではなく、「最終取引日(通常は借金を完済した日)」と定義されています。つまり、2005年から借入をしていたとしても、2018年に完済した取引であれば、2028年まで時効は成立しません。
一方で、銀行のカードローンやクレジットカードの「ショッピング枠(一括払い・リボ払い)」は、利息制限法の範囲内で貸し付けが行われているか、法的に「立替金」として扱われるため、過払い金は構造上発生しません。アコムプロミス過払い金をはじめとする大手消費者金融やエポス、セゾン、三菱UFJニコスなどのキャッシング利用歴が主な調査対象となります。
【データ徹底比較】過払い金請求の費用相場・戻り額・リスク総まとめ
実際に請求を行う場合、どのような収支バランスや手続きの違いがあるのかを把握しておく必要があります。以下の比較表は、過払い金返還手続きにおける主要な状況別の特徴、費用感、実務上の影響を整理したデータです。
| 請求パターン | 戻り額の目安・費用相場 | ブラックリスト影響 | 編集部の実務的評価 |
|---|---|---|---|
| 完済後の過払い金請求 | 平均数十万〜150万円程度 成功報酬:返還額の20%〜25%前後 | 影響なし(事故情報は登録されない) | デメリットがほぼ皆無。時効を迎える前に最優先で調査すべき領域。 |
| 返済中(過払い金が残債を上回る場合) | 借金がゼロになり、差額が手元に戻る 着手金+成功報酬 | 一時的に登録される可能性があるが、完済扱いで抹消される | 事前に綿密な過払い金計算シミュレーションを行い、残債を相殺できるか確認必須。 |
| 返済中(過払い金で完済できない場合) | 借金の元本が大幅に減額される 債務整理の手続き費用 | 事故情報として登録(約5年間新規借入・クレカ不可) | 「過払い金請求」ではなく実質「任意整理」となるため、生活防衛計画が前提。 |
| 請求を放置・未着手 | 0円(10年経過で権利が永久消滅) | なし | 最大の損失パターン。業者の倒産や時効完成による損失リスク大。 |

【噂の真相を検証】ブラックリスト入りのデマと隠された本当のリスク
過払い金請求を躊躇する人の多くが口にするのが、「ブラックリストに載ってローンが組めなくなるのではないか」という懸念です。しかし、信用情報の実務においては、明確な事実の切り分けが必要です。
結論から言えば、借金をすでに完済した状態で過払い金を請求する場合、信用情報機関(CIC、JICC、全国銀行個人信用情報センター)に事故情報(いわゆるブラックリスト)が登録されることは絶対にありません。かつては一時的に「契約見直し」等のコードが記録された時代もありましたが、2010年に金融庁の方針により、完済後の過払い金返還請求に関して信用情報へ登録すること自体が全面的に禁止されました。
ただし、知っておくべき過払い金デメリットと過払い金請求リスクも確実に存在します。以下の2点は特に注意が必要です。
- 返済中の請求による事故情報登録:借金の返済中に請求を行い、過払い金で借入残高を相殺しきれなかった場合、法的手続き上は「任意整理」扱いとなります。この場合は信用情報機関に事故情報が約5年間登録され、新規のローン契約やクレジットカード発行が制限されます。
- 請求先グループでの「社内ブラック」:信用情報機関への登録がなくても、過払い金を請求された貸金業者やそのグループ会社(系列の銀行や保証会社)の内部データベースには、請求履歴が半永久的に残ります。その結果、該当する業者や系列カードの再契約・再利用が困難になる場合があります。
【実態検証】利用者の生の声と返還手続き現場で見えたリアル
ネット上の口コミやSNS、知恵袋などのコミュニティでは、「過払い金請求は怪しいのではないか」「本当に手元にお金が戻ってくるのか」といった声が散見されます。しかし、現場の法律事務所や利用者の実際の声を取材すると、明確な実態が浮かび上がってきます。
実際に5年以上キャッシングを利用し、完済後に手続きを行った50代男性の手記では、「手元に契約書も明細書も一切残っていなかったが、弁護士に依頼したら貸金業者から取引履歴を取り寄せてくれて、約120万円が返還された。家族にも知られずに口座へ振り込まれた」という事実が語られています。貸金業法第19条の2により、業者側には取引履歴の開示義務があるため、利用者が当時の書類を紛失していても調査は可能です。
また、返還手続きには「任意交渉(話し合い)」と「裁判(訴訟提起)」の2つのルートがあります。任意交渉では早期解決(2〜4か月程度)が望める反面、過払い金元本の70%〜90%程度での和解を提示される傾向があります。一方、裁判を起こせば過払い金元本の100%回収に加え、年3%〜5%の利息まで満額回収できるケースが多いものの、解決までに半年〜1年以上の期間を要します。費用対効果と回収スピードのどちらを優先するかは、専門家と相談しながら決定するのが現実的な選択です。
【プロの結論】請求すべき人・慎重になるべき人の決定的な判断基準
経済的観点および個人の資産防衛の視点から、過払い金請求を進めるべき人と、慎重な検討を要する人の境界線を提示します。
✅ 迷わず即座に請求・調査すべき人
- 2010年6月以前から消費者金融やクレジットカードでキャッシングを利用し、すでに完済している人
- 過去に長期にわたり借入と返済を繰り返していたが、完済から間もなく10年が経過しそうな人
- 手元に当時の明細がないものの、過去の借入履歴に心当たりがある人
⚠️ 状況を精査してから慎重に判断すべき人
- 現在も複数社から借入があり、過払い金が発生していても残債を完済しきれない可能性が高い人
- 過払い金を請求しようとしている会社のクレジットカードを公共料金や生活費の引き落としに常用している人(請求によってカードは自動解約となります)
- 住宅ローンや自動車ローンの本審査を数か月以内に控えている返済中の人
過払い金は、かつての高金利環境下であなたが余分に支払いすぎた正当な自己資産です。放置しても貸金業者が自発的に返金してくれることは法的にあり得ません。まずは「弁護士司法書士相談」を活用し、引き直し計算のシミュレーションを実施することが、後悔を防ぐ最も確実なステップとなります。
【過払い金とは】に関するよくある質問(FAQ)
Q1:クレジットカードのショッピング枠の利用でも過払い金は発生しますか?
A1:発生しません。過払い金は貸金業法の利息制限法を超える金利に対して生じるため、割賦販売法が適用されるショッピング枠(分割払い・リボ払い・一括払い)は対象外です。ただし、クレジットカードに付帯している「キャッシング枠」で2010年6月以前から借入を行っていた場合は過払い金の返還対象となります。
Q2:昔の契約書や利用明細書をすべて捨ててしまいましたが請求できますか?
A2:問題なく請求可能です。弁護士や司法書士に依頼すると、貸金業者に対して「取引履歴」の開示を請求します。業者側には法令上の開示義務があるため、契約日、借入額、返済履歴がすべてデータとして開示され、そこから正確な過払い金額を計算(引き直し計算)できます。
Q3:過払い金請求をすると家族や勤務先に借金の過去がバレてしまいますか?
A3:専門家に依頼すれば、周囲に知られるリスクは極めて低くなります。手続きに関する連絡や郵便物はすべて担当の弁護士・司法書士事務所を経由し、個人名での連絡や局留めなどの配慮が行われます。完済後の請求であれば自宅に業者の督促が来ることも一切ありません。
まとめ:時効が迫る今こそ知っておくべき適切な選択肢
過払い金とは、過去の制度的歪みの中で支払われた「法的に取り戻すべき大切なお金」です。完済後の請求であればブラックリストに登録されるリスクもなく、正当な権利として返還を受けることができます。
法改正から長い歳月が経過した現在、多くの借入契約が「完済後10年の消滅時効」の境界線に到達しています。時効が完成してしまうと、どれだけ高額な過払い金が存在していたとしても、法的に1円も取り戻すことができなくなります。心当たりのある借入履歴がある場合は、過払い金計算シミュレーションや専門家の無料相談を活用し、まずは自身の権利の有無を確認することをおすすめします。 (出典: 過払い 金 と は(Yahoo!ニュース))
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。
