小規模宅地等の特例とは?8割減額の要件と家なき子の落とし穴
相続が発生した際、遺族の生活基盤や事業継続を支える最大の減税策として知られるのが「小規模宅地等の特例」です。自宅の敷地であれば最大80%もの評価額が減額されるため、適用できるかどうかで納税額が数百万円から数千万円単位で激変します。しかし、その強力な節税効果の裏側には、極めて緻密かつ厳格な適用ルールが張り巡らされています。
近年では家族形態の多様化に伴い、同居親族だけでなく「家なき子特例」や「二世帯住宅」の判定、さらには賃貸物件を対象とする「貸付事業用宅地等」の要件確認を巡って税務署とのトラブルに発展するケースが後を絶ちません。制度の全体像から具体的な計算手順、見落としがちな盲点までを徹底的に解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:自宅の敷地(特定居住用宅地等)は330㎡まで相続税評価額が80%減額され、都市部の高額地でも劇的な節税が可能になる。
- 要点2:同居親族以外の「家なき子特例」や「別居親族」にも道は開かれているが、3年以内の持ち家要件などハードルは極めて高い。
- 要点3:特例の適用によって「納税額がゼロ」になる場合であっても申告手続きは必須であり、無申告や遺産分割の遅れは特例喪失に直結する。
【基本解説】小規模宅地等の特例で相続税が最大8割減額されるメカニズム
小規模宅地等の特例(租税特別措置法第69条の4)は、被相続人(亡くなった方)が居住や事業に使っていた土地を、遺族が相続した後の生活や事業の基盤が崩壊しないよう配慮された優遇制度です。もし自宅の土地にそのまま高額な相続税が課されれば、納税のために住まいを手放さざるを得ない事態に追い込まれかねません。国税庁のタックスアンサー(No.4124)にも規定されている通り、本制度は居住権と事業継続の確保を目的としています。
対象となる宅地は主に3つの類型に分かれており、それぞれ減額割合と適用を受けられる限度面積が明確に定められています。
| 宅地の区分 | 主な用途 | 限度面積と減額割合 | 実務上の重要ポイント |
|---|---|---|---|
| 特定居住用宅地等 | 被相続人等の自宅敷地 | 限度面積 330平米 / 80%減額 | 配偶者は無条件適用。同居親族は居住・保有継続が要件。 |
| 特定事業用宅地等 | 自営業・店舗・工場などの敷地 | 限度面積 400平米 / 80%減額 | 親族が事業を承継し、申告期限まで事業と保有を継続。 |
| 貸付事業用宅地等 | アパート・賃貸マンション・駐車場 | 限度面積 200平米 / 50%減額 | 相続開始前3年以内に貸付開始した土地は原則除外(例外あり)。 |
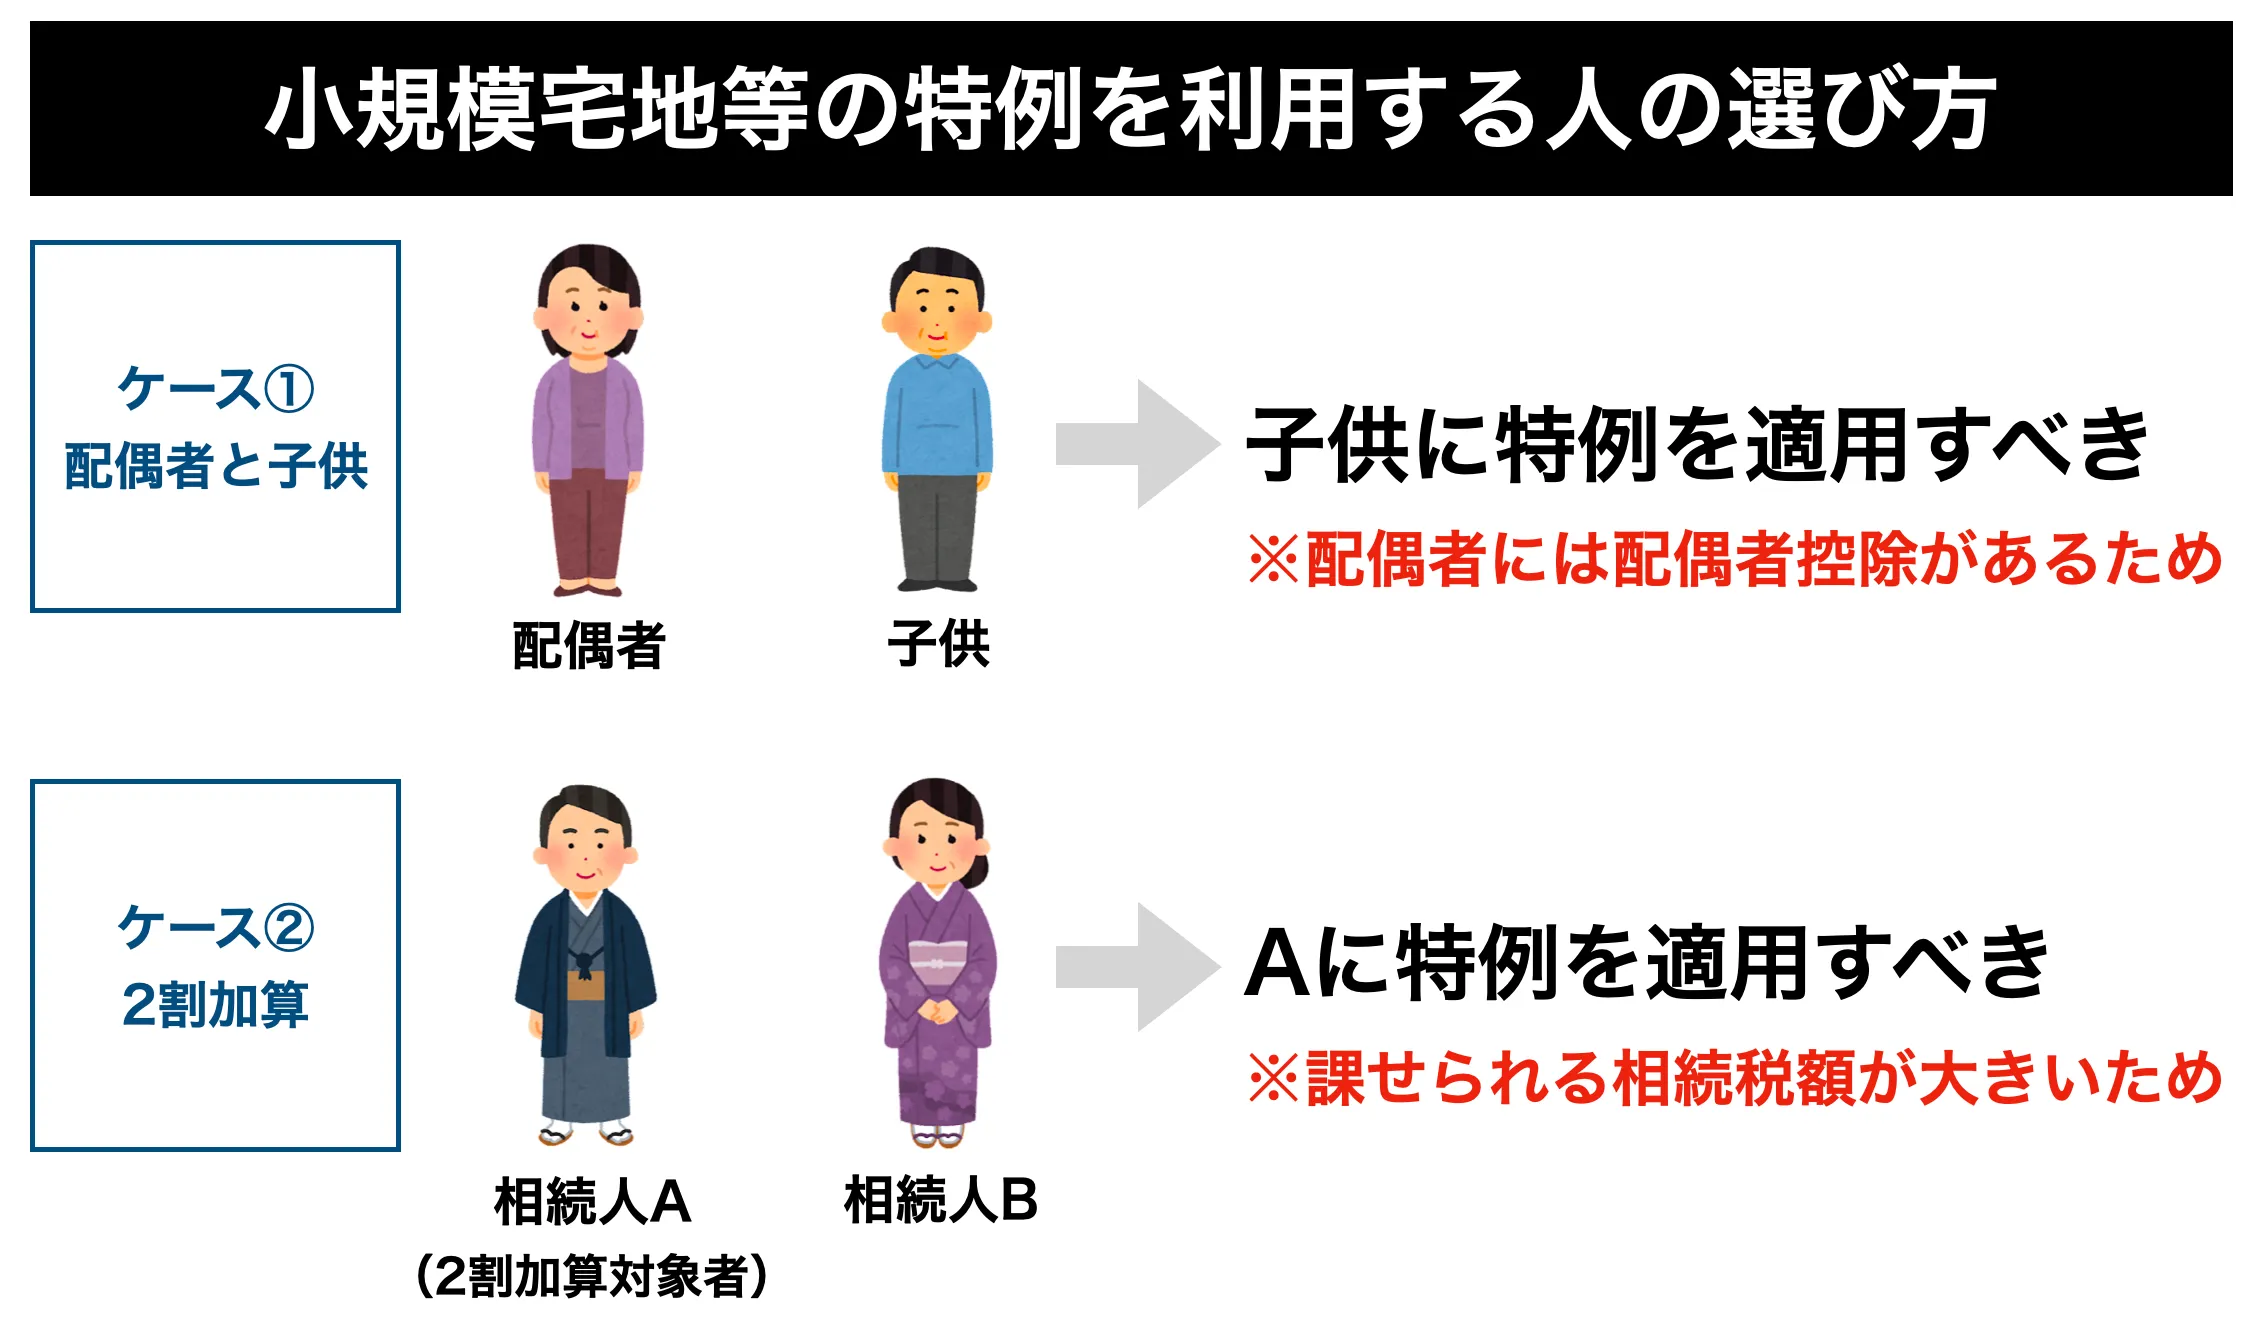
とりわけ一般の家庭において利用頻度が高いのが「特定居住用宅地等」です。たとえば、路線価ベースで5,000万円と評価される自宅敷地(330㎡以下)について本特例を適用すれば、課税対象となる評価額はわずか1,000万円(8割減額)へと圧縮されます。さらに配偶者が相続する場合には「配偶者の税額軽減(配偶者控除)」を併用できるため、基礎控除の枠組みと合わせることで、一次相続における課税負担をほぼ皆無に抑え込む設計も現実味を帯びてきます。
【誰が使える?】配偶者・同居親族・別居親族(家なき子特例)の決定的な適用要件
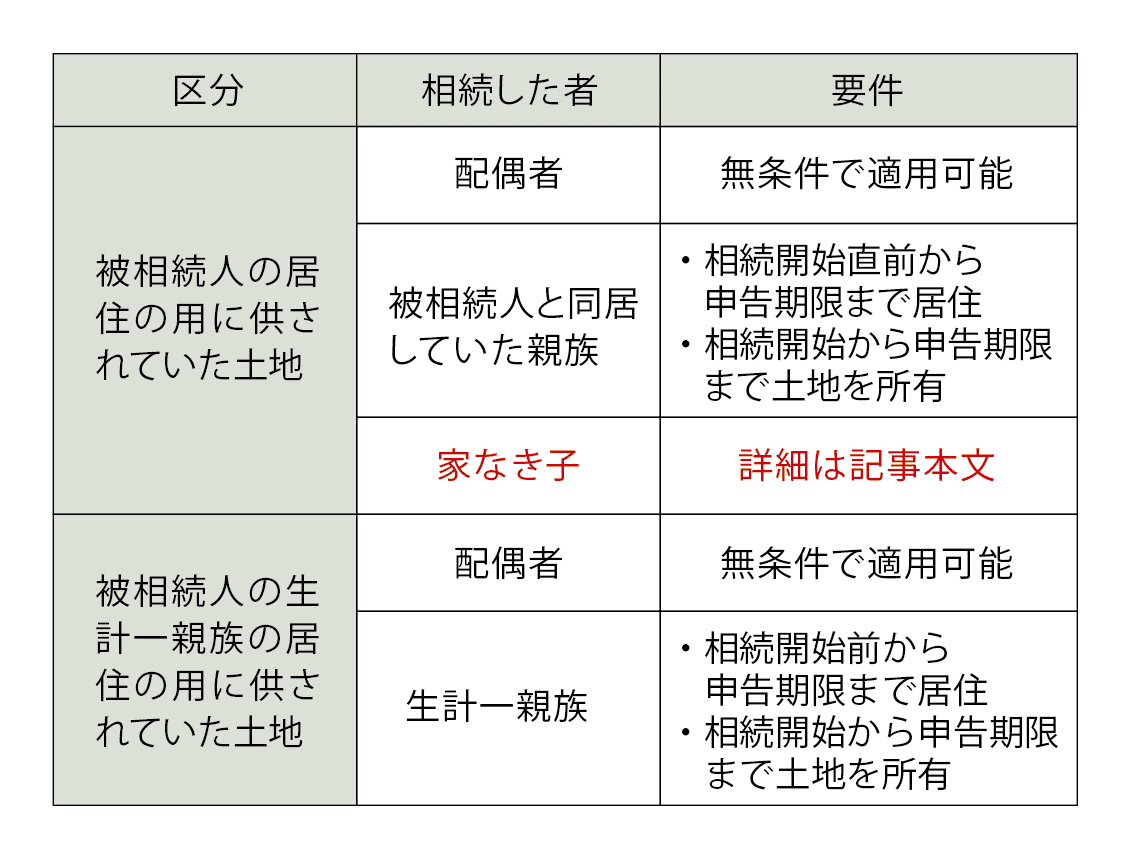
自宅敷地を対象とする特定居住用宅地等の適用を受けるためには、「誰がその土地を取得したか」という取得者の属性が決定打となります。税法上、取得者は明確に3つの階層に区分されています。
第1の階層は「配偶者」です。配偶者が取得する場合、同居していたかどうかや、相続後にその土地を売却したか否かに関わらず、無条件で特例の適用が可能です。生活保障の観点から最も強力に保護されています。
第2の階層は「同居親族」です。被相続人と日常生活を共にしていた親族が土地を取得する場合、原則として「相続開始前から申告期限(相続開始から10ヶ月)までその家に住み続け、かつその土地を所有し続けること」が必須要件となります。ここで頻繁に問題となるのが「単身赴任」や「二世帯住宅」の扱いです。二世帯住宅 特例適用の可否については、建物の内部で行き来ができない完全分離型であっても、一棟の建物として登記(共有登記または単独登記)されていれば敷地全体に特例が適用されます。しかし、建物を階層ごとなどで「区分所有登記」している場合は、同居親族が居住している専有部分に対応する敷地割合しか適用できなくなるため、事前の登記確認が生命線となります。
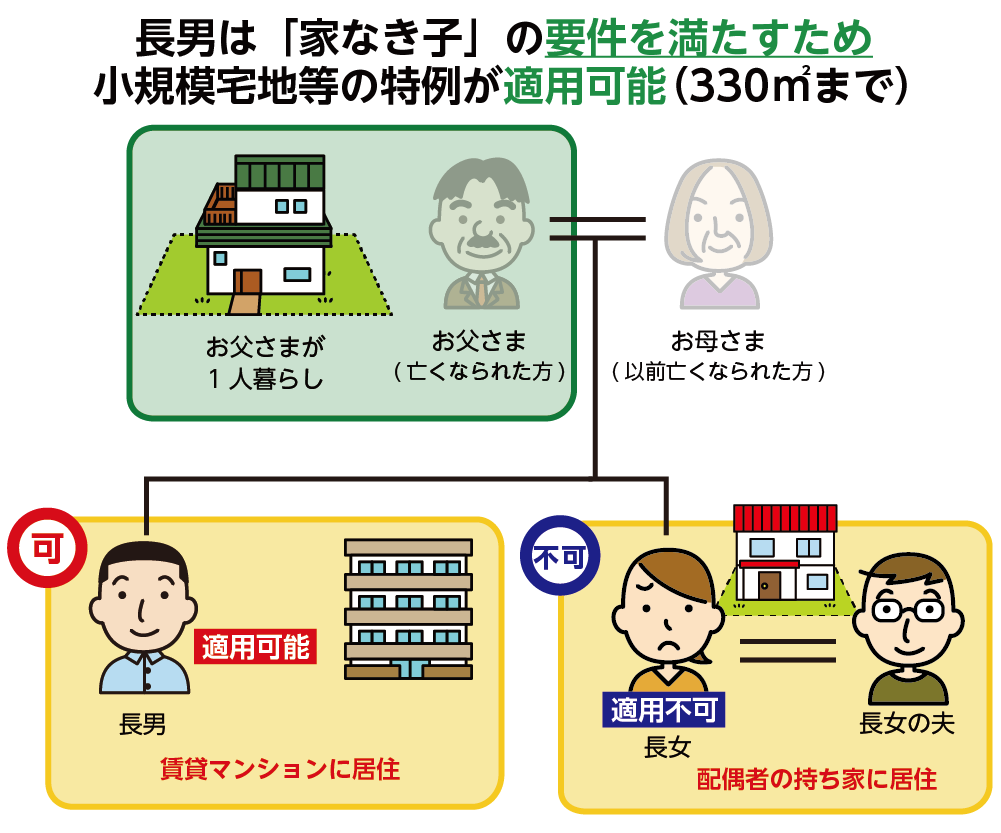
第3の階層が、世間から「家なき子特例」と通称される「別居親族」への救済規定です。被相続人に配偶者もおらず、同居していた親族もいない「一人暮らしの親」が亡くなった場合に限り、一定の要件を満たした別居親族が土地を相続する際に特例が認められます。
この家なき子特例 要件は、節税目的の濫用を防ぐために度重なる法改正で厳格化されており、以下のハードルをすべてクリアしなければなりません。
- 日本国籍を有し、日本国内に住所があること。
- 被相続人に配偶者および同居親族が一切いないこと。
- 相続開始前3年以内に、自分自身、自分の配偶者、三親等内の親族、または自身が役員を務める同族会社が所有する家屋に居住したことがないこと。
- 相続した自宅を、相続開始から申告期限まで保有し続けていること。
「賃貸暮らしを続けている子ども」を救済するための制度ですが、親族が保有する賃貸物件に住んでいる場合や、相続直前に持ち家を親族間売買して形式的に賃貸にしたケースは完全に封じ込まれています。
【実態検証】「税理士の現場」と当事者の手記から見えたリアルな葛藤とトラブル
特例適用の現場では、税制の数字合わせだけでは片付けられない生々しい人間模様とトラブルが渦巻いています。ベテラン税理士や相続実務の現場からは、「8割減額という巨額の経済的利益が、かえって家族の分断を招く引き金になっている」という指摘が絶えません。
大手資産税専門事務所に持ち込まれたある相談では、一人暮らしの母親が急逝した際、賃貸暮らしをしていた次男が「家なき子特例を使って自分が実家を相続し、相続税をゼロにしたい」と主張しました。これに対し、近隣に持ち家があり母親の日常の介護や通院を献身的に支えていた長男が反発。「親の面倒を一切見ずに賃貸に住んでいた弟が税制上の最大の恩恵を受け、介護を担ってきた自分が何の優遇も受けられないのは理不尽だ」と遺産分割協議が決裂し、泥沼の家庭裁判所調停へと発展しました。
ネット上の掲示板やSNS上でも、「家なき子の条件を満たすためにあえて持ち家を買わずに賃貸で我慢してきたが、親が亡くなる直前に兄が実家へ同居したため特例枠を奪われた」「住民票だけ実家に移して同居を装っていたが、税務調査で公共料金の使用実績や勤務先への通勤定期ルートを調べ上げられ、仮装隠蔽とみなされて重加算税を課された」といった告白が散見されます。
国税庁は生活実態の把握において極めて緻密な調査を展開しており、単なる住民票の移動や形式的な賃貸契約は通用しません。「実態としてどこを生活の本拠としていたか」が厳しく問われるのが実情です。
一般に知られていない盲点とネットの誤解|申告要件と遺産分割協議の期限
小規模宅地等の特例を検討する際、ネット上で最も多く見受けられる致命的な誤解が「評価額を80%減額した結果、基礎控除以下(納税額ゼロ)になるなら税務署への申告は不要である」という思い込みです。
本制度には厳格な「申告要件」が課されています。「特例を適用して税額がゼロになる場合であっても、必ず相続税の申告書を税務署へ提出しなければ特例は適用されない」という絶対的なルールが存在します。申告期限である「被相続人が死亡したことを知った日の翌日から10ヶ月以内」に手続きを怠ると、特例の権利を失い、減額前の本来の評価額に基づいて巨額の相続税と無申告加算税・延滞税が課されることになります。
さらに見落とせないのが「遺産分割協議 期限」の壁です。特例の対象となるのは「申告期限までに遺産分割が確定している宅地」に限られます。親族間で揉めて遺産分割協議がまとまらない場合、申告期限時点では特例を適用できず、一旦は正規の高い税額で納税資金を工面しなければなりません。
ただし、救済措置として当初申告時に「申告期限後3年以内の分割見込書」を添付して提出しておけば、申告期限から3年以内に分割が成立した段階で更正の請求を行い、特例を適用して払いすぎた税金の還付を受けることが可能です。
また、申告時に必要となる「小規模宅地等の特例 添付書類」の収集も一筋縄ではいきません。特定居住用宅地等の場合、全ての相続人を網羅した戸籍謄本や遺産分割協議書(印鑑証明書付き)はもちろん、マイナンバー確認書類、住民票の写しが必要です。さらに家なき子特例を利用する場合は、過去3年間の居住実態を証明する「賃貸借契約書」や「賃貸物件の登記事項証明書」など、膨大な公的書類の提出が義務付けられています。
【計算シミュレーション】小規模宅地等の特例 計算方法と節税インパクトの実例
実際の計算手順と、特例の適用によってどれほどの節税インパクトが生まれるのかをシミュレーションします。
【前提条件】
- 被相続人:父(配偶者は既に他界)
- 相続人:同居していた長男、別居(持ち家あり)の長女の2名(基礎控除額:3,000万円 + 600万円 × 2人 = 4,200万円)
- 遺産総額:自宅土地(面積200㎡、路線価評価6,000万円)、建物(評価500万円)、預貯金1,500万円(合計:8,000万円)
- 長男が自宅土地・建物をすべて相続し、預貯金を長男と長女で均等分割
■ 特例を適用しない場合:
遺産総額8,000万円 - 基礎控除4,200万円 = 課税遺産総額3,800万円
法定相続分(各1/2:1,900万円ずつ)に応じた相続税額を算定すると、相続税の総額は470万円となります。
■ 小規模宅地等の特例(特定居住用宅地等)を適用する場合:
自宅土地の面積は200㎡であり、限度面積330㎡の中に完全に収まります。したがって、土地評価額の全額に対して80%減額が適用されます。
土地の減額額 = 6,000万円 × 80% = 4,800万円
特例適用後の土地評価額 = 6,000万円 - 4,800万円 = 1,200万円
再計算後の遺産総額は「土地1,200万円 + 建物500万円 + 預貯金1,500万円 = 3,200万円」となります。
この結果、遺産総額3,200万円が基礎控除額4,200万円を下回るため、最終的な相続税の納税額は「0円」になります。
このシミュレーションが示す通り、特例の適否ひとつで納税負担が470万円から0円へと一変します。小規模宅地等の特例 計算方法を正確に把握し、限度面積の枠を使い切ることが極めて合理的であることが数値からも裏付けられます。
【プロの結論】家族社会学・境界線の視点から見る資産承継と向き不向きの判断基準
小規模宅地等の特例は、単なる税制上の割引クーポンではありません。家族社会学や心理学の観点から分析すると、親世代と子世代の間にある「心理的バウンダリー(境界線)」や、同居による介護負担の偏りが制度利用の成否を大きく左右しています。
かつての家制度を前提とした「長男の同居と家督相続」が自明でなくなった現代において、親の自宅という不動産は、家族内の愛憎や不公平感が最も噴出しやすい資産です。節税メリットだけを追い求めて不自然な同居を試みたり、家なき子の枠組みに執着したりすると、親族関係の破綻という取り返しのつかない代償を払うことになりかねません。
特例活用に確固たる適合性があるケース
- 真実の生活拠点として長年親と同居を継続してきた親族がいる家庭:生活防衛という制度本来の趣旨に完全に合致し、税務調査リスクも極めて低い。
- 二世帯住宅で区分所有登記を避け、将来的な土地の売却・保有方針が共有できている家庭:登記形式のミスさえ回避すれば、最大の減税枠を安全に享受可能。
- 相続発生以前から持ち家を持たず、正当な賃貸生活を維持している別居親族が単独で親の空き家を承継するケース。
無理に特例を狙わず、別手段を模索すべきケース
- 特例適用のためだけに直前で住民票を移したり、形骸的な賃貸契約を結ぼうとしている家庭:近年の国税当局の厳格な実態調査により、追徴課税の格好の標的となる。
- 兄弟姉妹間で介護負担や生前贈与を巡る確執が存在する家庭:特定の相続人のみが特例の恩恵を受ける遺産分割案は紛争を激化させるため、土地を売却して現金で等分する「換価分割」を視野に入れるべきである。
【小規模宅地等の特例】に関するよくある質問(FAQ)
Q1:被相続人が老人ホームに入所していた場合でも、自宅に特例は使えますか?
A1:一定の要件を満たせば適用可能です。被相続人が「要介護認定」または「要支援認定」を受けており、入所した施設が特別養護老人ホームや有料老人ホームなど法令で定められた施設であること、かつ従来の自宅を他人に賃貸するなど別の用途に供していないことが条件となります。
Q2:特例を使って相続した自宅を、申告期限を過ぎた後に売却しても問題ありませんか?
A2:申告期限(相続開始の翌日から10ヶ月)を経過した後であれば、売却しても特例が取り消されることはありません。ただし、申告期限前(10ヶ月以内)に売却してしまうと同居親族や家なき子の保有継続要件を満たさなくなり、特例の適用資格を失うため売却時期には細心の注意を払ってください。
Q3:兄弟2人で自宅の土地を共有名義で相続した場合、特例はどうなりますか?
A3:同居していた兄弟の持分にのみ特例が適用され、別居している兄弟の持分には特例が使えません。小規模宅地等の特例は「土地全体」ではなく「取得者ごとの持分」に応じて適否を判定するため、同居親族が土地の100%を相続する方が節税効果を最大化できるケースが多く見られます。
まとめ:今後の動向と失敗しないための判断基準
小規模宅地等の特例は、自宅や事業用地を抱える相続人にとって極めて強力な防衛策である一方、要件判断の緻密さと手続きの厳格さにおいて税法上屈指の難易度を誇ります。「知らなかった」「申告しなくても大丈夫だと思っていた」というわずかな誤認が、数百万円を超える追徴課税という取り返しのつかない事態を招きます。
制度の恩恵を安全に享受するためには、表面的な税率の低さだけに目を奪われることなく、登記簿謄本の確認、生活実態の客観的証拠の保全、そして期限内の遺産分割と申告手続きを一つずつ着実に進めることが不可欠です。少しでも要件に疑義がある場合は独断を避け、資産税の実務経験が豊富な税理士などの専門家とともに適切なスキームを組み立てることが、家族と資産を守り抜く最善の選択肢となります。 (出典: 小 規模 宅地 等 の 特例(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。
