市民税と住民税の違いとは?二重払いの真相と計算方法・非課税基準を徹底解説
📌 【この記事の重要ポイントまとめ】
- 要点1:「市民税」は「住民税(個人住民税)」を構成する一部であり、二重課税されているわけではなく名称の呼び分けに過ぎない。
- 要点2:住民税は前年の所得に対して課税され、定額の「均等割」と所得に応じた「所得割(標準税率10%)」の合算で決定する。
- 要点3:「100万円の壁」をはじめとする非課税基準や、ふるさと納税・各種控除の正しい申告手順を把握することで、不要な税負担を確実に回避できる。
【疑問を解明】市民税と住民税は何が違う?「二重払い疑惑」のカラクリ
インターネット上の相談窓口やSNSなどで頻繁に見られるのが、「市民税の納付書が届いたのに、会社の給料からも住民税が引かれている。これは二重払いではないか」という切実な声です。税務担当者への取材によると、この誤解は税制上の正式名称と日常的な呼び方の混同から生じています。
私たちが一般に「住民税」と呼んでいるものは、正式には「個人住民税」という総称です。個人住民税は単一の税金ではなく、以下の2つの地方税が合算されたパッケージとして機能しています。
- 都道府県民税:お住まいの都道府県に納める税金(例:東京都民税、大阪府民税、神奈川県民税など)
- 市町村民税:お住まいの基礎自治体に納める税金(例:横浜市民税、新宿区民税、〇〇町民税など)
つまり、政令指定都市や一般市に住んでいる場合、市町村民税の部分が「市民税」と呼ばれます。東京23区であれば「特別区民税(区民税)」、町村部であれば「町民税・村民税」となります。自治体から送られてくる通知書に「市民税・県民税 納税通知書」と記載されているのは、市町村が都道府県の分もまとめて徴収(一括賦課徴収)しているためです。決して2つの異なる税金を重複して徴収されているわけではありません。

住民税の仕組みと計算方法|均等割・所得割の内訳と税率のリアル
住民税の金額がどのように決定されるのかを理解するには、「均等割(きんとうわり)」と「所得割(しょとくわり)」という2本柱の構造を押さえる必要があります。さらに2024年度から国税として導入された「森林環境税(年額1,000円)」も住民税と併せて徴収されています。
住民税の基本計算式は、原則として全自治体で共通しています。
【住民税の年間合計額 = 所得割 + 均等割 + 森林環境税(1,000円)】
1. 所得割(所得に応じて負担する部分)
前年1月1日から12月31日までの1年間の所得金額をベースに計算されます。計算式は次の通りです。
(前年の総所得金額 - 所得控除額)× 税率10% - 税額控除額
標準税率の内訳は、市町村民税(市民税)が6%、都道府県民税が4%の合計10%です(※政令指定都市では市民税8%・道府県民税2%に配分が変わりますが、合計10%は変わりません。また一部自治体で独自の超過課税が存在する場合があります)。
2. 均等割(地域社会の会費として一律負担する部分)
所得の多寡にかかわらず、一定以上の所得がある住民が同額を負担する区分です。標準額は市町村民税3,000円、都道府県民税1,000円の計4,000円に設定されています(※自治体独自の防災施策や森林保全税等で数百円程度上乗せされる地域があります)。
【年収別一覧表】住民税はいくら引かれる?手取りへの影響を徹底比較
会社員(単身・扶養なし)をモデルケースとして、年収ごとに住民税が年間いくら引かれ、月額でどの程度の負担になるのかをデータで整理しました。住民税は「前年の所得」を基準に翌年6月から翌々年5月にかけて徴収される「後払いシステム」であるため、昇給や転職直後には手取り感覚とのタイムラグが生じます。
| 額面年収(目安) | 住民税 年間概算額 | 毎月の天引き額(目安) | 編集部の見解・家計への影響度 |
|---|---|---|---|
| 年収 200万円 | 約 5.5万円〜6.0万円 | 約 4,500円〜5,000円 | 負担感は軽微だが、新社会人2年目は前年0円からの落差に注意が必要。 |
| 年収 300万円 | 約 11.5万円〜12.5万円 | 約 9,500円〜10,400円 | 毎月1万円前後が固定で差し引かれるため、家計管理上の無視できない支出枠。 |
| 年収 400万円 | 約 17.5万円〜18.5万円 | 約 14,500円〜15,400円 | 手取りへのインパクトが顕著化。ふるさと納税等の控除活用が効果的な水準。 |
| 年収 500万円 | 約 24.0万円〜25.5万円 | 約 20,000円〜21,200円 | 給与天引きで毎月約2万円が引かれる。生命保険料控除等の確実な申告が必須。 |
| 年収 700万円 | 約 38.0万円〜40.0万円 | 約 31,500円〜33,300円 | 所得割の税率10%の重みが増す。iDeCo等の所得控除枠の最大活用を推奨。 |
| 年収 1,000万円 | 約 65.0万円〜68.0万円 | 約 54,000円〜56,600円 | 高所得層ほど基礎控除等の制限を受け、住民税総額が大幅に跳ね上がる。 |
※上記は社会保険料控除および基礎控除のみを適用した一般的な単身者の試算例です。配偶者控除、扶養控除、住宅ローン控除、医療費控除などの有無により実際の金額は変動します。
「100万円の壁」と非課税世帯の条件|パート主婦・単身者のボーダーライン
パートやアルバイトで働く際によく耳にする「〇〇万円の壁」。その中でも住民税に直結するのが「100万円の壁」です。所得税の非課税枠(103万円の壁)と混同されやすいですが、住民税の課税ラインはより手前に設定されています。
パート給与と住民税が発生する境界線
給与所得者の場合、年収から「給与所得控除(最低55万円)」が差し引かれます。多くの自治体(東京23区などの1級地)では、所得割の非課税限度額が合計所得45万円(給与年収換算で100万円)と定められています。
- 年収100万円以下:均等割・所得割ともに非課税(1円も住民税がかからない)
- 年収100万超〜103万円以下:所得税はかからないが、住民税(均等割+少額の所得割)が発生する
- 年収103万円超:所得税・住民税の双方が課税対象となる
※自治体の級地区分(生活保護基準に基づく地域の物価水準)によって、均等割がかかり始めるラインが年収93万円〜100万円と異なる点には注意が必要です。
「住民税非課税世帯」の要件とメリット
世帯全員の住民税が非課税である「住民税非課税世帯」には、行政によるさまざまなセーフティネットや給付金措置が用意されています。非課税となる年収基準は、世帯構成(単身か、扶養家族がいるか)によって大きく変動します。
- 単身者(扶養なし):給与年収100万円以下(合計所得45万円以下)
- 夫婦2人世帯(配偶者を扶養):給与年収約156万円以下(合計所得101万円以下)
- 夫婦+子ども1人(扶養2人):給与年収約205万円以下(合計所得136万円以下)
また、障害者、未成年者、ひとり親、寡婦に該当する場合は、前年の合計所得金額が135万円以下(給与年収換算で204万3,999円以下)であれば住民税が全額非課税となる特例措置が存在します。
特別徴収と普通徴収の違いは?納付書はいつ届くのか&転職・退職時の落とし穴
住民税の納付方法には、会社が給与から天引きする「特別徴収」と、自分で直接納付する「普通徴収」の2種類があります。この2つの切り替えタイミングで手続きを誤ると、納付書の未払いや二重納付の不安に直結します。
特別徴収と普通徴収の比較
- 特別徴収(給与天引き):会社員や公務員が対象。毎年6月から翌年5月までの年12回に分割して給与から自動天引きされるため、納め忘れのリスクがありません。
- 普通徴収(個人払い):個人事業主、フリーランス、退職者などが対象。自治体から自宅に納付書が届き、年4回(通常6月・8月・10月・翌年1月)に分けて納付します。
納付書はいつ手元に届くのか?
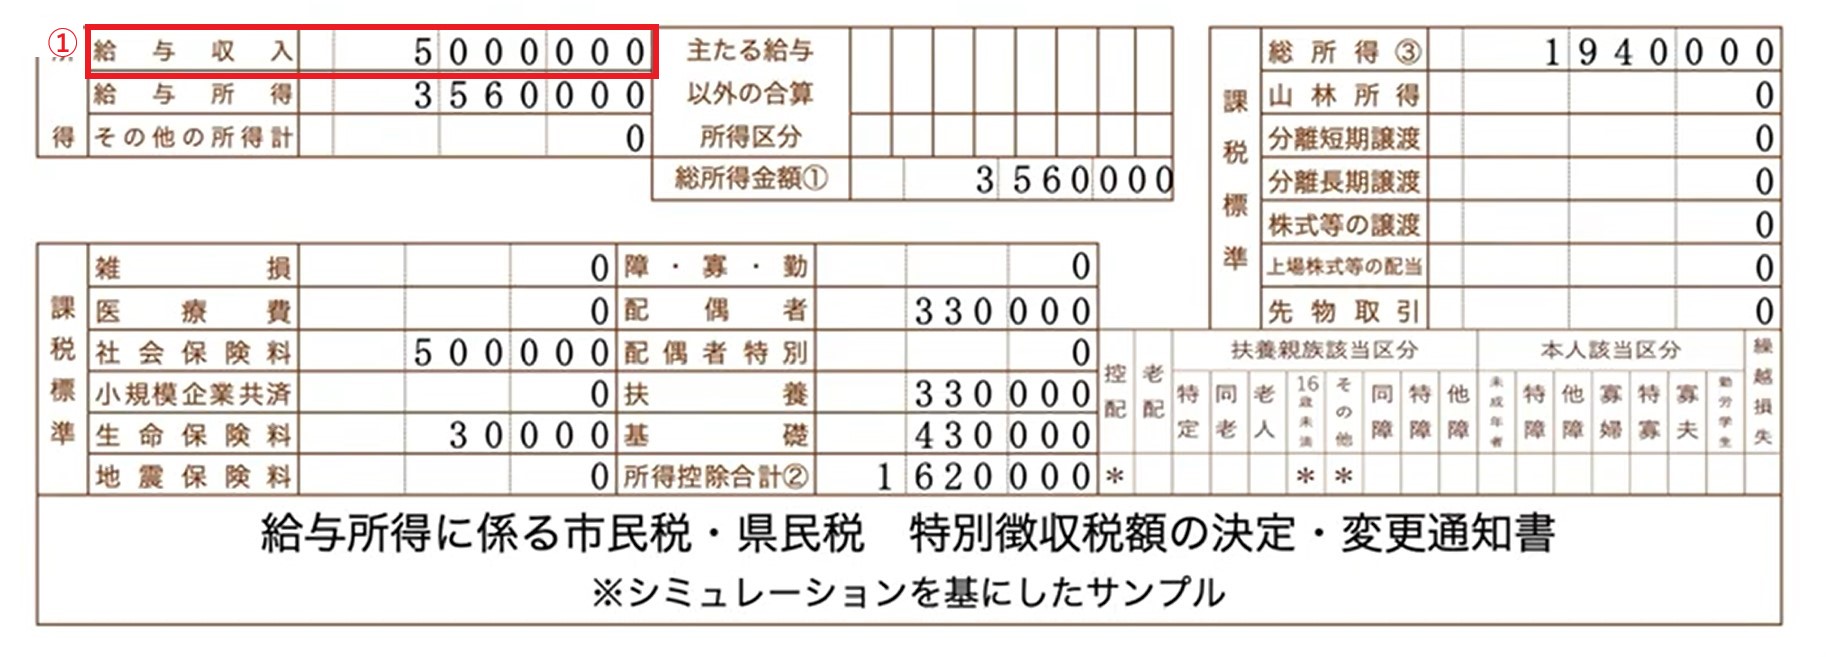
普通徴収の納付書は、毎年6月上旬から中旬頃にお住まいの市区町村から郵送されます。特別徴収の場合は、5月中旬から下旬にかけて勤務先経由で「給与所得等に係る市民税・県民税 特別徴収税額の決定通知書」が配布されます。
転職・退職時に最も多いトラブル
退職した月によって住民税の徴収ルールは大きく変わります。
- 1月〜5月に退職した場合:5月分までの残りの住民税が、最終給与や退職金から一括天引きされます。手取り額が大幅に減るため事前の資金準備が不可欠です。
- 6月〜12月に退職した場合:退職月分のみ給与天引きされ、残りの月分は「普通徴収」に切り替わります。後日、自治体からまとまった金額の納付書が届くため、「会社を辞めたのに高額な請求が来た」と驚くケースが多発します。

ふるさと納税と控除申請の正しい手順|損をしないための家計防衛術
住民税の所得割は一律10%ですが、国の税制優遇制度を正しく活用することで、翌年度の税負担を確実にコントロールできます。代表的な制度が「ふるさと納税」と「各種税額控除」です。
1. ふるさと納税による住民税控除のカラクリ
ふるさと納税は、実質自己負担額2,000円を除いた全額が、翌年度の住民税(および当年の所得税)から控除される仕組みです。控除を受けるためには以下のいずれかの手続きが必須となります。
- ワンストップ特例制度:確定申告を行わない給与所得者で、寄附先が5自治体以内の場合に適用。全額が翌年6月以降の住民税から直接減額されます。
- 確定申告:医療費控除や住宅ローン控除初年度などで確定申告を行う場合。所得税の還付と翌年度住民税の減額に分割されて適用されます。
※注意すべきは、ワンストップ特例を申請していても後から確定申告を行った場合、ワンストップ特例が無効化される点です。確定申告書内にふるさと納税の寄附金受領証明書の内容を再度記載しなければ、住民税の控除が受けられなくなります。
2. 控除の申告漏れを防ぐチェックリスト
年末調整や確定申告で以下の控除を申告し忘れていないか確認しましょう。これらは所得税だけでなく住民税の所得割の引き下げに直結します。
- iDeCo(個人型確定拠出年金):掛金の全額が「小規模企業共済等掛金控除」の対象となり、住民税を10%確実に引き下げる。
- 生命保険料控除・地震保険料控除:支払った保険料に応じて一定額が所得から控除される(住民税の上限は生命保険料控除計7万円)。
- 医療費控除・セルフメディケーション税制:年間で一定額以上の医療費や対象医薬品を購入した場合に適用。
【実態検証】給与明細で混乱する現場の声とプロが教える判断基準
自治体の税務課窓口や企業の総務・労務担当者に寄せられる問い合わせの中で、特に多いのが「引っ越しに伴う住民税の納付先」と「前年退職後の重い税負担」に関する相談です。実例をもとに現場のリアルな実態を検証します。
現場で頻出する「引っ越し後の納税先」トラブル
「今年3月にA市からB市へ引っ越したのに、なぜか旧住所のA市から住民税の請求が届いた」という疑問は後を絶ちません。住民税には「1月1日時点の住所地ルール(賦課期日)」が存在します。
たとえば、2026年度(2025年分の所得に対する課税)の住民税は、2026年1月1日時点で住民票があった自治体に全額を納める法的一元化ルールになっています。年途中に引っ越しをしても新住所地に住民税を納めるわけではなく、二重払いになることも絶対にありません。
【プロの結論】経済的自立と家計防衛のための判断基準
税金に対する不安や疑念の多くは、「いつ・誰に・いくら・どうやって支払っているのか」という因果関係が見えにくくなっていることに起因します。家計防衛の観点から、個人がとるべき合理的な行動基準を整理します。
【今すぐ確認すべき3つの自己防衛アクション】
- 決定通知書と給与明細の照合:毎年5〜6月に会社から渡される「特別徴収税額決定通知書」の控除欄を確認し、年末調整で提出した生命保険料控除やふるさと納税が正しく反映されているか照合する。
- ライフステージ変化時の資金プール:「昇給した翌年」「独立・起業した翌年」「退職した翌年」は、前年の高い所得に対して容赦なく住民税が課税されるため、手取りの15〜20%を別口座へプールしておく。
- 制度の重複ミスを防ぐ:医療費控除のために確定申告を行う際は、ワンストップ特例分のふるさと納税情報が抜け落ちていないかを必ず再確認する。
【市民 税 住民 税】に関するよくある質問(FAQ)
Q1:市民税と住民税を両方請求されている気がするのですが、二重払いではありませんか?
A1:二重払いではありません。「住民税」は都道府県民税と市町村民税(市民税)の総称です。自治体から送られてくる納付書に「市民税・県民税」と併記されている場合、市町村が都道府県の分も一括して請求しているため、記載された合計額のみを納めれば完了します。
Q2:新社会人になって1年目なのに、なぜ住民税が引かれないのですか?
A2:住民税は「前年の所得」に対して課税される仕組みだからです。新卒1年目の方は前年に所得がない(または非課税枠内である)ため、1年目の住民税は基本的に発生しません。ただし、2年目の6月給与から前年1年間の所得に応じた住民税の天引きが一斉にスタートするため、手取りが急に減ったように感じられます。
Q3:年収いくらから住民税が発生しますか?
A3:会社員やパートの場合、給与年収100万円(合計所得45万円)を超えると住民税(均等割)が発生し始めます。所得税の非課税枠である103万円より手前で課税対象となる自治体が多いため、103万円ギリギリまで働いている方は住民税の支払いが年額数千円〜1万円程度発生します。
Q4:会社を辞めて無職になったのに高額な住民税の納付書が届きました。免除や減額はできますか?
A4:失業や倒産、病気などの正当な理由により所得が激減し、納付が著しく困難な場合は、自治体の窓口へ申請することで「減免措置」や「徴収猶予(分割納付)」が認められるケースがあります。放置して滞納すると延滞金が発生し財産差押えのリスクがあるため、納期限前に必ず市区町村役場の税務課へ相談してください。
まとめ:正しい知識で税負担を把握し賢く家計を守るために
「市民税」と「住民税」は対立する別個の税金ではなく、基礎自治体と都道府県が地域社会のインフラを維持するために共同で徴収している一体の地方税です。二重払いの誤解を解き、均等割と所得割の計算ルールを把握することは、納得感のある家計管理を行うための第一歩となります。
特に住民税は「前年の所得に対する後払い」という特性上、退職や転職、休職といった人生の転換期において家計を直撃しやすい性質を持っています。手元に届く税額決定通知書を定期的に点検し、ふるさと納税や各種所得控除などの公的制度を正しくフル活用することで、無駄な支出を排した盤石なライフプランを構築してください。 (出典: 市民 税 住民 税(Yahoo!ニュース))
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。
