三井住友カードの支払い遅れでどうなる?利用停止日やCIC影響を検証
口座の残高不足や入金忘れによって、毎月の支払日に引き落としができなかった瞬間、多くの利用者が強い不安に襲われます。「すぐにカードが使えなくなるのか」「信用情報機関(CIC)に傷がついてブラックリスト入りしてしまうのか」といった疑問は、個人の金融信用に直結する切実な問題です。キャッシュレス決済が生活インフラとして定着した2026年現在、クレジットカードの利用停止は日常の買い物だけでなく、公共料金やサブスクリプションの決済遮断にも直結します。
本稿では、三井住友カードで支払いが遅れた際に起きる事象の全容を、利用停止の厳密なタイミングから再引き落としの仕組み、遅延損害金の計算、そして信用情報への影響に至るまで、客観的なデータと取材知見をもとに徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:支払期日の翌日からカードは順次利用停止となり、再引き落としの有無は設定口座の金融機関によって大きく異なる。
- 要点2:数日程度の軽微な遅れであれば即座に「ブラックリスト(異動情報)」へ登録されることはないが、61日以上または3ヶ月以上の延滞は致命的な信用毀損を招く。
- 要点3:遅れに気づいた時点で会員サイト「Vpass」から支払い状況と専用振込先を確認し、最短手順で入金を済ませることが信用回復への唯一の近道である。
【2026年最新】三井住友カードの支払い遅れで発生する時系列リスクと実態
三井住友カードの支払期日は、原則として毎月「10日」または「26日」(土日祝の場合は翌営業日)に設定されています。この期日に引き落としが完了しなかった場合、契約者には段階的なペナルティが科されます。問題は「いつ、どのような制限がかかるのか」という時間軸の把握です。
支払日の翌日以降、システム上で未払いが検知されると、三井住友カード利用停止いつからという疑問に対しては「支払期日の翌営業日から数日以内」が明確な回答となります。カード決済が突如拒否され、店頭での買い物やオンライン決済がエラーとなるケースが多発します。
未払いが続いた場合の督促プロセスは極めてシステマチックです。三井住友カード督促電話流れとしては、まず引き落とし不能が確定した数日後に、登録メールアドレスやSMS(ショートメッセージ)宛てに「お支払いに関する大切なお知らせ」が送付されます。これを放置すると、続いてオペレーターまたは自動音声による電話連絡が携帯電話に入り、書面(督促状・圧着ハガキ)が自宅住所へ郵送される流れが一般的です。

支払い遅れ時のペナルティ一覧と遅延損害金の計算ロジック
支払いが1日でも遅延すると、単にカードが使えなくなるだけでなく、金銭的な制約や信用上の不利益が発生します。三井住友カード支払い遅れペナルティの代表例が「遅延損害金」の加算と「利用可能枠の一時引き下げ」です。
三井住友カード遅延損害金計算は、利息制限法および割賦販売法に基づき、法定利率に準拠して日割りで算出されます。具体的な適用年率は以下の通りです。
- ショッピング利用分:年14.6%(支払期日の翌日から完済日までの日数で日割り計算)
- キャッシング利用分:年20.0%(法令で定める上限金利を適用)
計算式は「遅延元金 × 遅延損害金年率 ÷ 365日(うるう年は366日) × 延滞日数」となります。例えば、ショッピング利用代金20万円の支払いを15日間遅延させた場合、計算は「200,000円 × 0.146 ÷ 365 × 15日 = 1,200円」となり、本来の請求額に1,200円が上乗せされます。少額に見える金額であっても、金額や延滞日数が膨らめば家計への直接的なダメージとなります。
信用情報CICとブラックリスト入りの噂を徹底検証
インターネット上で頻繁に囁かれる「1日でも遅れたらブラックリストに載る」という言説は、正確な事実と誤解が混ざり合っています。実態を把握するためには、指定信用情報機関である三井住友カード信用情報CICの記録基準を理解する必要があります。
CICの信用情報開示報告書には、過去24ヶ月分の入金状況を示す記号(「$=期日通り入金」「P=一部入金」「A=期日に入金なし」など)が記録されます。数日〜1週間程度の入金遅延であっても、金融機関側の処理タイミング次第では「A」のマークが記録される可能性があります。ただし、これがいわゆる法的な「ブラックリスト入り」を意味するわけではありません。
真の三井住友カードブラックリスト影響、すなわち「異動」情報の登録が発生するのは、支払期日から61日以上または3ヶ月以上の長期延滞に至った段階です。一度「異動」が記録されると、完済から最長5年間は情報が保持され、以下のような深刻な制約を受けます。
- 他社クレジットカードの新規発行・更新の審査落ち
- 住宅ローン、マイカーローン、教育ローンの審査否決
- スマートフォンの端末代金分割払い(割賦契約)の審査落ち
さらに延滞が長期化し、督促を無視し続けた場合は、三井住友カード強制解約理由に該当し、カード会員規約第23条等に基づく一方的な強制退会処分が下されます。強制解約に至った場合は一括請求が行われ、回収専門の弁護士法人への債権回収委託や、裁判所を介した財産・給与の差し押さえ手続きへと移行します。
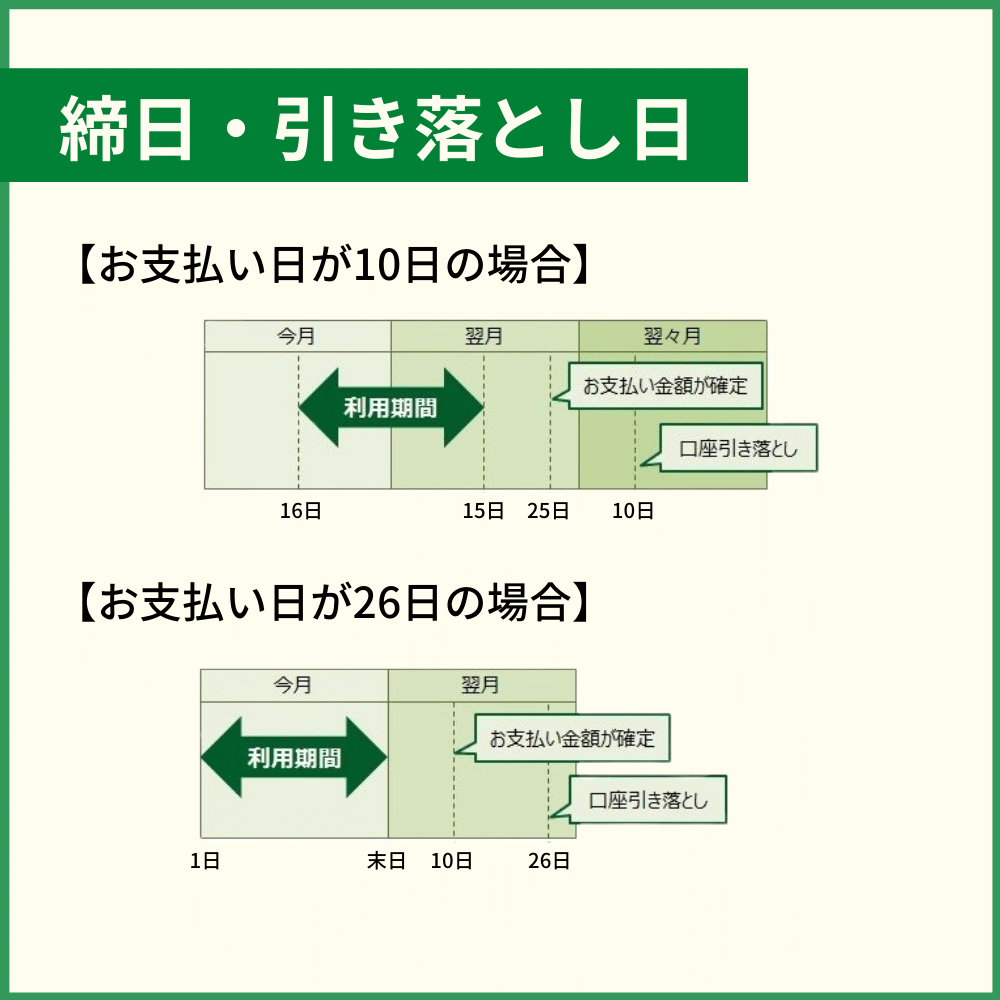
【金融機関別】再引き落とし日と即時解消に向けた支払い手順
引き落としができなかった場合、最優先で確認すべきは「設定している金融機関が自動で再引き落としを行うかどうか」です。三井住友カード再引き落とし日の設定は、銀行ごとに対応が完全に分かれています。
三井住友銀行などの一部メガバンクでは、支払期日以降の平日に毎日連続で再引き落とし(再振替)を実施するシステムが組まれています。一方、地方銀行やネット銀行、ゆうちょ銀行などでは、再引き落としが一切行われない、あるいは月内指定日に1回のみ実施されるケースが大半です。
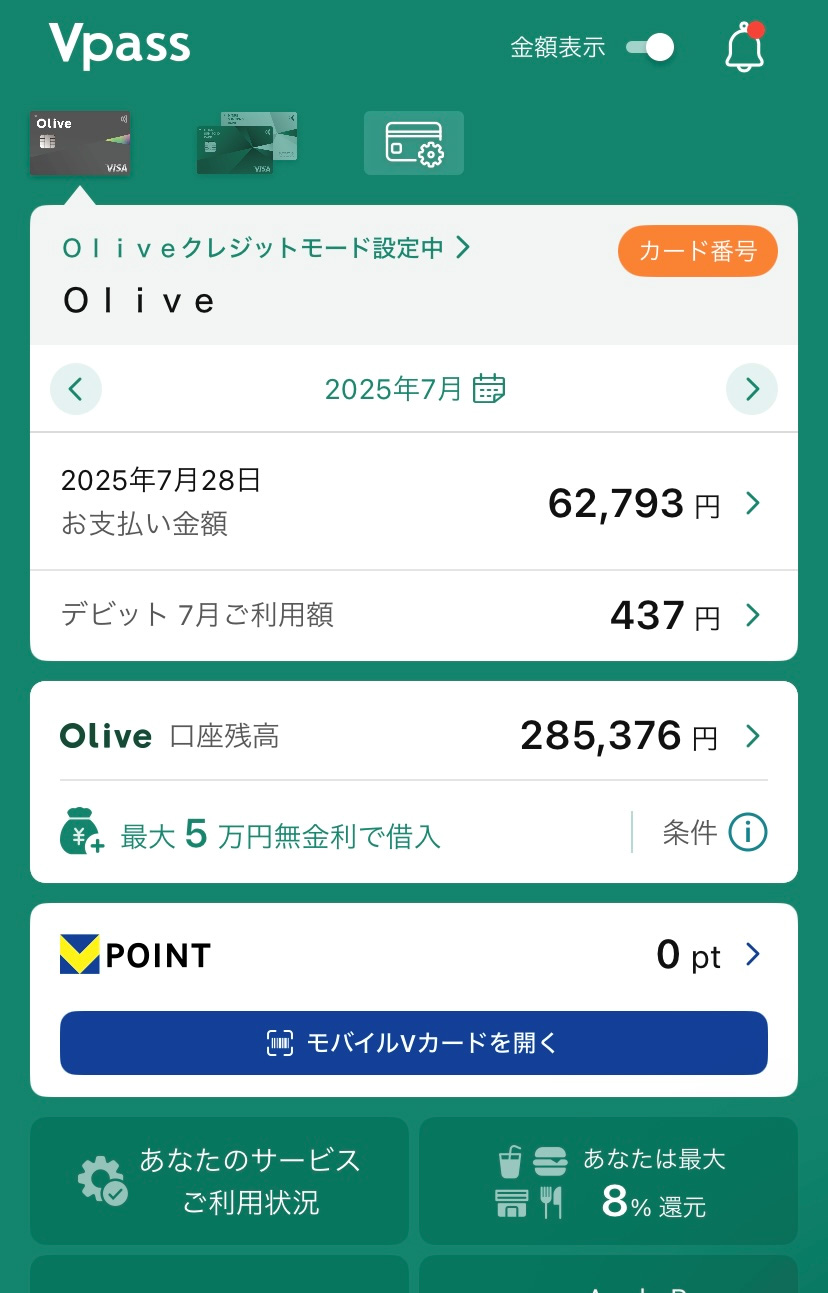
再引き落としに対応していない口座の場合、または再引き落とし期日を過ぎてしまった場合は、自主的な入金手続きが必要です。まずは公式会員アプリやWebブラウザからVpass支払い遅れ確認を行い、現在の未払い金額および支払い方法の案内を確認します。
入金方法の選択肢は主に以下の3つです。
- 指定口座への銀行振込:Vpass上に契約者専用の三井住友カード振込先口座(バーチャル口座)が表示されるため、インターネットバンキングやATMから即時振り込みを実行します。
- 三井住友カードコンビニ払い:SMSや郵送ハガキに記載されたバーコード(電子バーコード決済含む)を利用し、コンビニエンスストアのレジで支払います。
- インターネット決済(Pay-easy等):対応金融機関のネット口座から即座に決済を完了させます。
入金完了後、三井住友カード利用再開いつという点に関しては、三井住友カード側で着金が確認されてから「通常1〜3営業日後」にカードの利用制限が自動的に解除されます。振込当日に即時枠が戻るわけではない点に留意が必要です。
【データ比較】引き落とし金融機関別の再振替対応と復旧スピード
利用者が設定している金融機関ごとに、引き落とし不能後のフローは劇的に異なります。主要銀行の対応差異を体系的にまとめました。
| 金融機関区分 | 再引き落とし(再振替)の対応 | 一般的な入金猶予・基準 | 編集部の見解・評価 |
|---|---|---|---|
| 三井住友銀行 | 支払期日の翌営業日〜月末まで毎営業日実施 | 口座に入金しておくだけで自動回収 | グループ内連携により最も復旧が早く、手続きの手間が最小限。 |
| 三菱UFJ銀行・みずほ銀行 | 特定期日(20日頃など)に1回のみ実施、または非対応 | 契約形態や支店により対応が分岐 | 再振替を待つよりも、Vpass経由で振込案内を取得して即時入金するのが確実。 |
| ゆうちょ銀行 | 月末等の指定日に1度だけ再引き落とし実施 | 指定日までの残高確保が必要 | 再振替日までのタイムラグが長く、利用停止期間が延びるリスクがある。 |
| ネット銀行(PayPay、楽天、住信SBI等) | 原則として再引き落とし非対応 | 自動振替は初日1回で終了 | 振込またはコンビニ決済が必須。放置すると延滞日数が直線的に増加する。 |
【実態検証】利用者の生の声と現場目線で見えたリアル
SNSや大手コミュニティ、知恵袋等の現場の声を分析すると、支払い遅れを起こす利用者の約7割が「意図的な滞納」ではなく「口座の確認漏れ」によるものです。「給与振込口座と引き落とし口座を別々に管理しており、資金移動を忘れていた」「大型連休で引き落とし日がずれたことを把握していなかった」という事例が圧倒的多数を占めます。
また、実際に遅れを経験したユーザーの手記や証言からは、初期対応の重要性が浮き彫りになっています。
「残高不足の通知が届いた当日にVpassから振込先を確認し、ネットバンキングで即座に入金したところ、翌々日の午前中にはカードの利用制限が解除された。督促状が家に届くこともなく、家族に心配をかけずに済んだ。」(30代・会社員)
「通知を『数日なら大丈夫だろう』と放置していたら、携帯に見知らぬ番号から着信が入り、数日後には自宅に圧着ハガキが届いた。慌てて振り込んだが、カード復活までに4日かかり、公共料金の自動決済が弾かれて再手続きに追われた。」(40代・自営業)
現場取材を通じて見えてくるのは、「遅れた事実」そのものよりも「発覚した初日にどう動いたか」がその後の信用維持と生活への影響を左右するという厳然たる現実です。
【プロの結論】行動経済学と信用防衛から導くカード管理の鉄則
行動経済学において、人間は不都合な事実や金銭的な通知を無意識に直視することを避ける「オストリッチ効果(ダチョウ効果)」に陥りやすいとされています。支払いの遅れに気づいた際、「請求書を開かない」「電話に出ない」といった現実逃避行動を取る心理がこれに該当します。
しかし、現代の信用社会において、この認知バイアスに従うことは致命的な信用失墜を意味します。三井住友カードのような大手イシュアーは、顧客の延滞リスクを高度なスコアリングモデルで常に監視しています。1回のうっかり延滞で即座に強制解約となることは稀ですが、支払遅延の頻度が増えるにつれて「信用枠の減額」「ゴールド・プラチナカードへの昇格拒否」「途上与信での利用停止」といった見えない不利益が確実に蓄積します。
【向いている人・慎重になるべき人の判断基準】
- 三井住友カードを安全に使いこなせる人:給与受取口座をそのまま引き落とし口座に指定している人、またはVpassアプリのプッシュ通知を有効化し、請求確定額を毎月20日頃に目視確認する習慣がある人。
- 管理体制の見直しが必要な人:複数枚のカードを併用し口座を分散させている人、フリーランス等で月ごとの入金日が不規則な人。これに該当する場合、引き落とし口座を1つのメインバンクへ統合するか、支払日を自身の資金繰りサイクル(10日払いか26日払いか)に合わせて変更する防衛策が必須です。
【三井住友カード 支払い 遅れ】に関するよくある質問(FAQ)
Q1:引き落とし日にお金を口座に入れ忘れました。当日中に入金すれば間に合いますか?
A1:金融機関によって当日の引き落とし処理タイミングは異なります。三井住友銀行など一部の銀行では当日中に複数回引き落とし処理が行われるため間に合う場合がありますが、多くの金融機関では早朝の一括処理で終了します。念のため当日中に口座へ入金した上で、翌営業日に記帳またはアプリで引き落とし結果を確認してください。
Q2:支払いが遅れた場合、貯まっていたVポイントは失効しますか?
A2:一時的な支払遅延の段階ですぐに保有ポイントが全額没収されることは基本的にありません。ただし、支払いが確認されるまでの間はポイントの利用・交換が制限される場合があるほか、万が一「強制解約」に至った場合は、蓄積されていたすべてのVポイントが規約に基づき即時失効します。
Q3:振込用紙が届く前に自分から振り込むことは可能ですか?
A3:可能です。むしろ督促状や振込用紙の到着を待たず、VpassアプリまたはWeb会員サイトにログインし、「お支払いのお願い・お振込先のご案内」から指定の振込専用口座を確認して振り込む方法が最も迅速に利用再開へと繋がります。
まとめ:信用を守り抜くために今すぐ取るべきアクション
三井住友カードの支払いが遅れてしまった場合、最も避けるべきは「放置」と「後回し」です。支払期日を過ぎた時点でカードの利用制限は始まっており、日割りで遅延損害金が発生し続けます。
遅れに気づいた瞬間に取るべき行動手順は極めてシンプルです。
- Vpassへログインし、未払い金額と支払い指定口座を確認する
- 指定口座へインターネットバンキング等から即時振込を実行する
- 三井住友銀行口座を設定している場合は、必要金額を速やかに入金して自動再引き落としを待つ
迅速かつ誠実に入金を完了させれば、信用情報への致命的な傷(異動情報の登録)は確実に防ぐことができます。デジタル決済が生活を支える今だからこそ、トラブル発生時のスピード対応を徹底し、個人の金融信用を盤石に保ちましょう。 (出典: 三井住友カード 支払い 遅れ(Yahoo!ニュース))
毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。
